这两天刷英伟达的人,大概率被两套话术夹在中间打:一边是"9天蒸发4万亿人民币、AI泡沫破了"的标题排着队刷屏,另一边是"费城半导体结束八连阴、美股大反攻"的利好。做T的、拿长线的、跟着算力概念混A股的,全都面临同一个问题:这波跌的到底是什么,明天北京时间17点黄仁勋在GTC柏林登台,我到底该盯着哪个数字?
这篇不站队,只把散在财报、债市、订单流里的数字拢到一张桌上,按三本账对完。对完你自己就有判断。
第一本账·股价:跌的是拥挤度,不是财报
先把最容易被情绪带偏的部分钉死。
东方财富的口径很清楚:10月6日英伟达摸到5.76万亿美元的阶段新高,随后9个交易日最大回撤超过12%,市值较最高点蒸发约0.6万亿美元,折人民币差不多4万亿。 同期费城半导体指数连跌8个交易日、累计跌约15.7%,是一轮2008年10月以来最长的连跌。 高盛的统计说,上周信息技术板块是全球被净抛售最多的板块,对冲基金抛售科技股的比例创了有史以来纪录。东方财富第一财经
听着吓人。但把财报数字摆在旁边看:英伟达2027财年Q2(截至今年7月底)单季总营收962亿美元,数据中心收入890亿美元、同比增长117%,占总营收超过92%;上一整个财年数据中心收入1937亿美元、同比增长68%。知乎
一边是9天-12%的回撤,一边是117%的收入增速——这两组数字同框出现,恰恰说明这轮下跌砸的不是"卖不动了",砸的是"太拥挤了"。周一(10月19日)夜里的盘面就能看出区别:费城半导体指数反弹超1%、八连阴终结,英伟达、谷歌、微软同步走高,摩根士丹利把亚马逊列为首选股、目标价从335美元上调到350美元。 交易员的原话也值得记住:“从上周五收盘到今天早上开盘之间没有任何变化”——跌和弹,都不是新信息砸出来的,是情绪自己拧的。第一财经
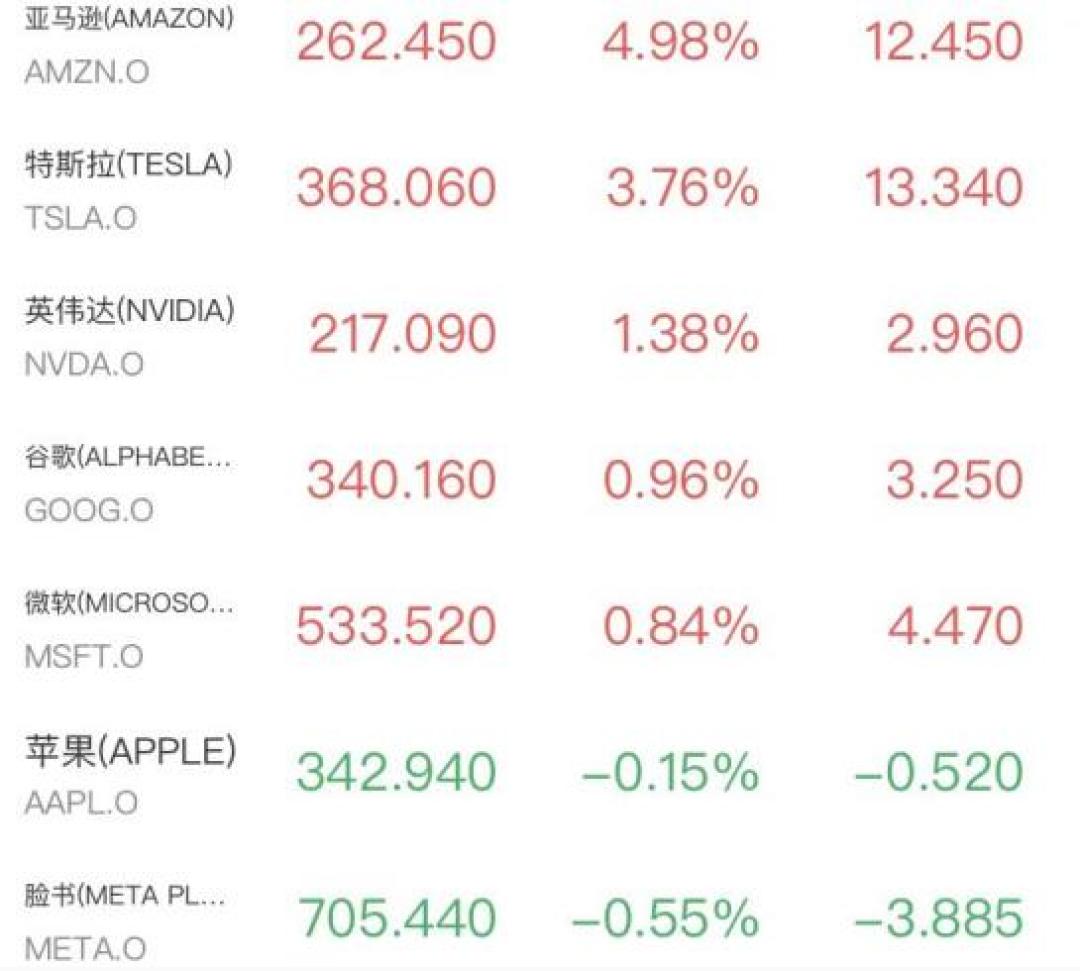
这页的结论:如果你手里的恐惧来自"公司业绩崩了",账对到这里可以先放下一半;另一半,在第二本账里。
第二本账·信用:裂缝真在,但不在英伟达的资产负债表上
这波风波里最有信息量的东西,不在股市,在债市。
CoreWeave——AI算力圈里最大的那家Neocloud、英伟达持股约一成的"亲儿子"——美东时间10月15日盘中,其五年期CDS利差冲上1194.5个基点,创有记录以来新高,对应定价的五年累计违约概率超过六成。 2031年到期那几笔9%票息的债券,二级市场价跌到面值的八成上下,收益率15.6%到16.2%。截至2026年6月底,它合并债务和租赁义务总额约520亿美元;二季度收入26亿美元(同比+112%)、资本开支却砸了94亿美元,净亏6.26亿,其中光GPU抵押贷款的利息就有6.4亿。 三位联合创始人还在同一时间窗口累计套现33亿美元。36氪36氪
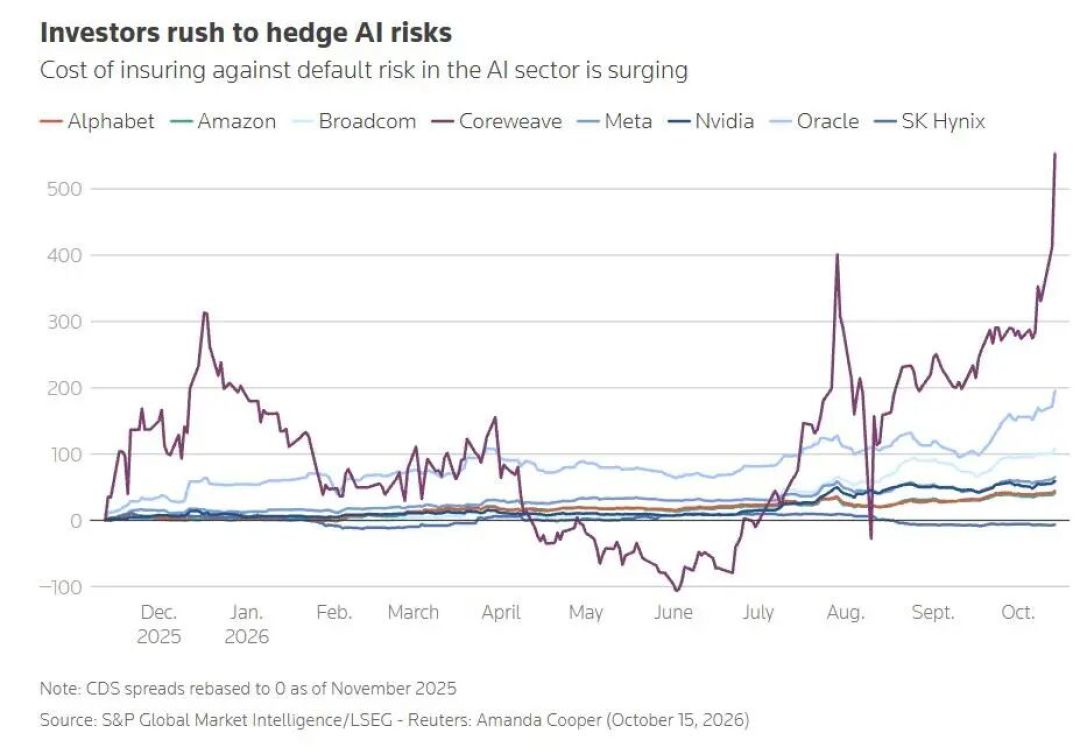
而且不是它一家:甲骨文五年期CDS逼近300个基点,软银的CDS利差一日扩大24个基点,亚马逊、Alphabet、Meta的CDS利差全部升到历史高位——连英伟达自己的CDS利差也在明显走高。 英国《金融时报》的说法是,价值10万亿美元的美国AI基建热潮如今负债累累、正出现裂痕。36氪微博
36氪有篇文章把这套结构拆得很白:Neocloud们借短期高息的钱(CoreWeave新贷款是SOFR+5.50%),买英伟达的GPU,再签三到五年锁价长租约给微软、OpenAI们——借短贷长、借贵租贱,底层芯片两三年一换代、折旧飞快。分析师直接管这叫"AI界的次贷"。Gartner甚至预测,到2030年超过80%的Neocloud服务商将被迫终止独立运营、退出主流牌桌。 而英伟达在这个循环里既是供应商又是担保人:承诺2032年前采购CoreWeave最高63亿美元的剩余算力容量,7月前后还推出针对Neocloud的租赁收入兜底和分成模式——"循环融资"四个字,就是这么来的。36氪
但证据强度要按分寸说:CDS隐含违约概率是模型定价,不等于真违约,原报道自己都在反复提醒这一点;林园那句"英伟达市值太大了,早晚得倒霉"在微博被转载热议,但它是观点不是事实。 黄仁勋10月15日在瑞典的回应——“CoreWeave实力与日俱增、资本成本在下降、无需英伟达兜底”——也只能算表态,要等市场验证。 这页真正钉得住的只有一件事:风险的裂缝在融资结构上,不在英伟达的营收上;而"谁给谁兜底"这个问题,市场已经不打算替英伟达回避了。微博36氪
第三本账·订单与叙事:两头同时有人在挤
第三本账最容易被刷屏标题盖住,但恰恰是决定"上半场故事还能不能讲下去"的部分。
多头订单今天还在出:英伟达支持的Nscale被曝正与Anthropic就一项规模约450亿美元的云计算协议展开谈判,IPO前景因此获提振。 注意同一篇报道里,部分投资者正敦促它把上市估值目标下调超四成、原本要入驻园区的微软今年夏天已经退出——大单和腰斩同时存在,本身就是这个周期的典型画面。此前完全依赖英特尔和AMD芯片的AI初创公司Modal,转向给英伟达下了CPU芯片订单——老黄正在往对手的地盘伸手。 三星针对英伟达NVHBM接受了对方的技术要求、放弃原有一站式制造方案,改为分环节协作。知乎东方财富东方财富
挤压叙事的动作也同时在出:10月17日DeepSeek发布V4flash更新,在华为昇腾芯片上把推理成本压到明显低于依赖英伟达旗舰芯片的主流方案。 同期数据显示英伟达在中国AI芯片市场份额降到34%,华为追到28%——六个百分点的距离。 10月19日亚马逊推出开源工具TorchNeuron,旨在降低开发者从英伟达芯片转向其自研芯片的门槛,直捅CUDA护城河。 36氪那篇《全球大厂的"去英伟达"实验》记录的,就是一批采购部门悄悄给预算开B口的过程。知乎知乎东方财富
把两头摆齐就明白了:这轮市值风波里,"算力永远不够用"这个上半场最值钱的叙事,第一次同时被算法效率(DeepSeek)、供给成本(昇腾)、软件迁移(TorchNeuron)三面挤。英伟达的基本盘依旧没人能动——全球份额摆在那,训练和极限性能那批客户短期没有替代——但"必须买更贵更多卡"这套话术的定价权,裂了一道缝。
明天17点,GTC柏林该盯的四个信号
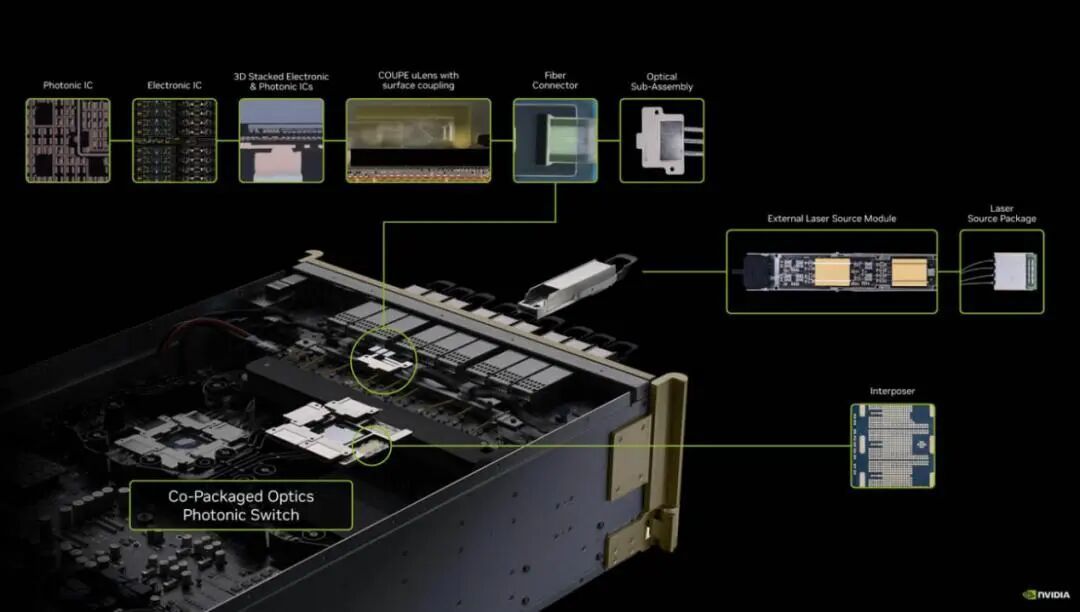
当地时间10月20日至22日,GTC搬进柏林,黄仁勋的主题演讲定在当地21日11点、北京时间17点。 这是"AI工厂"叙事第一次在股价风波现场做压力测试。别追金句,追数字:知乎
Vera Rubin的部署证据:大型云厂商是否进入规模化部署、订单强度、单位Token成本降幅。给PPT是利空兑现,给成本曲线才是利好——市场这次不想再为路线图鼓掌。
约20亿美元欧洲新增投资砸向哪:老黄10月13日在巴黎预告过这笔钱,此前一年英伟达已在欧洲投了约80亿。德国被传聚焦机器人和自动驾驶的Physical AI,带数亿欧元政府资金。落点决定A股"物理AI"概念是蹭热点还是有单——顺带一提,因为公众号蹭英伟达热点,已有公司收到深交所监管函。东方财富
老黄怎么正面回答"循环融资":要不要再提CoreWeave、要不要给出兜底边界的明确说法。他上周在柏林活动上的原话是"这一切都会过去,原因非常简单。人工智能将带来变革"——定心丸市场已经吃过一轮,现在要的是兑现条款。知乎
Agent的账:智能体AI能不能给出真实企业ROI案例。Agent意味着从"一问一答"变成持续运行的计算,是下一轮推理需求的引擎,也是"算力永远不够"续命的唯一来源。
对完账之后,各自拿什么走
手里有NVDA的:营收账没恶化,估值账在消化,信用账里你的持仓公司不是最脆弱一环——需要盯的是明天演讲给的是成本曲线还是远期规划,以及CDS利差会不会再扩。
混A股算力概念的:GTC议程里Physical AI、液冷、光模块、PTFE这些映射方向,情绪已经先手打过;看英伟达的单,别看热搜的榜,蹭热点的公司已经被监管函点名过一次了。
等装机降价的:这轮风波和消费级卡价的关系是间接的——涨价的源头在内存和产能排期,不在股价上;股价跌真能传导到卡价,要看的是数据中心资本开支增速哪天掉头。
只是围观AI叙事的:记住一个反常识——市值蒸发4万亿的那9天里,英伟达最近一期财报的数据中心收入还在同比翻倍。泡沫论和业绩牛,此刻是同时成立的,这是本轮最不能省的一行。
今晚八点的美股、明天下午五点的柏林,两把闸门连着开。账先对完,闸门开的时候你看的就不是涨跌,是数字。