面对纷繁复杂的保险产品,许多人因专业术语而感到困惑。这篇内容系统地梳理了人身保险,特别是人寿保险的核心术语,从定义到实际应用,帮助读者清晰分辨各类产品的差异与适用场景,为家庭保障规划提供扎实的知识基础。
 智能速览
人身保险是以人的寿命和身体为标的的保险,包含人寿、年金、意外、健康四大类。
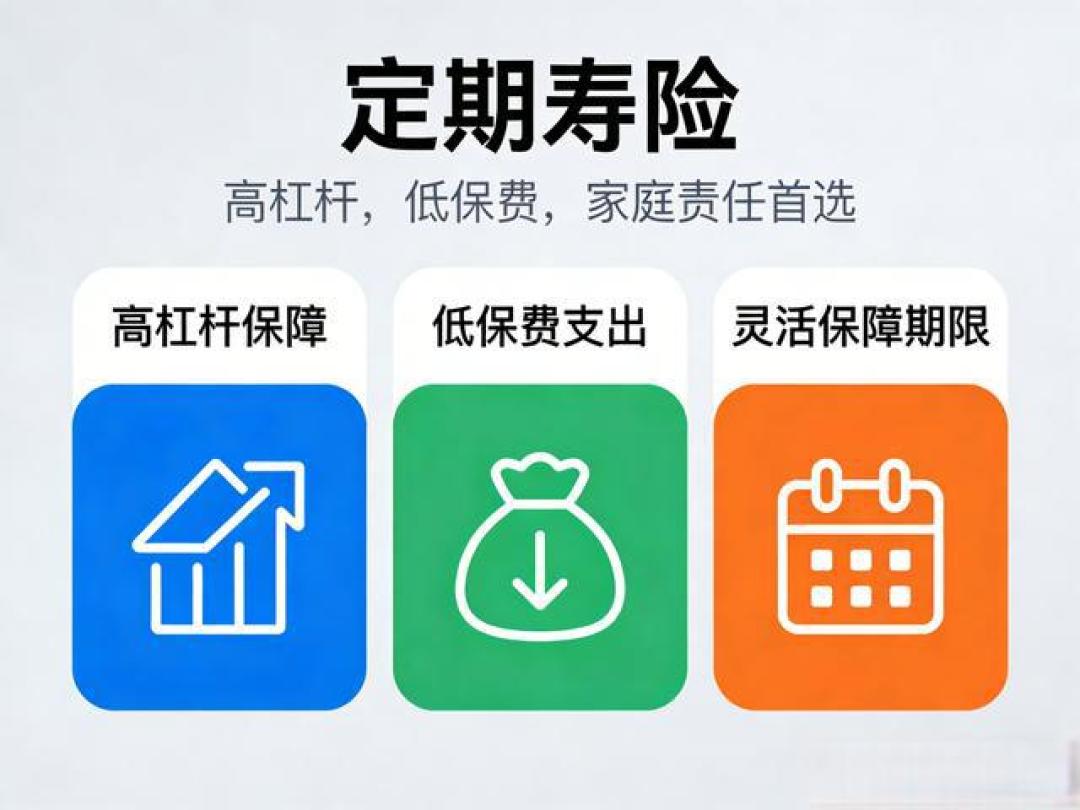
定期寿险低保费高杠杆,是短期家庭风险保障的优选。
终身寿险保障终身,功能更侧重于身故后的资产传承。
分红险的实际收益不确定,最低可能为零,考验保险公司经营能力。
万能险与投连险的理财属性强于保障属性,需谨慎选择。
 精华内容
人寿保险产品形态多样,功能各异。理解其核心定义与区别,是进行合理配置的第一步。接下来,将逐一解析几种主流的人寿保险产品。
基础概念辨析
首先要区分人身保险与人寿保险。人身保险是以人的寿命和身体为保险标的的总称,涵盖了人寿、年金、意外和健康四大类。而人寿保险是其中的一个分支,专门以人的寿命为标的,主要保障“生存”或“死亡”这两大生命状态。这是理解后续所有产品的基础。
保障型寿险选择
定期寿险与终身寿险是纯粹的保障型产品。定期寿险保障期限固定,具有低保费、高杠杆的特点。例如,30岁男性投保百万保额至60岁,年保费可能仅需数百元,是家庭经济支柱短期内对冲高额风险的经济之选。
终身寿险则保障至身故,无论何时发生保险事故都会赔付,其功能更侧重于资产的传承与再分配,而非短期高杠杆保障。
带有分红的保险
分红保险在提供基础保障的同时,会将保险公司经营优于预期的盈余按比例分配给保单持有人。但需注意,其分红具有三大特点:分红以现金价值为基础,收益率不固定(最低为零),且因附加了分红功能,其保费通常比纯保障产品更贵。
对于看重保障的消费者,选择纯保障产品可能更具性价比。目前,分红险的应用已从寿险扩展至重疾险等领域。
偏向理财的险种
万能保险和投资连结保险的理财属性远大于保障属性。万能险设有保单账户并提供最低收益保证,但目前多作为年金险的附加产品存在,偏向理财。
投资连结保险则不保证最低收益,更像一个通过保险公司渠道进行的投资产品。这类产品的保障成本通常较高,而投资收益存在不确定性,需要投资者具备较强的风险识别能力。
清晰地掌握人寿保险的核心术语,是建立家庭风险防火墙、实现财富有效传承的前提。了解每种产品的本质与适用场景,才能避免被复杂的产品名称所迷惑。在规划未来时,你会优先考虑保障还是理财功能呢?