














50
14
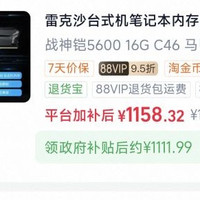
AI需求激增致内存价格飙升
2026-02-13 17:03:08
近年来,内存价格持续飙升,并非传统市场周期性波动所致,而是一场由人工智能(AI)技术革命引发的全球供应链结构性失衡。这场风暴的核心,在于AI对算力基础设施的颠覆性需求,与现有产能供给刚性约束之间的激烈碰撞。以下从四个维度深入剖析其具体原因。
一、AI需求“吞噬”式增长,重塑市场需求底层逻辑
AI产业的爆发式增长,从根本上改变了内存的角色——从电子产品的“通用配件”跃升为支撑技术创新的核心战略资源。这种角色转变带来了指数级的需求扩张。
- 服务器成为“存储吞噬者”:AI大模型的训练与推理过程,需要瞬间吞吐海量数据,这对内存带宽和容量提出了极高要求。一台AI训练服务器所需的内存(DRAM)容量,是普通服务器的8到10倍,闪存(NAND Flash)需求也翻了3-5倍。全球云服务商(如谷歌、微软、亚马逊)为抢占AI先机,正疯狂投资数据中心建设,形成了对内存产品的“吞噬式”采购。
- 高带宽内存(HBM)成战略刚需:为突破AI计算中的“内存墙”瓶颈,提升算力利用率,HBM凭借其通过3D堆叠实现的超高带宽,从边缘产品变为绝对刚需。然而,HBM的技术壁垒高,产能极度紧缺,2026年的产能已被提前抢购一空。更关键的是,HBM的单颗利润是传统DDR4内存的10倍以上,这直接驱使上游厂商进行产能倾斜。
二、寡头垄断下的产能策略调整,挤压消费级市场供给
全球存储芯片市场由三星、SK海力士、美光三大巨头主导,合计占据超过95%的市场份额。这种高度集中的寡头格局,意味着供给端弹性严重不足,极易受巨头战略决策影响。
- 产能向高端产品全面倾斜:面对AI带来的超额利润,三大巨头做出了明确的战略选择:将80%以上的新增先进产能,以及有限的封装测试资源,优先投向HBM和服务器用DDR5等高毛利产品。例如,三星在2025年宣布逐步停止生产DDR4内存颗粒,SK海力士也将大部分产能转向高端。
- 消费级产能被主动“休克”:这种利润驱动的产能转移,直接导致用于手机、PC等消费电子产品的成熟制程产能(尤其是DDR4)被大幅挤压。部分产线设备甚至被拆除,使得恢复生产的成本极高。结果便是消费市场出现了严重的“结构性短缺”,即便是稳健的存量需求也无法得到满足,引发了DDR4等产品价格的非理性暴涨,甚至一度出现价格倒挂(DDR4比DDR5还贵)的罕见现象。
三、成本端全面承压,形成涨价合力
除了供需关系的根本性失衡,内存生产的各个环节成本都在上升,共同推高了最终售价。
- 上游原材料与制造成本上涨:晶圆、特种气体、封装材料以及能源价格的整体上扬,直接增加了每一片芯片的制造成本。
- 封测环节的瓶颈效应:内存产品在出厂前必须经过封装与测试。全球主要的封测厂商(如力成、南茂等)同样面临产能极限,纷纷宣布提价,涨幅最高达30%。这给已经不堪重负的下游厂商带来了“双重打击”。
四、渠道投机放大价格波动,加剧市场非理性
在供应紧张和涨价预期的背景下,中间渠道的投机行为进一步放大了价格的短期波动。
- 恐慌性囤货与炒作:原厂的减产信号被部分渠道商过度解读为“长期缺货”,引发了恐慌性囤积。在深圳华强北等电子集散地,内存条一度被当作“期货”进行炒作,价格“一天一个价”,脱离了真实供需,形成了巨大的价格泡沫。
- 下游厂商的被动应对:为保障未来1-2个季度的生产需求,PC、手机等终端厂商也加入抢购行列,进一步推高了合约价和现货价。
综上所述,内存价格的疯狂上涨,是一场由AI需求引爆,经由寡头厂商的利润驱动进行供给端收缩,并叠加成本普涨和市场投机共同作用的系统性事件。它深刻地重构了全球存储产业的格局,其影响已从数据中心传导至智能手机、个人电脑等每一个消费者的口袋中,迫使终端市场面临“涨价”与“减配”的双重选择。