








2
5
从稳到激进,20个理财渠道,看懂收益和风险
2026-11-08 02:28:20
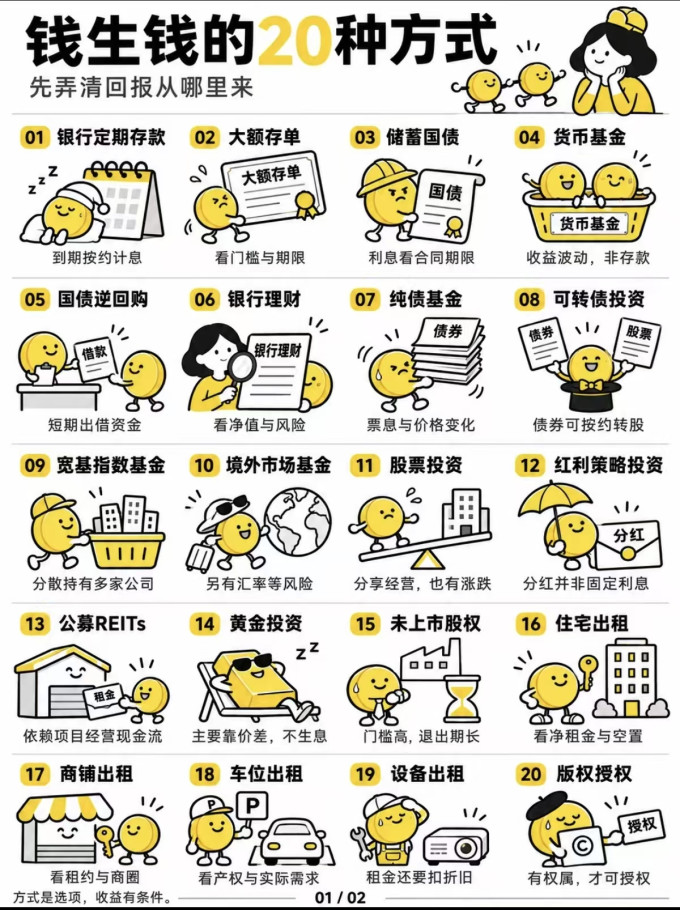
很多人想理财,但分不清钱生钱到底靠什么,这20种方式,从低风险到高风险整理好了。
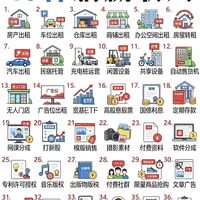
01 银行定期存款:到期按约定计息
02 大额存单:重点看门槛和期限
03 储蓄国债:利息参考同期水平,安全性高
04 货币基金:收益会波动,不属于存款
05 国债逆回购:短期借出资金赚利息
06 银行理财:要看净值波动,有风险
07 纯债基金:收益来自票息和价格变化
08 可转债投资:债券属性,满足条件可以转股票
09 宽基指数基金:分散持有多家公司,分散风险
10 境外市场基金:额外有汇率波动风险
11 股票投资:分享企业经营成果,涨跌波动大
12 红利策略投资:分红不是固定利息,会变动
13 公募REITs:收益依托项目现金流
14 黄金投资:主要赚价差,本身不生息
15 未上市股权:门槛很高,退出周期很长
16 住宅出租:算净租金,还要考虑空置损耗
17 商铺出租:重点看商圈和租约
18 车位出租:确认产权和市场需求
19 设备出租:收到租金也要扣折旧成本
20 版权授权:要有合规权属才可以授权
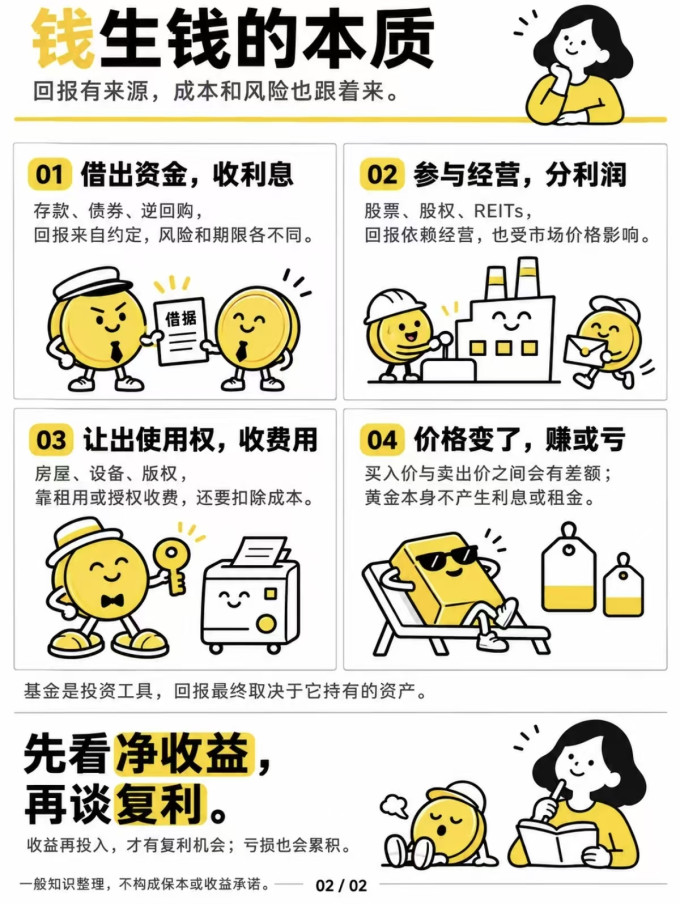
钱生钱本质就4大类:
借出资金收利息,存款、国债、逆回购都属于这类,收益大多提前约定;
参与经营分利润,股票、REITs、股权都靠企业经营好坏,波动更大;
让出使用权收费用,租房、租车位、版权授权都属于这一类;
赚取价差,黄金就是典型,本身不产生利息,靠价格涨跌盈亏。
记住核心:先算净收益,再谈复利。收益再投入才能复利,亏损同样会不断累积。理财有风险,不要盲目跟风。