










2
1
扫地机器人行业瓶颈与转型
2025-12-20 15:08:05
当前扫地机器人行业的瓶颈集中在技术突破遇阻、盈利模式承压、用户体验待补三大核心层面,具体可拆解为以下四类关键问题:
一、技术瓶颈:感知与算法“卡脖子”,硬件创新难突破
- 感知精度不足:现有激光雷达、红外传感器等存在短板,40%的碰撞事故源于传感器失效(如红外检测距离短,漏识别电线、宠物粪便等小件物体);多传感器融合(LiDAR+视觉+IMU)虽为方向,但工程化落地面临低算力下的稳定性难题,复杂光线/透明物体场景仍易误判。
- 算法适配性差:常用的A-Star、Dijkstra算法在复杂家居(如多隔断、动态障碍物)中计算量激增,导致路径重复或漏扫;AI大模型赋能尚处初期,用户习惯学习、场景化清洁策略生成的精准度不足,“伪智能”现象普遍。
- 硬件性能天花板:机身高度限制(多数≥8cm)导致低矮家具底成清洁死角;大吸力(≥4000Pa)与低噪音(<60dB)难以平衡,防毛发缠绕技术未彻底解决,滚刷仍需定期手动清理。
二、盈利瓶颈:成本高企与价格战挤压利润空间
- 研发与营销双重承压:头部企业研发投入占比达10%-15%(石头科技2024年研发费增56.9%),但技术转化效率低(如激光塔方案受机身限制);同时依赖广告获客,科沃斯销售费用占营收超30%,石头科技2024年该指标激增73%。
- 价格战恶性循环:高端机型从5000元档下探至2000-3000元,头部企业陷入“营收增长、利润下滑”怪圈——石头科技2025年一季度营收增86%,净利润却跌32.9%,科沃斯净利润也持续萎缩。
- 供应链成本难降:激光雷达、AI芯片等核心部件依赖外部供应商,国产化替代(如镭神智能激光雷达)仍需时间;百万台级量产的品控一致性(如尘盒气密性误差≤1%)进一步推高成本。
三、用户体验瓶颈:“全自动化”名不副实,细节痛点待解
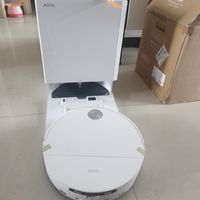
- 自清洁基站非“全能”:虽支持自动洗拖布、集尘,但基站污水箱需手动倾倒、滤网需定期清理,油污清洁能力不足,黑猫投诉平台相关投诉超1.3万条;耗材(集尘袋、清洁液)长期使用成本高,加重用户负担。
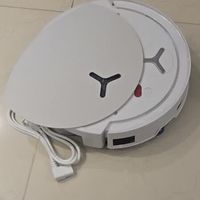
- 清洁场景有盲区:边角贴合度差(圆形机身难触达90°墙角),顽固污渍(干涸油渍)清洁效果远逊人工;地毯清洁易打湿,长毛地毯深层灰尘难清除,多楼层地图切换的流畅性不足。
- 交互门槛高:App功能臃肿,地图编辑、模式设定对老年用户不友好;语音控制仅支持“开始/回充”等简单指令,无法响应“扫沙发底”等模糊需求,人机交互自然度低。
四、竞争瓶颈:同质化严重,新玩家加剧内卷
- 产品趋同无差异:激光雷达导航、AI避障、基站自清洁已成行业标配,参数差距微乎其微,消费者难感知体验差异,导致“功能内卷”;技术人员流动频繁进一步加剧同质化。
- 跨界玩家冲击市场:大疆等新势力凭借技术迁移(无人机视觉避障)入场,2025年三季度跻身中国线上出货量第六,倒逼传统品牌加速创新;同时海外市场虽为增长点,但国际巨头调整策略反击,中国品牌需应对双重竞争。
这些瓶颈本质上指向一个核心矛盾:行业从“功能普及”向“体验升级”转型期,技术创新速度跟不上用户对“真·无人化清洁”的需求,而盈利模式又难以支撑持续的高投入,最终陷入“创新难→体验差→价格战→利润降”的循环。










