












7
5
我们需要多重赔付的产品吗?
2017-12-07 23:07:05
14点赞
98收藏
39评论
我是花米米,香港友X保险代理人,杭州妹子在香港读书留港。从业三年不到,客户数量比较大,所以也遇到很多实际投保的经验可以跟大家分享。 希望你们看到我的文章,多一些实际经验之类的干货,少一些人云亦云的通话。

这次的文章主题还是重疾险,因为我发现写了很多篇文章下来,依然是关注重疾产品的人最多了。也有很多人说过这样话:“如果你的一生只有一份保险的话,这份保险一定是重大疾病险”。 虽然有点小夸张,但说的也是硬道理,因为一份重疾险,可以保障意外、重病、死亡三个情况。所以大部分人,考虑家庭保障的第一选择就是重大疾病险。而香港保险中的重疾险,因为会有累计的分红,所以同时也可以当做是一份养老储蓄。绝对是年轻家庭考虑家庭保障的第一个切入点。


上面这个链接,是我以前写的,关于香港保险中重大疾病险有什么优势?不同的家庭如何买?这次再细化一些,从一大堆特点不同,侧重不同的重大疾病险产品中,又如何选择?
说起来想写这篇文章很久了 ,因为大部分人一开始想要买保险,就会用百度去搜索一下保险产品推荐,然后看看大家的评价。网上最不少的就是各种产品介绍的宣传手册,光看几家大公司的产品就已经看花眼了。 保险公司就是抓住客户喜欢看起来很“多功能”的东西,
 好像一个产品功能越多越好,但真的是这样吗??
但其实抽丝剥茧下来,重大疾病险从功能上来说,也就分成两种,单次赔付的,以及多重赔付的。
单次赔付的很简单,就是一次赔付完所有的保额+分红,接着保单终止,你也不需要交保费了,但之后再生病,也就没的赔了。
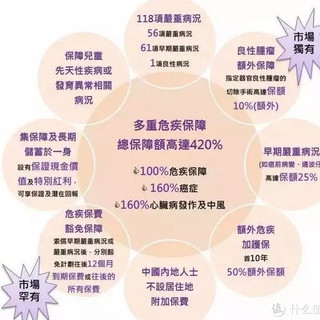
多重赔付的产品里面功能特征看起来“花头精”就多一些,有些侧重轻疾多次赔付,有些侧重严重疾病,有些侧重癌症,有些侧重中风和心脏病,每家公司都不同。当我刚加入保险行业的时候,香港的各大保险公司还是在单词赔付重疾险产品的比拼中,而到了2017年, 整个市场开始不断在重疾产品的多次赔付功能上“创新”。比如随便看几个大公司的多次赔付重疾产品:

产品A:癌症三次赔付,心脏病两次赔付,其他疾病共四次赔付。加上先天性疾病、良性疾病、糖尿病的全面保障。

产品B:可在首次重疾赔付后,额外提供两次的癌症赔偿,以及额外的两次心脏病或中风赔偿,每次为原保额的100%

产品C:就心臟病或中風提供兩次賠償的危疾保障計劃。

产品D:可在首次重疾赔付后,额外提供两次的癌症赔付,以及其余4个疾病分组重疾各一次,每次为原保额的100%

产品F:癌症三次赔付,心脏中风两次,其他赔付一次

这些产品是不是看起来还都差不太多?~ 看的人选择困难症发作!
其实多次赔付的产品顺应了很多人“一次买到位”的想法,而且好像花一份的钱,可以做两倍的事, 比较超值一点。多次赔付肯定会比一次赔付的保费贵,贵点就贵点,可以赔付多7次,但是保费又不是贵7倍,大部分人还是愿意买这个账的。于是保险公司就开发了这种比单次赔付要贵上30%-50%的多次赔付产品,如果这类看起来功能很多的产品能大卖,对公司来说才是真的赚。
 仔细看下去就会发现,绝大多数多重赔付的产品,都对二次、三次理赔,有很大的限制,最常见的就是:
1、第二次理赔的部位,必须是新的部位。
2、重疾分组分类理赔
3、5年及以上的等候期(两次赔付之间间隔的时间
下面一个个解释这些个限制,对这张多次赔付的保单赔付,会有什么影响 :
首先,重疾的多次赔偿,必须要属于不同的器官组别。一般的重疾都分为以下几个组别:
· 癌症
· 心脏有关疾病
· 神经系统有关疾病
· 器官衰竭有关疾病
· 其他
那么如何进行多次赔付呢? 

从上面那个图片可以看出,除了癌症可以多次赔偿以外,其余各组的重疾,每一组仅限赔偿一次。举个很极端的例子,如果一个人在得了一次癌症之后,又得了心脏病, 可以再赔一次,如果心脏病复发,就不能赔付了,再癌症+心脏病之后,又得了肾衰竭,可以再赔付一次,以此类推。我们可以想象,如果一个人想要获得多次的重疾赔付,是需要经历多大的痛苦和磨难:患了癌症,再患心脏病,肺功能衰竭、断肢、中风……


其次,关于癌症赔付的等后期,以及癌症赔付部位的限定。通俗地解释一下,就是:
· 两次索赔癌症之间必须间隔五年以上
· 索赔的癌症必须属于不同的器官(因此复发或者一直未治愈并不包括在内)
· 因癌症而索赔第二次时,必须是由之前完全治愈的患癌器官复发扩散而引起的
大家可能并不理解这个「五年癌症等候期」有多难赔到,引用百度上的一段资料:
五年生存率系指某种肿瘤经过各种综合治疗后,生存五年以上的比例。用五年生存率表达有其一定的科学性。某种肿瘤经过治疗后,有一部分可能出现转移和复发,其中的一部分人可能因肿瘤进入晚期而去世。转移和复发大多发生在根治术后三年之内,约占80%;少部分发生在根治后五年之内,约占10%。所以,各种肿瘤根治术后五年内不复发,再次复发的机会就很少了,故常用五年生存率表示各种癌症的疗效。
第二次患癌症的器官必须是另外一个完全不同的器官,并且是由之前完全治愈的患癌器官复发扩散引起的,这一点难度已经很大了,加上5年的等后期。第二次赔付的实际发生率有多少,大家可以自行想象了!
在2016年年初的时候,部分产品开始优化了“癌症多重赔付”的定义,将原先的“癌症需痊愈且间隔五年以上才可赔付”,修改为“第一次癌症确诊日起三年,无论是癌症持续、扩散、复发皆可赔付”,而且如果第一次所患的重大疾病不是癌症,之后不幸患上癌症,仍然可以赔付第二次和第三次。针对癌症的多重赔付产品,实用性增加了很多~
大家最喜欢的总结分来啦:
衡量多次重疾赔付的重疾保险产品值不值得买,其实不是看到底有多少功能,这个比那个多一种功能,就更好,不是这样的。而是看多次赔付的疾病复发概率,值得你付出的多少钱?
比如,每年多花2000 ,买10%的概率是值得的,但每年多5000买2%的概率是不值得的。
 比如一个30岁男子,拿着2万块保费在手,挑选一个重疾产品,买单次赔付的产品,可以买到16万美金保额,买针对癌症三次赔付的,可以买到15万美金保额,买7-9次赔付的产品可以买到9.8万美金保额。
这样看来,单次赔付的产品,保费相对比较便宜,有限的资金情况下,可以尽可能增大保额,加大杠杆。同样的投入,到了真的需要这笔钱救急的时候,一次性拿到赔付金的比较多。
7-9次赔付的产品,完全满足了备齐装备上路的心态,实在是风险意识很强。只是我自己并不会买,哈哈哈。。。如果我愿意多花30%-50%的成本去为了防止自己生那么多次大病没有钱看病,倒不如把重疾险保额提高30%-50%。因为看似多了50%就可以多6、7次赔付的机会,但是这个几率实在太小了, 在网上看到一个姐姐统计的数据:“人一生患重大疾病的概率是72%,其中癌症占75.2%,如果你有幸挺过了,一年内第二次癌症复发率为8.03%,第三次为2.01%。理赔率上,第二次概率为2.03%,第三次为0.01%,除癌症外,其余重疾第三次理赔率极低,可忽略不计。”所以针对癌症三次赔付的产品,还是值得推荐的。因为癌症是容易复发或者转移的,复发的几率比其他类型的重大疾病高很多。
记住 ,保险公司不会做亏本的生意。不要以为自己能占多大的便宜,都是精算算好了的。如果你就是有钱,任性,那还犹豫什么,多重保障的来十份!







校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案