




















5
4
月饼卖不动,不是不花钱了
2026-09-28 18:08:13
0点赞
0收藏
0评论
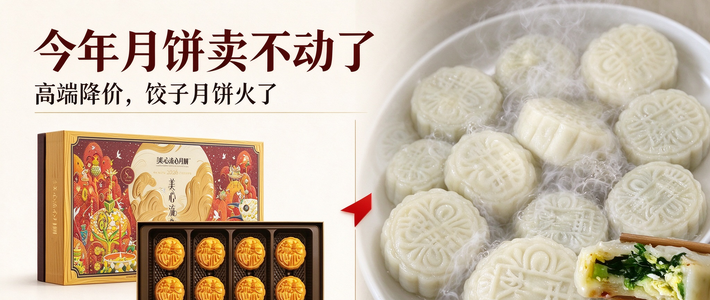
中秋还没到,"月饼卖不动"先冲上了热搜第一。
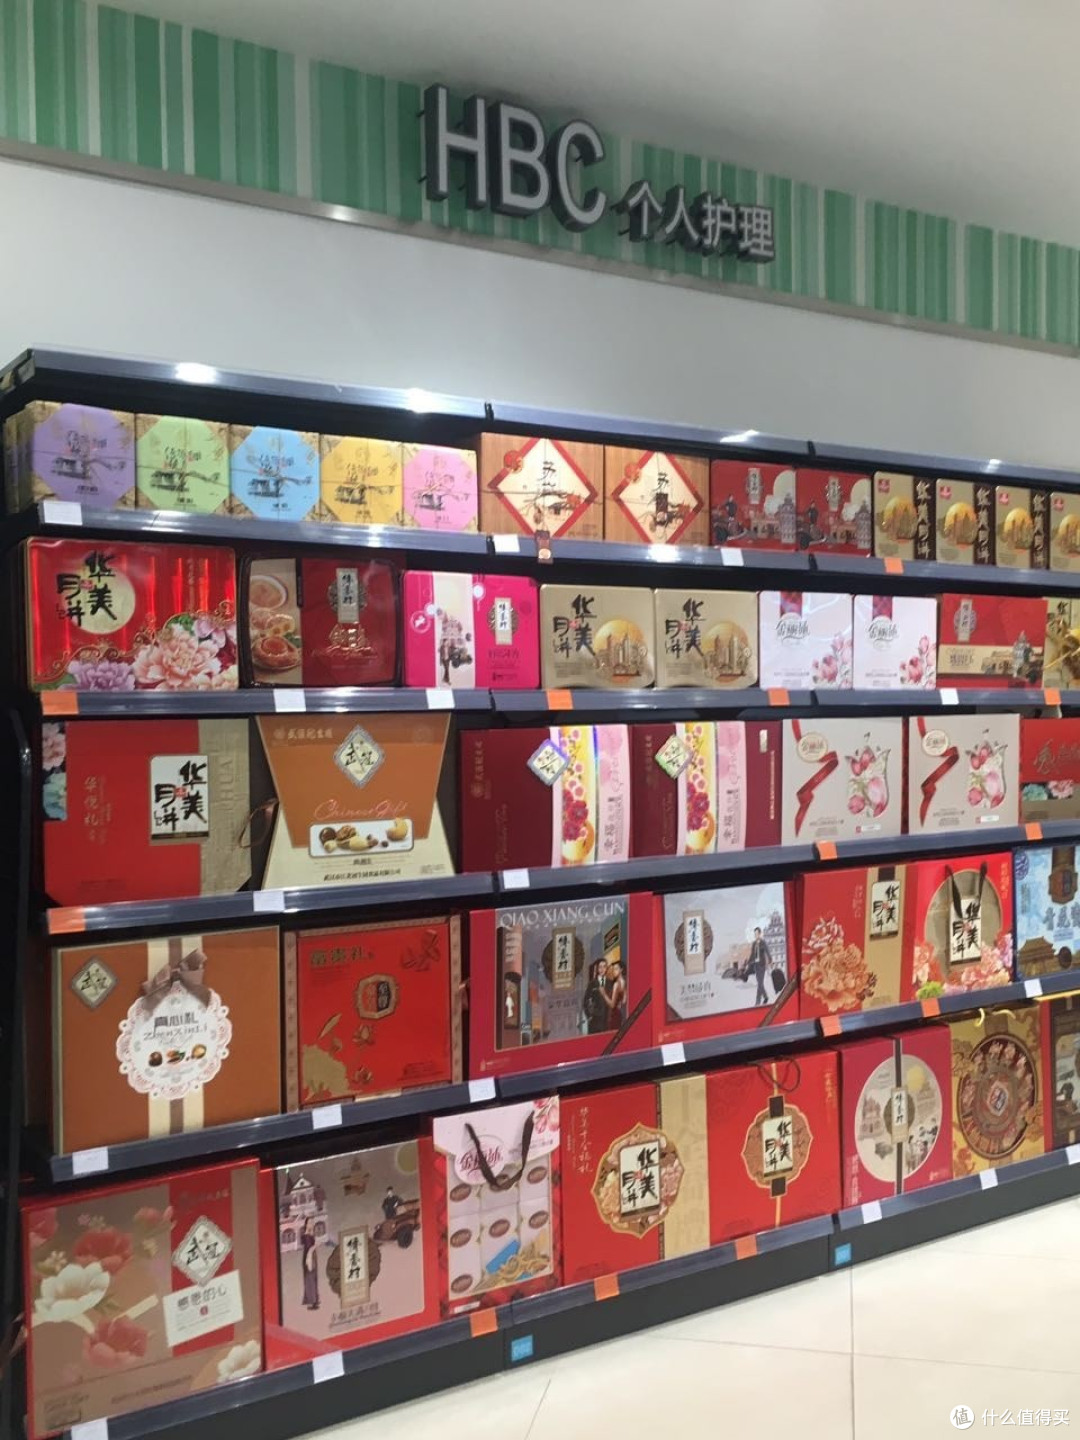
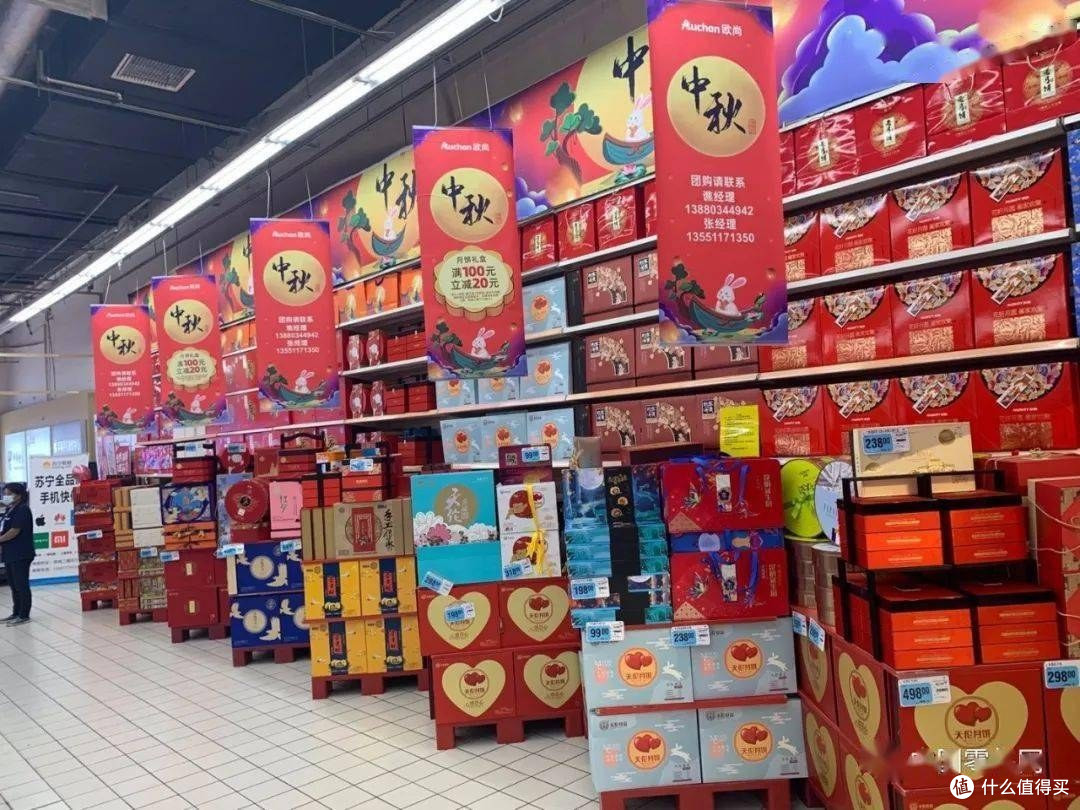
数据看着确实刺眼:主要线下门店月饼礼盒销量同比下滑 49.04%;500 元以上礼盒在常规渠道的占比跌到 2% 以内;千元以上高端礼盒销量同比下滑约 76%,近乎出清。有批发商说,亏本也要打折卖。
但如果只看这些,会得出一个错误结论。同一时间还有另一组数字:2026 年月饼销售规模约 290 亿元,同比还微增了 2.7%。
礼盒崩了,月饼没崩。这是最值得说清楚的一件事。
一、崩掉的到底是什么
崩掉的是"礼赠属性"。
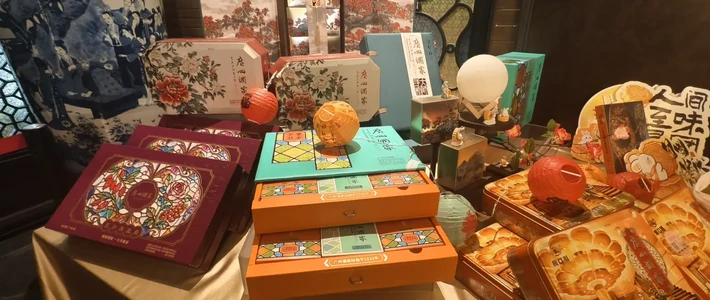
过去很长时间里,月饼行业的溢价不是来自味道,而是来自包装、团购和节日社交。消费者买的是体面,企业卖的是人情往来的道具,于是竞争重点变成了包装设计、渠道团购和谁的盒子更硬。
这套逻辑现在失效了。数据上最直观的一个拐点:今年"自己日常食用"占比达到 50.4%,首次超过"送礼"的 42.5%。
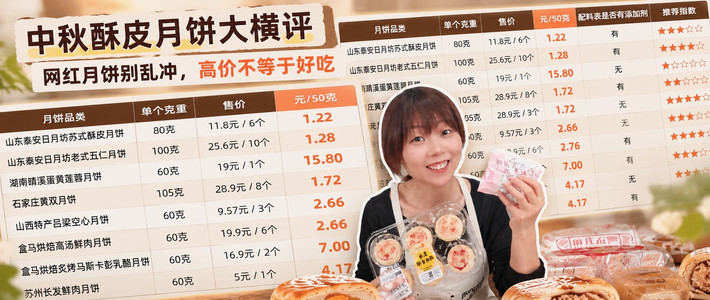
买月饼的第一理由从"送人"变成"自己吃",整条价值链条就翻转了。自己吃,就会看配料表、看热量、看甜度、看好不好吃——包装再精致,也不会让月饼变好吃。
顺带说一个真实到有点好笑的细节:网上流行起"低成本自制高端月饼礼盒"的攻略,17 元网购空礼盒,搭散装月饼,总成本不到 25 元。
当消费者开始自己组装礼盒,说明他们完全看懂了溢价的来源。
二、健康是最硬的推手
有个数据很能说明问题:一块 100 克的传统月饼热量约 400 大卡,接近三碗米饭,要慢跑 40 到 60 分钟才能消耗掉。
对着一份要把全麦面包都翻过来看配料表的人群,这个热量数字是劝退的。
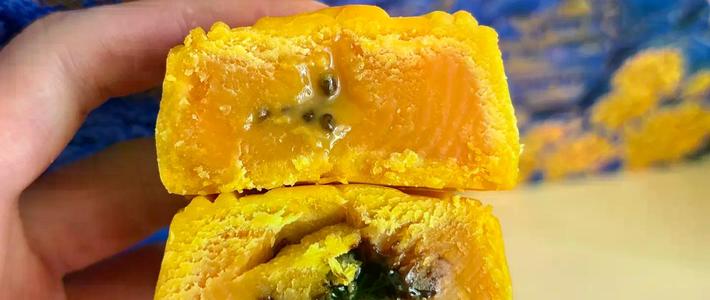
传统月饼的配料表前四位通常是小麦粉、白砂糖、麦芽糖浆、大豆油,坚果排在后面。高糖、高油、高热量的标签,和当下主流的饮食观念正面冲突。
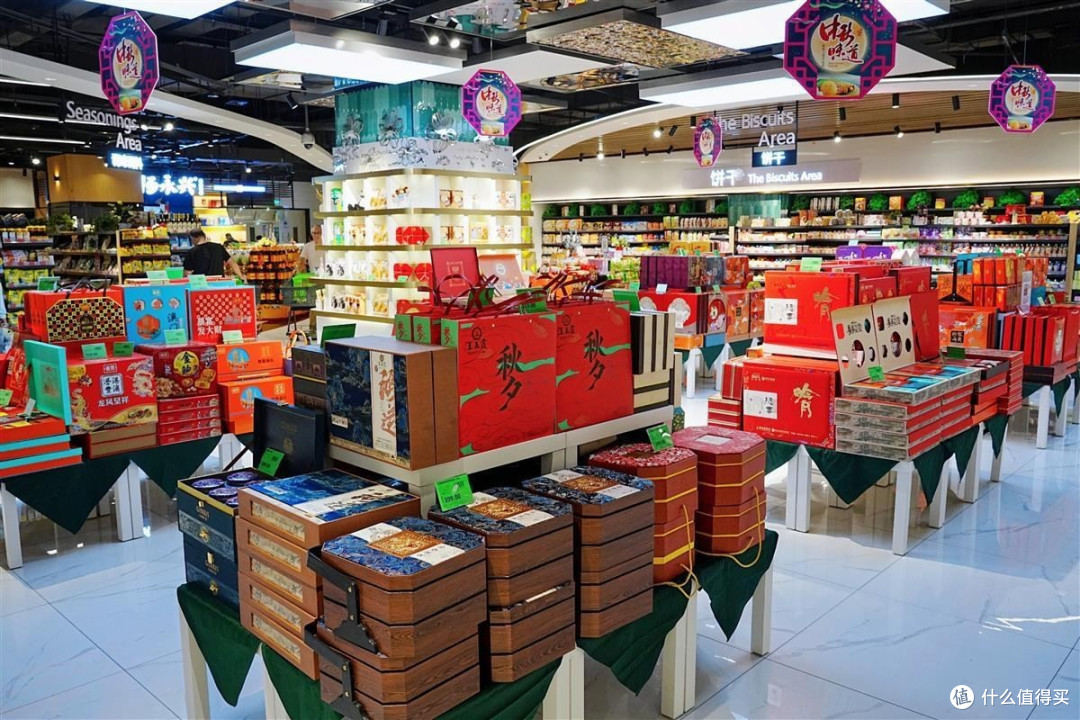
于是市场给出了回应:无糖月饼销量同比增长 42.3%,低糖增长 38.6%,低脂增长 25.7%;药食同源成为新风口,陈皮、茯苓、枸杞这些草本食材开始入馅;低糖月饼的站内搜索量同比涨了近 400%。
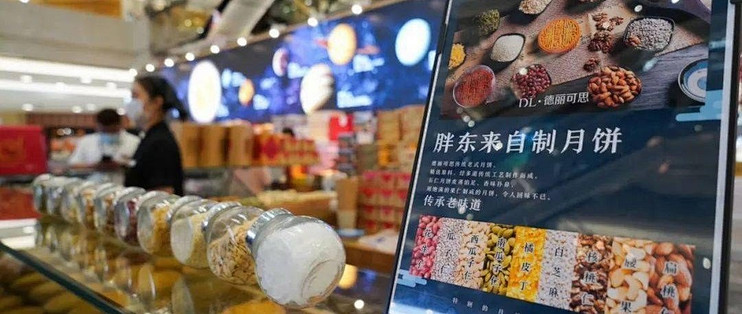
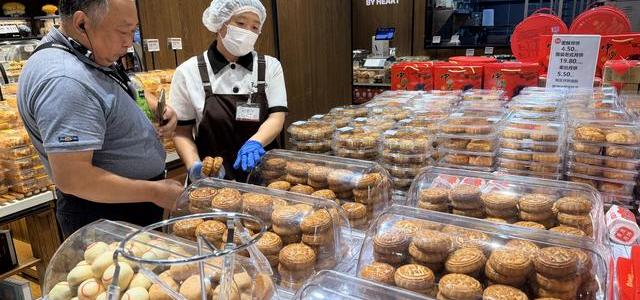
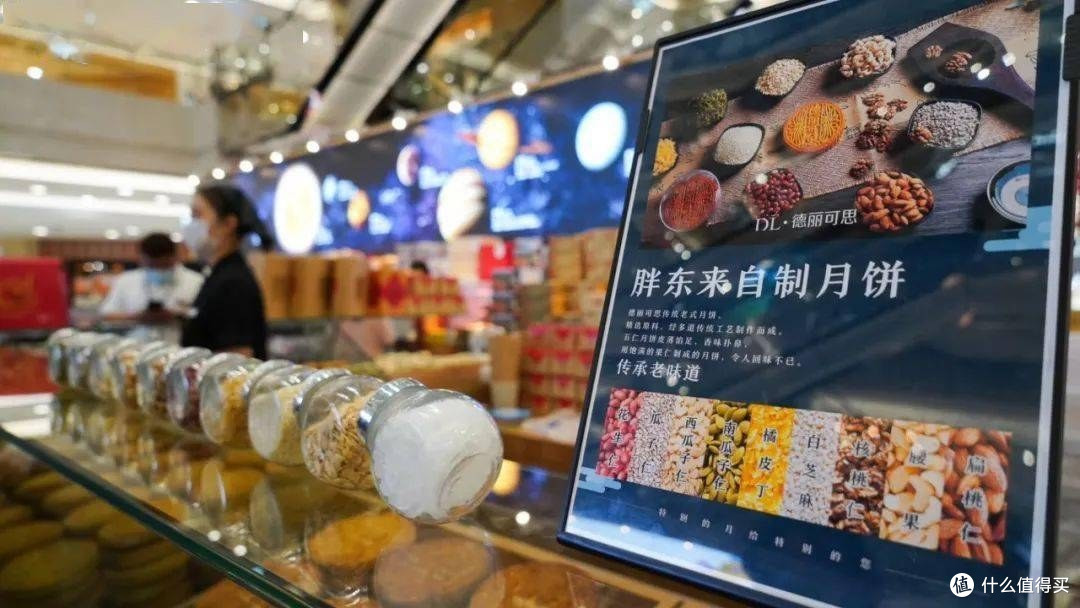
同时,几十元的散装、简装、小份月饼更受欢迎。胖东来的自营月饼甚至要抢——从 5.7 元一粒的散装到盒装都有,参照国标和欧盟标准设了内控标准。
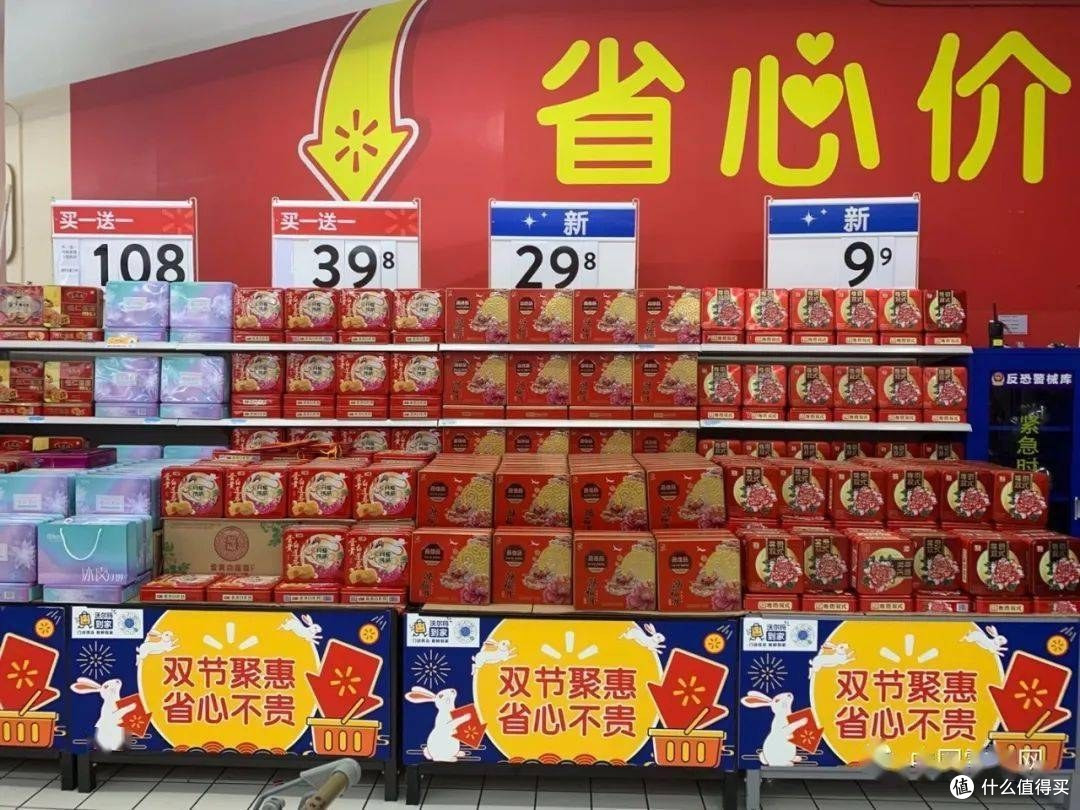
大家不是不吃月饼了,是不愿意为"看起来贵"付费了。
三、这算消费降级吗
如果把"不买千元礼盒"直接等同于消费降级,那是误读。
今年更值得注意的现象是消费的**用途转移**:从"买给别人看"转为"买给自己用",从"社交货币"回到"食品本身"。这不是预算消失,是预算换了去处。
同样的转向在其他品类上也在发生。中秋的月饼礼盒卖不动,现烤月饼和低糖产品的搜索在涨;高端酒水的送礼场景收缩,日常口粮酒的消费相对稳;国庆不出门的人变多,但错峰出行的机票在涨——9 月错峰机票比假期便宜三到四成,年轻人选择的是"不按套路旅行",不是不出门。
这些现象合起来,指向的其实是一个词:**务实**。
送礼这件事也在变。过去送的是包装和价格,现在更多是送适合对方的东西——分量小一点、口味新一点、配料干净一点。礼物的社交功能没消失,只是不再依赖价格标签来承载。
四、商家真正的难题
对厂商来说,最难的不是降价,而是**换了赛道**。
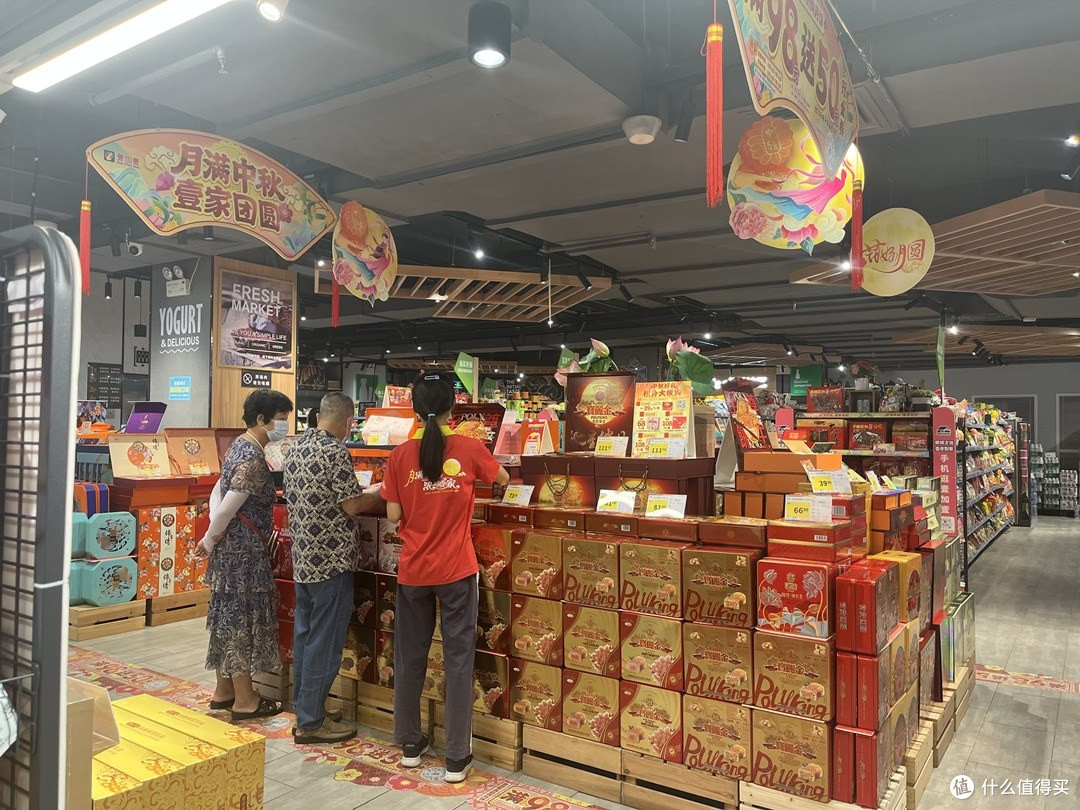
礼盒时代拼的是包装设计和渠道团购能力;现在要拼的是产品力——配方、口感、健康指标、上新速度,还有能不能做出让本地人认的地域风味。
这两套能力几乎不重叠。一个过去靠礼盒吃下大半利润的品牌,很难在一年内转成一家会做小份装和低糖配方的公司。所以会看到一种现象:头部高端礼盒在打折清库存,地方风味月饼、现烤月饼却排起长队。
不是月饼这个品类走到头了,是其中一类产品的商业模式走到头了。
评论区聊聊:今年中秋你买月饼了吗?是买来送人,还是买给自己吃?你觉得月饼该不该继续用礼盒卖高价?