手里有浦发信用卡的卡民,最近容易被三个数字搞混:浦发银行信用卡中心官方账号 9 月上旬的活动帖写着分期贴息至高 5000 元,标题原文就是"🍁金秋焕新季,分期贴息至高5000元!"。但它 7 月 28 日公告、9 月 10 日起生效的新版《上海浦东发展银行信用卡账单分期财政贴息条款与细则》写明:符合贴息条件的分期交易,贴息年化利率为 1%,且最高不超过账单分期办理时约定年化利率的 50%;同一持卡人在浦发全行(消费贷+账单分期合并计)的年度累计贴息上限是 3000 元。而你 APP 里那张分期方案标出的约定年化利率,很可能是 12% 上下。小红书微博
同样是"国补 1 个百分点",三个数字各有各的身份:营销说的顶格、细则定的上限、你自己的真实价格。窗口也在倒数,个人消费贷款财政贴息的实施期经 2026 年 1 月调整后为 2025 年 9 月 1 日至 2026 年 12 月 31 日,政策到期后将根据实施效果视情研究延长政策期限。信用卡账单分期则在年初首次被纳入财政贴息支持范围。8 月下旬财金〔2026〕71 号又把专项分期、消费分期、预借现金分期等全品类分期纳入,并把每人每年贴息上限最高提到 5000 元。距 12.31 还剩 63 天——今年这波大促,是窗口期里的最后一个大促;"视实施效果研究"八个字意味着,不能把"应该会续"当成预算。界面新闻微博界面新闻
第一本账:1 个百分点,到底有多少能落到你兜里
贴息不是代金券,是按本金计息的减免:以分期/贷款实际占用金额为基数,年化 1%,按占用时间折算。用新闻里反复使用的同一个算例:10000 元分 12 期,在银行分期利率折扣优惠的基础上,叠加"国补"再减免 1% 利率,用户可节省利息约 50 元。也就是说,月费率 0.6% 时 720 元的全年手续费,只被削掉不到一成——这就是"国补"的真实分量。微博
为什么 720 元手续费对应的是 12% 而不是 7.2% 的成本?社区有人把"12000 元分 12 期、月费率 0.6%"的账摊开算过,结论是真实年化 13.3%,因为本金逐月递减而手续费始终按最初本金收取。贴息作用在这个基数上只减 1 个百分点,不会把分期变成免息。小红书
细则里还有一句容易被忽略的话:贴息最高不超过办理时约定年化利率的 50%,如果你的分期被营销做到 1.99% 约定年化,贴息最多只能拿 0.995%。所以"这笔分期能补多少",答案不在活动海报里,在你办理时生成的那份分期条款里。这不是唱衰政策——浦发信用卡中心披露:截至 2026 年 6 月,其财政贴息投放规模已达 553 亿元、贴息金额突破 1 亿元。两个口径(投放存量与累计贴息)不完全可比,但量级感很清楚:折算下来平均每一百元分期实际发放的贴息不到 2 毛——国补是按你实际占用时间慢慢给的小额减免,不是一张整券。微博
至于 3000 还是 5000 的上限:按 1% 年化,拿满 3000 元需要全年约 30 万元符合条件的消费分期本金。普通人年底买个大件,贴息通常落在几十到几百元区间——上限是政策天花板,不是你账户里的余额。7 月细则公告写 3000、9 月活动帖喊"至高 5000",两个版本数字不一致,办理前以 APP 内你自己的贴息条款页展示为准。
第二本账:你想分的这笔期,未必先轮到你
财政贴息只认三件事:个人消费类账单分期、主卡持卡人、2026 年 1 月 1 日至 12 月 31 日期间办理并正常还款;细则生效日(9 月 10 日)之前已申请的分期,仍适用原细则。双 11 在 11 月出账后办理分期,仍完整落在窗口内。微博
但社区近两周的集中吐槽说明另一件事:你的分期可能不是你自己办的——有卡民发帖称被营销办卡后"不给免费取消分期,提前结清要收本金的 3% 违约金"。所以吃国补前,先做三步体检:小红书
打开浦发 APP 查自动分期/账单分期预约是否被默认打开;
查当前分期计划的约定年化利率(决定贴息基数和 50% 封顶);
看分期页有没有贴息签约/开通入口——细则的表述是"可按规定申请财政贴息",银行自营渠道可能要签贴息协议;而微信渠道的口径是,对符合贴息条件的分期订单,银行自动调整分期手续费或将贴息返还至账户,用户无需额外申请操作。到 4 月初,支付宝「我的信用卡」也接入了 11 家银行的账单分期贴息,浦发在名单之内。微博微博
先清掉不想要的分期,再谈贴息省的钱——贴息削的是利息,不会把你本来不需要的负债变没。
第三本账:贷款侧(浦闪贷们)的坎在"消费认得出来"
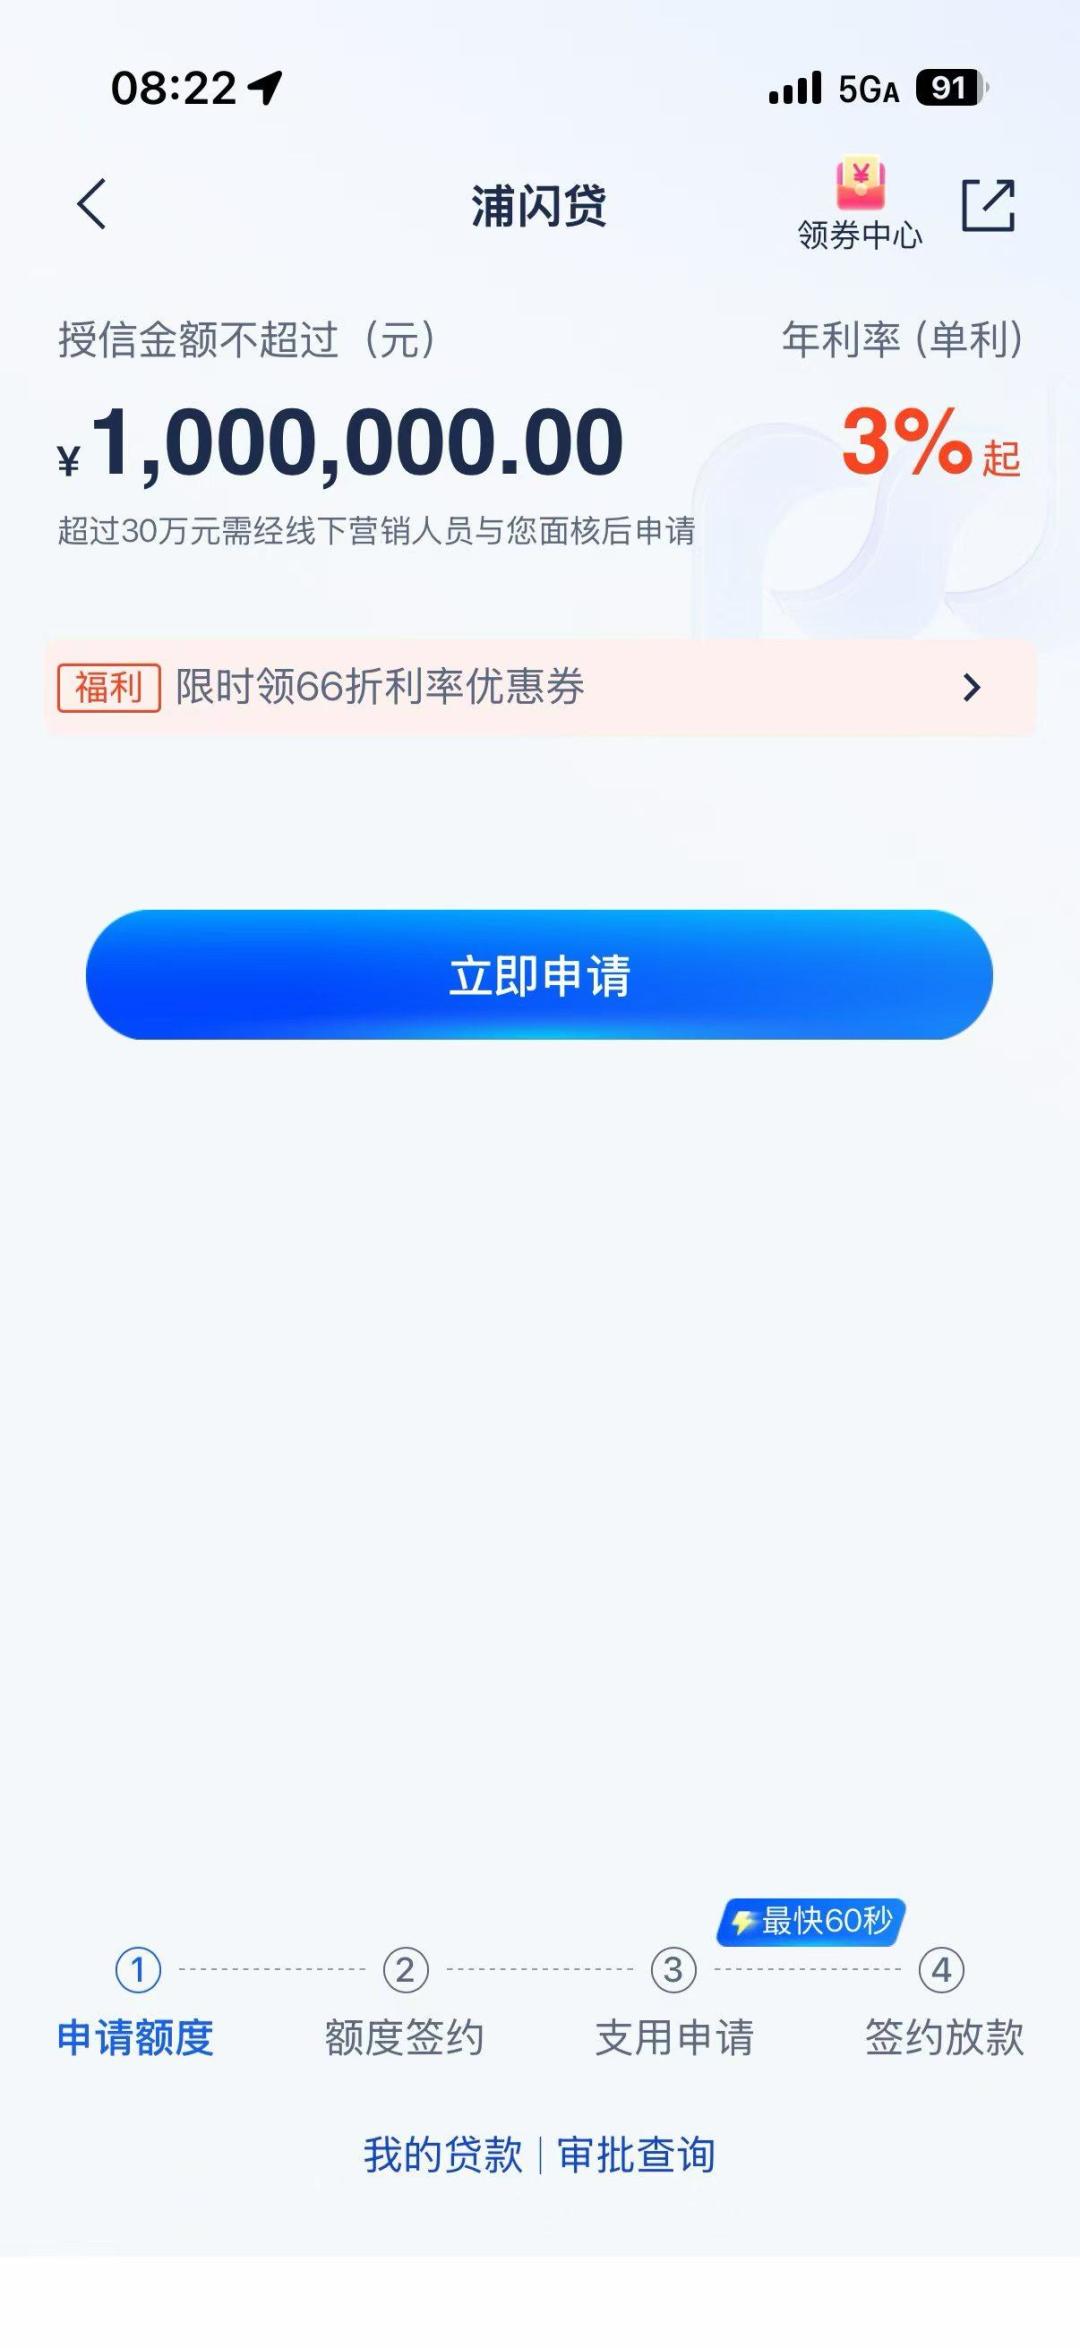
浦闪贷同样在财政贴息范围内,但社区反馈里踩坑的不在利率、在资金路径:贴息政策落地初期就有卡民发帖称,浦闪贷放款进入点贷专户而非活期账户,取出后再消费无法被识别为商户消费,就享受不到贴息。8 月政策升级后,浦发的贴息口径已从账单分期延伸至汽车分期、家装分期、消费分期付、现金分期等全品类;9 月还有公开消息称浦发与百联集团围绕商业引流、消费场景创新等维度展开合作,客户在百联旗下商业中心消费时,可用浦发消费贷产品完成支付并享受贴息。场景越铺越多,越要盯紧你自己那笔的"识别规则":社区流传的浦发 APP 浦闪贷申请页截图显示,贷款年化以"3% 起"的口径展示——你自己页面上显示的那个数字,才是贴息作用的真实基数,比任何攻略帖都准。小红书微博
另一个官方亲自划的线:浦发宁波分行在落地消费贷贴息业务的公告里明确,办理贴息业务不收取任何费用,浦发也未委托任何第三方开展贴息工作。年尾贴息额度冲刺阶段,"帮你申请国补、抽成手续费"的中介话术正是吃这条政策的信息差——凡是收钱代办"贴息"的,直接按骗子处理。界面新闻
第四本账:哪些决定真的值得让国补参与
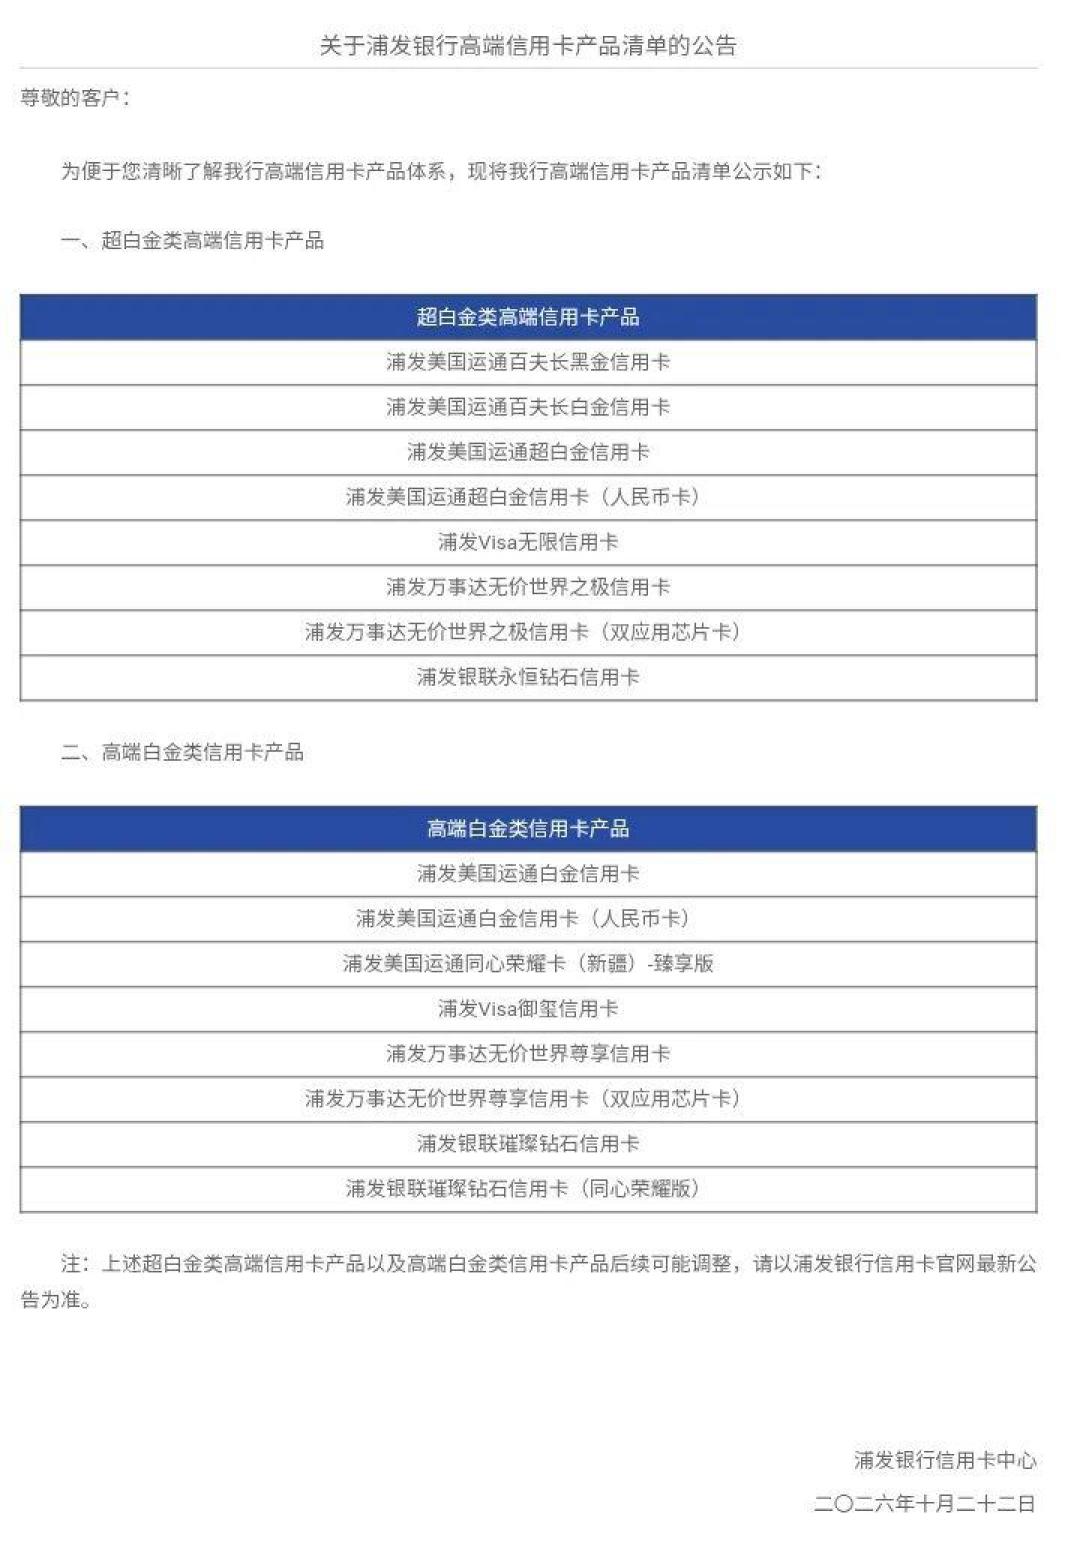
先分清产品范围:浦发信用卡中心今年 10 月公示了高端卡产品清单,产品涵盖无限卡、黑金卡、钻石卡、世界之极卡等。但贴息不按卡的档次发——无论你手里是哪一档卡,只要办理的是符合条件的个人消费类账单分期,规则完全一致:年化 1%、约定利率 50% 封顶、年内正常还款。知乎
值得:这季度本来就要分期(装修、3C 大件、车牌拍牌、学费类账单),条款页年化 4%—12%——1 个百分点是真金白银的减免,且窗口就在眼前。
不值得:商家有免息分期(0 手续费)你却去选"有贴息"的收费分期——免息永远大于贴息,两个不在一个量级;为了"薅贴息"而多开一笔本来不需要的分期——用 720 元成本去换 50 元补贴,是数学倒挂;以及把"年底买齐"当成囤货理由赌明年续期——政策续不续,取决于财政部们的公告,不取决于你想不想买。
办理前 30 秒动作清单:① 截图本次分期的约定年化利率;② 确认页面是否显示"已享贴息/贴息后金额";③ 开自动还款(细则要求正常还款,逾期不光贴息泡汤,还上征信);④ 贷款类产品的大额消费留好凭证,防事后追偿核查。
年后看这两个信号
一是浦发会不会把账单分期的贴息细则再改一版(3000/5000 口径二选一,以 APP 条款页为准);二是 12 月 31 日之后财金部门是否公告延长——过去几轮调整(2025 年 8 月部署、2026 年 1 月延长并扩容、8 月全品类分期纳入)都有正式通知,下一次无论延续还是到期,也应该以通知为准。
国补值得用,但它值得的是"本来就要花"的那部分。把四本账算完再点"确认分期",才是替自己省钱,不是替海报冲业绩。