这两年最容易被低估的一句吐槽,是"我这张建行卡,出了国门怎么就不好使"。
最近两个月翻小红书、知乎、微博上的建行卡帖,吵得最凶的不是积分,也不是年费,而是两拨截然相反的经验:一边是10月15日那条1561赞、1182收藏的视频帖,标题质问的就是同样是Visa卡、为什么你的不能订阅AI。另一边是9月那条欧洲刷拒帖,发帖人下狠话:这张卡就算被偷了,贼都刷不出来钱,当然,我自己也刷不出来。再往下翻,有人说"我的建行卡很好用啊,你是不是开了境外交易锁",也有人连吃两次亏后写下"什么都不敢买,只带了800欧现金"。小红书小红书
两拨人说的都对——因为"我有一张建行Visa"根本不是一张卡,是四五个完全不同的物种。踩坑也几乎从来不是玄学的"国产卡国外不受待见",而是卡在四道门上。先按这四道门查一遍自己,再决定要不要销卡换行。
第一道门:卡面上的标志,不等于通道能力
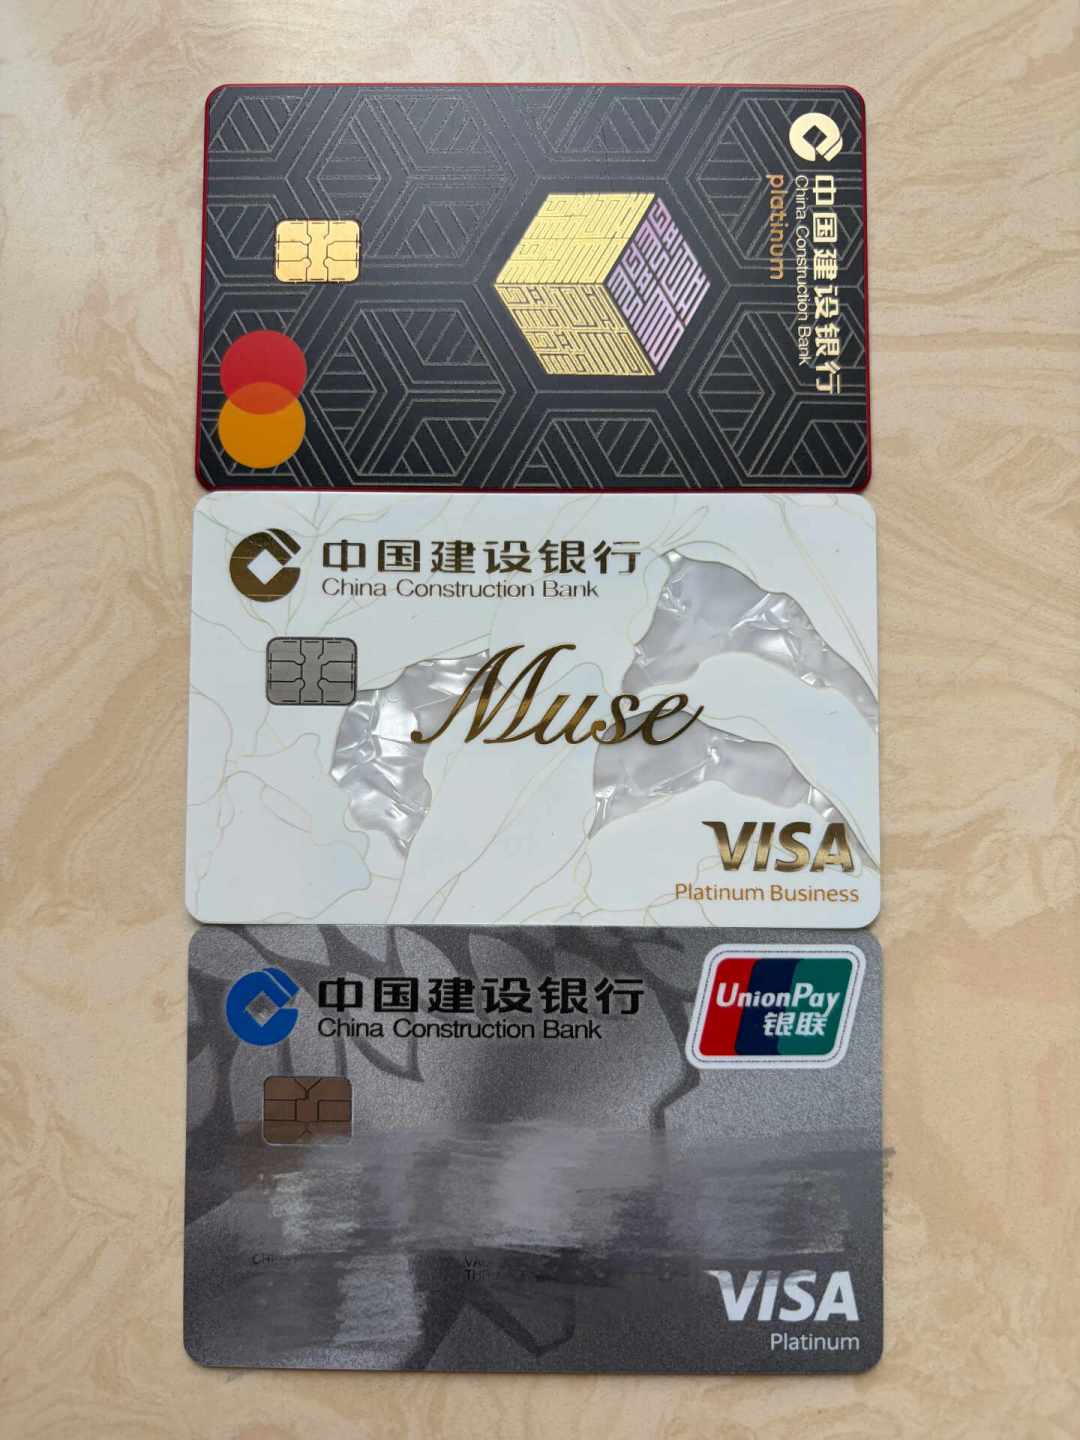
欧洲刷拒那篇帖子的评论区里,被顶起来的诊断说得很直白:这张其实就是银联卡,那个visa的标实际上并不执行Visa组织的标准。发帖的是建行Visa+银联双标卡,在西班牙、葡萄牙的POS上基本刷不出来;跟帖里多名用户印证,老的双标卡只有磁条,而"欧洲很久没有磁条卡了",有人的双标卡换成芯片后依然"刷不出Visa通道,只能走银联"。但同一篇里"这是我仅有的一张Visa,出去都正常使用"的经验也是真的——单标Visa芯片卡,和双标卡上那个Visa标,是两种东西。小红书
自查方法很朴素:看卡面是银联+外卡组织两个标志(双标)还是只有一个(单标)。去欧美,双标老卡行前就该换单标芯片卡;只去东南亚、港澳,优先走银联通道即可。有卡友8月实测发笔记,建行卡能直接刷开新加坡地铁闸机,点名的是万事达优享白金、Muse鎏金、全球支付VISA白金这几类单标新卡——同一个"建行"logo下面,卡种待遇是两个世界。另外有卡友5月实测报告:建行全球支付双标卡换了新芯片之后,VISA侧也能绑Apple Pay了——但这以"芯片+被支持的卡种"为前提,不是所有双标都升级得到。小红书
第二道门:境外刷得出,不代表AI订阅订得上
ChatGPT Plus、Claude这类按月扣款,考的是"境外线上+循环扣款"这条通道,跟线下能不能碰一刷是两套风控。知乎10月25日的提问就是这个死法:卡确实加进了GooglePay钱包,但支付的时候一直不成功,不知道问题出在哪一环。该问题下被赞同的思路很实操:先记下报错原文和时间,再打95533问两件事——这笔授权请求到没到银行?拒绝码是什么?到了银行被拒,才轮到查卡本身:卡种支不支持境外线上、这个商户类别、周期性扣款;请求根本没到银行,问题多半在钱包侧(账单地址、卡组织验证环节)。社区里反复被验证的顺序是:建行APP里把"境外线上""无卡支付"类开关查一遍打开 → 钱包账单地址与卡保持一致 → 别反复重试硬怼(多次失败只会加深风控标记)。知乎
一条硬边界放在这里:不要为了订阅去买中介手里的第三方"虚拟卡"。知乎相关讨论里老玩家的共识是"这类充值卡做好随时被跑路的准备",此前流传多年的野卡类平台已经停摆。本金风险+合规风险双敞口,换不来一张能用的卡。还有一条容易被忽略的通道信息:10月20日万事达卡宣布新增交行、邮储、兴业三家后,支持Apple Pay跨境支付的中国大陆银行达到10家,六大国有行里工行和建行仍然不在名单上。同样叫"绑Apple Pay",建行卡在境外钱包这条通道上就是比部分同业晚一拍,这不是玄学,是发卡行进度条的问题。知乎
第三道门:风控系统分不清"你"和"小偷"
9月底有用户境外首刷就被建行短信告知异常消费、临时冻卡,人在境外打客服打了几个小时没解决;去找在线客服,对方也只肯提供咨询,让拨95533按语音提示选信用卡业务。境外第一笔大额、当地时间的深夜、从没出现过的国家——风控看到的就是盗刷的标准画像,它宁可错冻。小红书
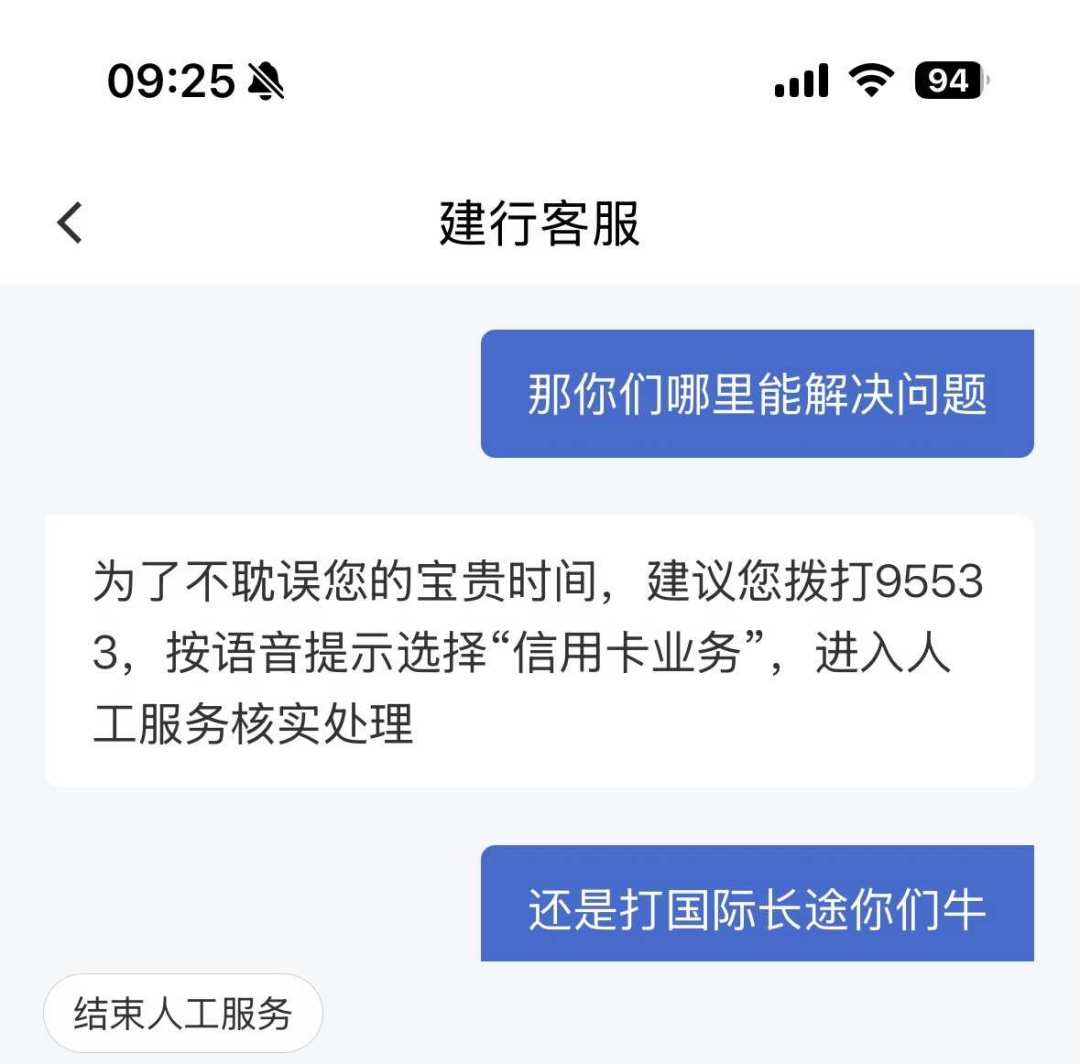
行前三件事:在APP做境外用卡报备或打客服备案;把境外无卡、磁条、限额这几类开关按"默认关、按需开"配好;备份卡选另一家银行或银联+Visa两条通道,而不是同一家建行再办一张。盗刷案例的教训也写得很直白:有用户的卡在维也纳被盗刷,电话止付得到的答复是已经支付无法止付,只能联系商家退款。线上小金额无验证交易的拒绝权其实在商户手里,所以锁要先上,人到了当地再按场景开。小红书
第四道门:三笔被静默拿走的钱——货转费、DCC、返现细则
第一笔钱:货币转换费。8月那条帖子的经历是境外刷完一路没有任何手续费提醒,回国查账单才发现被默默收了一串手续费,合计一百多。知乎3月那篇科普则把结构说透了:银行口径的1.5%通常是一口价,卡组织的成本已经含在里面;而有的卡种免收,问题不是"这家银行收多少",是你手上卡种的资费表写的什么。不同卡种确实差着一截,柜面报的数和账单扣的数也要对一遍。小红书知乎
第二笔钱:DCC。刷卡机问你"人民币还是当地货币",选人民币看着安心,汇率往往实际最差,社区实操共识是选当地货币,让卡组织的汇率去转换。知乎
第三笔最隐蔽:返现细则。今年建行境外返现活动不少,玩卡党整理的国庆攻略里大额消费走建行超6000返8%。6月底也有用户晒出万事达回赠了500。留学缴费那一档交36,666可以返2,000,但到账是按账单金额排行的,10月5日抢的就是这个名额。银联借记卡绑手机Pay境外首笔返30,入口在云闪付"优计划"里,还要手动选目的地。返现到账的体感是这样的分笔入账通知,别只盯着宣传页上的那个总比例。小红书小红书小红书
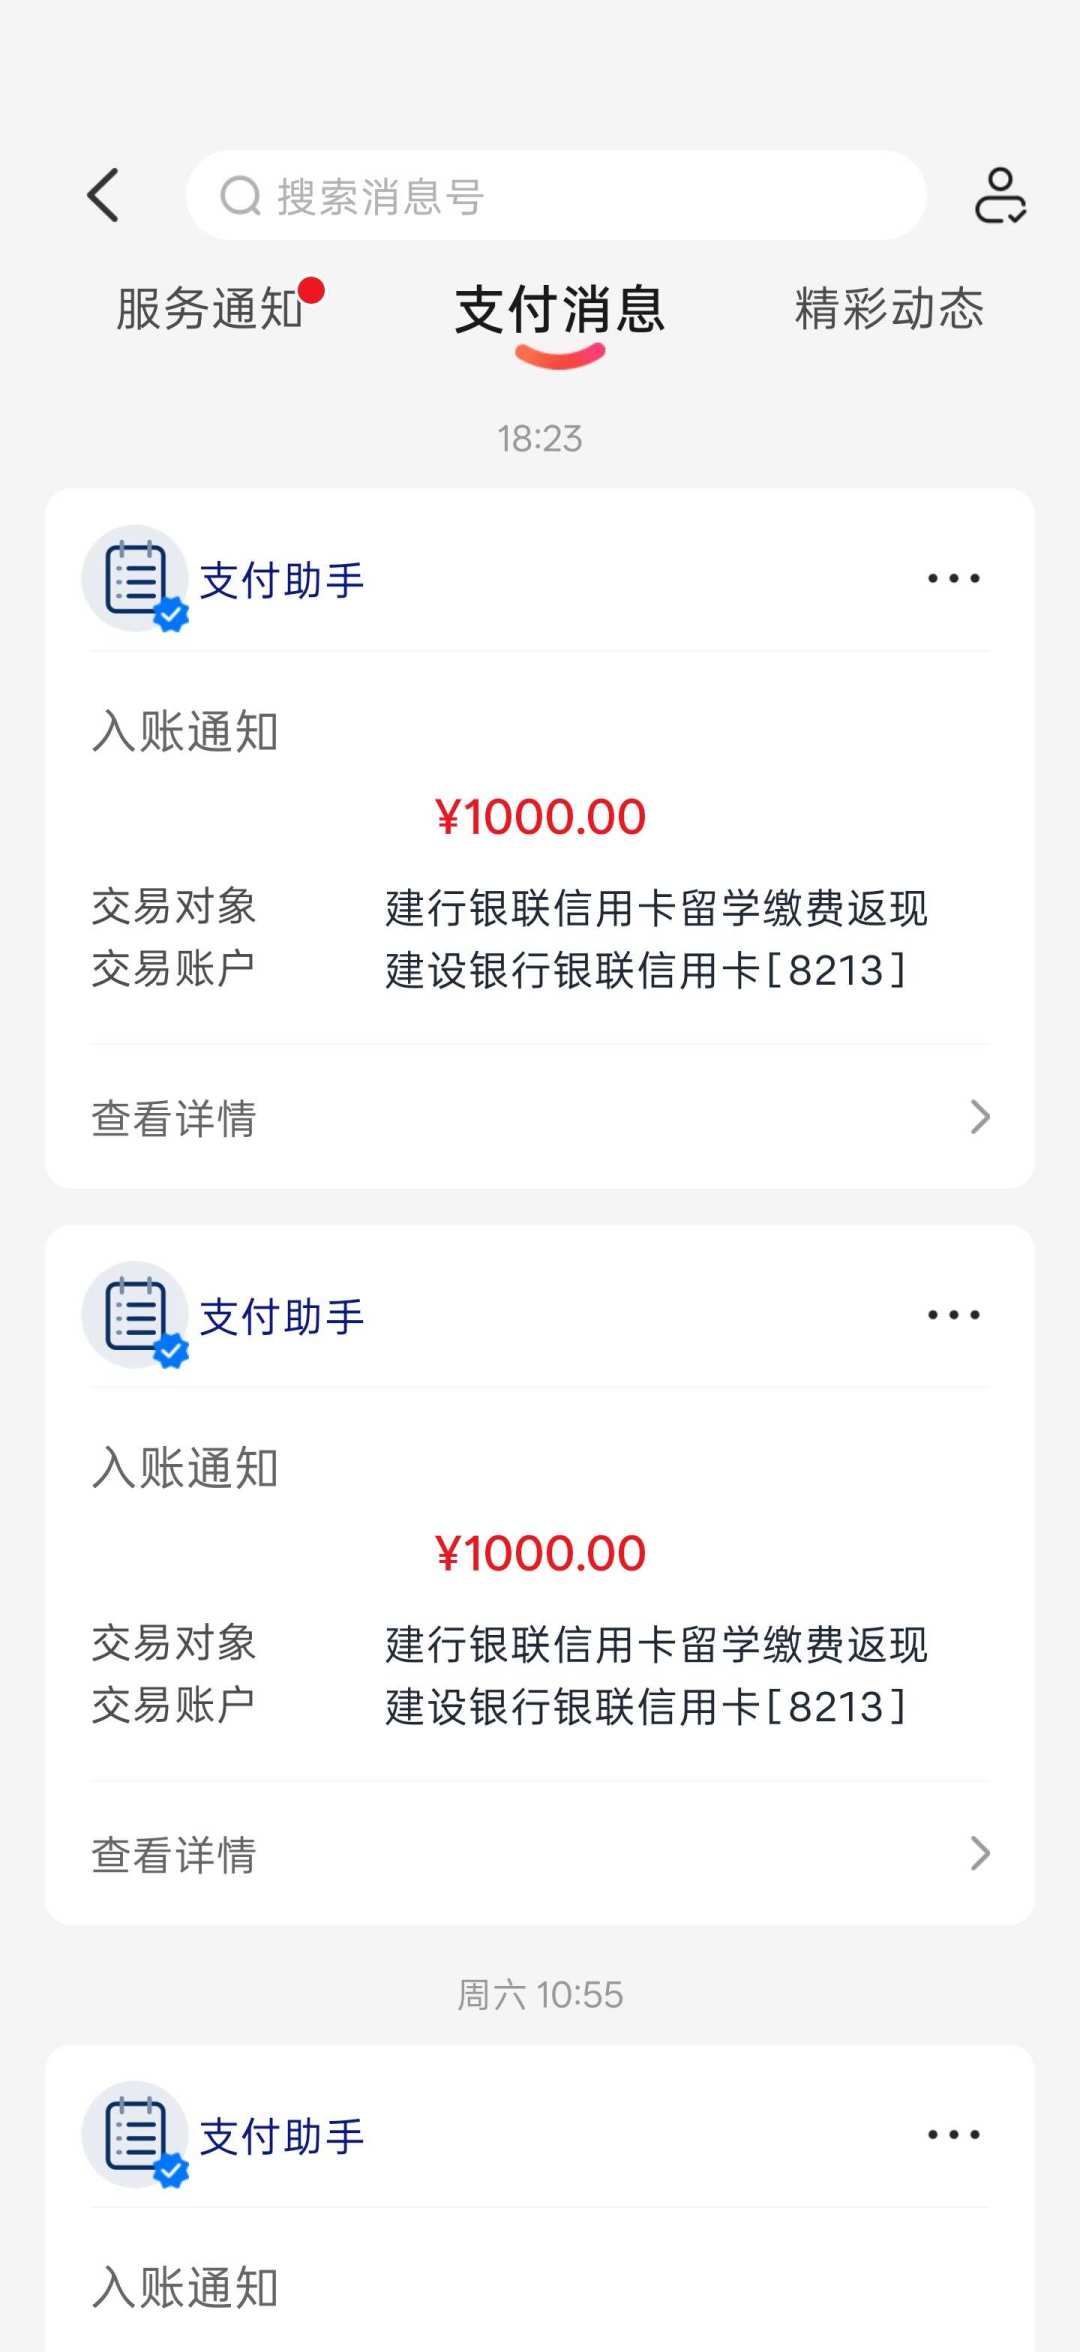
但10月27日刚发的避雷帖揭了另一面:Muse卡自带的1%返现,客服答复说是有名额限制,月底再刷时名额早就没了。8%那档则要APP提前报名、每月清算、60天左右才到账,同样有名额和金额限制;加上留学卡5%餐饮返现在APP里"只公示了商家代号,根本不知道对应什么商户"。规则变化快,一切以建行APP活动页实时为准,别按一张攻略截图刷卡。小红书
四类人,四句话
只想订AI:手上有芯片单标Visa/万事达(全球支付、优享这类)+ 开境外线上 + 走Google/Apple Pay钱包,失败找95533要拒绝码。第三方虚拟卡不要碰。
去东南亚/港澳:银联通道+支付宝/微信优先——10月29日新加坡帖的实测是建行Muse单标卡国际结算有延迟、汇率一般,微信支付反而有汇率折扣。一张建行单标卡拍卡备用,现金兜底。小红书
去欧洲:先确认卡面不是磁条双标,是的话行前换卡。这条是那个上百条评论的欧洲刷拒帖里最贵的共识。
想"要不要换掉建行":你真正要对比的是资费表、芯片形态、钱包支持、活动窗口四个变量,不是银行logo。同一张建行卡,有人被扣1.5%、有人拿8%返现——差的从来不是那个标志。7月卡圈那篇五大行境外优惠盘点给建行的定位很扎眼:T2档,没啥大活动、偶尔用用,同时承认Visa卡1%返现、可绑ApplePay是主要用处。这是玩卡人的主观口径,未必公允,但它反过来印证了一件事:境外用卡的天花板取决于卡种和活动窗口,而不是银行名字本身。知乎
下一步值得盯的窗口很明确:元旦春节出境刷卡季快到了,银行境外返现活动通常在年末集中换季。出发前先花五分钟翻一遍建行APP的"卡片管理/锁"页面和活动页,把四道门逐一确认——等POS拒了再查,代价就是那800欧现金式的旅程。