









8
7
平安「盈满金生尊」增额终身寿险,收益怎么样?
2023-01-30 15:56:31
0点赞
0收藏
0评论
自从去年底高收益增额寿集体下架后,2023年的增额寿盘点,可真是大洗盘。
好的产品已寥寥无几。
前几天,朋友去银行存款,又被推荐一款大公司增额终身寿——平安盈满金生(尊享版)。
拿计划书来问我这款产品怎么样,值不值得买?毕竟把钱存银行,利率实在是有点低。
那我们今天就来具体看看,盈满金生尊享版保障如何,具体收益怎么样。
一、
产品介绍

盈满金生(尊享版)缴费方式有4种,最长可分10年,
需要用钱的时,可以通过减保(20%限制)、退保或保单贷款等方式取用。
这款产品还可以选择月交,门槛不算太高,但是它不支持加保,整体产品功能上不够灵活。
公司品牌我也不做过多解说了,国内TOP2的保险公司,应该众所周知。
但无论公司再好,我们选择增额寿产品主要还是看保险利益(现金价值),也就是增额终身寿险的账户金额。
二、
利益对比
我们以10岁男孩购买,总投入30万为例,
分趸交、3年交、5年交、10年交,分别对比市面几款大公司的增额寿。
如太保的鑫相伴(尊享版)、新华的鑫荣耀、太平的岁有余庆、华夏的鑫传家、以及阳光臻鑫倍致等。
同时选择了一款目前市场收益顶级的增额终身寿险作为参照。
(注:收益排名红>橙>蓝)
1、趸交(一次性交清)


不看参照组,评测的6款大公司产品里,
账户金额(现金价值)最高是岁有余庆,盈满金生(尊享版)相对最低。
持有10年、20年时,分别比岁有余庆低了3万,5万多。
与图中排名第二第三的鑫传家和臻鑫倍致也相差好几万。
就收益率来看,
岁有余庆第24年的IRR(年复利)已经达到3%的水平;
而盈满金生(尊享版)第40年的IRR才接近3.0%。
盈满金生尊收益增速可以说很不理想了。
趸交收益落后那我们来看看3年交。
2、三年交


3年交时,盈满金生(尊享版)收益表现不错。
综合排名是:鑫相伴(尊享版)>鑫传家>盈满金生(尊享版)
趸交垫底的盈满金生尊终于在3年交挽回了一把自己的颜面。
只是和排名第一的鑫相伴(尊享版)仍有较大差距。
就收益率数据来看,
鑫相伴(尊享版)第10年IRR(年复利)即可达到3%,
而盈满金生尊想要达到这一水平,需要到第18年。
这个结论,不需要我多说,看数据就明白了。
最后我们来看5年交和10年交。
3、五年交和十年交
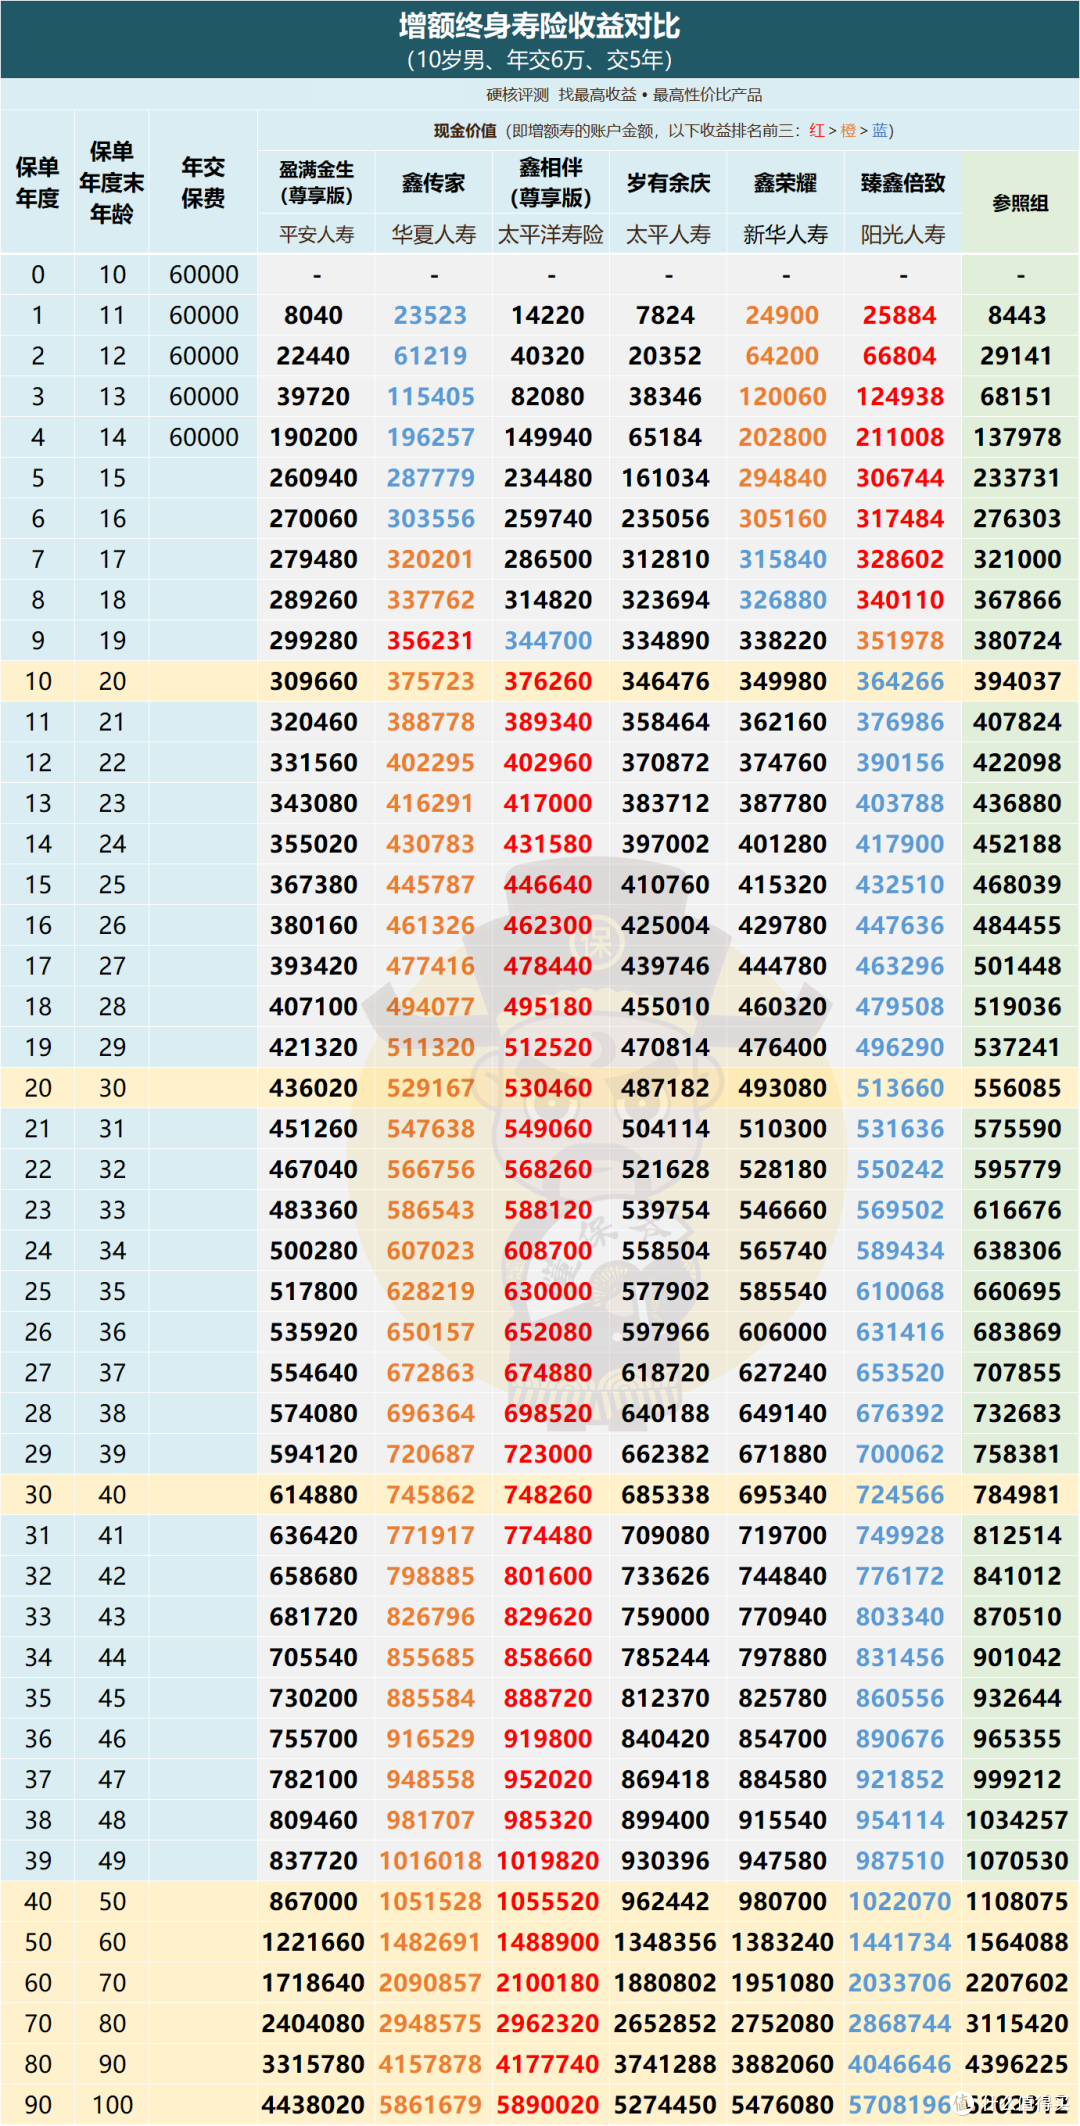
 5年交

 10年交
5年交的情况和10年交差不多,所以我们这里合并一起来说。
这两个缴费期,盈满金生(尊享版)现金价值都没有突破。
后期再怎么增长也无法超越其他产品,越往后差距越大。
拿5年交来说,第10年鑫相伴(尊享版)比盈满金生多了近7万。
第20年,更是差了近10万。
从收益率数据看,
盈满金生尊,两个缴费期的IRR(年复利)直到60年才能到达3%,落后其他产品几十年。
到这里谁收益更高大家心里想必已经有答案了。
三、
盈满金生(尊享版)作为平安在银行渠道销售的重点产品,有一定的品牌优势,
但今天测评下来,相比于同是大公司的其他产品整体表现还存在着一定差距。
福贵儿觉得在选择增额寿产品时,重点还是看收益,毕竟在保险这行品牌溢价只会降低产品竞争力。
只有在产品差不多时,品牌才是左右产品选择的重点,产品有明显差距时,优先级最高的一定是保险利益。