









2
5
公积金利率下调,如何用好低息贷款与历史启示!
2025-05-09 14:18:45
15点赞
5收藏
22评论
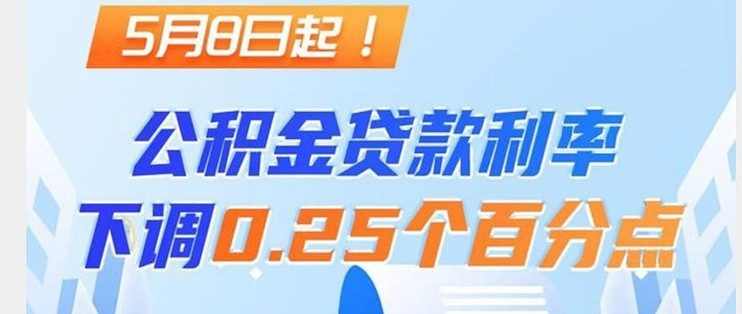
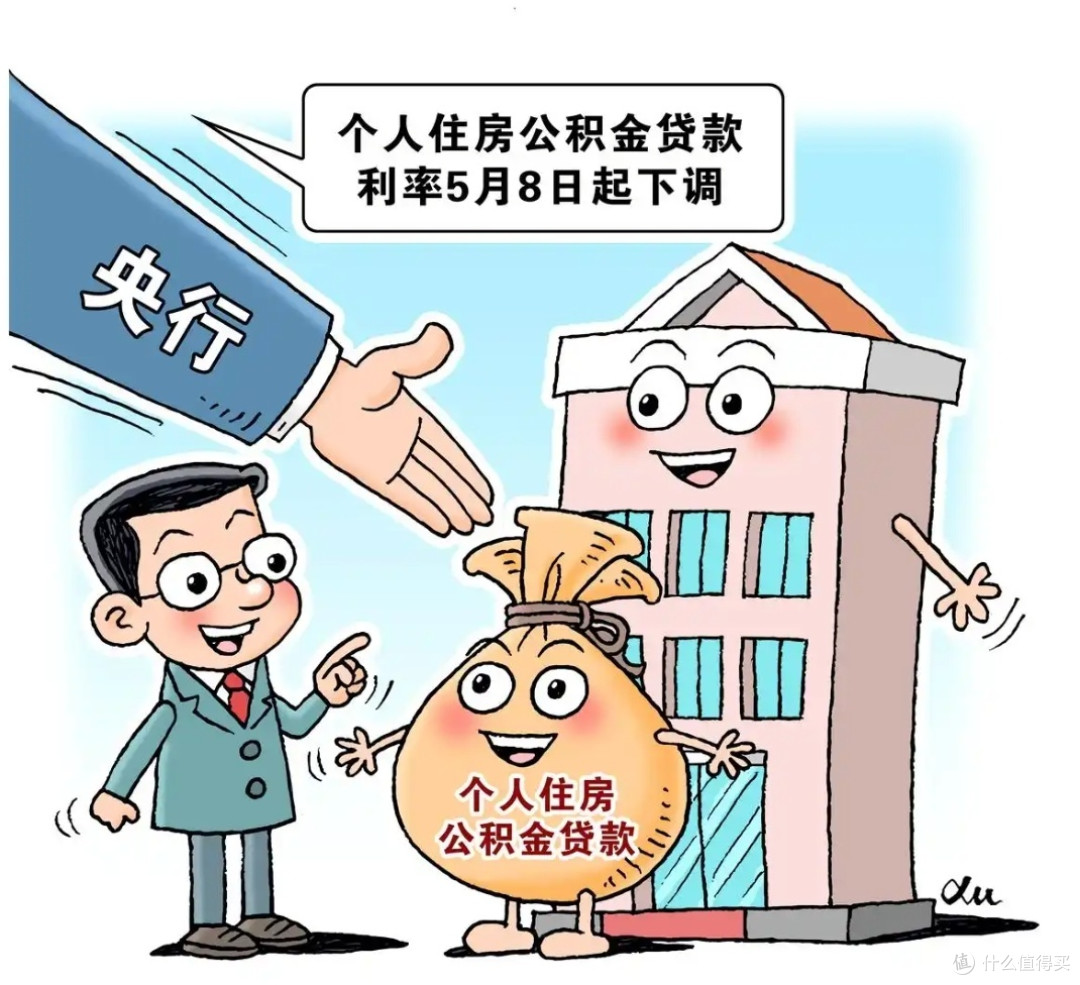
2025年5月,公积金贷款利率再次下调0.25个百分点,首套房5年以上利率降至2.6%,创历史新低。对于购房者而言,如何最大化利用这一政策红利?结合历次调整的经验,我们可以从以下角度规划。
 图片来自网络
如何用好低利率政策?
1. 优先锁定新利率,缩短购房周期
新发放的公积金贷款可直接享受最新利率,因此购房者可加快流程,尽早完成贷款审批,避免利率波动风险。若已有存量贷款,需关注重定价日(如次年1月1日),届时月供会自动减少。
2. 结合地方政策,提升贷款额度
多地推出配套政策,例如济南对购买现房的家庭,最高贷款额度提高10%;安庆对多子女或高学历家庭额外增加20%额度。购房者可结合自身条件,申请叠加优惠。
3. 灵活搭配商贷,降低综合成本
当前商贷利率也处于低位,部分城市首套房利率甚至低于3%。通过组合贷款(公积金+商贷)可平衡利率与额度,减轻还款压力。
4. 关注还款方式与期限优化
多地延长公积金贷款期限至68周岁,并放宽月还款额与收入比例限制(如安庆允许月供占收入60%以内)。购房者可选择更长期限或等额本金还款,降低短期压力。
 图片来自网络
以往调整对于我们的启示
1. 利率下行趋势明确,但窗口期有限
自2007年达到峰值后,公积金利率持续下调,当前已处于历史最低水平。购房者可抓住政策宽松期,但需注意地方政策可能随市场变化调整。
2. 存量贷款调整存在滞后性
历史经验显示,存量利率通常在次年1月统一调整。例如2024年5月的降息,直到2025年1月才生效,期间月供不变。购房者需提前规划资金,避免误判还款压力。
3. 政策组合效应更显著
历次调整中,降息常与提高额度、降低首付等政策同步推出。例如长沙将首付比例降至20%,大连为多子女家庭额外增加40万元额度。购房者应综合评估地方政策,而非仅关注利率单一因素。
4. 长期低利率利于改善型需求
利率持续走低叠加贷款期限延长,为改善住房条件提供了空间。例如天津允许灵活就业者缴存公积金,济南支持现房购买,均扩大了政策覆盖面。
 图片来自网络
总的来说,公积金利率下调既是机遇,也需理性规划。购房者应结合自身需求与地方政策,善用组合工具,同时关注长期趋势与短期窗口。历史经验表明,政策红利往往与市场波动并存,唯有审慎选择、灵活应对,才能真正实现“安居”目标!











校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案