





















4
1
个人账户9000元睡了两年:给爸交钱,我先绑错了那个
2026-11-09 04:04:36
0点赞
0收藏
0评论
11月3号早上,我爸从老家发来一张药店小票:降压药加降脂药,四盒,现金312元。我盯着自己医保个人账户里九千多的余额,愣了几秒——2025年初我就给全家绑了亲情账户,当时我的理解很简单:绑了,我爸买药就从我账户里扣。结果两年过去,他每笔还是自己掏现金。
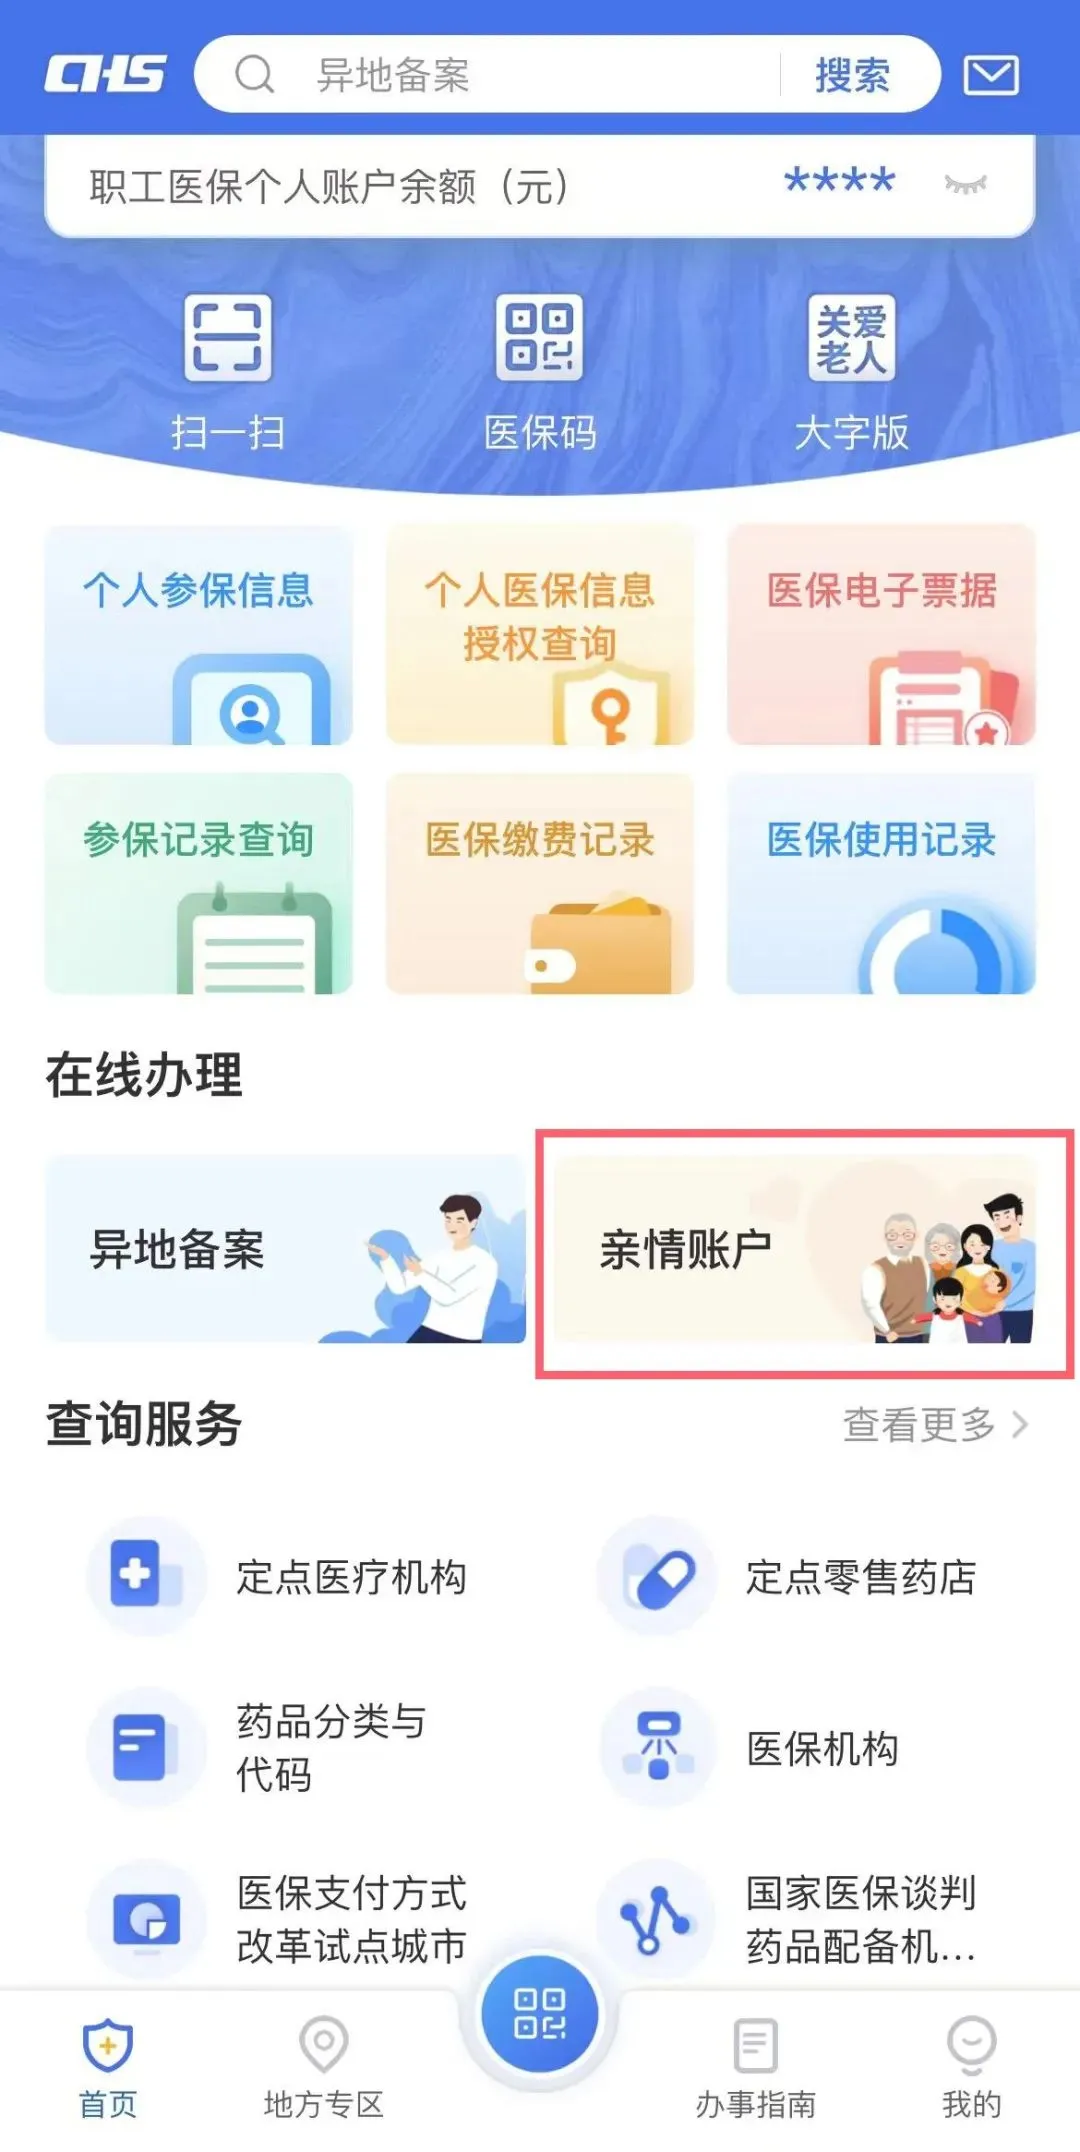
这笔账我算错过一次,才算明白:亲情账户花的是家人自己的钱,不是我的。那天在手机上帮爸刷医保码,码亮出来是他自己的账户,里面只剩几十块,药店收银台照样收现金。我所谓的"共享余额",从头到尾只完成了"帮他掏手机亮码"这一件事。顺便说一句,亲情账户反倒不挑亲属关系,我家请的护工也能用它帮爸代办结算——它是"代办",不是"出钱";真想让我的钱花出去,得用另外两个功能。
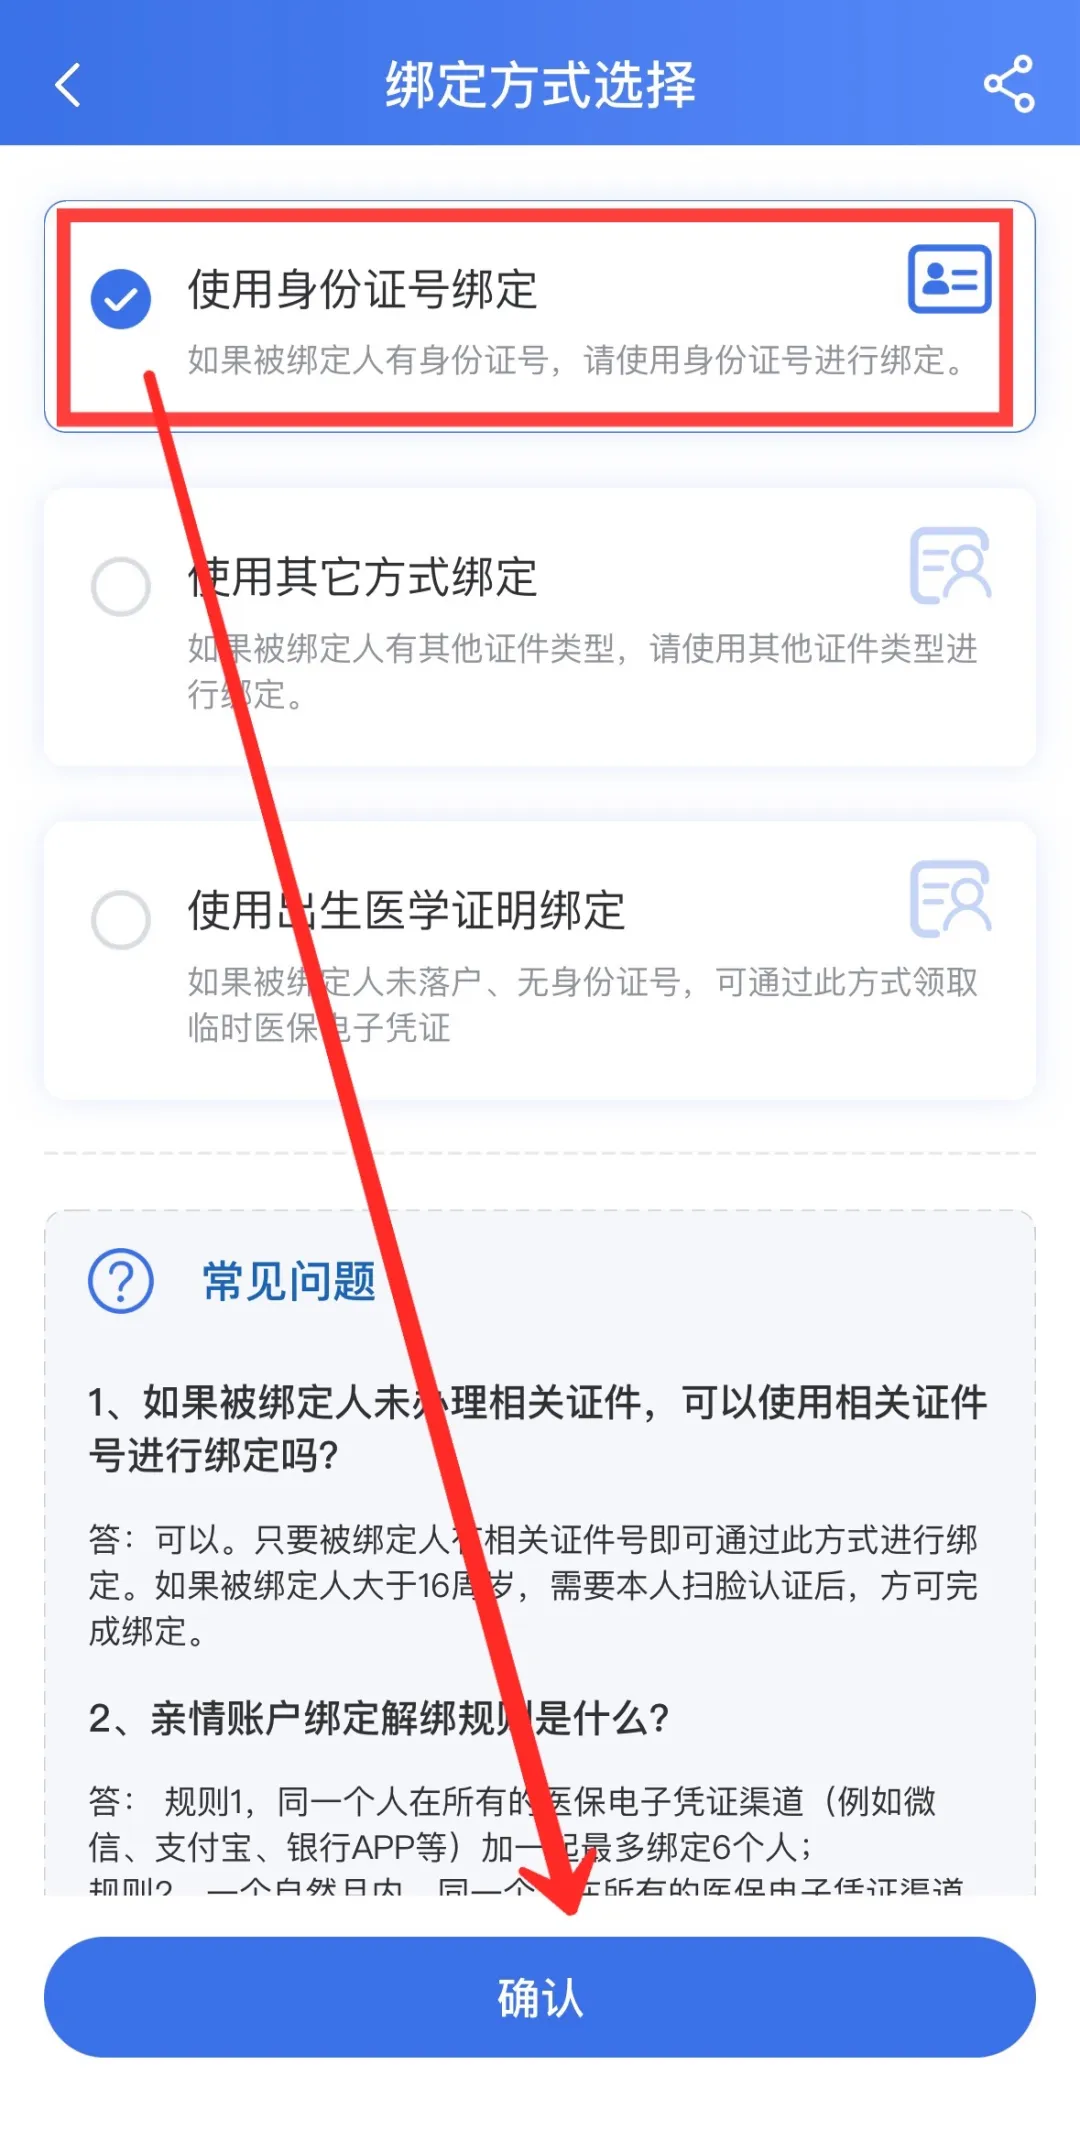
三个功能,各管各的,别再绑错
回家后我把国家医保服务平台App翻了个底朝天,又对照区医保局公众号的说明,才把常被混为一谈的三个功能拆开。这是我家这笔账里最大的信息差,先看这张分工表:
功能 | 花谁的钱 | 结算时出示什么 | 管什么事 |
|---|---|---|---|
亲情账户 | 家人自己的钱 | 家人的医保码(存在你手机里) | 代办:帮老人孩子亮码、挂号、缴费 |
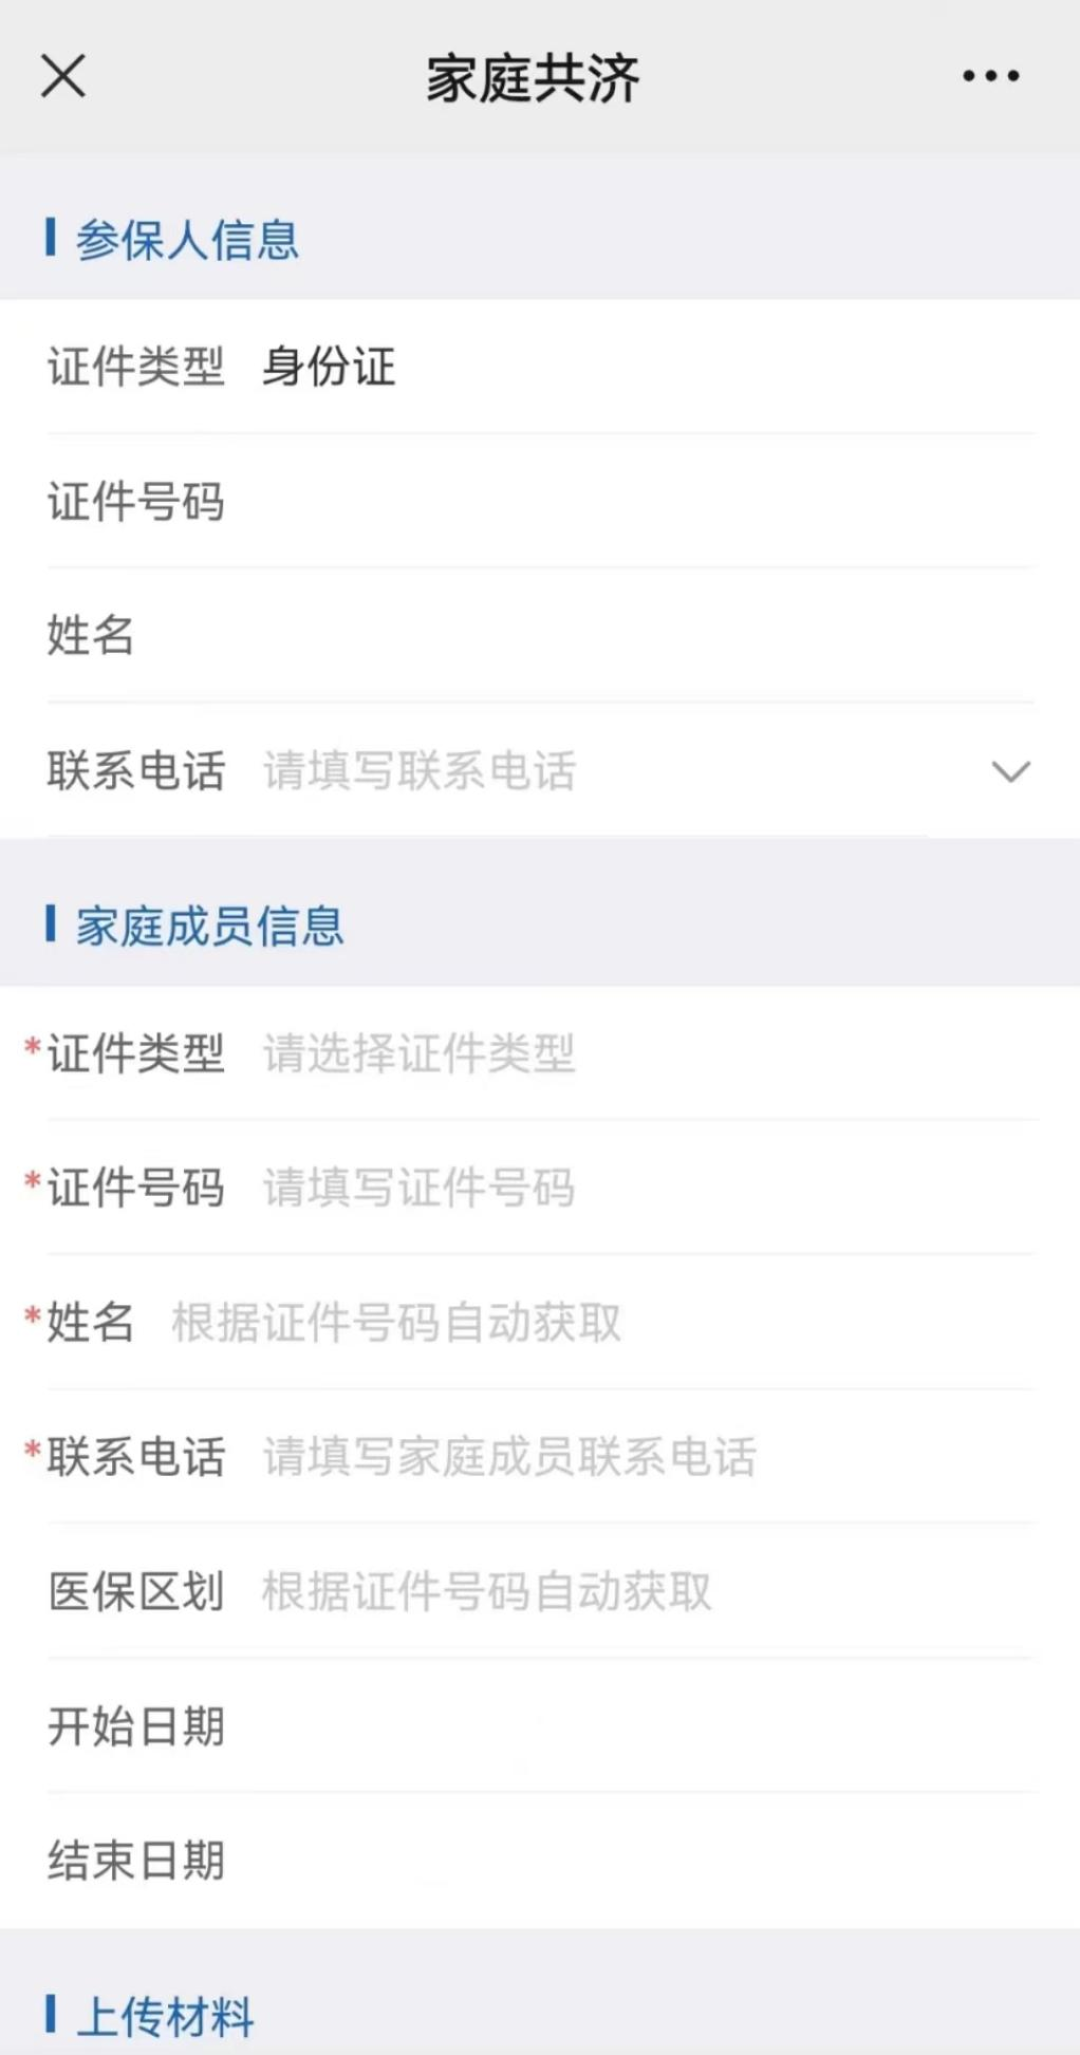
家庭共济 | 你的个人账户余额 | 家人本人的医保凭证 | 同一参保地共享余额 |
医保钱包 | 你的个人账户额度 | 家人本人的医保凭证 | 跨省共享余额 |
三条规则,是我查原文时最意外的:
共济对象只有八类近亲属:配偶、父母、子女、兄弟姐妹、祖父母、外祖父母、孙子女、外孙子女。公婆、岳父母、表亲堂亲不在名单里。我媳妇想让她爸妈用她的余额,她的父母在名单内,能绑;我要是想绑岳父母,系统直接过不去。同是"爸妈",差别就在"这是谁的父母"。
能给家人用余额的只有职工医保参保人。居民医保参保人没有个人账户,爸妈即使年年按时缴费,也只能当被共济人,不能反过来共济给我。被共济的家人必须处于正常参保状态。
共济的是余额,不是报销额度。统筹报销那部分谁也转不出去;给家人用余额,男女不限、年龄不限、病种不限,不存在"我的钱不能给他买这类药"的限制。
跨省这道门,今年才真正打开
我家真正卡住的不是绑定,是地域。我在这边城市参保,爸妈在老家参加的是老家的医保——按老认知,家庭共济出了参保省就失效。这正是很多异地工作家庭的通用处境:本人在大城市,个人账户每月进账、很容易攒下大几千上万;老家父母的账户里可能就千百块,一进医院就见底,剩下的还得现金垫。
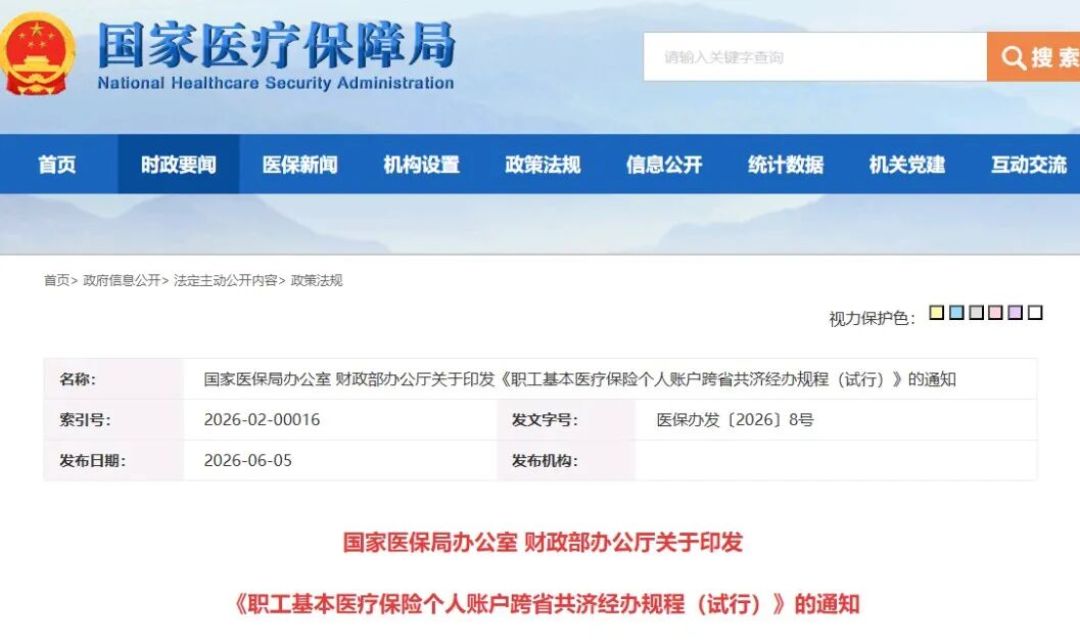
今年1月,国家医保局、财政部印发通知,把个人账户共济范围从省内拓展到全国,适用对象还是那八类近亲属,而且一人可以和多位家人互建共济关系;10月19日,国家医保局官宣医保钱包升级到2.0版,职工医保个人账户跨省共济全国全面落地,共济用途也从就医购药扩展到城乡居民医保和长期护理保险的参保缴费。办理不再只有一条路:国家医保服务平台App、支付宝小程序都能线上完成共济关系绑定解绑、额度设置和业务查询,用不惯手机的老人,还能去线下经办窗口办。具体用法:共济人和被共济的家人都开通医保钱包,我把一笔共济额度转进爸妈的钱包,他们在老家定点医院、定点药店结算自付部分时,就能花掉我账户里的钱。沉睡余额被盘活到什么程度,官方数字是:仅省内共济这5年,累计就超过7.8亿人次、金额超过1000亿元。
扣款的先后顺序也值得记一下:默认先扣看病那个人自己的个人账户,扣完才动共济额度;这个顺序国家没有统一强制规定,各省落地有差异,部分地区还支持自选,以参保地页面提示为准。
我家这笔账,重算一遍
规则查清,数字就好办了。我家2026年度的医疗现金支出,一共四笔:
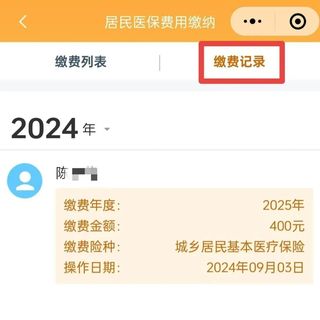
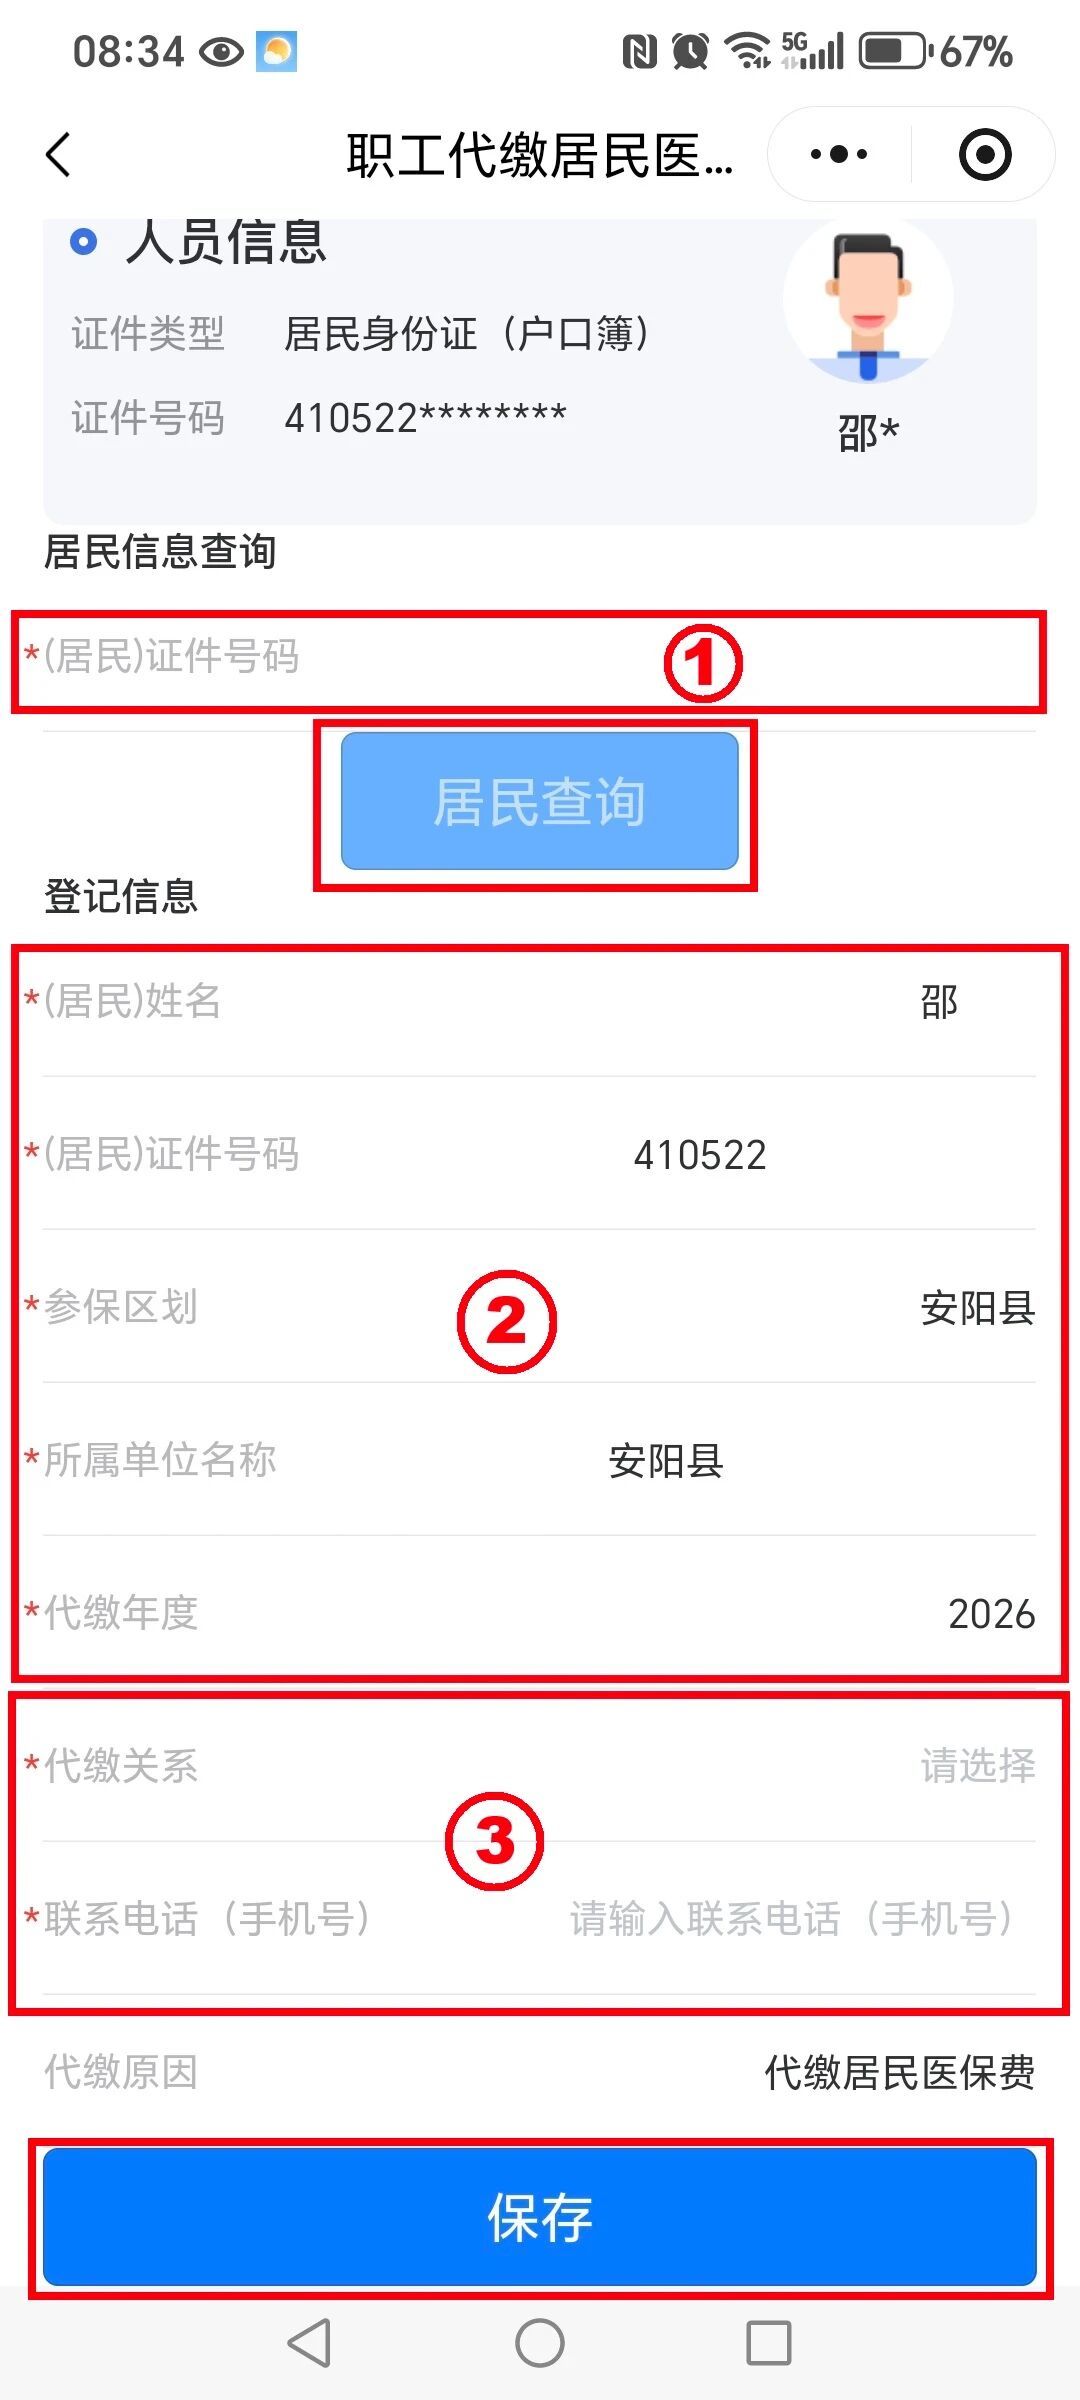
代缴保费:居民医保2027年度全国最低个人缴费标准维持每人每年400元,已经连续三年没涨,财政补助还在提高。爸妈两人是800元。官方口径写得明确:职工个人账户可以跨地区帮近亲属代缴城乡居民医保、长期护理保险的个人缴费,前提是代缴前先完成绑定、被代缴人正常参保。这800元今年不用从工资卡走,从我医保账户出。
爸妈的慢病自付:按我爸自己记账的本子,去年四趟药店加两趟门诊,个人自付现金合计3860元。共济和钱包打通后,这笔里属于政策范围内的自付部分(药品、医疗器械、医用耗材),走我账户余额;保健品、牙膏、日用品本来就不在个人账户支付范围里,谁也共济不了。
我自己的起付线教训:去年我三次门诊全用现金结账,年底才发现——不刷医保凭证结算,费用就不计入门诊统筹的年度起付线累计,等于白白错过按比例报销的进度。这个错我认,成本是我自己垫的。顺带一条常被误读的规则:个人账户余额用完,不影响门诊统筹的报销待遇,只是自付部分要现金垫。
沉睡余额:我的个人账户每月进账、常年趴着九千多元。共济打通后,它一年能顶掉的现金支出是上面第1、2笔:800+3860=4660元。
给读者留一个可以直接套的公式:可转移金额=min(本人个人账户余额,全家年度自付+需代缴的保费)。算出来不是零,就说明你家有我这种沉睡两年的情况。
我家最后这么排的,五步自查清单
第一步:打开国家医保服务平台App,查本人个人账户余额、共济记录,确认有多少钱在睡觉。
第二步:查每个家人的参保地。同一参保地,走"地方专区—家庭共济"备案;不同省,走首页"医保钱包",双方都开通后转额度。
第三步:确认被共济人正常参保;想代缴居民医保保费的,先完成绑定再操作,别拖到缴费截止。
第四步:看清扣款顺序(各省有差异),给爸妈设钱包额度时,按他们一个季度的自付量设,花完再补,避免一次转太多。
第五步:就医购药必须用本人的医保凭证结算——钱可以共济,码和卡不能共用,拿你的码去挂他的号,性质就变成冒名就医,这条红线我家特意跟爸妈讲清楚了。
我家这一轮排完,年底给爸妈转了1500元额度,代缴保费走了一次账户余额,我自己的门诊改回先刷凭证再付自付。这笔账的共同点就一句话:余额不流动,才是医保账户最大的浪费;而流动的前提,是三个功能别绑错。
作者声明:以上是我替自家算账的过程和选择,我的选择不构成普遍建议;各地经办细则不同,办理前以国家医保服务平台App和参保地医保部门口径为准。
内容由AI生成