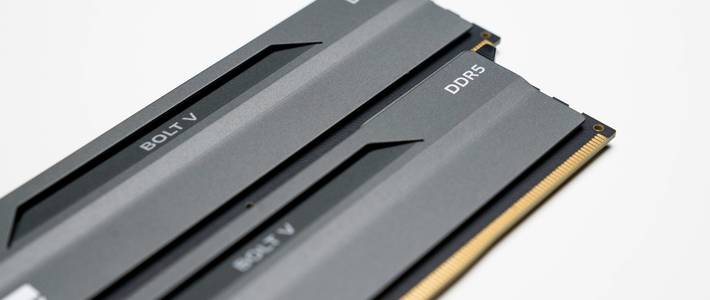
"内存短缺持续到2030年"并不是某一条爆料的产物,它已经写进了存储巨头SK海力士的正式财报:随着AI基础设施投资继续扩大,全球存储芯片供不应求的局面可能持续至2030年。11月4日,数码博主"数码闲聊站"的爆料——行业预计内存短缺将持续至2029-2030年、各家手机厂商BOM采购价持续走高——又把话题推上热搜。换句话说,眼下想等内存降价,基本不在厂商和机构的预期时间表里。36氪知乎
这份判断来自短缺中赚得最满的一方。同一份财报里,SK海力士第三季度营收约合753亿美元,营业利润约合600亿美元、同比增长632.1%,净利润约合286亿美元,营业利润率高达80%。创纪录的利润说明紧缺不是话术;但也要留意,喊出"短缺将继续"的,正是短缺的最大受益者。36氪
2030年不是一天说出来的:预期被一路向上修正
今年2月,业界的主流口径还是"两三年"。英特尔CEO陈立武公开表示,计算机行业的内存芯片短缺很可能还会持续至少两年;他提到,与自己交谈过的内存领域关键人物告诉他,要到2028年才能有所缓解。一个月后的英伟达GTC大会上,SK集团会长崔泰源给出了目前最远的时间点:全球DRAM紧缺态势或将延续至2030年。到7月,美光CEO的预计仍只是短缺会持续到2027年甚至更久,三星的判断则是短缺2027年加剧、延续到2028年。把这串时间线放在一起看,过去一年里没有哪家机构把预期往短了调,方向只有拉长。界面新闻老板联播界面新闻
为什么这次能"缺"这么久
第一重挤压来自需求端。三星、SK海力士和美光等巨头,早已把最先进的制程和产能倾斜给利润更丰厚的HBM和服务器内存,留给消费级市场的供给被进一步压缩。与此同时,SK海力士已与14家主要客户签订长期供货协议,一般为期五年,覆盖2027年和2028年超过50%的总产能。未来两年最有价值的产能已经名花有主,消费级市场被两头挤压。爱范儿36氪
第二重是供给端的物理限制。新建晶圆厂要经历建设、设备导入、工艺验证和良率爬坡,周期以年为单位;SK海力士的龙仁一期也要到明年才进入全面运营,届时韩国国内及海外的基础设施投资将明显增加。即便增量产能落地,价格能否回落还取决于AI需求本身。TrendForce预测,今年第四季度常规DRAM合约价环比还要上涨10%到15%,NAND闪存上涨15%到20%。涨价仍在进行时,"短缺至2030"更像是供给与需求两条曲线交点的推算,不是凭空喊出的年限。36氪爱范儿
压力已经传导到手机和电脑
PC市场最先变形。调研机构Omdia的分析指出,内存和固态硬盘占一台PC的成本比重,已经从过去的约15%猛增至接近40%。涨到明面上,新款14英寸MacBook Pro的起售价来到了15999元;Counterpoint的初步数据则显示,今年第三季度全球PC出货量同比暴跌21%,第四季度降幅预计还会扩大到27%。等促销抄底的人会发现,越等越贵不是错觉。爱范儿
手机端同样在收缩。IDC数据显示,2026年第三季度中国智能手机市场出货量5806万台,同比下降15.2%,跌幅较上半年进一步扩大。界面新闻
压得最狠的是低端机:群智咨询测算,2026年第三季度一台4GB+128GB的千元机,存储成本占整机BOM的比重达到64%,同比上涨42个百分点,单台存储成本的增量几乎吞噬低端产品的全部利润。厂商的应对是主动收缩产品线:今年前三季度中国市场上市新机型286款、同比下降28.1%,realme暂停中国市场产品更新,多个熟悉的产品线停更,延续多年的"机海战术"正在退潮。界面新闻
"持续到2030"是有条件的
需要说清楚边界,这并非板上钉钉的预言。SK海力士在财报里同样给出了反转条件:如果云服务商削减资本开支,或者新产能集中释放,存储价格可能承压。10月下旬,恰恰因为市场担心云巨头资本开支的可持续性,存储股经历了一轮大幅回撤,SK海力士随后还暂停了美国子公司Solidigm的上市评估。2030年这个上限,本身就系在AI投资这条腿上。36氪
对普通用户,结论其实很朴素:近两年买手机、电脑,"等等党"等来大降价的概率很低,刚需宜趁大促入手、下单前留意存储规格是否缩水;非刚需则拉长换机周期更划算。真正值得盯的观察哨有三个:接下来几个季度DRAM、NAND合约价是否延续上涨,头部云厂商的资本开支指引,以及龙仁等新厂产能落地的实际节奏。












校验提示文案
校验提示文案
校验提示文案
校验提示文案