

2021年4月,伊妍仕作为国内第一款进口PCL再生填充剂获批时,几乎没有竞品。上市两个月,签约医院就超过120家,预收款破亿。36氪
到2022年,母公司华东医药的医美收入从10亿元级翻到19.15亿元,一年增速91%。
四年后,这款被叫作「少女针」的产品,终端零售价从五位数跌到部分渠道的千元级促销。华东医药的医美板块,2026年上半年只剩6.51亿元,同比跌了41.43%。界面新闻
不是一家公司的运气问题。这是一整条产业链,正在为「稀缺」两个字还债。
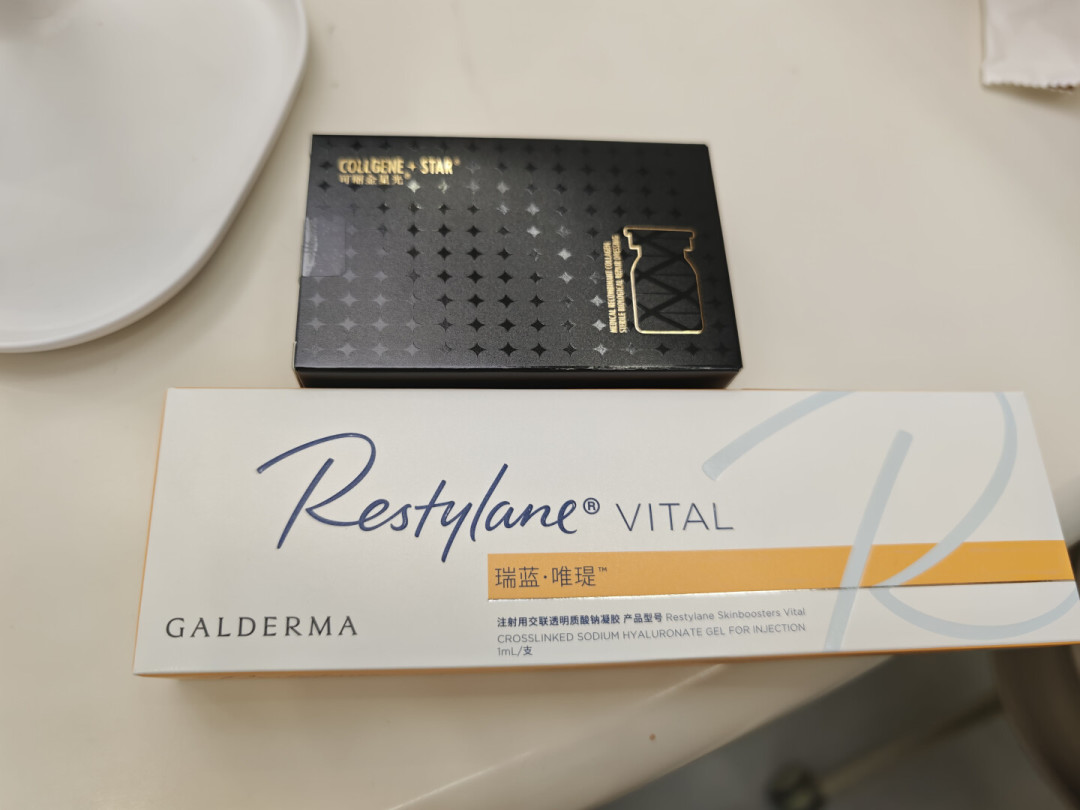
暴利不在技术,在牌照
玻尿酸、胶原蛋白这类注射剂,要拿药监局的三类医疗器械注册证。研发、检测、临床、申报,通常要三到五年。
2021年,国内拿到医美注射用玻尿酸注册证的企业还不到20家。供给稀缺,上游几乎垄断了定价权。
一张证能有多赚钱?东兴证券算过,嗨体的原材料成本25元,出厂价351元,翻了14倍。36氪
但牌照的暴利,也在批量制造对手。
2025年7月到2026年6月,一年里有46款三类注射器械获批,其中玻尿酸25款、胶原蛋白12款,同期还有26款光电产品获批。 华东医药「少女针」的独占期,2024年8月国产同类产品上市后就结束了。36氪
供给一多,价格战就来了。
上游在降价,下游在赚钱
价格战的第一个信号,是上游的财报。
2026年第三季度,锦波生物、爱美客、昊海生科、华熙生物的营收同比分别下滑31.7%、6.62%、10.66%、6.9%。
盈利端更直接,爱美客、昊海生科的归母净利润同比分别下降34.92%、46.28%。
但同一时间,下游机构活得不错。朗姿股份2026年前三季度医美板块营收同比增长8.7%,净利润同比大增145.4%。
道理不复杂:上游80%到90%的毛利在退潮,机构的进货成本跟着降。
于是终端冒出各种低价:99元三次光子、199元超光子体验、880元双眼皮,还有机构把权益价值超45000元的年卡卖到9999元。
下一个「稀缺」,已经上路
上游不会坐等。它们的答案是:找到下一个稀缺材料。
这次轮到了ECM,也就是细胞外基质。让它出圈的,是韩国一款叫Re2O的产品,把人体真皮组织做脱细胞处理,留下ECM,再微粒化做成可注射材料。 推出它的韩国企业L&C Bio,也因此被推上风口浪尖。界面新闻
争议归争议,资本已经动了。
近两年,圣至润合、迈捷、三言生物、白衣缘生物等相继融资;华熙生物的人源化仿生ECM进入中试放大;爱美客投资华夏生物,持股15.64%;华东医药也在9月与美柏生物签下ECM胶原蛋白的独家合作。
但ECM不是没有坑。天然人源要面对伦理和原料稀缺,动物源要面对免疫排斥,工程化人源则卡在量产放大。
更关键的是,监管对取自同种异体皮肤的产品,明确写了「不包括面部除皱」。界面新闻
材料再新,也得先过批文和适应症这一关。
做医美,先分清「稀缺」和「有效」
回到消费者。
一个材料贵,往往不是因为它更有效,而是因为拿证的人少。等竞争者进场,价格就会回归。
所以判断一个项目值不值,别只问「这是什么新材料」,先看三件事。
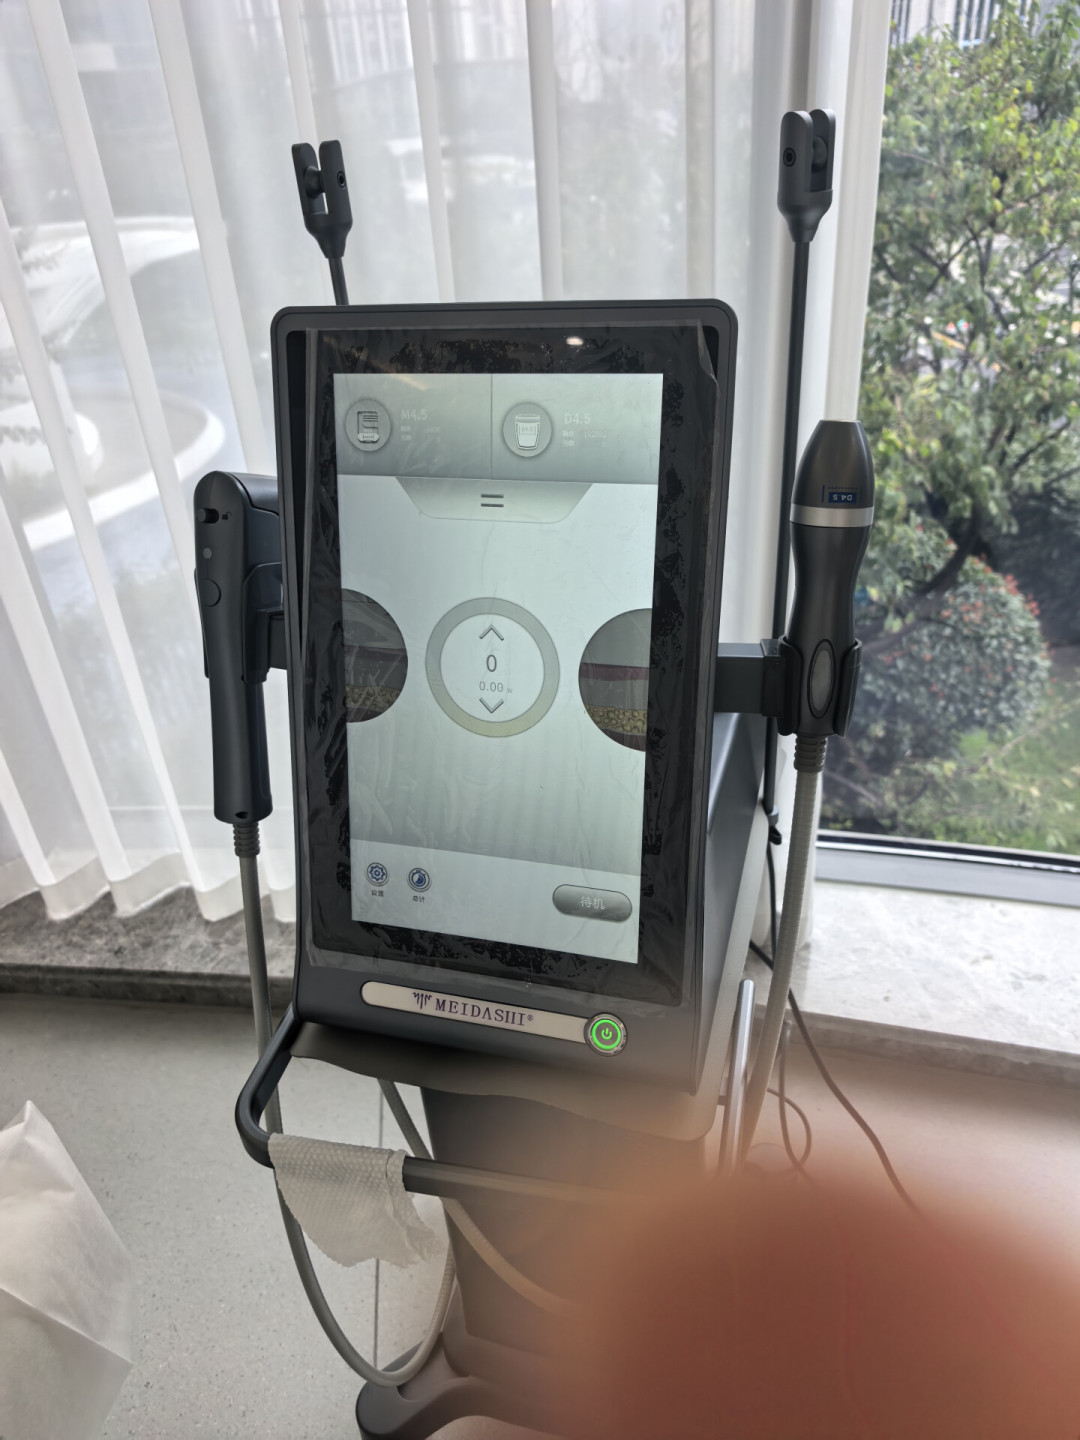
一看批文:它有没有三类械证,适应症写的是什么。二看医生:同样一台超声炮,能量打多少、打在哪个层次,全看操作的人。三看面诊:正规机构会先问你的诉求,再给方案;一上来就催办卡的,先退一步。

这个变化,数据也在印证。今年双11,「放心美」相关搜索同比增长53%,「北极星医美榜」搜索增长超150%。 越来越多人,开始「先查再买」。界面新闻
材料会过时,稀缺会消失。但一次靠谱的面诊和一位有资质的医生,才是真正不会贬值的东西。
当前文章无评论,是时候发表评论了