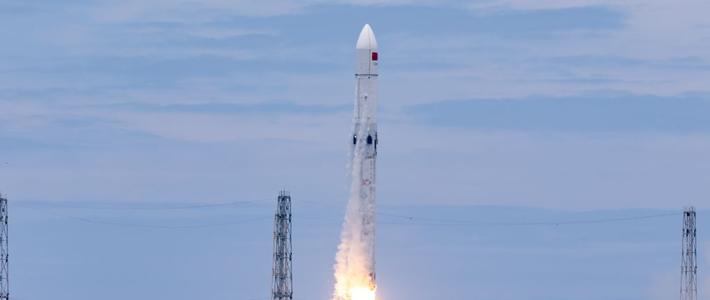
10月31日,第七届载人航天学术大会在北京开幕,中国月球探测工程公布了向2030年发起登月的最新安排。 首次载人登月任务的乘组计划同步官宣:由3人组成,其中2人登陆月面。 任务延续"两次发射、一次登月"的环月对接方案:两枚长征十号分别把梦舟载人飞船与揽月着陆器送入月球轨道,航天员换乘着陆器落月开展探测,返回时在月球轨道与载人飞船二次对接、乘飞船回家。 但这条热搜真正值得拆的是后半问:登月的时间表已进入发射验证期,可回收火箭率先跑出商业变量,产业机会集中在已经开工的工程链上,而不是"月球挖矿"式的远期想象。央视社会与法观察者网环球时报
时间表里含金量最高的部分:验证飞行都有明确排期
官方披露,后续将按计划组织完成长征十号运载火箭技术验证飞行、梦舟载人飞船和揽月着陆器首次飞行、嫦娥七号等重要任务。 前置科目已经交付:2月11日,长征十号运载火箭系统低空演示验证与梦舟载人飞船系统最大动压逃逸飞行试验成功实施。 这为后续可重复使用载人天地往返运输系统和载人登月打下了坚实基础。 对产业而言,这份排期的意义在于节点清晰:登月不再是"2030年前"一个孤零零的期限,而是一段不断有里程碑落地的工程爬坡。央视网人民日报央视新闻
更大的变量:2026年被称为"可回收火箭元年"
7月10日,长征十号乙在海南商业航天发射场首飞成功,一子级被海上平台用网系捕获——这是我国首次成功实施运载火箭一子级可控回收,也是全球首次海上网系回收。 执行回收的,是一艘长144米、满载排水量2.5万吨、于2025年11月交付的"领航者"号专用平台,由航天科技集团一院研制。民营力量紧随其后:8月19日,朱雀三号遥二在甘肃民勤着陆场坪软着陆成功,我国首次实现入轨级运载火箭一子级陆地回收。 按公开信息,朱雀三号计划四季度尝试首次回收复用飞行,长征十号乙预计年底前完成一子级复用飞行;据36氪梳理,多家券商在研报中已将2026年称为我国"可回收火箭元年"。新华社36氪
这意味着产业机会的本质不是"登月订单",而是成本曲线:火箭从一次性耗材变成可重复资产后,卫星组网、商业发射乃至载人往返的经济学都要重算。新华社对长征十号乙的定位表述是,这一火箭可满足低轨卫星互联网星座部署、大型商业卫星发射等各类任务需求,复用状态下可大幅降低发射成本,并为卫星组网、深空探测、载人登月等任务提供更加经济可行的方案。
已经在开工的,是"登、巡、采、研、回"的配套链
登月任务的完整目标包是突破掌握载人地月往返、月面短期驻留、人机联合探测等关键技术,完成"登、巡、采、研、回"等多重任务,形成独立自主的载人月球探测能力。 这条链的配套已经动工:7月29日,文昌航天发射场完成第50次发射任务。央视网新华网
通信与载人保障同样在铺路:我国已在8月首次在轨验证地月双向高速激光通信能力。 9月启动的国际地月立方星座大科学计划提出2030年完成卫星群部署。 同月,我国完成"地星三号"卧床实验,为太空长期驻留和载人登月任务提供技术支持。新华网新华网新华网
商业外溢同样有抓手:轻舟货运飞船和昊龙货运航天飞机两款低成本平台均有望在2026年首飞。36氪
地方政策也在加码。2025年4月,四川省政府办公厅印发商业航天高质量发展行动计划,提出到2030年航天产业规模达到1000亿元,并规划建设西部商业航天港。36氪
机会成色,要先过两道边界
第一道是比较的边界。NASA已在2026年2月调整登月架构:“阿耳忒弥斯3号"改为2027年执行近地轨道系统及运行能力测试,首次载人登月顺延为"阿耳忒弥斯4号”、推迟至2028年实施。 所以"中美谁先登月"还构不成可比的赛点:中方2030年前是立定的工程目标,美方时间表仍在变动中,口径并不一致。新华社
第二道是收益的边界。载人登月是国家工程,当前可确认的订单集中在运载火箭、飞船、着陆器及其地面配套的国家队供应链上,月球资源的商业化离收入兑现仍然很远。资本市场自身也在提示这种分化:10月30日,A股共49只个股涨停,其中商业航天股走出3连板。 同一天的板块盘中,光启技术被报跌停。第一财经东方财富网
对普通读者,观察信号其实已经给得很具体:盯住梦舟与揽月首次飞行、长征十号技术验证飞行,以及四季度到年底的两次火箭复用验证能否如期兑现——每个完成的试验节点都是能核验的产业催化,远比板块涨跌更可靠。