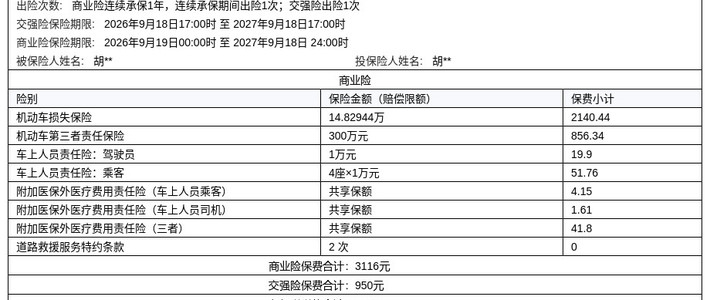
前几天有位网友分享自己的续保经历:3年车龄的燃油SUV,连续两年没出险、没违章,去年保费2185元,今年报价直接干到3196元。而另一位纯电车主,三年零出险,保费从7800元降到5300元,一下省出2500元。微博
同样是2026年续保,有人多掏一千,有人省出一部手机。这不是保险公司针对谁,而是车险的定价规则真的变了。弄懂下面三笔账,你就知道自己该多花还是该少花。
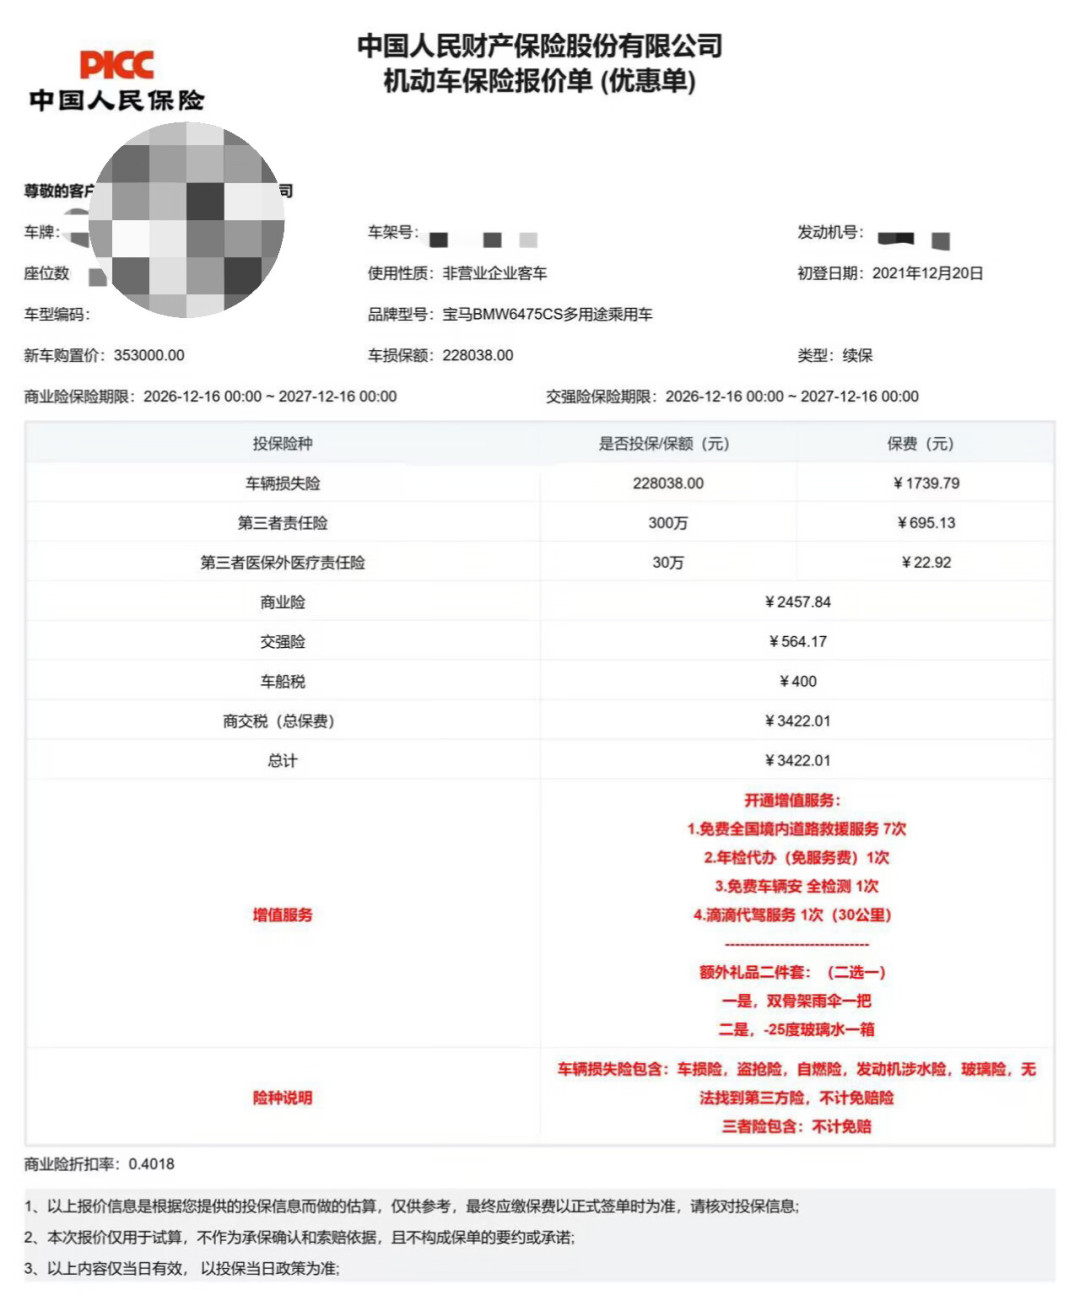
第一笔账:返现没了,价格“回归真实”
以前买车险,报价3200,业务员私下返你600,实际到手2600——很多人以为自己买到了便宜。
这两年“报行合一”监管持续收紧,保险公司报备的费率和实际执行必须一致,返现金、送油卡、送保养、充话费这些隐性优惠被明令禁止。报价多少就是多少,一分暗折都没有了。知乎微博
所以你感觉“涨价了”,相当一部分其实是:过去的价格本来就虚低,现在水分被挤掉了。
第二笔账:你可能被“平均”了
现在车险定价不再只看你个人出不出险。保险公司会看整体赔付率——你所在的城市、你这款车的车主群体,去年事故多不多、修车贵不贵。群体风险高了,这个地区或车型的费率就整体上调,你开得再稳,也会被“平均”进去。知乎
背后还有个大背景:修车越来越贵。零整比上涨、配件集成度高、人伤赔付标准提高,保险公司的赔付成本水涨船高。2025年新能源车险保费收入1900亿元,同比增长34.8%,但行业承保仍亏损56亿元。维修成本高、出险率高正是亏损的主要客观原因,保司没底气再打价格战,费率自然往回收。人民网
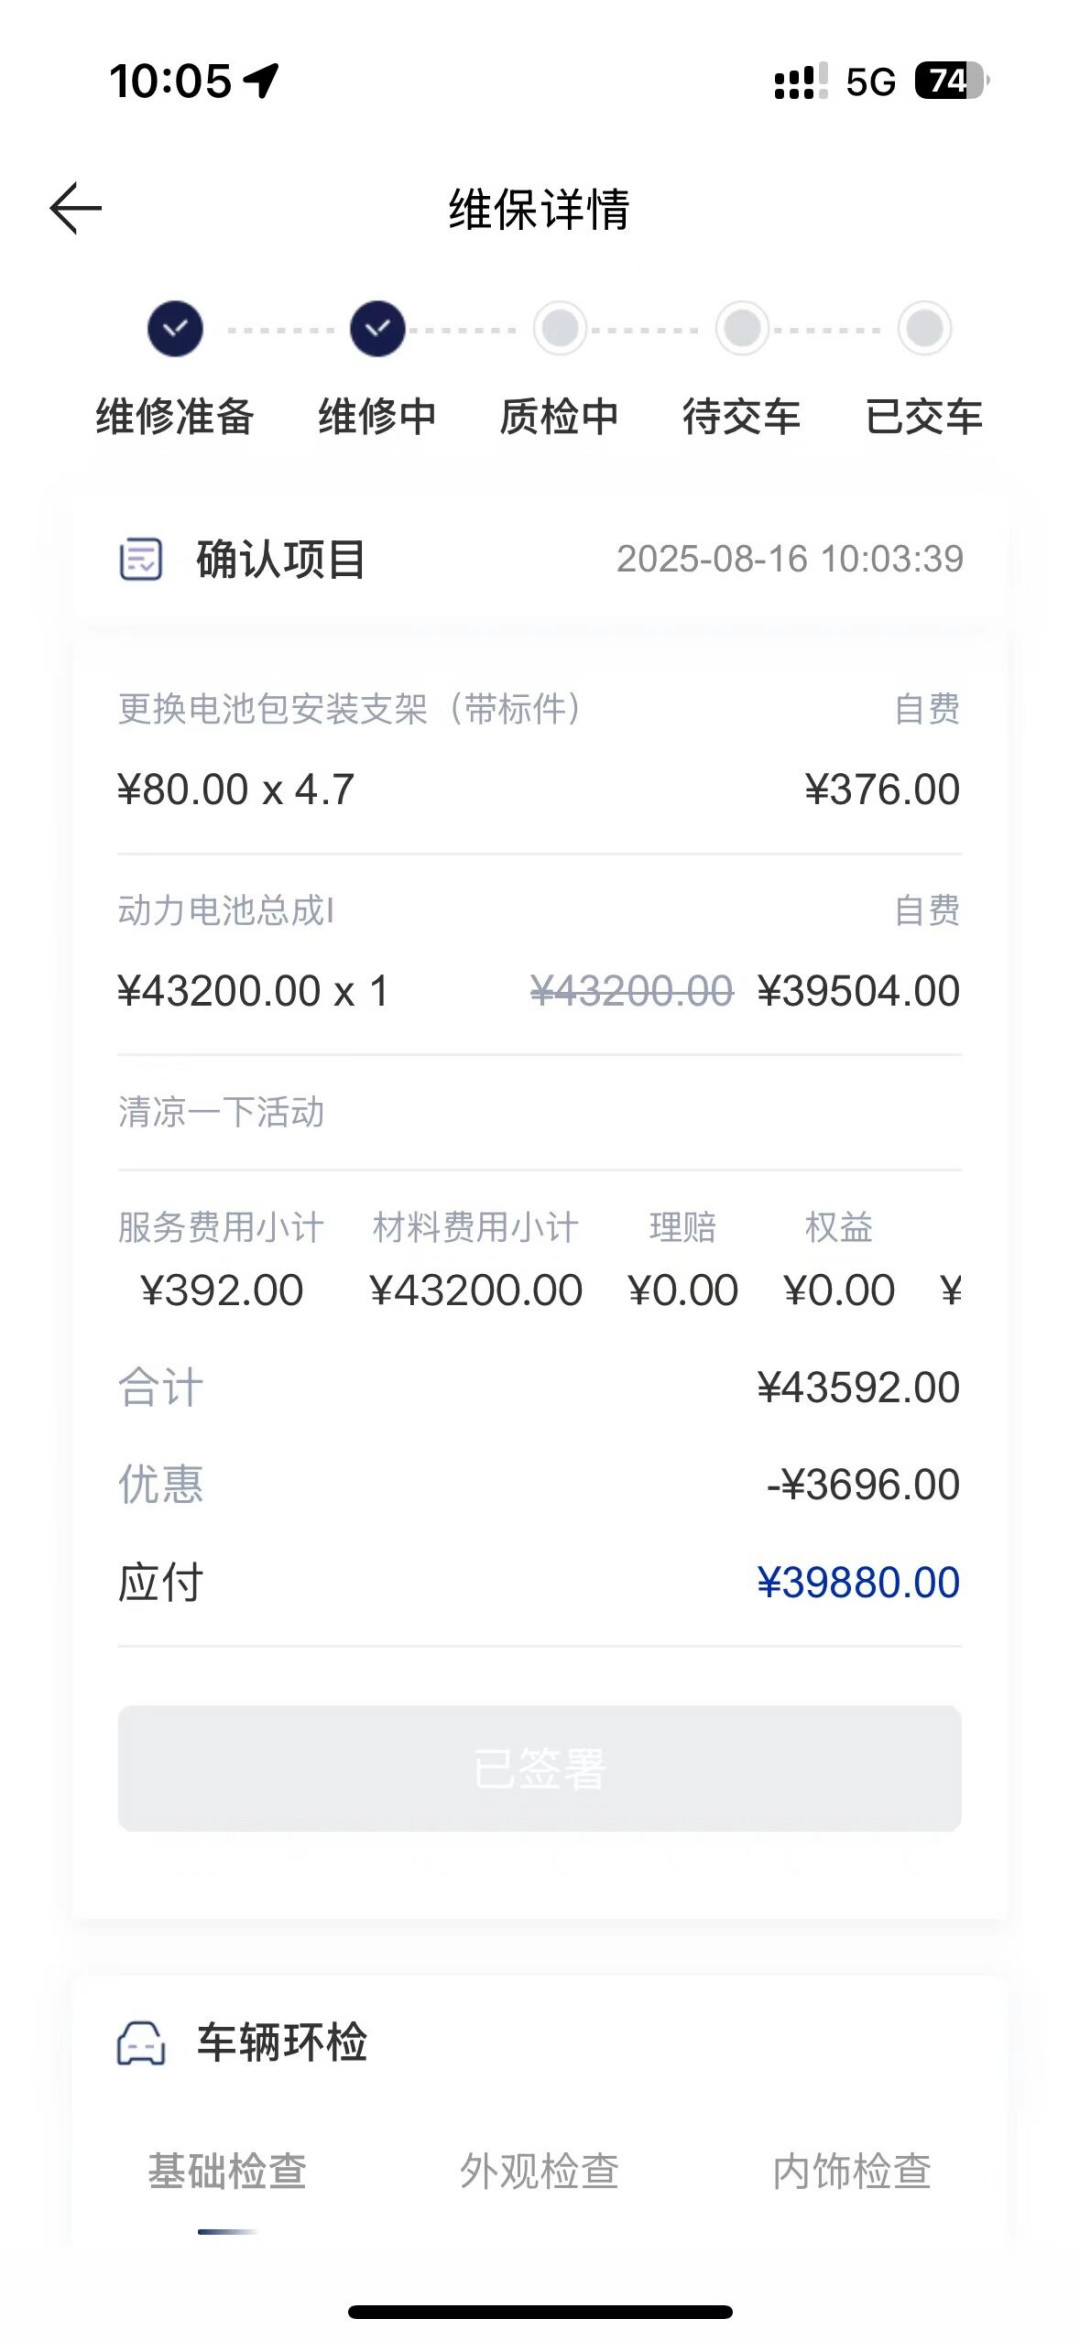
第三笔账:你的记录,保司看了三年
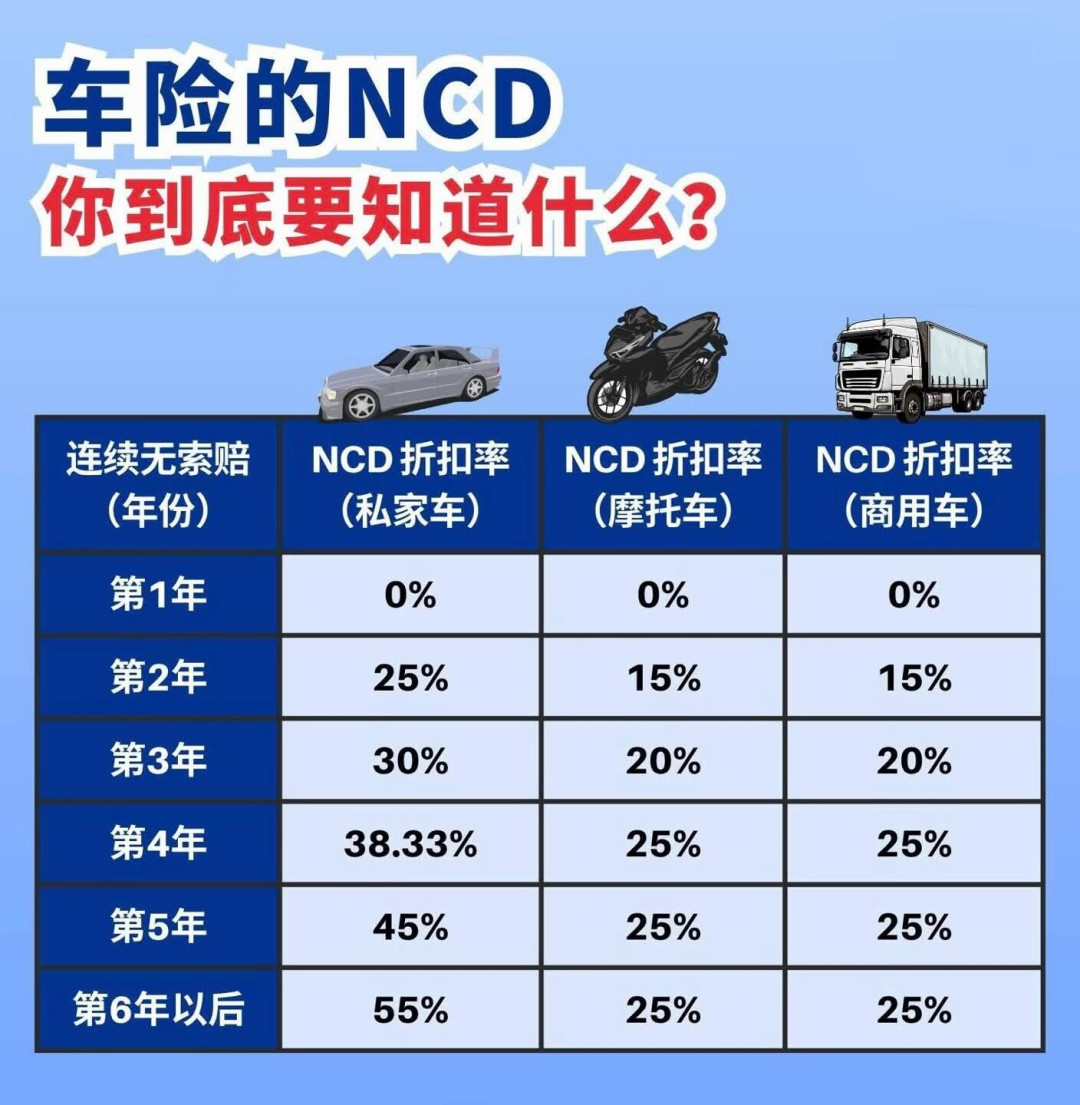
商业险的无赔款优待系数(NCD)不是只看去年,而是追溯近3年的出险记录。前年报过一次小险,今年折扣照样受影响。知乎
不少地区交通违法记录也已经和保费挂钩:闯红灯、酒驾这类违法会直接拉高系数。以前“不当回事”的驾驶习惯,现在全都标好了价格。微博
那为什么有电车车主反而降了?
据行业消息,今年新能源车险自主定价系数的浮动区间扩大,下限降到0.55左右,好司机的折扣空间更大了。更重要的是,早年新能源车险缺数据,保司定价偏保守,宁可收贵不敢收便宜。如今数据攒够了,零出险、年里程低、家用慢充的车被识别为优质客户,保费应声而落。上面那位省下2500元的纯电车主,就是典型。微博微博
续保季的四条实操建议
提前比价,至少问三家。同一辆车,不同保司报价差几百上千很常见,别嫌麻烦。
别拖到最后几天。部分地区保险公司有月度业务额度,月底可能报不出价。真拖脱保了,出险全得自己扛。知乎
小剐蹭慎报险。几百块的损失,自费往往更划算——报一次险,影响的是之后三年的折扣。
险别买对就行。交强险+车损险+三者险(保额建议200万以上),新能源车损险本身已包含三电系统,不用再单独加“电池险”。
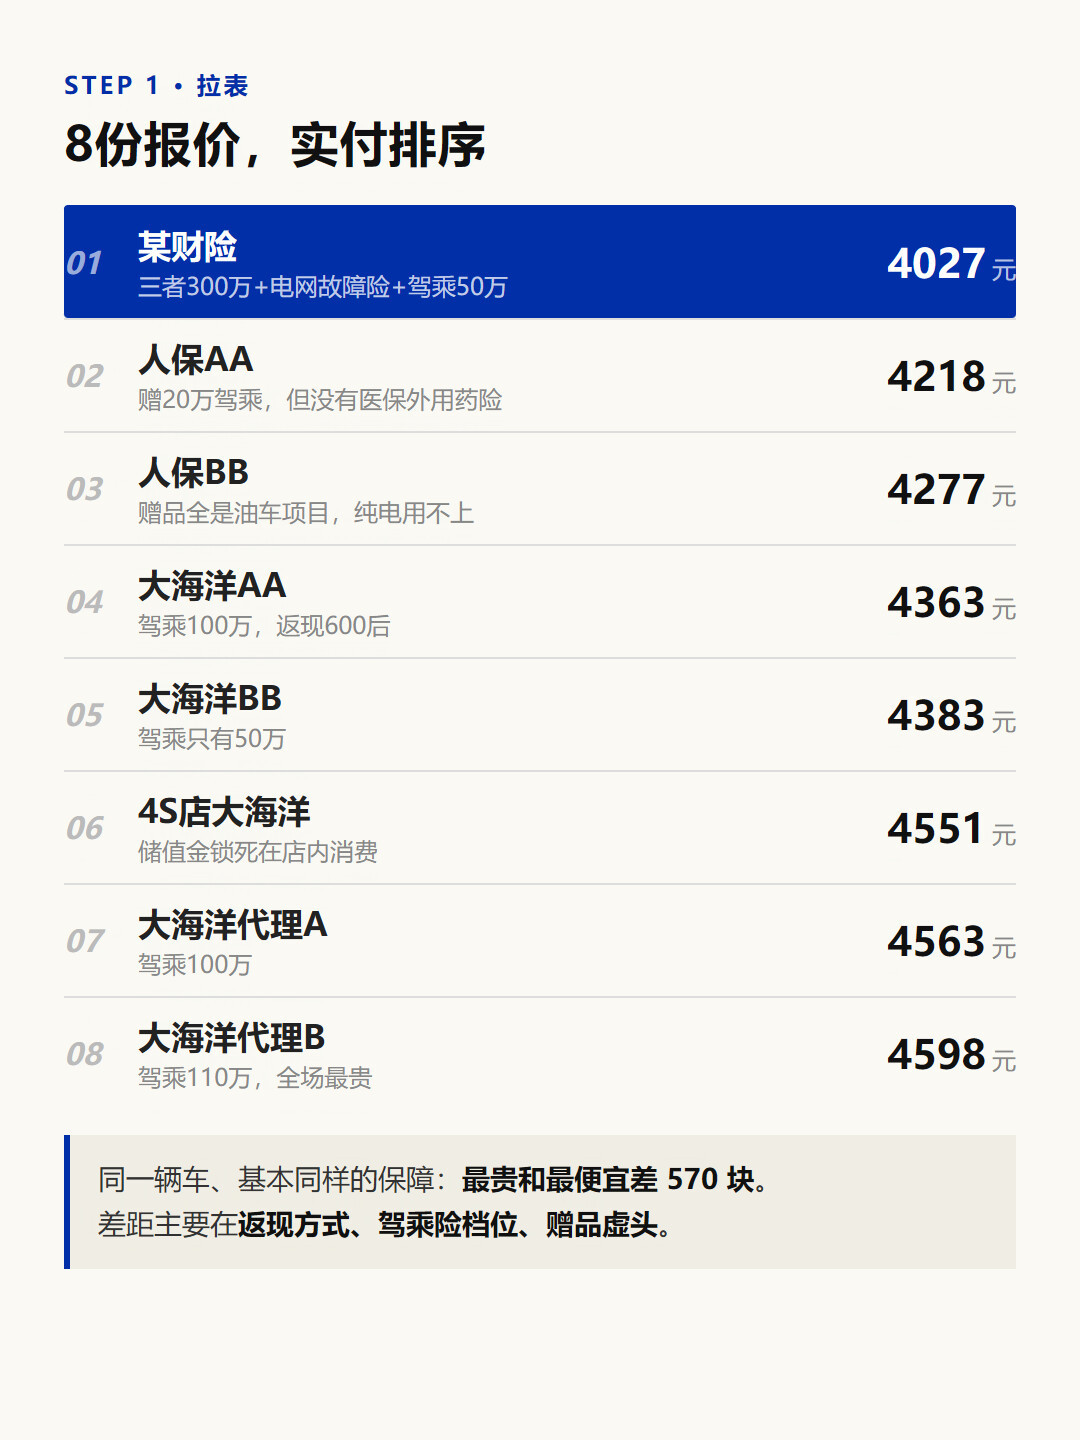
一句话总结:车险已经从“谁便宜买谁”,变成“凭记录定价”。你的方向盘,现在真的连着钱包。