浦银理财首张罚单落地、浦发理财客群开始清仓换仓:动钱之前,先把四本账对完
9月24日,国家金融监督管理总局官网披露了一纸处罚:浦银理财因关联方识别不全面、流动性风险指标不符合监管要求等主要违法违规行为,被罚没912.22万元,据媒体报道,这是浦银理财2022年1月成立以来第一次领罚单。知乎
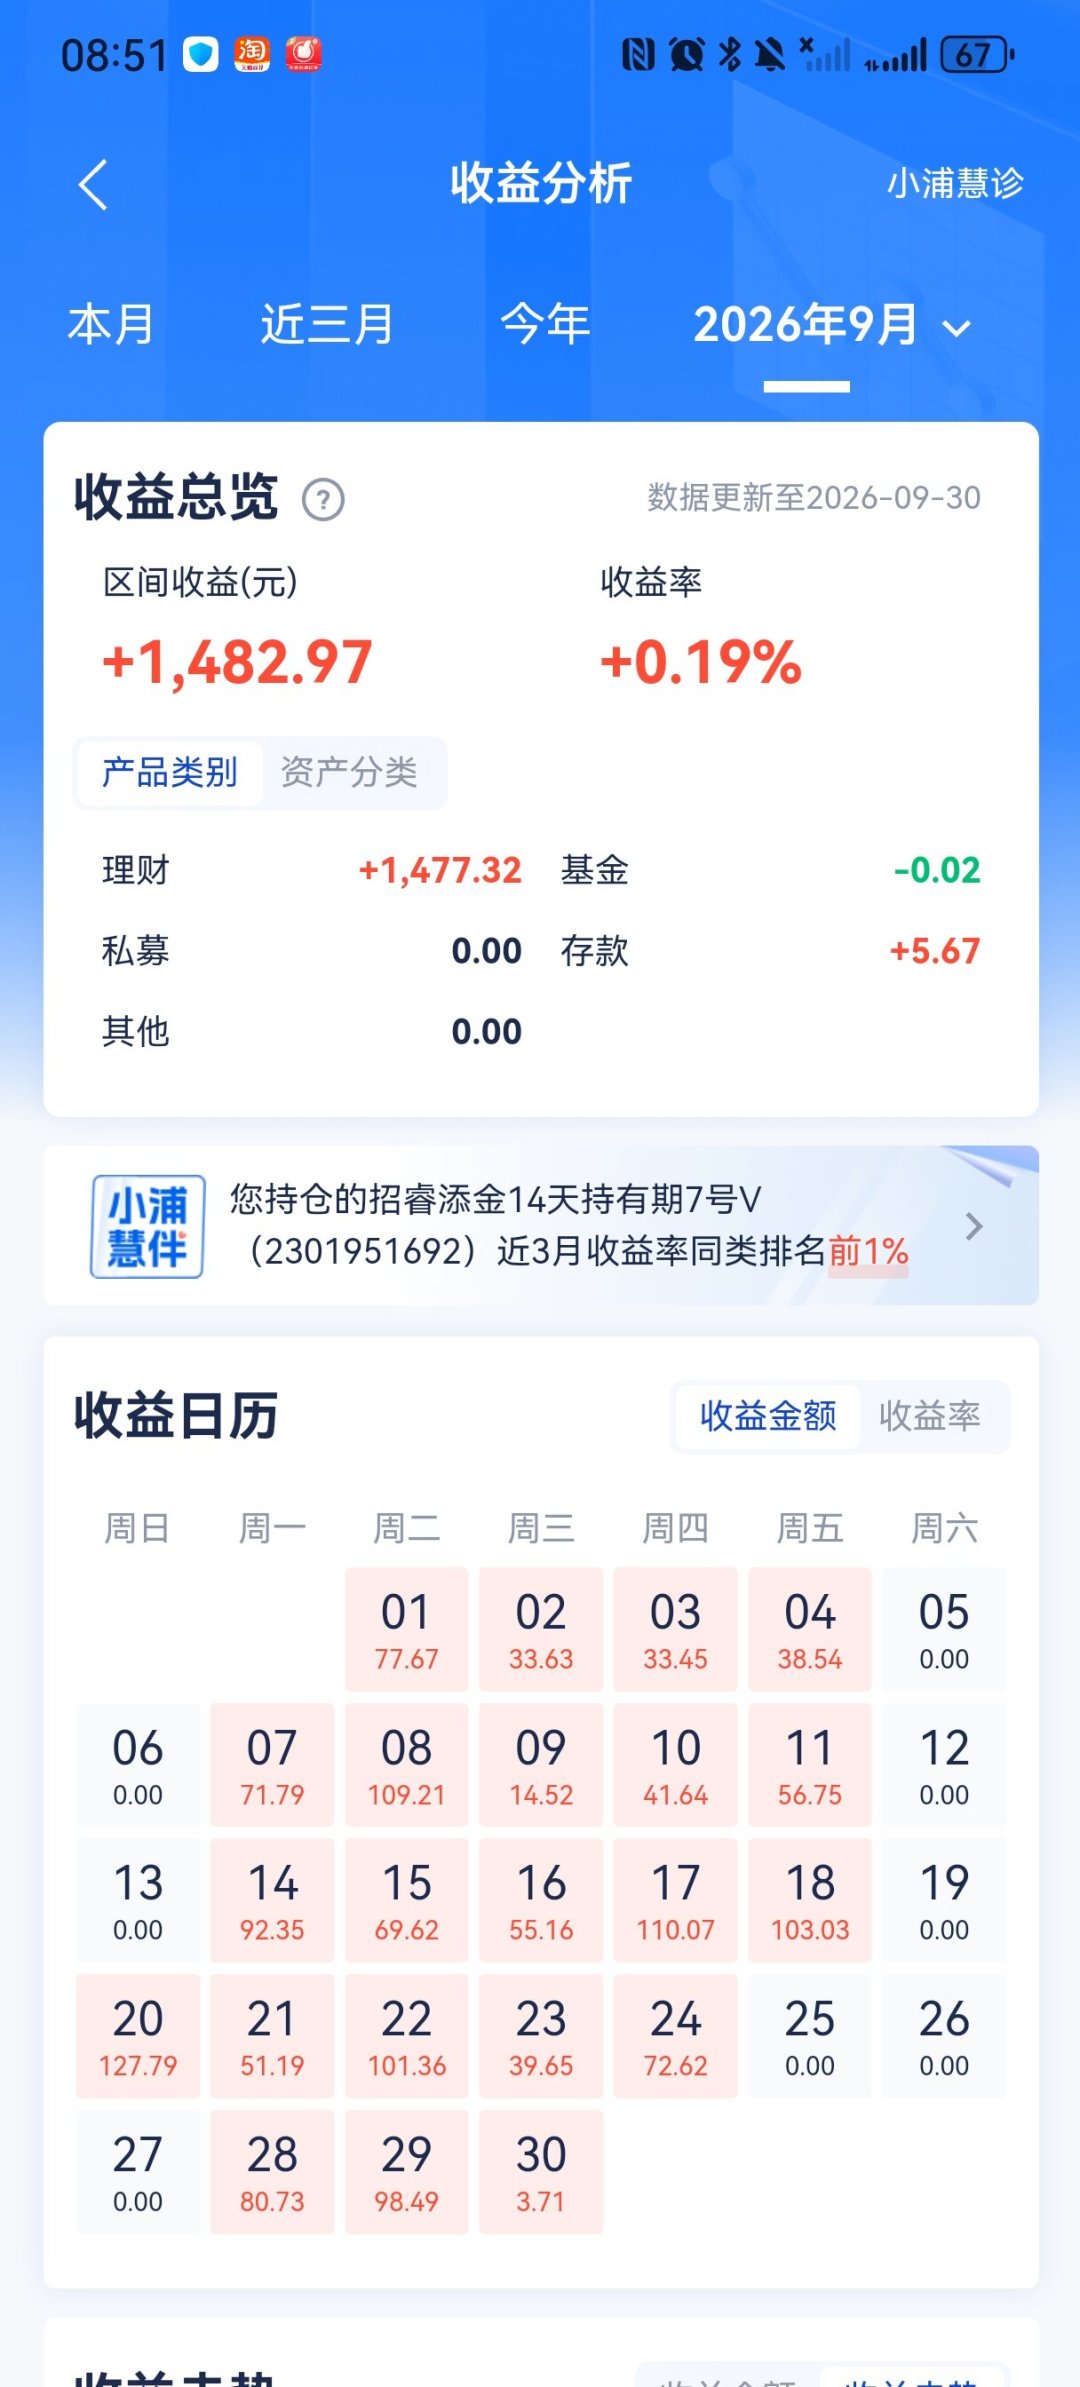
几乎同一时间,小红书的理财实盘圈子里,浦发持卡人开始了另一头忙碌:有人发帖说自己"开始系统清理一批收益一般的产品",国庆后浦发账户整体月收益率只有0.19%;有人在评论区问"浦发有推荐吗,之前赎回了一直没买新的";还有人直接晒出"准备赎回去买1.75存款"。小红书
罚单、收益走低、换仓潮撞在同一周。这篇不是写给炒股的,是写给把钱放在浦发App里R2固收理财、打算"用利息生活"的那批人——你的钱正在经历什么,先对完下面四本账。
第一本账:罚单不等于产品亏钱,但它出卖了你的钱被配成了什么样
罚没912万,针对的是公司内控和流动性指标,不是某只产品的净值,所以看到罚单先别急着挤兑赎回。但"流动性风险指标不符合监管要求"这一条,值得把浦银理财2026年上半年的资产配置摊开看:
债券占比49.00%,比全行业理财平均的41.6%高出7个多点;
公募基金7.78%,较上年末上升4.37个百分点,增幅明显大于行业;
非标准化债权6.65%,比行业平均5.1%高;
同业存单只有5.73%,行业平均8.6%;拆放同业及买入返售2.80%,行业平均5.9%;
现金及银行存款26.51%,基本持平。
以上浦银与行业口径的这组对照,全部出自浦银理财2026年上半年度理财业务报告及中国理财网行业半年报的披露原文。知乎
一句话翻译:浦银的组合里,“高流动性、低波动的压舱石"比同行配得少,多出来的收益是从更长的债券久期、更多的跨资产持仓(公募基金、非标、权益)里增厚出来的。监管罚的正是这个结构背后的流动性管理没跟上。对持卡理财人来说,同一个结论的另一面是:同样叫"R2稳健”,浦银系产品对债市波动的敏感度,天然比"存款+存单"配得更足的同业高。小红书评论区的样本恰好对上——有博主晒整仓固收产品"每一支都在万20以上,低的22,高的37,结果倒腾半天一个月才万19",也有人说自己的股指挂钩款"年化0.7,是亏钱的"。这些是用户自报样本,不能当统计结论,但方向和资产结构完全一致。小红书
第二本账:这个秋天的低收益,一半是行业性,一半是浦银自己的
先看大盘:界面新闻的理财月报显示,7月理财市场收益"惨淡",8月才随债市回暖;9月行业规模延续高增,但含权、打新类产品才是扩容主力。债券净值型产品的月度体感,就是这么一阵一阵的。界面新闻
再看浦银自己。浦发银行半年报披露的浦银理财上半年数据:营业收入14.27亿元,同比增长7.05%;净利润9.85亿元,同比增长6.49%——上年同期,这个数字的增速是76.19%。2023到2025年,它的净利润增速依次是-75.86%、158.57%、41.34%,波动极大。管理规模上半年末15428.76亿元,较上年末只增长5.31%,上半年发行23866.06亿元,同比还是下降的。知乎
理财公司的利润账不直接等于你持有的那一只的净值,但它说明同一件事:靠规模高增长、靠宽松环境"大方给收益"的阶段过去了。9月下旬浦银启铭系列2302期被社区问起提前终止——放在行业里看这事并不孤立,8月7日中信银行也公告,为保护投资者利益,经审慎评估,信银理财产品拟提前终止部分理财产品,同时关闭其对应申购和赎回交易。到期规模(23251.20亿)追着发行规模跑的时代,"到期不续、提前收手"会变成常态动作,持有封闭期的要习惯。界面新闻
第三本账:人人抢的邀新专属,门槛和"首枢收益"都写在细则里
现在浦发理财圈讨论度最高的,是资产提升专区里的月月鑫66、28这类"邀新专属"。翻下来有三条真实规则:
它是新资金专属。有博主在评论区直接问"什么叫做邀新专属?“,答案是"新资金专属”——你从卡里左口袋倒右口袋的钱不算,要满足资产提升门槛。改版后的资产提升专区会明确告知"还差多少钱"。小红书
收益别按月年化脑补。有用户晒28号持有一个月,收益率0.24%,同时说明这一个月里含国庆和中秋假期,“实际收益率肯定比24高”——反过来说,这个数也是假期噪声修正后的,不是常态水平。小红书
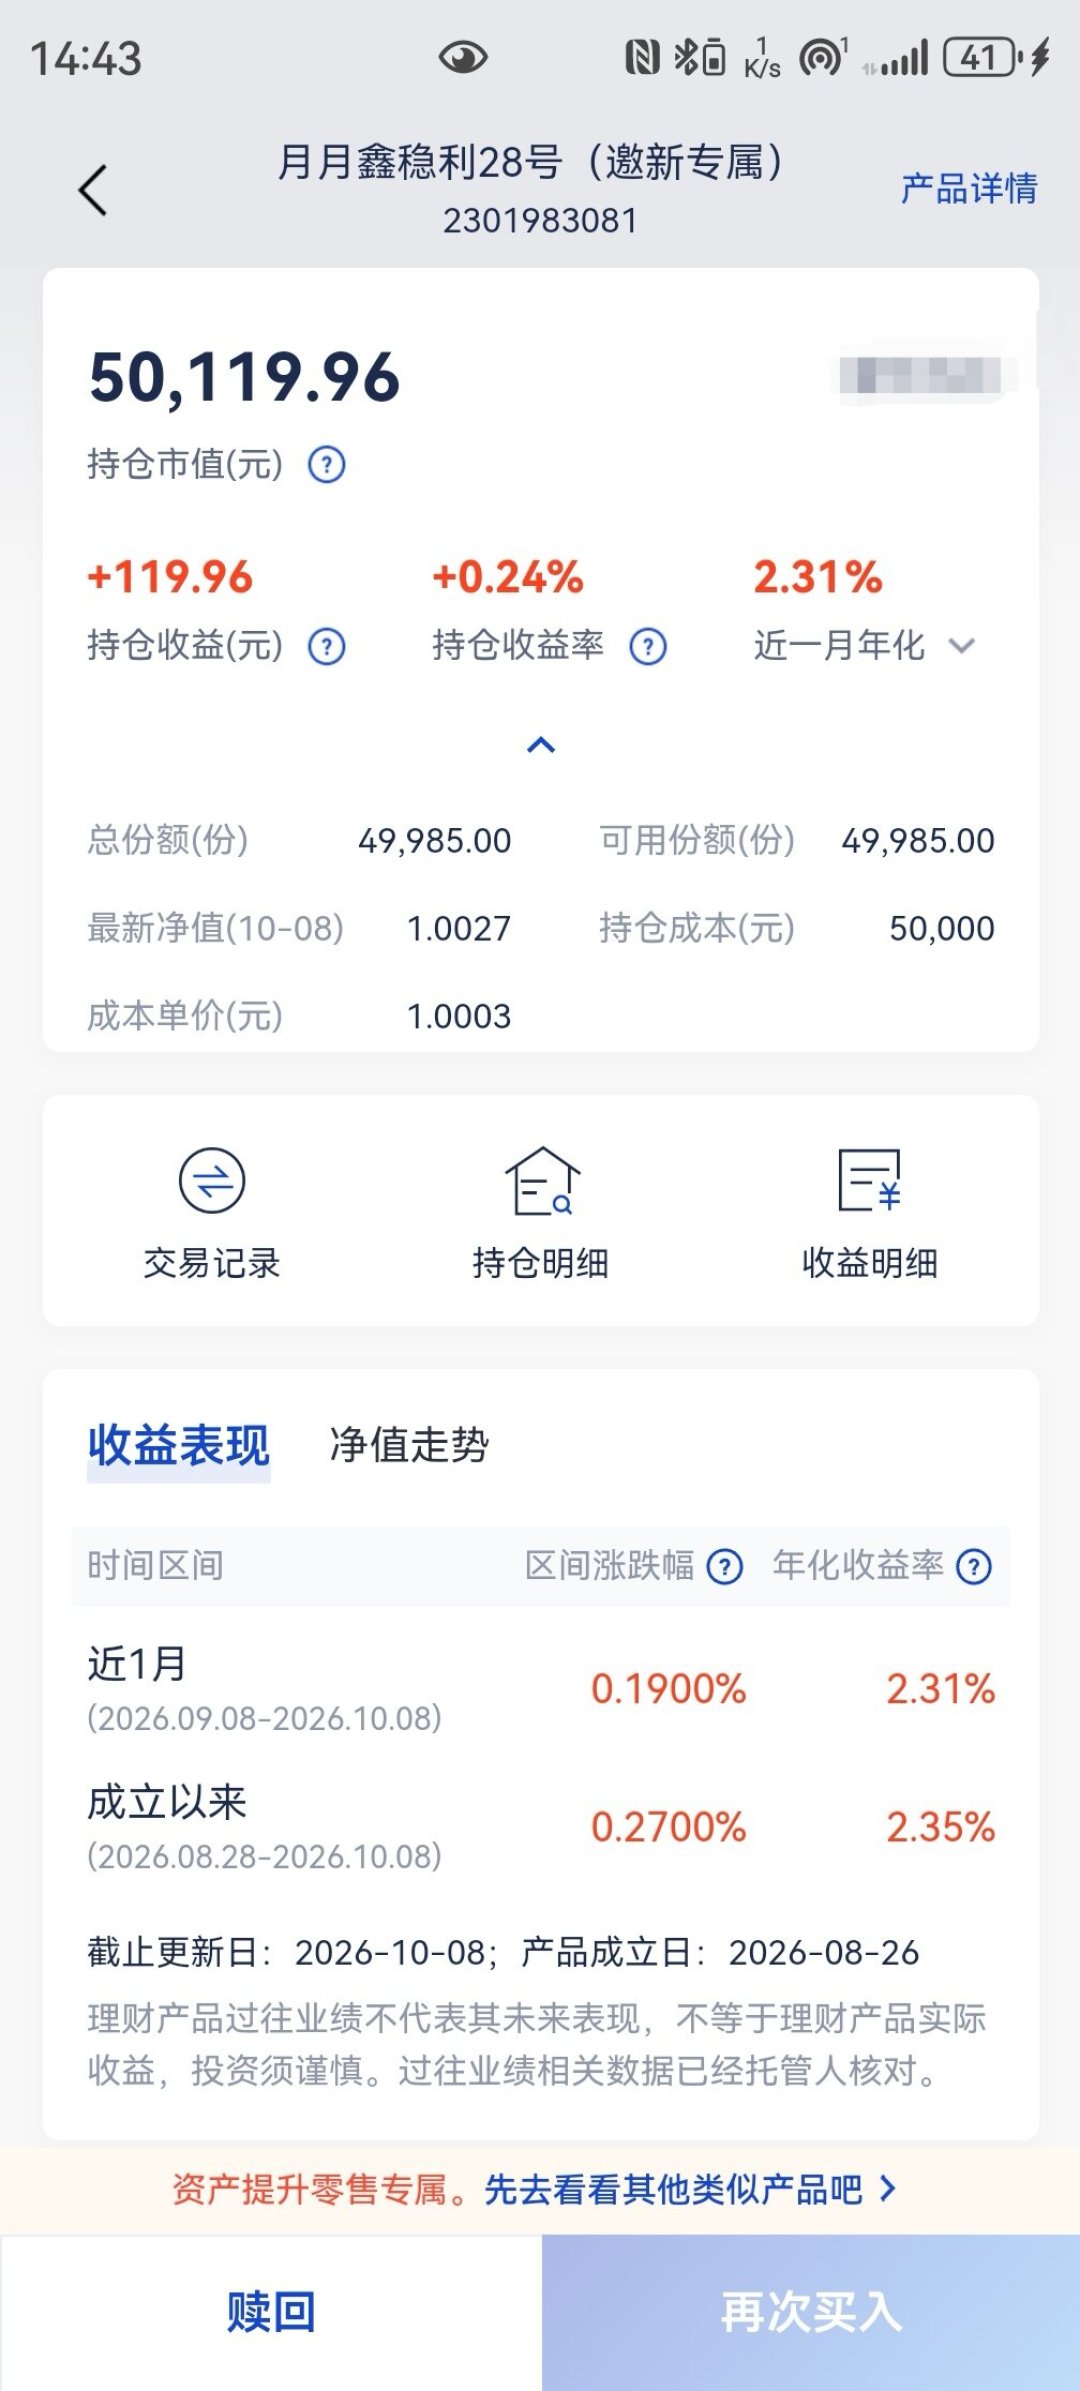
到期后收益会回落。评论区有人转述理财经理的话:"28号我持有一个月,收益还行。但是到期一个月就要赎回来,收益会下降。"邀新品普遍靠低起点净值把首期收益做厚,续买就回到普通水平。
社区里最清醒的一条反驳也在这:“我准备买1.75的存款了,这个理财产品进进出出浪费时间也差不多1.75的收益”,楼下的回复一针见血:“那你的钱要被锁三年”。邀新短期理财换的是流动性,存款换的是确定性,这笔账取决于你这笔钱什么时候要用——别用一年内要动的大钱去滚邀新。小红书
第四本账:换仓不是点击就完事,时间成本要提前排表
真动手换仓的,先把自己过去一年踩过的窗口算一遍:
更新滞后:有博主吐槽浦发收益是"T+2才更",国庆后9.30的收益节前一直没更新,看着像"不动",实际来不及反应;
假期体感:"整个国庆节假期7天,零收益。"债基净值在休市日不披露,节后合并更新,但资金站在那7天确实没给你新东西;
到账参差:评论区既有"我昨天就赎回了,今天到账,而且明天工作日",也有"浦发代销的理财赎回是不是要晚上8点才到账"的疑问。各家、各产品节奏不一样,别按上一只的经验排下一只的钱到日期。小红书
打新断档:浦银爆款的申购窗口极短,有用户晒"昨天刚成立的207爆万32",评论区同步经验是"浦银一般是同期出的产品,爆一款其他要死等,可能要等一两个月,甚至三四个月"。小红书
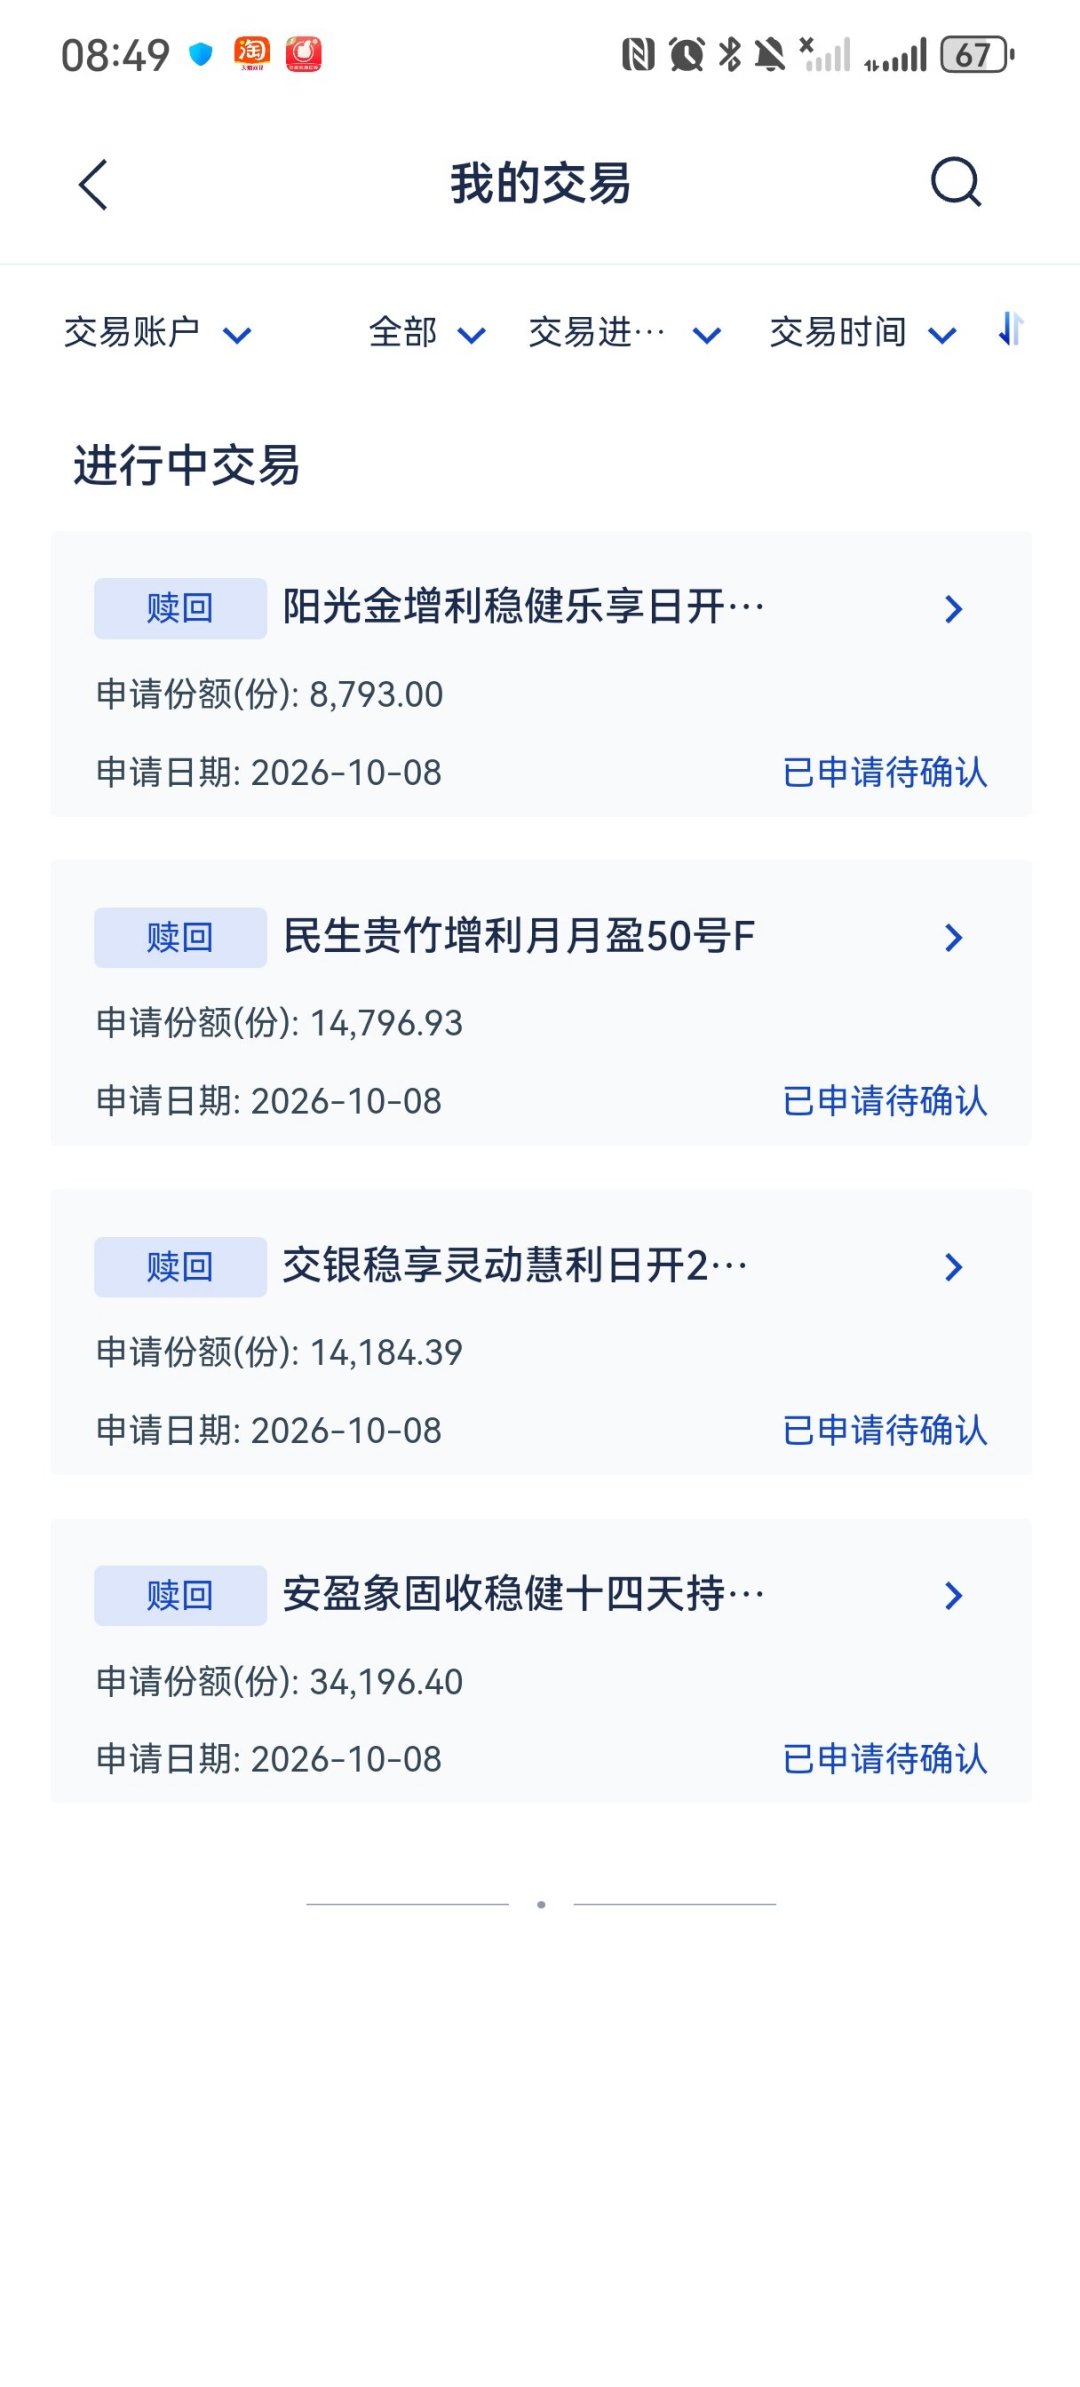
赎回来、抢不到、再等两个月——这段空窗期才是换仓最大的隐性成本。先排表,再动手。
顺手说一个被忽略的点:浦发是货架,不只是浦银的柜台
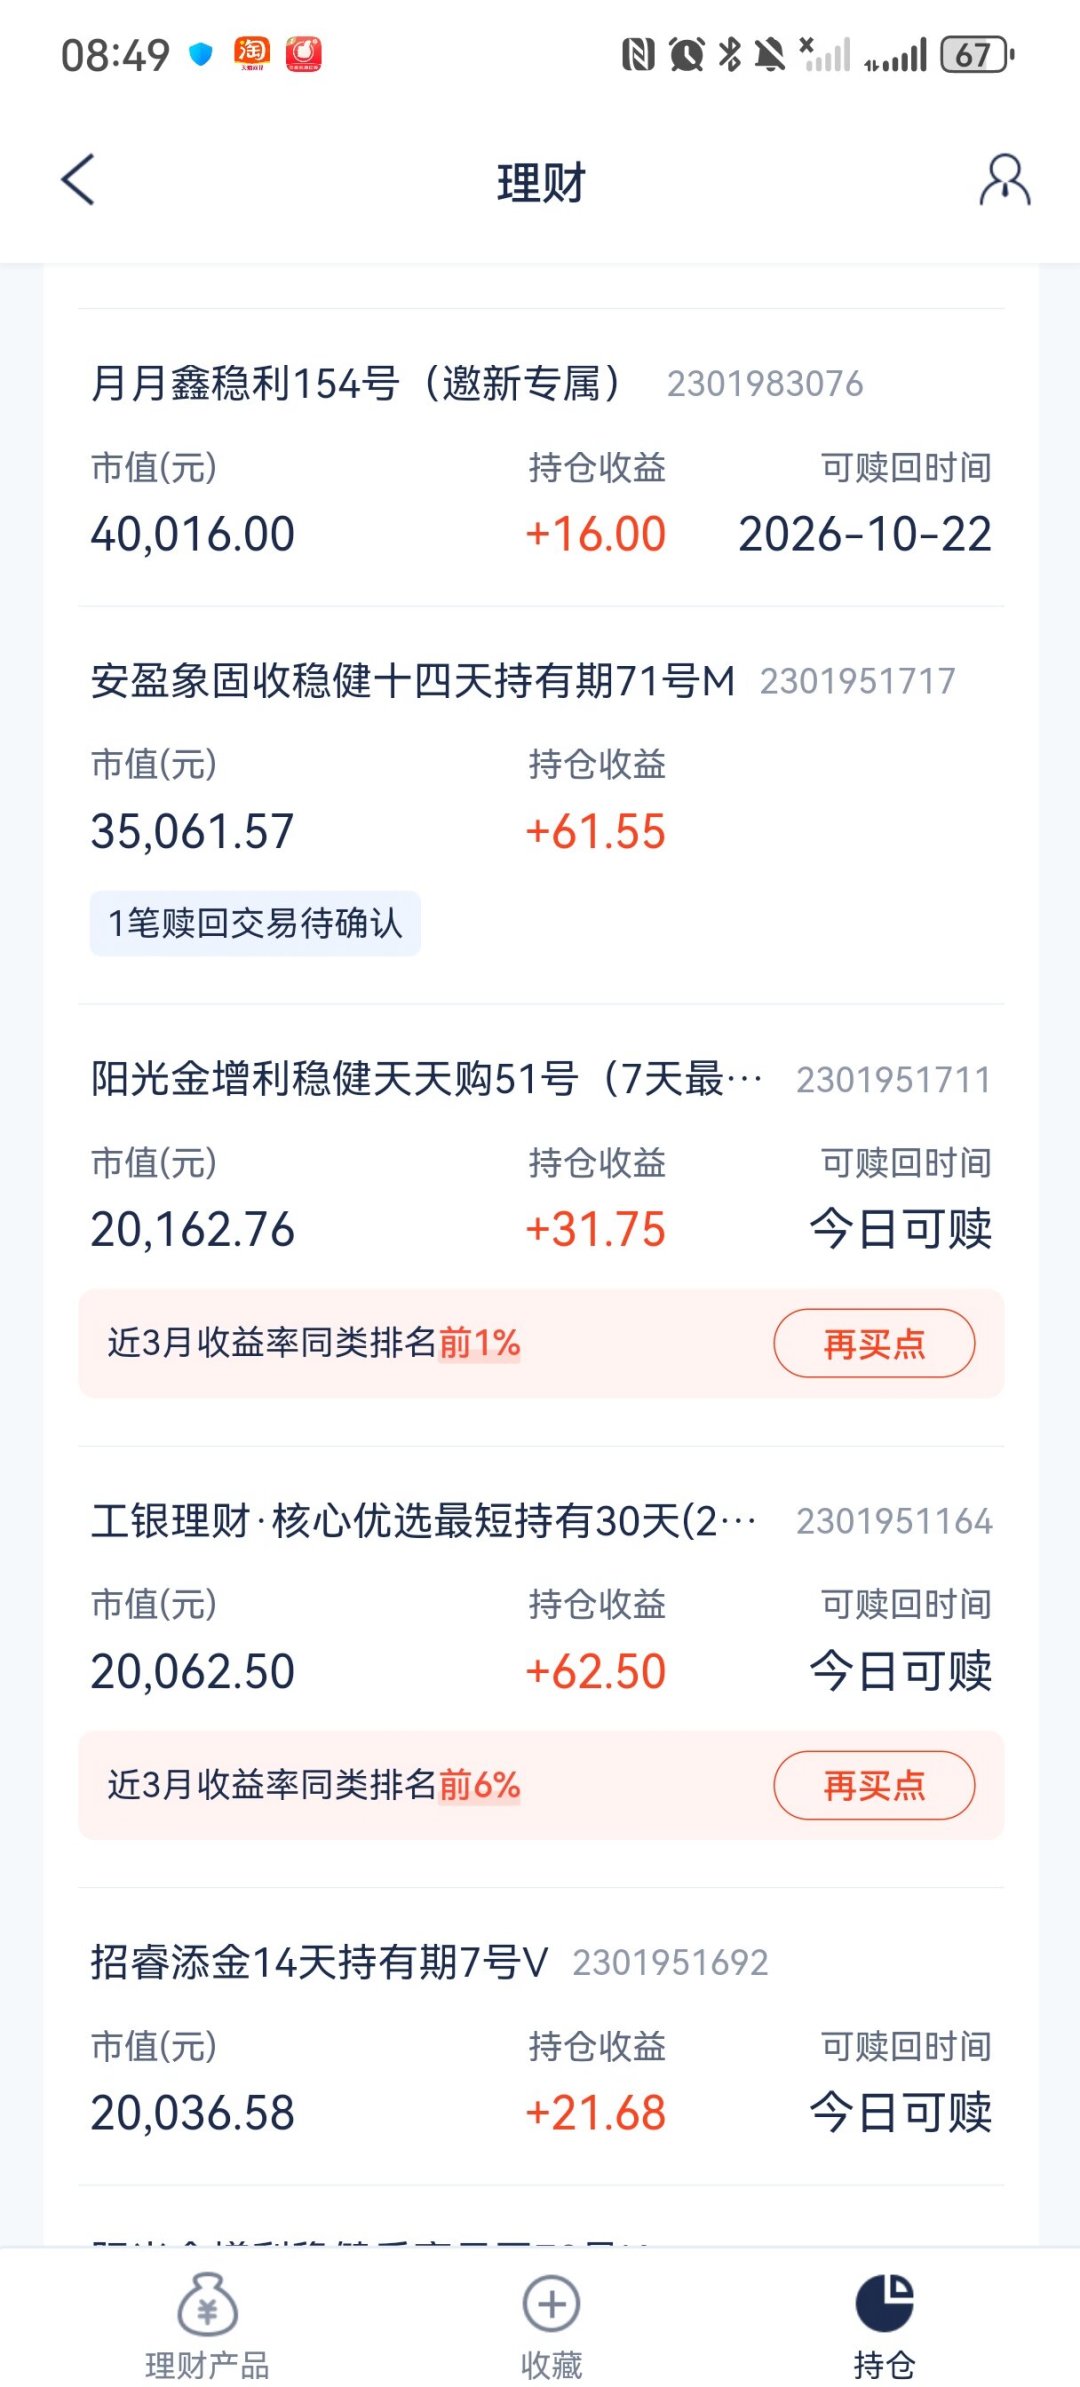
换仓党晒出来的"还能拿"的产品,其实一大半是代销:工银核心30天,用户自测"拿了快2个月,近1个月月年化2.45,还可以,很稳";光大阳光金28天、安盈象14天,还有博主的彩蛋发现——招睿14天"这个系列在🐱行真的很难抢,无法想象在浦发居然随便买"。小红书
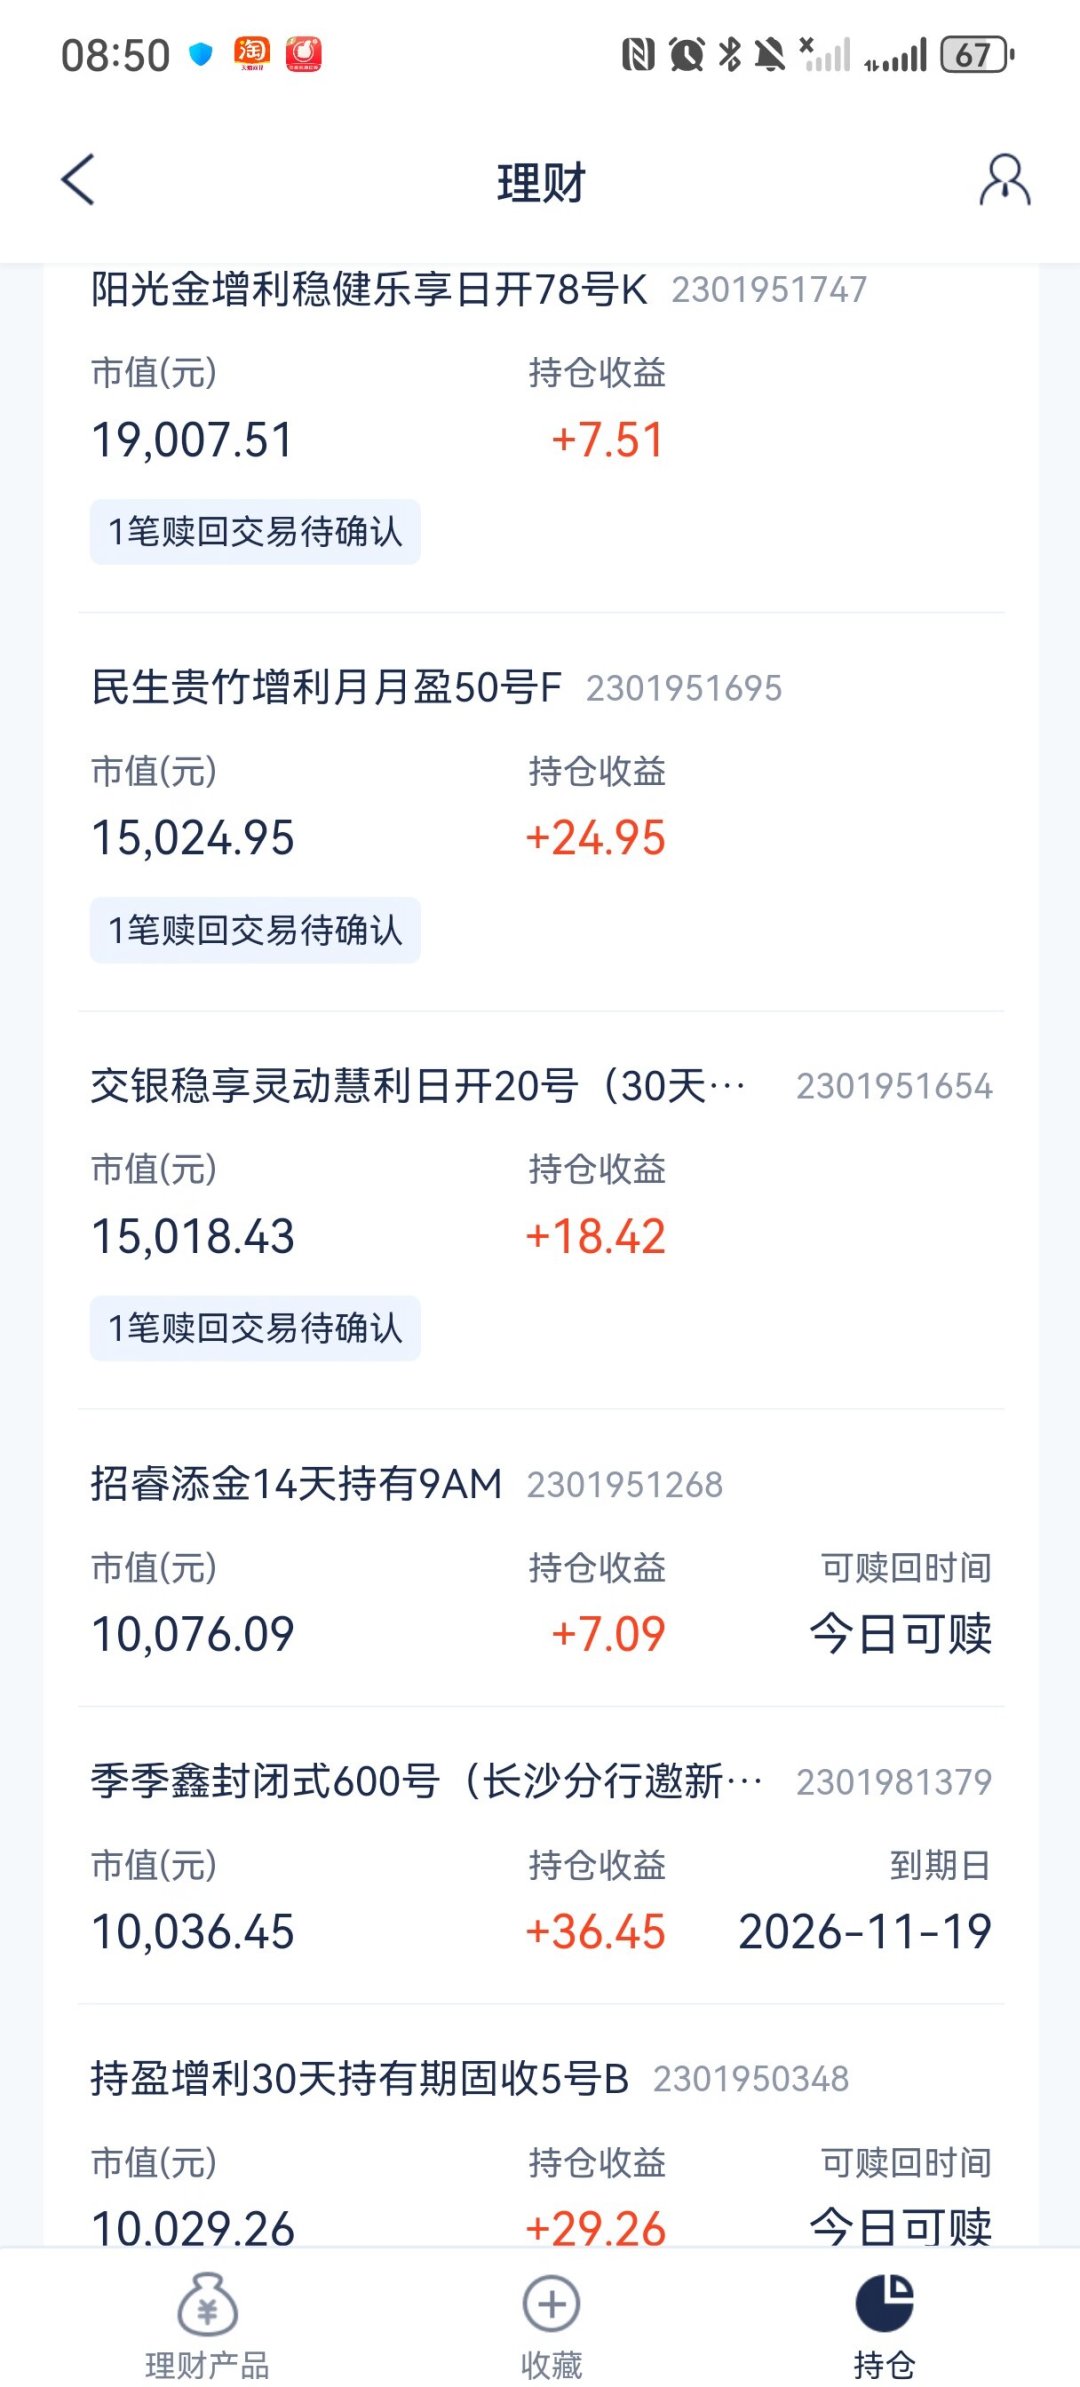
低收益季,浦发App的真正比较优势可能不是浦银自营,而是它代销货架上别家放出来的短债额度。反过来也要防一手:社区晒的理财热门榜"榜首7.16%“,那是含权/长持有期的产品,R2不等于存款,点进详情页先确认它权益类投不投东西,别被榜单误导成"稳健”。
按你的持仓,对号入座
手里是纯债R2、还在封闭期:罚单不是赎回的理由,别跟风挤;真正该盯的是它披露的债券久期是否在拉长,以及下一期开放时邀请门槛有没有变。
手里是股指挂钩、含权款:年化0.7甚至为负的体感来自权益部分,翻产品说明书确认挂钩标的和敲入线,承受不了就在下一个开放日转回纯债货架。
想抢邀新专属的:先确认三件事——新资金认定口径、资产提升门槛、到期后收益回落的常态水平,再决定要不要为0.24%搬钱。
准备切回存款的:1.75锁定多年换确定性,适合三年不动的钱;接受"月度万1-万2"波动的,才留在理财货架上。
下一步值得盯的信号:10月31日是三季报集中披露日,当日包括6家国有大行在内,有18家银行会披露今年前三季度的业绩,净息差与中收的口径会解释下季度理财收益的大环境。浦银理财整改后的首批新品怎么定价、邀新专区在双11资金旺季会不会放宽门槛,比任何"值不值得"的情绪讨论都更有信息量。每日经济新闻
罚单罚的是公司,换仓换的是自己的现金流。浦发的理财党这轮要回答的其实就三个问题:收益还能不能扛、邀新额度抢不抢得到、钱赎回来接不接得上——三个问题都有具体答案之前,别急着"系统清理",也别急着"死拿装看不见"。