











 深耕数码兴趣领域




21
46
选择货币基金理财,你真选对了吗?几种市面上的理财方式比对和购买技巧
2018-11-15 18:49:54
62点赞
435收藏
132评论
首先说一下,这是一篇介绍一下处理闲钱的文章。收益嘛,只能是和银行活期对比,说起银行活期,年化0.3%,市场上面正常一个货币基金都能超过他10倍以上。(当然,大家最熟悉的余额bao,还真的是渣渣 没有达到10倍)大家应该有一个理财的观念,别因为手上只有几百几千,就放弃说那么点钱,理财没有用。理财是一个长期的习惯性的行为,钱的多少只是影响收益的多少,并不影响收益率的多少,就算只有几百,也应该去做,坚持的时间长了,就养成了习惯,随着年龄和存款的增加,收益效果就会越来越容易看的到。现在年化收益在4%只有的,常规渠道(银行柜台渠道)大家能接触到的 就那么几种产品。
第一个是货币基金(这段时间基本都是维持在3-4%之间),没有门槛,有本金损失的风险,但是风险很低,本人连续购买了应该有10年了,不止3 4个不同公司的货币基金,暂时来说还没有出现过负收益情况,只是碰到过一种情况就是某公司的某货币基金,可能是爆仓了,几个月内收益在同行之中垫底的情况,对于这个,我们要做的就是换个货币基金来提高收益。买卖可以随时进行,也不存在手续费(有管理费,但是会从收益中直接扣除,收益买卖不产生额外的费用)如果你到银行,柜员是不会介绍推荐你购买的,因为购买这个,他们是没有任何提成,也不会完成什么指标。
第二个就是各种银行打包的理财产品,收益基本都在4%或者以上,门槛大多数在5w以上,资金冻结期起码是30天以上,在冻结期之内,资金是不能动用的,所以这个可以买,但是一定是闲钱,不然一下子要动用资金的话,只能是干着急,还有个购买这个的话,暂时来说风险不算太大,但还是存在的,我了解到的 四大行中的某行 和 某民营银行,曾经就出现过兑付延期的事情,在四大行中的某行兑付问题出现期间,我工作的银行只介绍储户存定期,因为那段时间怕储户知道其他行兑付问题而引发其他问题,当然,问题肯定是大事化小,不不了了之,说这个,是要提醒一下大家,这个东西是有风险的,但到目前为止,银行基本都能按照预期收益率来兑付,但是购买的人群,并不一定了解其中的风险。还有一个,理财产品都有因为存在募集期和兑付期,这两个操作时间内是没有利息的,所以实际上收益会比标注的低一点点,现在这个购买也简单,很多银行的网上银行和app都能进行交易,而且银行考虑各种因素,会鼓励大家网上购买,收益网上购买的收益,可能会比你在银行柜台购买的收益高,而且网上购买的话,会方便很多。
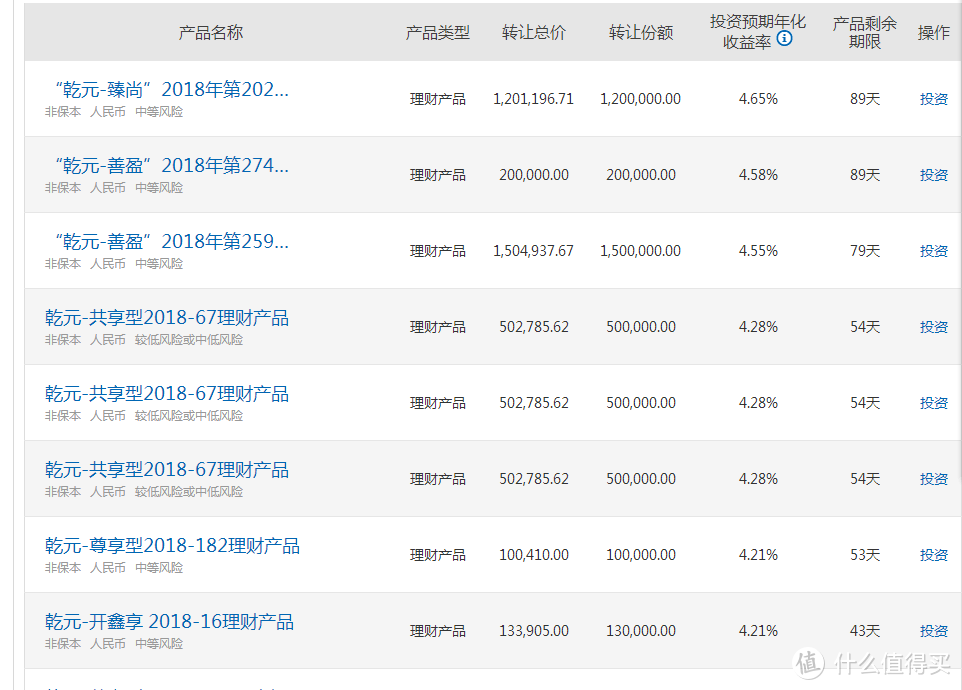 四大行中某行的理财产品,暂时来说 比货币基金实际收益 要高,但对于资金活性有需求的人员来说,要考虑锁定时间的因素
第三个就是保险中的分红险,基本都到3-4%甚至以上,但是资金固定的期限更加长,虽然中途能退出,但是退出的话,那个手续费扣除之后,估计本金都会受到一部分的损失。分红险基本都会送点所谓的意外险,但附送的基本是保死不保生,就是说,可能意外身故的话,可能还有点赔付,至于意外没有死的话,基本是没有多少赔付的了,这个适合资金长时间闲置,也想着有一定保障,现在存钱,以后享受的人群,但是怎么说呢,在当今的社会,好像不太适应,从今10年 一年存个1w ,连续10年,年年有分红,20年后每个月都可以领一些 到死为止,,这个看上去没有毛病,但是问题是,,现在1w的购买力 可以购买3000斤大米,但是20年后的1w呢,,所以时间跨度大的产品,大家一定要吧通胀考虑进去。这个保险有个好处,就是凭保单是可以当质押物进行贷款的,就是说,当你需要动用资金的时候,可以凭这个去贷款,但是 这样肯定会产生贷款的利息,也随时比保险的收益要高,但起码等于资金在合约持续时间内是可以动用的。
第四个银行存款,一年期现在好像是1.75%,够低吧,但是你到银行存个3 5w 让柜员帮你申请提高利息,基本都能提高30% 达到大约2.3%左右这个的话 基本是没有任何风险,包括本金损失风险(话说国家说了银行如果倒闭的话,国家保底一个储户赔偿50w,但是如果是四大行,倒闭的风险非常的低)和兑付风险,而且资金是能随时能用的,只是动用的时候可以理解会损失储蓄维持时间所有的利息,还有大额存单,这个是可以和银行谈利息的,例如三年期利息现在是2.75%,如果你拿着100w到银行,基本现在是能享受到4.1%的无风险利息(换句话说就是正常利率的1.5倍了),而且就是你存款不够3年的话,他会按照最近一档的利息来结算给你,例如你存了两年要动用的话,会按照1年期定期利息来算给你,一定程度上能挽回一部分的收益,当然这个要得到相应利息的话,也是等于要锁定你的资金。
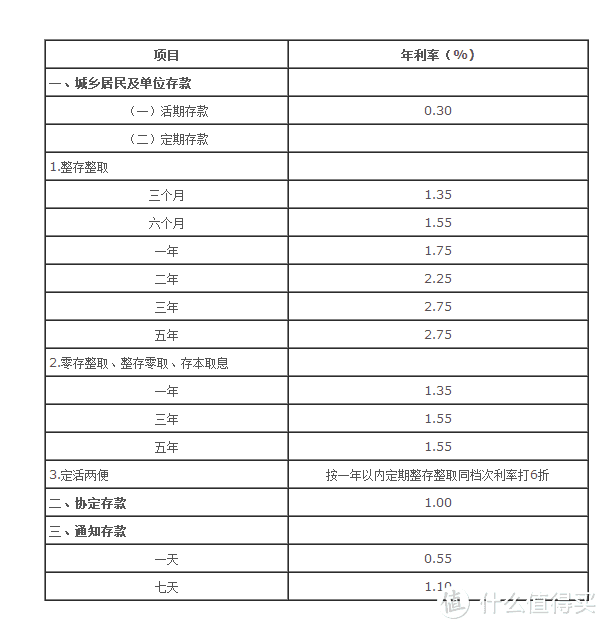
这篇文章,我重点介绍一下货币基金,在上面4种产品当中,货币基金算是4种里面,资金最灵活,门槛最低,收益不算垫底的一种了。当然 你们可以说,现在谁不知道货币基金,我们的钱都是放余额宝,用起来挺方便,收益也比银行高,我们都已经满意了。但是,有这样的思想,证明你是有理财的概念,但是还不算是有理财的操作,同样的货币基金,有着不一样的收益,最高的比最低的随时收益多一倍,你不去做功课,同样的理财,损失一半的收益,你怎么看?可能你们还说,余额宝方便啊,但是你是否知道,现在的货币基金为了抢客源,是各种的方便,你到基金公司的网站注册一个号,绑定一下银行卡,再到微信里面关注一下。绑定注册的号,立刻就可以享受方便服务,随时随地买卖,,快速赎回基本是秒到帐(现在国家规定是快速赎回一天只能1w了,但是很多货币基金都提升了服务,正常赎回时间t+1,以前是赎回之后的一天,下午4 5点才入账,现在是赎回后的一天,早上7点左右就能到帐),至于安全性方面,我只能说,支付宝被到情况时有见报,货币基金公司,你在微信里面操作买卖,钱都是那张银行卡出去,就回到那张银行卡,这样只要你用一张没有绑定快捷支付(基金公司除万)的银行卡来进行买卖,基本就可以排除被盗窃的风险,我自己觉得 比支付宝还靠谱。
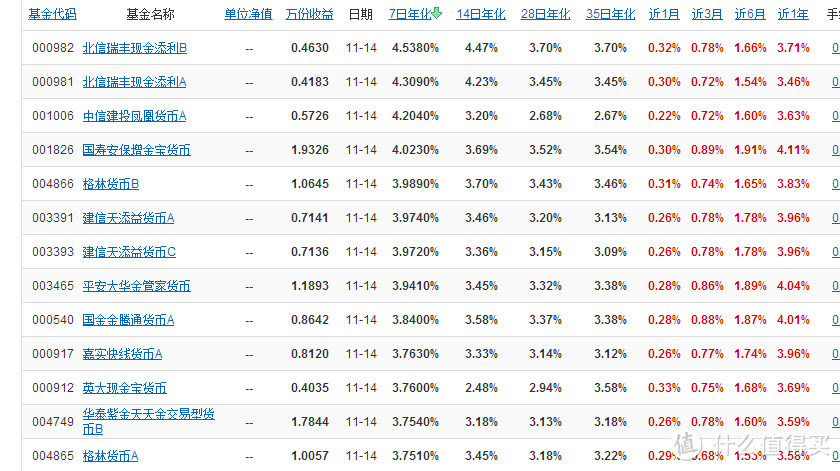 某网站的货币基金排名,算是正确,但是有很多基金都没有统计在内,选基金还是要先选基金公司,
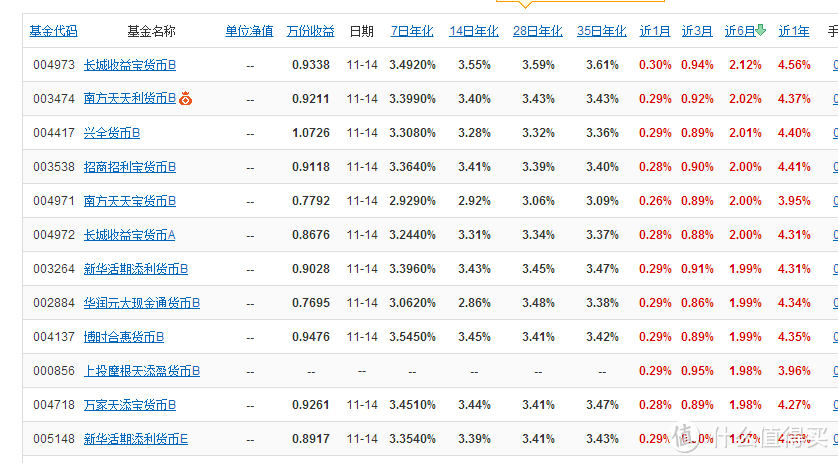 可以看出来 用7天和6个月的收益排名,完全是两个事情,所以选货币基金,还是要看长远一点,近期飙涨的不一定是最好的选择
那么我们应该怎么去选货币基金呢,能提供基金收益排名榜的网站是一堆一堆,我们首先要选的是一个比较大型的货币基金公司,(余额宝代表的天hong公司,货币基金的规模靠着支付宝而变的很大,大到每天余额宝有一长时间段内都要靠抢,好像不愁生意的样子,但是你大是大,问题是收益操作不行啊,脱离了支付宝的各种补贴之后,纯粹的按照市场竞争来说,算是排名中下游,一个不值得购买的选项)我们要从收益率高的基金中找个大一点的,易方da 华xia 博shi 南fang等,这些公司,因为有社保资金的参与,所以算是比较靠谱的大公司,选好了公司和基金,我们还要看收益率,收益率别只盯着7天年化,那个是具有一定波动的,所以你会看到 有的基金万份收益只有4 5毛,但是7天年化有4%以上,有的3个点的年化收益,万份收益却有9毛多,就是因为这个是按照7天内的收益,平均下来一天多少,再乘上365得到的,时间段太段,不具备太大的参考意义,我们要看长远一点,看看一年的,,和近几年的收益率来考虑,尽量选一个稳定的来进行购买,购买之后,要不定期去看看收益率,别想着买了就了事,如果你手上的货币基金一段时间内都维持在中下游的话,不用纠结 直接换掉。小弟不是专业的金融从业人员,但是会尽力把我知道的都写出来,可能有些写的不正确,欢迎大家指导。
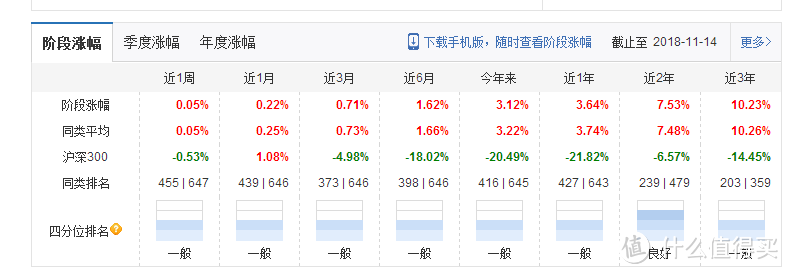 这个就大名鼎鼎的余额宝 ,但看收益好像还可以,但从近一个月开始 ,明显看到别
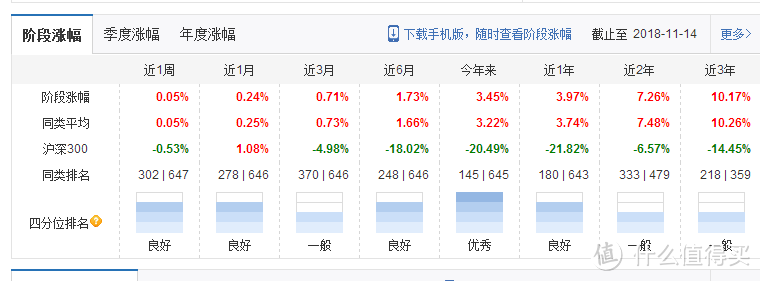 某大基金公司的一个产品,简称b
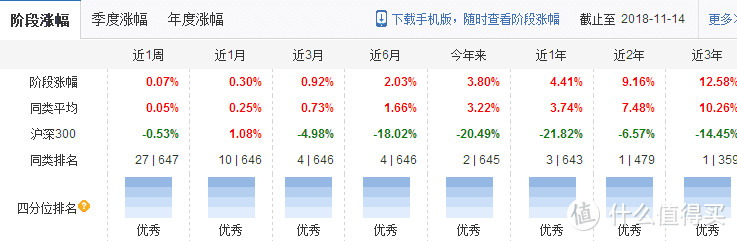 某大公司的一个产品,简称c
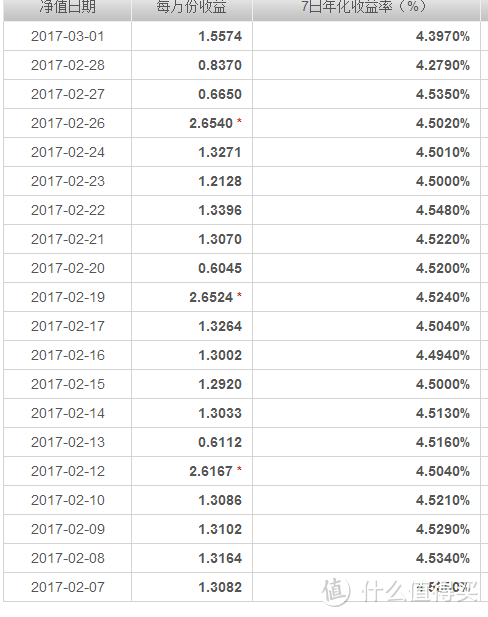 简称c的基金,在去年某一时间段内的收益,为什么要说这个,看了下面的图片就知道
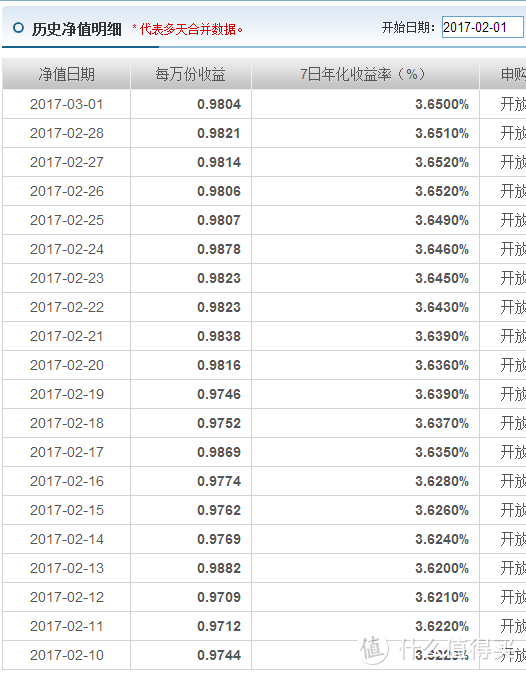 这个是大名鼎鼎的余额宝
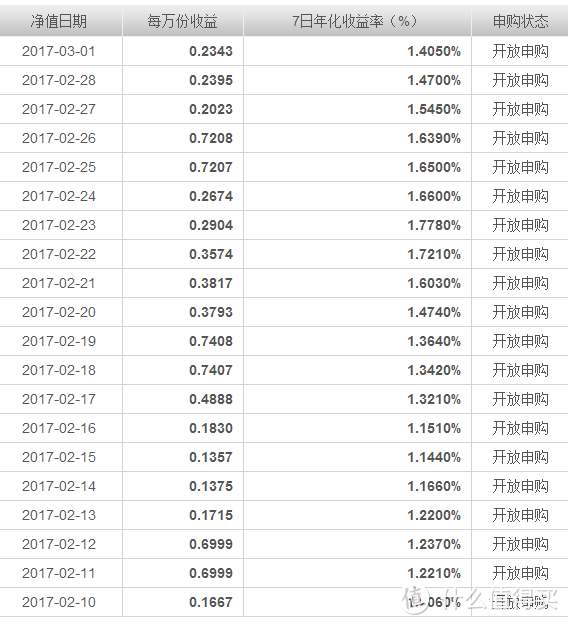 明显的在同时间段内,简称b的基金存在不正常的情况,收益比同行低的离谱 ,在这个收益维持了几个月之后,该公司才对这个基金辟谣,说没有爆仓,但是辟谣意味着怎么,大家都懂,而且这个基金到现在一年半的时候,收益才慢慢的跟上来,但对收益的影响还是存在的,到不正常的时段内,该基金的规模少了很多,证明很多人都会用脚投票
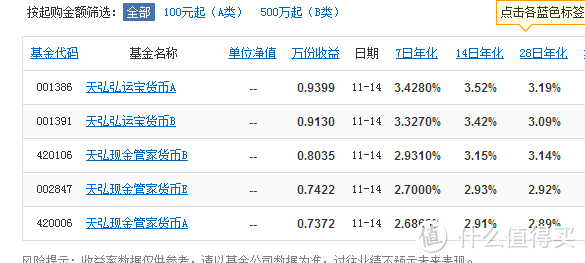 在网站上面 余额宝的基金是没有显示在该公司旗下,但就算是这样,都可以看出来,在该公司里面,余额宝是收益最低的,大家还会继续考虑吗?
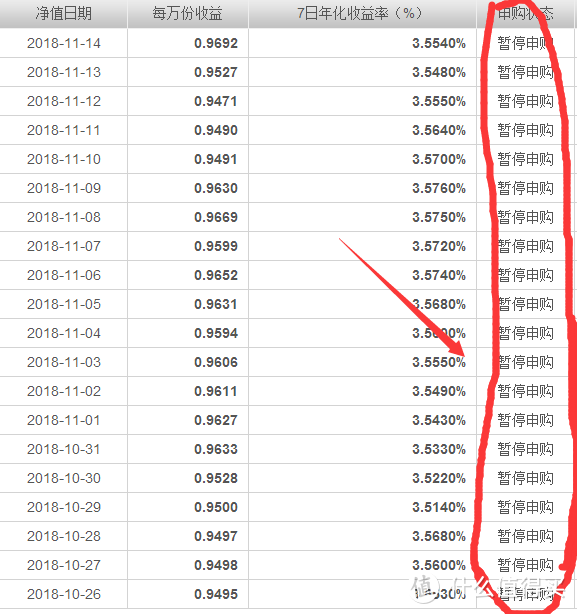 这个简称c的比较理想的货币基金,网站是介绍暂停申购的 但是事实情况是该基金一直都是正常交易当中,










校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
另外你住什么地方,我去你那过方买大米去
现在1w的购买力 可以购买30000斤大米,这大米多便宜啊!
校验提示文案
极端情况下,如果出问题,可以考虑买粮食饮用水度日了
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
收益率高低主要还是看这个货币基金配置的底层资产的情况,资产好的收益自然就高,一般来讲很多货币为了保收益,是限制申购的。限制申购的货币建议可以重点关注下。因为限购一般是限机构,个人一定金额下可买。这类货币基金很有可能就是公司牺牲规模保证收益的货币。
货币规模、客户构成、公司实力会在一定程度上影响货币收益的稳定性。
再说说其他产品
银行理财管理者是银行资管部,以前他们主要是通过期限错配的方式来获取中间利差。现在实际他们自己也是买货币,存定期,买债和股票等市场行为,只是比个人更专业而已。目前而言还是准刚兑的产品,2020年底全部结束以后转净值化管理。
京东的产品以前没了解过,刚去看了下也都还是货币基金之类的还有就是保险。京琴横定盈,京弘长乐盈,京弘至尊保,这几个都是超过5%的,我看都是保险,万能险、投连险。用保险理财我看还是算了。
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案