2026年的中秋(9月25日至27日)和国庆(10月1日至7日)一前一后,高速免费叠加返乡自驾,"借车、载人、捎朋友"这三件事的发生频率,会在接下来两周集中冲高。和往年不同的是:这是最高法交通事故赔偿新司法解释(二)在6月30日生效之后,自驾人群迎来的第一个长假。
很多车主还没意识到一件事:新规把"谁担责"改了,但你去年秋天买的那份车险,一个字都没变。出事时真正决定你掏多少钱的,还是保单上那些字——而"担责"和"获赔"之间,恰好横着一条90%车主没算过的缝。
先把这篇的结论放前面:新规管的是法院怎么判人,车险管的是保险公司怎么赔钱。借车、捎人、全家同车这三个场景里,"赔别人"的钱(交强险+三者险)大多数人都买够了,"赔车里人"的钱几乎人人有缺口。
第一本账:新规改了什么——借车不再"无脑背锅",但三件事它不管
5月6日,最高人民法院发布《关于审理道路交通事故损害赔偿案件适用法律若干问题的解释(二)》,共12条,自2026年6月30日起施行,把借车、开门杀、好意同乘这些高频争议一次说清。和假期自驾直接相关的三条:人民网
借车出事:由借车人(车辆使用人)承担全部赔偿责任;车主只有"有过错"——明知对方无证、酒驾、或车辆有安全缺陷还外借——才在过错范围内共同担责。"车借出去出事、车主跟着连带"的时代结束了。知乎
“开门杀”:乘车人开门致人损害,属于"机动车一方责任",交强险在限额内先赔,商业三者险按合同赔。假期带娃下车、孩子推门撞了电动车,对方不用再和你们一家扯皮。人民网
好意同乘:无偿捎人出事,驾驶人没有故意或重大过失的,减轻赔偿责任;是否构成"重大过失",由法院综合交警认定、事故成因、具体行为判断。免费捎人的善意义务不会被"出事全责"寒心,但也不等于"出事没事"。
注意这三条管的全是侵权责任分配,不管你的钱够不够赔。交强险那边额度其实不高——财产2000、医疗1.8万、死亡伤残18万。三者险则按保额走——"赔对方"这一侧,主流配置(三者200万-300万)基本够用。真正的坑在另一侧。小红书
第二本账:车里的人伤——"担责"只是起点,"赔到"才是难点
先钉死一个最容易搞混的常识:交强险和商业三者险都只赔"别人",自己车上的司机和乘客,永远不是自己保单里的第三者。全家出行、捎朋友、把车借给朋友开——只要伤的是"自己车里的人",指望三者险赔一分都没有(车险条款里"车上人员责任险"与"第三者"的划分,翻开保单特别约定那页就能对照)。小红书
车里人的保障,实际上只有三层,每一层都有自己的坑:
第一层:座位险——有责才赔,保额寒酸
车上人员责任险(俗称座位险)只在本车方有责时赔付本车司机和乘客,保额普遍每座1-2万。特斯拉车主社区流传的那份提车牌价单是典型配置:“车上人员责任险司机、乘客各2万”——全车七口人挤一辆车出次大事故,医药费按每人2万封顶,这是大多数续保单的真实水平。小红书
更隐蔽的是新规则带来的连锁反应:座位险跟着"应负的责任"走。好意同乘捎人出事、单方事故致搭乘人受伤,法院减轻驾驶人的赔偿责任,座位险的赔付范围也随之缩水——驾驶人"责任越轻",乘客"拿得越少"。法律保障善意,但保险条款不会因为你是好人而多赔钱。这个空档,座位险自己补不了。
第二层:驾乘意外险——赔得不问过错,但先看清"药"字
驾乘险是人身意外险,按座位、按人赔付,不以本车有责为前提。额度看起来都很漂亮——理想i9车主晒的提车报价单里"6座驾乘每座80万"——但小红书9月中旬一篇续保求助帖把问题戳破了,帖主对比了一圈发现:几个驾乘险"都只包含医保范围内用药,额度还超高,并且只报销百分之九十"。小红书小红书
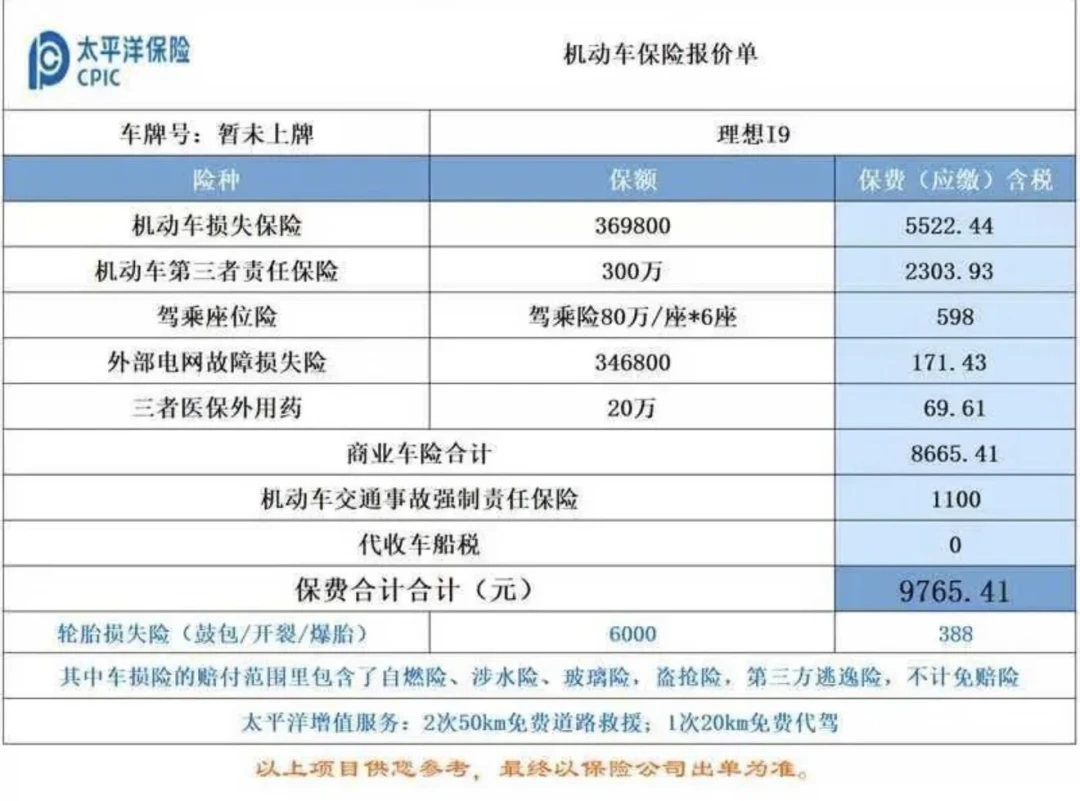
"医保内、九成报销"在人伤案子里恰恰是咬钱最狠的地方:进口钢钉、靶向药、ICU里的自费项目,很多都不在医保目录内。评论区车主互相报产品(阳光、中华联合、大地等都有含医保外、100%报销的驾乘产品),但同一产品跨省配置不同,结论只能说到这:含不含医保外药、报销比例多少,以你手上那份条款为准,别信截图别信口头。这也是今年8月有人泡水理赔、今年更多人撞人后才发现"意外医疗不是意外全额"的共同原因。
第三层:医保外用药责任险——几十块补最大的洞,偏偏默认不勾
这个2020年车险综改后出现的附加险分两个方向:附加三者的(赔你撞的人的自费药)和附加车上人员的(赔自家司机乘客的自费药,和座位险搭配卖)。价格和存在感完全不成比例:行业账号在评论区报价"医保外30万就几十块",知乎保险从业回答普遍给到80-100元/年。续保业务员不提它,多半因为方案默认不勾选。知乎小红书
一条来自理赔一线的反向提醒也要放进来看:买了医保外附加险≠自己一分不掏——麻醉、内固定材料、假肢等项目的报销范围在实务里仍有争议,证据覆盖到哪,我们就只敢说到哪。
第三本账:假期跑顺风车的,你的保费可能整个作废
假期返乡顺路接单很普遍,但这不是"买不买"的问题,是"已交的保费还算不算数"的问题:私家车投保时写的是"家庭自用",一旦改变使用性质、危险程度显著增加,商业险可以依法拒赔。2024-2025年三地法院的判决口径已经比较一致:
如皋法院:两个多月接单184单、路线不固定、以营利为目的——“假顺风真营运”,拒赔成立,17万损失司机自己扛((2024)苏0682民初4115号)。知乎
揭阳中院:接单数十单,但路线固定往返工作地与老家、另有稳定工作、收费只是分摊成本——性质未变,商业三者险照赔((2025)粤52民终127号);
北京丰台法院:保险期内只接过一单、101.3元,事故时并非营运——拒赔不成立((2025)京0106民初18932号)。
折算成一句能执行的话:偶尔、顺路、收的钱≈油钱——保险认;高频、专门绕路、明显赚钱——保险不认。假期一周跑三单以上、或者平时就在跑的,要么去变更使用性质补营运保费,要么心里清楚:出了事,护住你的只剩交强险和自己的钱包。
出发前,按这五步过一遍保单
翻开保单查三处:座位险每座多少;驾乘险跟车还是跟人、报不报医保外、报销比例多少;医保外用药附加险勾了没有、保额多少。
没勾医保外附加的,续保时主动要——一年几十块到一百块,是人伤案子里杠杆最大的几十块。
借车给朋友前做"三查":驾照在有效期且准驾相符、没喝酒没疲劳、车辆刹车轮胎灯光无异常——这三条正是新规里车主"过错"的清单,顺手留个微信记录。同时确认你的车交强险和商业险都在有效期,脱保车辆外借,车主必有过错。
捎人不写"生死状":好意同乘会减轻你的责任,但也会同步压低座位险赔付;常载家人的,把驾乘险的医保外条款先谈清楚再出发。
真出了事:先固定现场照片和报警记录、拿到责任认定,再谈钱。人伤案件里"医保内医保外"的每一分钱争议,都建立在责任认定之上——最高法在去年10月底刚发布过交通事故责任纠纷典型案例。新规生效后的第一批长假判例正在路上。人民网
最后留一个观察点:这份解释6月30日才生效,借车"过错"的认定尺度、好意同乘"重大过失"的边界、开门杀的商业险赔付细节,都还没有足够的判例数量支撑更硬的结论。节后值得回来看一眼各地法院的第一批适用案例——但保单上那几十块钱的缺口,今天就可以补。