9 月 19 日,1818黄金眼发了一条 72 秒的片子:宁波奉化一个路口,一辆自行车闯红灯,跟加速抢黄灯通过的汽车撞个正着,交警定责:双方同责。吵起来的是这名骑车人的形象——骑行服、头盔、锁鞋,行头看着像要去冲 KOM,可监控显示,他之前曾长时间在机动车道上骑行,还多次穿梭变道闯红灯。视频下面 170 条评论吵成两派:一派说"汽车就闯了一次黄灯,骑车人闯红灯加不走规定车道两个错,凭什么五五开";另一派回怼"黄灯出事故视同红灯,判得没毛病"。1818黄金眼
把情绪放一边,这条片子里有三个事实点反而没人展开讲。第一,定责不看行头。你的车多少钱、头盔过没过认证,在定责公式里都不是变量,行为才是——“装备很专业行为却很业余”,就是这条片子的原标题。哔哩哔哩
第二,“同责"不等于弱者赢。评论里一个兼职司机的骑友算过另一笔账:他亲戚今年闯红灯被撞,不光伤没人兜底,还得反过来赔车主的保险杠和大灯。机动车被分走一部分责任的底层逻辑是"没过错也破财”,不是对骑手的照顾。第三,这不是孤立事件,是本周潮:B站一条盘点视频把话挑明了——骑行事故频发的核心诱因不是意外,是漠视交通规则。小红书那条"奉劝每一个玩公路车的"摔车复盘帖里,最高赞的经验是给速度画了条线:控制在30以内是比较安全的。哔哩哔哩小红书
这三笔账里真正存在信息差的,是价格。撞人的成本:一位处理理赔的博主公开了今年经手的两起骑行撞人致骨折案,赔偿一起八千多元,一起三万多元。摔自己的成本:同一个人晒过的骨折案例,医药费30000多、自付13000多,因为用了不少自费药,300 多块的意外险最后只赔了 6000 多。而车损端,骑友那句标题话糙理不糙:修人几万块修车五十块。车是碳的,价格是透明的;人的锁骨没有报价单。小红书知乎小红书
对冲这些风险的工具其实早就产品化了,只是骑友端几乎没人聊。人保"助骑保"把电动车和自行车一起保,129 元档既承保自己也承保三者。平安的非机动车骑行险把三档保费列得很清楚:基础、升级、尊享分别 45 元、114 元、204 元一年,第三者责任按档从 10 万到 50 万,意外医疗限医保范围内、每次事故扣 100 元免赔后按 90% 赔付,T+1 生效,18 到 65 周岁可保。渠道也不止保司官方,支付宝、微信上都有骑友在搭配着买,最低每月 5.61 元、折合 67 元一年。小红书知乎小红书
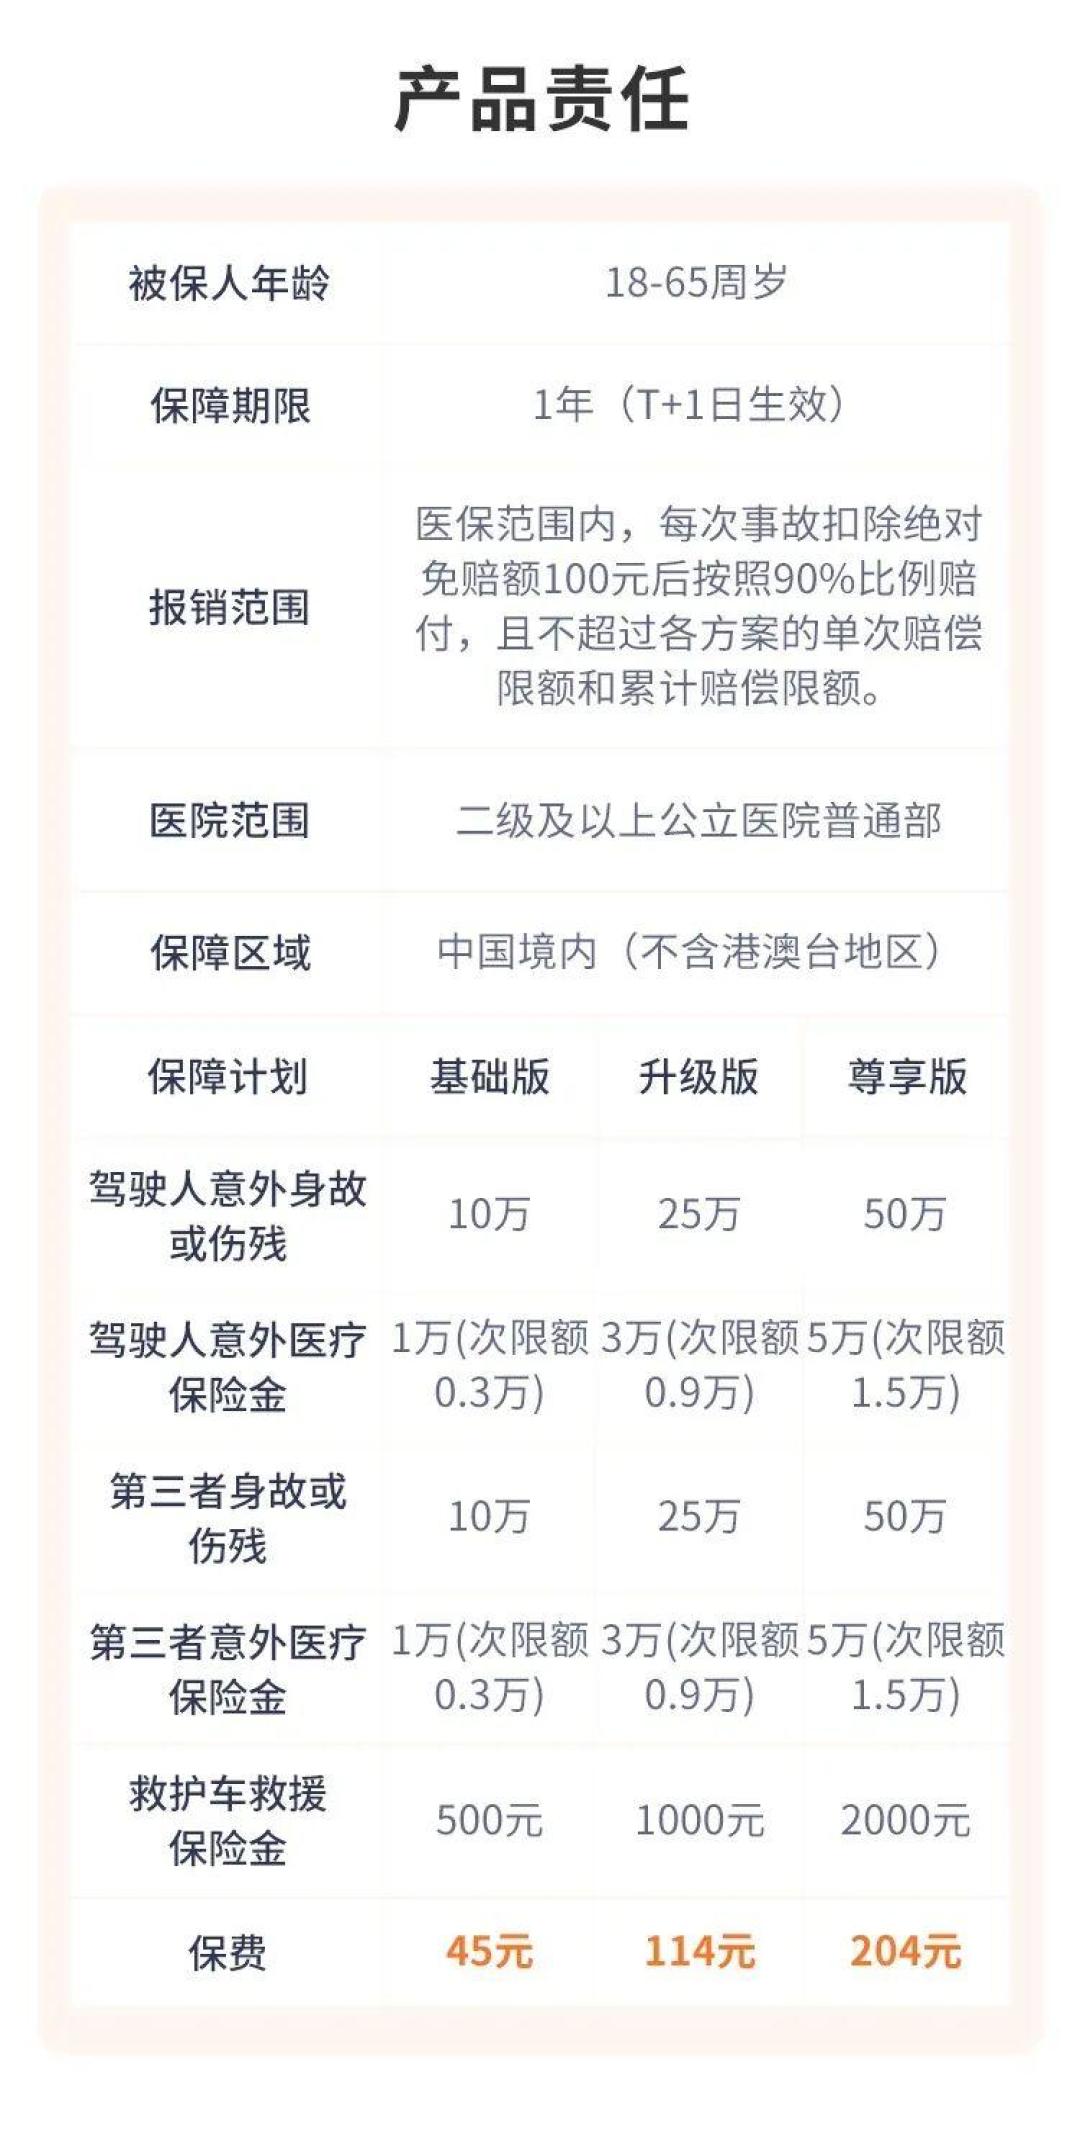
买这类险有三个最容易踩的坑。一是三者险只赔别人、不赔自己,意外险只赔自己、不赔别人,想要两头都有就找组合款;二是看清医保范围和免赔额,上面那个三万只赔六千就是除外用药打折的实证;三是边界先问清楚,超标、改装、事故时赔不赔是小红书评论区真实追问过的疑虑,买的时候逐字确认条款,别靠猜。
最后按人分组,今年秋天各算各的。入门不满一年的周末党:年保费一杯咖啡钱的组合款先配上,再记圈里自发总结的速度线——时速超过 50 码有撞残疾的风险,要冲去没人的开阔路冲。日常通勤的骑友:最大的风险源不是速度,是电驴和井盖,离所有电动车保持一个车位以上的距离,路口减速多看一眼,比再加一盏灯都管用。小红书
组织约骑的团长最该把这事想在前面——"没有不闯红灯的骑行团"是难听的偏见,但评论区里"七八辆十几辆并排,信号灯是不看的非机动车道是不走的"的骑法就写在同一栋楼里,一次群伤事故,没人扛得起。哔哩哔哩
判责吵不出标准答案,黄灯之争还会继续。但有一个数字是确定的:一年几十到一百出头的保费,对冲的是八千到三万一次的现实赔偿。骂闯红灯的人是路人的事;在交警拦下你之前,先把判责、赔偿、保险这三笔账算清,才是"装备专业"之后的下一课。