10月28日,八马茶业上市满一年。港交所的限售股解禁名单上,29名股东、52.76%的总股本、超过9亿港元的市值,一起被放了出来。东方财富网
当天,八马股价盘中跌超26%,收盘18.71港元,跌幅17.94%。第二天,公司拿出371万港元回购20万股;10月29日、30日,11月2日,回购继续。每日经济新闻证券时报
一年前完全是另一副样子。2025年10月28日,八马以50港元发行价上市,公开发售超额认购2680倍。首日涨87%,第二天冲到115港元,市值一度超过百亿港元。
反差最大的是业绩。2026年上半年,八马营收14.02亿元,同比增长31.8%;净利润1.98亿元,增长64.8%。界面新闻
8月的中期战略会上,公司还在讲“三大名茶销量第一”“门店规模中国第一”,计划未来三年再开1500家店。
一家利润在涨、门店在扩的公司,为什么上市一年就被市场打到4.4倍市盈率?
先看上市时的价格。八马顶着“高端中国茶第一股”的名头上市,稀缺性把估值推得很高。
按2025年2.22亿元净利润算,115港元对应的市值超过百亿,市盈率接近40倍。到今年10月27日,市值只剩约15.5亿港元,市盈率4.4倍,市净率0.7倍。
市场把它从“成长型消费品牌”,重新定价成了“传统茶叶零售商”。
利润的来路也值得细看。2026年上半年,线上收入5.12亿元,增长36.1%;线下收入8.86亿元,增长29.7%。增长是真的。
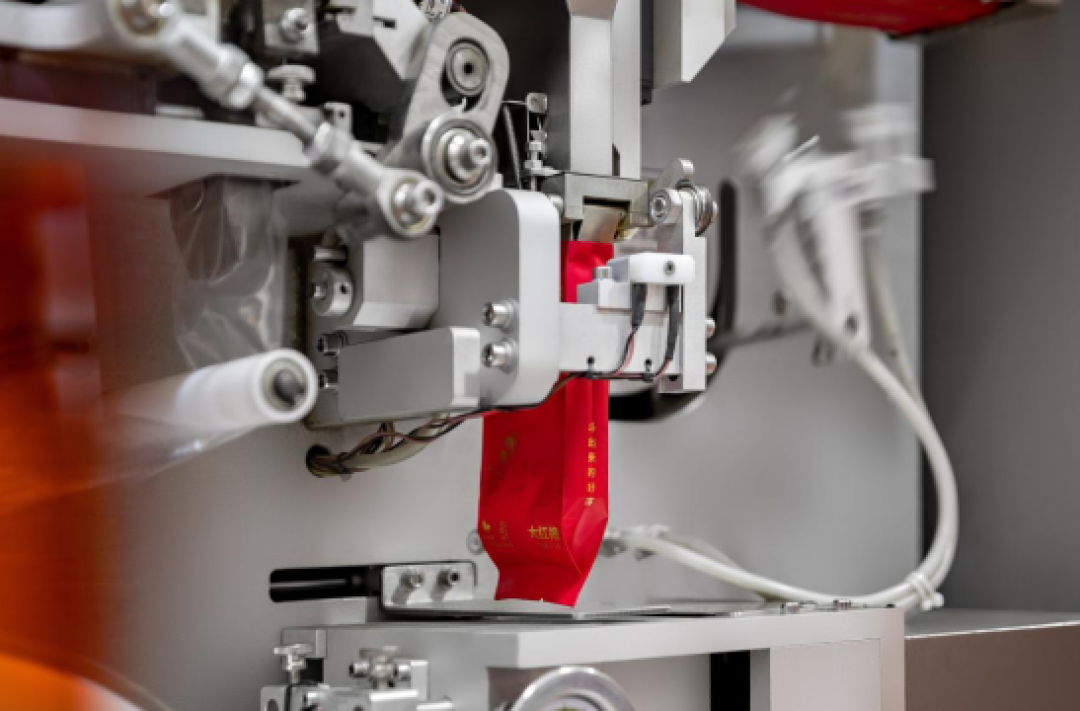
自产产品的收入占比从56.1%提高到60.8%。八马在安溪的总工厂,精制和包装环节都已经上了自动化产线。
但净利大增还有低基数:2025年同期营收下降4.2%,净利润下降17.8%。销售费用率从31.2%降到28.4%,行政费用率从8.6%降到7.1%,费用省出了不少利润。
毛利率反而降了0.7个百分点,广告及宣传开支增长39.5%,比收入还快。利润的增长里,有省出来的部分。
真正让投资者犹豫的,是八马卖茶的方式。
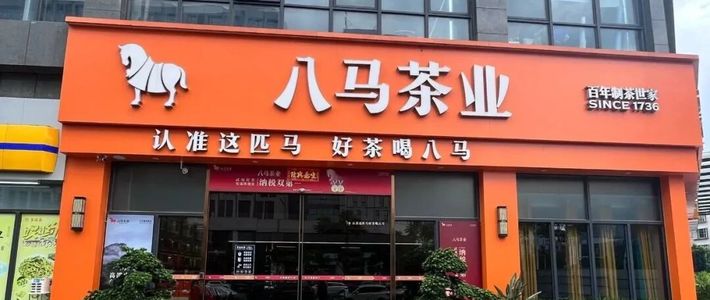
截至2026年6月底,八马有3845家门店,3619家是加盟店,直营店只有226家。公司把茶卖给加盟商,加盟商再卖给顾客。东方财富网
2025年,门店数增长7.7%,收入只增长2.5%。今年上半年,加盟店净增81家,加盟商却从1250家降到1213家。36氪界面新闻
店更多了,开店的人更少了;单店年均收入从2022年的44.8万元降到2025年的39.25万元,会员年均消费从2022年的2860.4元降到2024年的2469.6元。
财报里很大一部分收入,是加盟商的进货单,不一定是消费者喝掉的茶。加盟商一次买断,不能退货;货压在店里,只能靠打折、送礼、熟客慢慢消化。
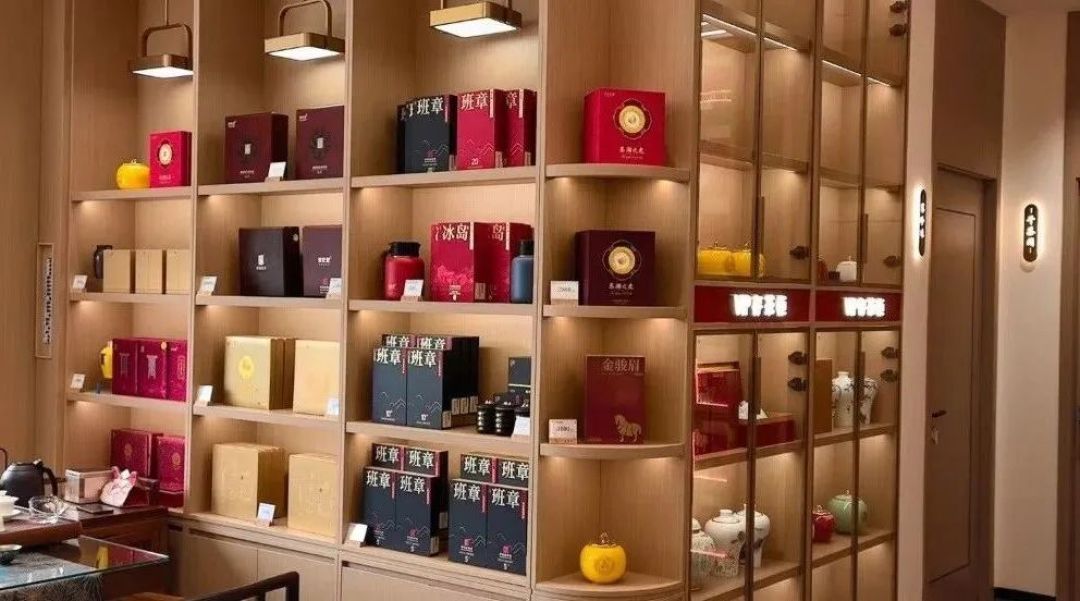
2025年,八马整顿线上低价和跨渠道乱价,清退部分合作方,牺牲了数千万元收入,想保住线下价格体系。
更大的背景是,传统茶叶的生意在变窄。2022年以来,国内原叶茶行业增速只有约3.4%。过去一年,行业前50家茶企的品牌专卖店合计净减少200多家。36氪
部分茶城商铺的退转租率达到10%到20%。八马的主力产品,偏偏是低频率、高客单、依赖关系和礼赠场景的茶。信记号普洱的平均售价从2022年的901元/公斤降到2025年上半年的715元/公斤。
年轻人喝咖啡、新茶饮、无糖瓶装茶。王文礼说过,年轻人的生意不是不做,他在“下一个路口等”他们。可路口不会自己走过来。
还有一层折价来自治理结构。八马董事会几乎由王氏家族包揽,招股书披露的关联方里,有9家由控股股东或管理层的近亲控制。
A股三次闯关失败,关联交易一直是监管问询的重点。对港股投资者来说,这是一家好公司,但不是一个容易看透的公司。
4.4倍市盈率不是白给的。截至6月底,公司账上有10.79亿元现金,没有银行贷款,也在持续回购,财务上不算危险;可回购只能托住股价,托不住消费者掏钱买茶。
市场想看到的,不是又开了多少家店,而是单店能不能恢复、加盟商会不会继续流失、存货会不会继续堆高。
对普通喝茶的人来说,启示倒不复杂。八马的强项,是标准化的礼盒、商务用茶和一张足够大的门店网;它的“高端”,很大一部分由礼赠场景和渠道层级撑起来。
自己日常喝,不必为“第一股”三个字多付钱;送礼,它依然是货架上最稳的选择之一。至于股票,便宜和值得买,从来是两回事。