11月2日,青岛食品又封了涨停,收在21.93元。这是它2021年10月上市以来的最高收盘价。
从10月26日算起,六个交易日,六个涨停,累计涨77.14%,市值站上42.76亿元。同一段时间,大盘跌了5.68%。国际金融报
把股价推上去的,是一份还没签字的协议。
10月27日盘后,青岛食品公告:控股股东青岛华通打算把手里5701.76万股、占总股本29.24%的股票,协议转让给青岛啤酒集团。交易完成后,青啤集团成为控股股东,实际控制人变成青岛市国资委。
公告里还有一句:华通集团和青啤集团都由青岛市国资委100%持股,但二者不构成关联关系。
这里要先分清一件事:出手的是青啤集团,不是上市公司青岛啤酒(600600)。
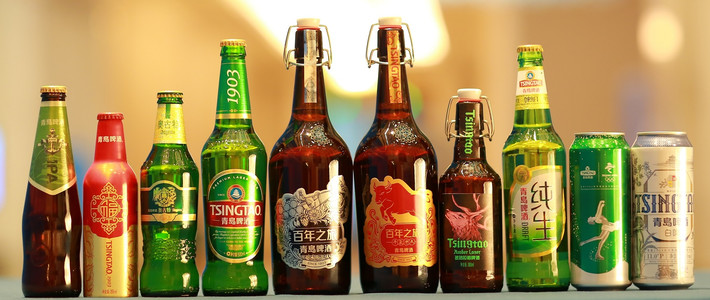
青啤集团注册资本16.44亿元,持有青岛啤酒32.66%的股份,旗下还有崂山矿泉水、青岛葡萄酒两个中华老字号。2025年,集团规模在400亿元以上。
而大多数人熟悉的“青岛啤酒”,只是这个集团下面的一块资产。
那青岛食品是做什么的?钙奶饼干。一块山东人从小吃到大的饼干,公司也被叫作“A股钙奶饼干第一股”。
它的增长很慢。2025年全年营收5.45亿元,十年前是4.22亿元,十年只多了1.23亿元。
今年上半年,2.5亿元收入里86%来自饼干,花生酱排第二,收入0.24亿元,占8.23%。
财报里写得很直白:销售集中在山东省内,省外和海外占比偏低,“走出山东”仍是重要课题。
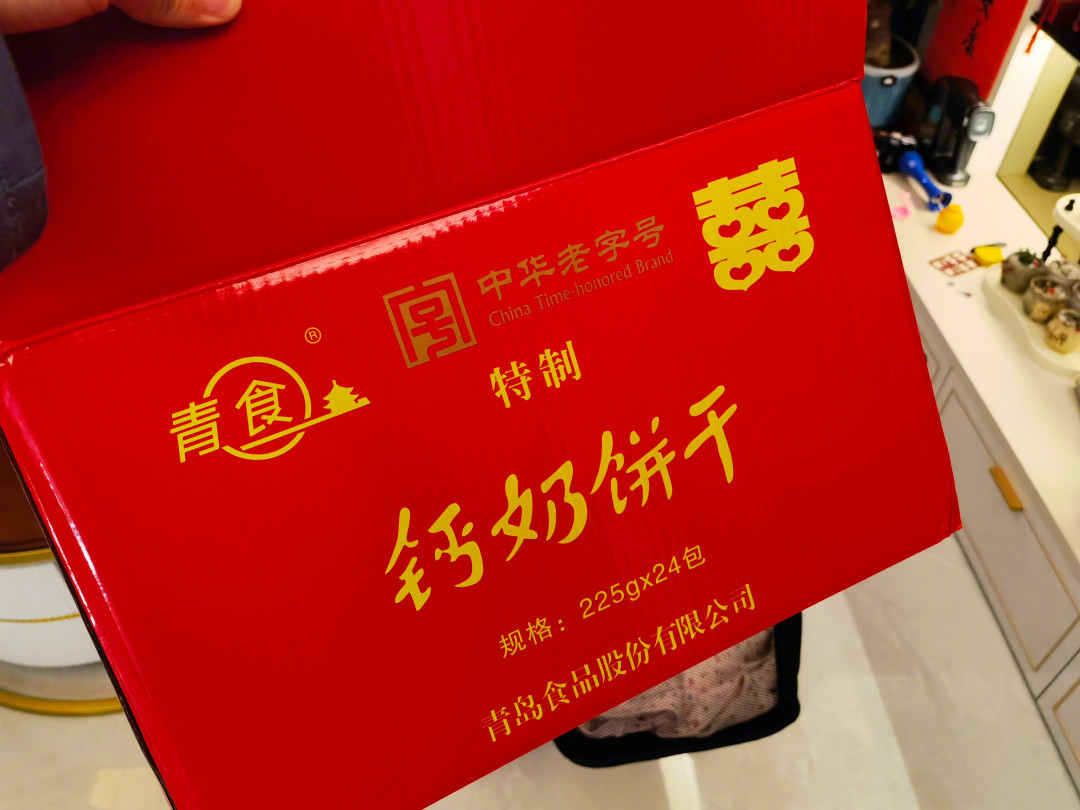
所以市场赌的不是饼干突然好卖,是青啤集团那张覆盖全国的经销网,能不能把钙奶饼干铺出去。
但交易现在只走到“筹划”这一步。转让价格还在谈,能不能谈拢不确定。后面还有青岛市国资委报批、深交所合规审核、中登公司过户。
青岛食品已经两次发布风险提示。
11月2日的龙虎榜也能看出分歧。买入前五合计超过2.32亿元,买一是浙商证券杭州五星路营业部,买了1.21亿元。
卖方前排是国信证券青岛银川东路营业部6973万元、东北证券青岛分公司3152万元,本地资金卖得更多。
香颂资本沈萌的说法很直接:这轮涨停由国资合并预期驱动,连续涨停已经属于非理性行情,基本面短期内撑不住,之后股价大概率回落。
青啤集团为什么愿意接?答案在啤酒这边。
10月28日,青岛啤酒发布三季报:前三季度营收280.35亿元,同比下降4.53%;归母净利润50.55亿元,同比下降4.16%。
单看第三季度更明显:营收83.8亿元,同比降5.58%;归母净利润11.35亿元,同比降17.15%。
这是青岛啤酒上市以来,第一次在第三季度这个销售旺季出现营收、净利双下滑。南方都市报
行业同样在缩。今年1—9月,全国规模以上企业累计啤酒产量2894.7万千升,同比下降6%。 青岛啤酒同期销量646.5万千升,同比下降约6.2%。第一财经
量在减少,钱要往更贵的地方找。前三季度,青岛啤酒主品牌销量395万千升,其中中高端以上产品299.4万千升,同比增长2%。
白啤保持双位数增长。主打零糖低卡的轻干系列,每100毫升热量29千卡,被公司当成健康赛道的标杆品类。 线上、即时零售和现代零售渠道的销量,都创了历史新高。第一财经
这些是结构上的亮点,但还托不住整张报表。于是“第二曲线”被反复提起:威士忌、水饮、生物科技,现在又多了一块饼干。
只是这条曲线目前还很细。
2025年,青岛啤酒非啤酒业务营收约6.44亿元,占总营收不到2%。 威士忌规划的产能是2500吨,同年啤酒销量764.8万千升,两个体量差着三千倍。界面新闻
2025年销售费用44.84亿元,研发费用1.22亿元,前者是后者的37倍。
青岛食品投资者关系负责人回应媒体时说,这次交易“本质上是国有资本在体系内的布局调整”。 它说明这笔交易的第一层是股权划转,第二层才是渠道协同。国际金融报
协同能不能成,朱丹蓬的判断是:从原团队里选人行不通,集团直接派人也不现实,可行的办法是引入饼干行业的职业经理人。
所以六个涨停之后,真正要盯的是三件事:协议签不签、转让价格怎么定、新操盘手是谁。
至于那块钙奶饼干,它去年只卖了5.45亿元。涨停板上的77%,暂时还不是饼干的功劳。