
















11
12
爱分析发布2026年中国Token工厂竞争力榜单
2026-11-09 14:24:47
0点赞
0收藏
0评论
词元Token的热度在不断上涨。中国日均Token调用量,从3月的140万亿,快速攀升至6月的500万亿,目前预计已经超过1000万亿大关。
作为供给侧的词元工厂(以下称Token工厂),成为政府、产业竞相进入的热门赛道。Token之都乌兰察布迎来了总书记考察,为Token工厂长期发展定下基调;全国各地的Token工厂建设如火如荼;九章云极、无问芯穹、硅基流动等近10家Token工厂在争夺首个IPO名头。
那么,各家Token工厂的真实实力到底如何?一片向好的行业暗藏了哪些隐忧?为此,爱分析制作了中国Token工厂竞争力榜单,以厘清不同工厂产能、效率、成本与商业化的能力。
本报告中的Token工厂定义为,自主组织AI模型推理生产,为客户提供以Token为计费单位的推理服务,并对交付质量负责的经营主体。Token工厂需要支持多个业内主流模型,DeepSeek、智谱等为单一模型提供推理服务的主体不纳入评估范畴。
本报告正文分三个部分。第一部分呈现榜单排名,分析各工厂的能力优劣,第二部分揭示行业隐藏风险,第三部分说明榜单制作方法。
1、榜单排名
Token市场大爆发,吸引了各路玩家参与其中。
云大厂将Token视作最核心的收入增长引擎,火山与阿里为了争谁是市场份额第一,在机场广告位竞价厮杀。中长尾云厂商在CPU云时代始终无法实现盈利,转型NeoCloud卖Token成为自我救赎之道。
三大运营商继低价血洗AIDC市场之后,也开始觊觎市场规模更大的Token工厂市场。IT厂商转型AI痛苦不堪,建智算卖Token反而是更容易的转世道路。
清华大学高性能计算技术研究所成为Token工厂孵化器,历任所长、副所长和毕业学生创立了一批批Token工厂创业公司。最出名的是第二任所长郑纬民院士,同时担任着趋境科技、清程极智等多家公司的顾问。
此次Token工厂榜单共入围28家厂商,涵盖了上述各路豪杰的典型代表。爱分析根据Token工厂的生产能力与商业化能力,为入围厂商打分,落入四个象限。
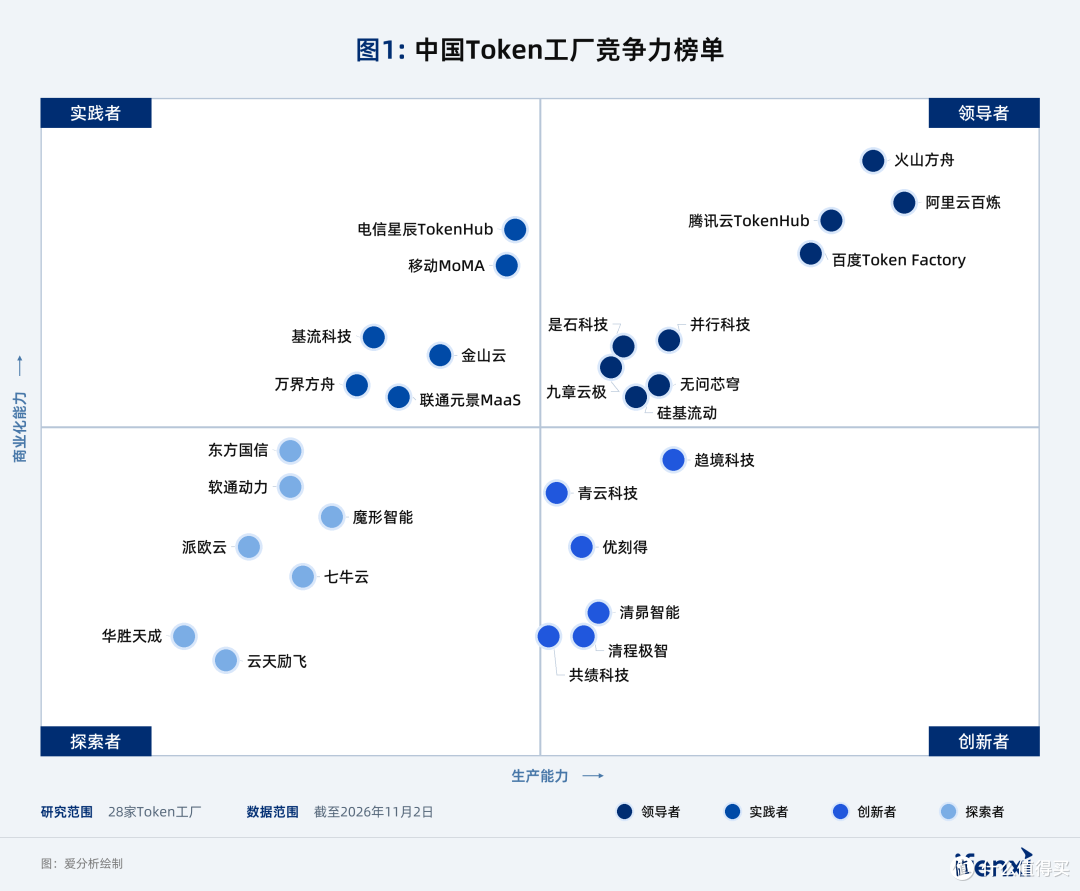
图1:2026中国Token工厂竞争力榜单
1.1领导者象限
云大厂与头部创业公司,共9家厂商汇集于领导者象限。火山、阿里、腾讯、百度四个云大厂占据象限最佳位置,是石科技、并行科技、无问芯穹、硅基流动、九章云极等头部创业公司也进入了领导者象限。
云大厂的优势在生产能力层面体现的淋漓尽致,其Token生产效率与成本都处于绝对领先地位。首先,云大厂自研推理优化能力极强。由于拥有自研模型,云大厂做推理优化时属于模型源码级别的白盒优化,积累的优化手段更为有效;而没有自研模型的Token工厂,更多是做黑盒优化,优化策略的迭代效率与速度均受限。
其次,云大厂的推理成本可以极致压低。一方面,云大厂有大量内部业务和海外业务,GPU利用率无论白天、黑夜都处于高峰状态;另一方面,云大厂资金实力强、成本低,可以通过长期协议锁定GPU价格,平滑价格上涨带来的成本上升。
而头部创业公司跻身领导者象限,更多的是靠既往的技术积累。并行科技、是石科技是做CPU超算加速优化的底子,无问芯穹汪玉教授是从芯片层面做神经网络加速出身,硅基流动的技术班底源自算子优化加速。
而且,这五家创业公司同属清华系,且相互之间颇有渊源。
无问芯穹董事长汪玉是清华电子工程系本硕博。博士毕业后,留校任教直至系主任,期间创立无问芯穹,联合创始人夏立雪也是汪玉学生。
九章云极董事长方磊是汪玉的同系师兄,本科毕业于清华电子工程系。九章云极2013年就已成立,第一个10年都在做AI平台,第二个10年转型Token工厂。
并行科技董事长陈健是清华航天航空学院博士,也是清华本硕博联合培养的第一批实验生。毕业后,曾在英特尔中国做高性能计算架构师,由此从超算领域创立并行科技。
是石科技董事长闫博文是陈健的同系师弟,清华航天航空学院博士、计算机系博士后。读博期间,闫博文参与国产超算“神威·太湖之光”研发,此后带团队从国家超级计算无锡中心孵化出是石科技。
硅基流动董事长袁进辉,博士毕业于清华大学计算机系,是闫博文的同系师兄。硅基流动联合创始人胡健,同样也是计算机系博士。
这些清华系创业公司技术能力突出,在商业化能力层面还处于早期阶段,2026年单家预期收入最高也就是20亿出头。
爱分析认为,头部创业公司跻身第一梯队并非短期侥幸,而是存在长期的结构性机会。
短期来看,Token工厂目前仍然处于跑马圈地阶段,市场供不应求,云大厂与创业公司的增长都极为迅猛,尚未开始正面竞争。2026年二季度,阿里云单季收入增长45%,创近6年新高。创业公司增速更快,并行科技前三季度收入增速超过110%、利润增速超过8倍。
长期来看,云大厂普遍拥有自研模型,是智谱、Kimi、DeepSeek等独立模型厂商的竞争对手。这些独立模型厂商必定会培育一批有充分掌控力的Token工厂,比如硅基流动、无问芯穹背后都站着智谱。随着独立模型厂商的快速增长,Token工厂创业公司的机会长期存在。
云大厂中,百度Token Factory的进展并不理想。爱分析认为,与其做上不了台面的文心一言,百度不如彻底放弃自研模型转型中立云厂商,专注于Token工厂。
这方面,AWS已经做出标杆示范。近期,AWS关停AGI实验室,放弃自研模型Nova,专注于Token基础设施。没有了自研模型羁绊,AWS与模型大厂之间的合作更为顺畅,三季度收入增速创新高,超过39%。Anthropic也与AWS签署了十年长期协议,承诺最低消耗为1,100亿美元。
做Token工厂,百度与AWS的资源禀赋也有相似之处。百度拥有昆仑芯,AWS拥有Trainium,这在算力供给紧缺的当下,是Token工厂核心的竞争力体现。
1.2实践者象限
实践者象限共6家厂商,以运营商和NeoCloud为主。电信、移动和联通三大运营商悉数入围,派欧云、万界以及金山云作为NeoCloud代表入围。
入围该象限的厂商,优劣势都很明显。优势在于资源能力强,劣势在于缺乏技术自研能力。
三大运营商的资源能力自不用说。手握政企与消费者分发渠道资源,三大运营商都上线了各自的Token Plan月包,分别覆盖个人版与企业版。同时,运营商还掌握着国产算力芯片的出货资源。国产算力芯片的主要去向是政府、运营商和云大厂,而政府的采购抓手往往也是运营商,因此运营商经常曝出百亿级GPU集采。11月初,中国移动刚刚披露116亿元集采2万张GPU卡。
NeoCloud的优势在于拥有成熟的算力中心资源和客户资源。万界方舟背靠万界数据,拥有超过6万张GPU卡,在建及建成的智算中心超过16座。万界数据经营12年,积累了大量客户资源,直接可以转化为Token工厂目标客户。
三大运营商和NeoCloud的短板都在推理能力侧。作为资源驱动的厂商,在技术自研能力上都有明显的错位。三大运营商各地建设的Token工厂,都分包给了不同的服务商,基本不触碰推理优化技术。NeoCloud的推理优化技术能力尚在建设初期,与vLLM、SGLang等开源水平基本一致。
1.3创新者象限
创新者象限,多是对于触碰算力重资产有所忌惮、狐疑的厂商,包括青云科技、优刻得、清昴智能、清程极智、共绩科技等。
这些厂商在推理技术层面并不弱,各有擅长。青云和优刻得是CPU云出身,深谙一云多芯的异构适配技术;清昴智能自研推理引擎强调自动完成模型适配、算子优化,在模型高速迭代的当下以快见长;清程极智团队来自开篇提及的清华大学高性能计算所,现任所长翟季东教授任首席科学家;共绩科技在算力调度的容错层面有独特优势。
在算力资源紧俏的时期,没有算力就没有Token生产能力。但这些厂商多数是轻资产运营,对于自持算力犹豫不定,融资进展也不算顺利。已经上市的青云始终未发布定增计划;优刻得原计划募资15亿,但于9月终止夭折;其他未上市厂商的融资金额在千万级,当下只够买1-2台英伟达DGX B300。
该象限中,唯有趋境科技完成大手笔融资,布局区域化基础设施建设。公司以河南、海南等地区为重心,与地方国资共同建设Token工厂。
但与这些省份合作存在显著的隐患,国资会对于Token工厂有当地生产、当地消纳的约束。生产层面,当地产业所需的模型大多不是开源旗舰模型,能否因地制宜的本地化建设运营Token工厂存在很大的不确定性;消纳层面,本地产业的Token消纳能力有待验证,一旦产能过剩,剩余的Token产能也很难在跨省输出过程中有成本优势。
1.4探索者象限
入围探索者象限的厂商共7家,分别是东方国信、软通动力、华胜天成、云天励飞、七牛云、基流科技和魔形智能。这些厂商在Token工厂领域刚刚崭露头角,多数是其他领域跨界转型而来,特别是传统IT领域。
软通动力在原有的IT领域痛苦挣扎。过去5年,收入节节攀登,2025年收入突破350亿,但利润总额却从2021年的超10亿,直线下滑到2025年的558万,利润率无限趋近于0。
转型AI是唯一出路。2026年,软通动力以壹号工厂的品牌开始在各地建设Token工厂。首个Token工厂落地亦庄,下一步计划扩展至张家口、乌兰察布、成都等算力节点,形成全国Token生产网络。
探索者象限的厂商,在生产技术侧、商业化侧都需要更长的时间证明自己。
2、行业风险
Token工厂在2026年取得突飞猛进的发展,临近年关,爱分析调研的所有从业者都对于2027年发展极为乐观。
但是,所有的乐观都是建立在一个基础条件之上,算力价格会继续上涨。一旦算力价格掉头向下,最先暴雷的就是Token工厂。
2.1资产价格风险
2026年,自持算力的Token工厂充分享受了价格上涨带来的收益。
英伟达DGX B300价格从2025年底400万,逐步上涨至2026年4月的700万、6月的900万、8月的1400万,再到11月初的2000万。不到一年时间,价格累计上涨4倍。
在调研过程中,某Token工厂创始人表示,过去几年公司采购的N卡已经升值至数十亿元,依靠高价卖出旧卡,公司获取的一次性资产处置收益超过全年收入。
然而,一旦资产价格在2027年发生向下的波动,风险将沿着多个环节迅速传导。
首先,资产端会先确认减值,导致利润表现大幅下滑。Token工厂持有的GPU卡,一般作为固定资产入账,市场价格下跌时需要计提减值,从而显著影响当期利润表现。
其次,Token工厂的贷款违约风险陡升。由于Token工厂普遍将GPU卡抵押在银行融资贷款,价格下跌后,抵押物评估值下降,银行会下调授信、要求补充抵押物或提前偿还贷款,这对于Token工厂的现金流将造成严重打击,违约风险高企。
如果是与政府合资共建的Token工厂,由于政府背书其融资杠杆倍数高至10倍,将是暴雷发生的重灾区。
第三,Token工厂长期租约提前锁定的算力,将导致多年的运营亏损。为降低推理成本,Token工厂租赁的GPU算力会锁定3-5年长期租约,而算力价格下降将加速Token单价下滑,届时Token工厂需承受高位采购成本和低位售价的双重打击。
第四,Token工厂资产处置能力归零,托底的利润安全垫失效。资产上行周期,Token工厂即使经营不力,也可以通过处置旧卡回收资金保证一定的项目利润;资产下行周期,Token工厂处置旧卡的价格下降更快,可回笼的资金难以弥补经营亏损。
根据爱分析调研,行业内不仅在囤积H系列、B系列大卡,也在囤积50系列的小卡;国产卡也紧紧把持在政府和运营商手中。当所有人都在囤卡时,价格下跌风险将无限放大,2026年高位购入的算力资产,构成了下一轮竞争的主要风险。
2.2毛利率风险
爱分析此前做过海外与中国Token工厂的对比研究,在定价权差异层面做了系统调研分析。海外Token工厂第一大客户是终端企业,而中国Token工厂的Top客户基本锁定为模型厂商。
Token工厂的商业底层逻辑是云,所以在海外更多被叫做NeoCloud。长期来看,云厂商90%的收入都是Top10客户贡献。沿用到Token工厂,90%的收入将是模型厂商贡献。
模型厂商向Token工厂集采,再向消费者与企业客户进行销售。Token工厂负责组织生产,承担算力硬件、调度与推理优化成本,如果无法控制终端售价,毛利率将被限制在极低的空间。
作为Token集采方,模型厂商一般以刊例价3-5折的价格采购Token产能,再以7-9折批发或零售。而Token工厂的生产成本往往是刊例价的4折左右,因此毛利率极低,甚至出现倒挂现象。
近期,DeepSeek全面开源内部推理框架DeepInfer,这将成为Token工厂的毛利率又一个斩杀线。
模型厂商会以此为准,进一步压低集采的折扣价格。Token工厂要拼命加大研发提升推理优化能力,才有可能博取少量毛利率。换个角度来看,推理技术不断提高,节省的成本却没有留在Token工厂,模型厂商通过集采压价拿走了所有收益。
面对长期的低毛利率风险,Token工厂要加强定价权,或者寻找议价能力更弱的终端企业客户,或者继续保持轻资产模式放弃高收入增速。
3、榜单说明
3.1Token工厂定义
爱分析将Token工厂定义为,自主组织AI模型推理生产,为客户提供以Token为计费单位的推理服务,并对交付质量负责的经营主体。
根据定义,能否入围竞争力榜单,主要有三条标准。
第一,生产自主性。Token工厂支持多个行业主流模型的推理服务,纯API转发不纳入。
第二,计费单位。对外交付与结算以Token计量,按卡时、机柜等收费的主体不纳入。
第三,责任归属。主体承担可用率、时延、故障处置与赔付责任,只做销售的渠道方不纳入。
3.2榜单评估体系
榜单设置生产能力与商业化能力两大评估指标。生产能力覆盖推理优化、算力调度与利用率、芯片和模型适配,以及服务稳定性4个子项。商业化能力覆盖收入规模、算力供应链、毛利率和客户分散度4个子项。
各项采用五档评价,加权汇总成两大评估指标得分。
推理优化能力,爱分析主要考察是否具备自主推理栈、能否把优化下沉到模型结构与算子层、有无公开可核的量化实绩。
算力调度与利用率,爱分析主要考察长期利用率、有无跨域与跨任务的削峰填谷机制、资源池是否被内部业务托底。
芯片适配,爱分析主要考察国产芯片的适配广度与适配周期。模型适配,爱分析主要考察新模型发布后多久能对外服务。
服务稳定性,爱分析主要考察可用率、首Token时延与成功率是否达到公开基线。
收入规模,爱分析主要考察可核的业务口径收入,集团合并收入须拆分后使用。
算力供应链,爱分析主要考察自持与外租的结构、降价时谁承担减值、摊销完成后能否处置等能力。
毛利率,爱分析主要考察Token服务口径的毛利率,不用集团合并毛利替代。
客户分散度,爱分析主要考察客户层级与集中度,单一客户或渠道占比过半者降档。
3.3数据来源
本榜单的数据来自三类信源,官方披露的信息、行业权威信源,以及爱分析一手调研。数据制作坚持交叉验证。同一家厂商的数据与信息,力求在多个信源之间相互印证。










