
2.1%想存却存不进!六大行重启大额存单,11月存款大变局,钱该往哪搬?
先泼盆冷水:前几年你存大额存单,利率还能有4.15%;现在去国有大行,3年期定存挂牌只剩1.25%。可偏偏就在这个11月,有的银行把存款利率拉回了2.1%。前提是你得先过三道坎。存款市场这几天悄悄变了天,看不懂的人,到期定存多半要白躺一截。经济参考报知乎今日头条
第一大戏:六大行把大额存单请回来了
10月末,邮储银行在手机银行挂出多款大额存单,至此工、农、中、建、交、邮储六大行全部集齐。要知道2025年底它们还集体下架长期限存单压成本。转头又全回来了:当前大行新发存单3年期普遍在1.50%~1.55%、5年期最高1.60%,20万起存,比普通定存高出约30个基点。财联社经济参考报广州日报
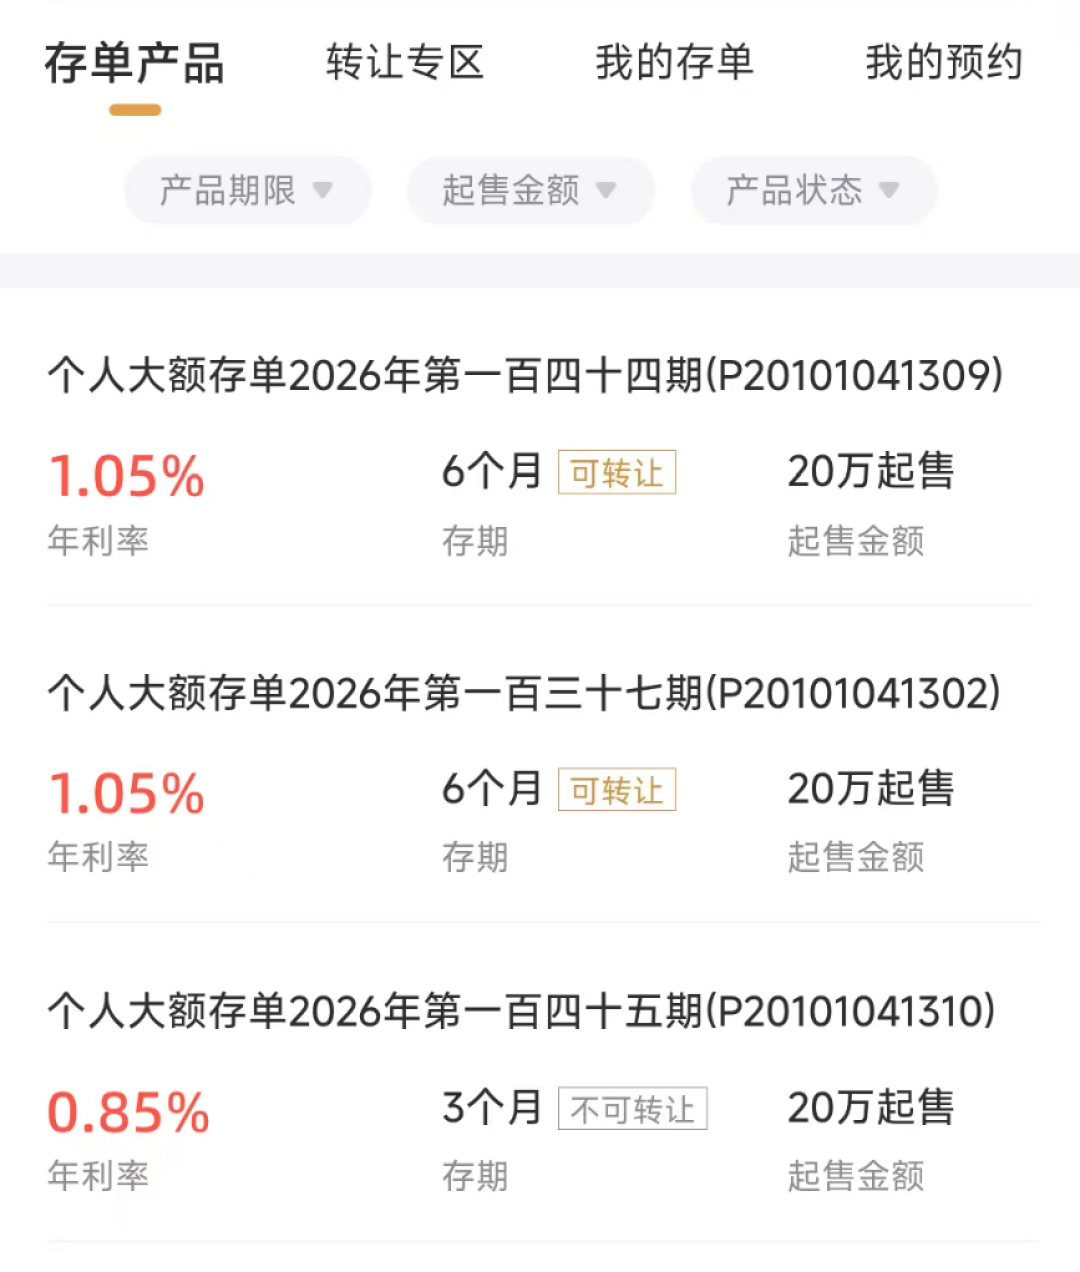
这也是真有人抢:工行9月发行的3年期大额存单,上线俩月就显示售罄。但银行发善心?不是。中金等机构测算,2026年居民定期存款到期规模约75万亿至77万亿元。你手里到期的定存,正是银行抢着锁的钱——重启大额存单,本质是银行在给长期负债补货、拉长负债久期。财联社和讯网广州日报
第二大戏:中小行卷到2.1%,涨价容易,存进去难
近期部分城商行、农商行、民营银行把定存卷回了"2字头",五年期最高可达2.1%。算笔账:10万存3年利息6300元,比大行挂牌价多拿约2550元。界面新闻今日头条知乎
但先别急着转钱:
门槛多:常见10万/20万起存,额度有限、限时特供,放出来很快被抢光,卖完即下架。今日头条
认本地人:今年7月起按"5选3"认定——身份证地址、常住地、经营地、手机号归属地、设备定位,至少3项在银行经营省份。跨省打飞的吃利息的"存款特种兵",正式退役;金融界知乎
认新钱:不少高息只给新增资金,老客户转存享受不到;
别提前动:提前支取按活期0.05%计息,三年利息基本白干。经济参考报
至于人人担心的"小银行2.1%安全吗"——同一家银行50万以内的存款本息受存款保险全额保障,大额存单也是存款,差价不是藏在风险里的高收益;超过50万的,分几家银行存就行。另外别把2.1%当长期价:业内说得很直白,这是中小银行对存款流失的被动迎战,过了这村大概率恢复原价。合肥网友实地询价,本地农商行只给1.15%。界面新闻
到期定存怎么搬?直接抄作业
到期前1个月设提醒:自动转存是最亏的姿势,新旧利率差会让你心疼;
按用途分层:3年内要用的钱走短期或可转让大额存单,长期闲钱再考虑锁长;
大额闲钱别躺零钱通:有人实测70万一天只赚19块;
抢不到2.1%就看储蓄国债,同样保本保息,就是照样得抢;
异地存款到期别硬续:已存的按原合同正常兑付,但没通过本地认定到期后无法追加。趁早把它排进到期计划里。金融界

最后说句扎心的:低利率时代,利息往下走谁也拦不住,但会存和瞎存之间,差的真是几千块真金白银。














