11月10日晚,阿里巴巴公告,拟分拆全资子公司平头哥(上海)技术股份有限公司于香港联交所主板独立上市。平头哥早在9月11日就以保密形式递交了上市申请表格,全球发售规模、架构,以及阿里持股比例的减少幅度,都还没定。公告写得很明确:建议分拆完成后,预期平头哥仍为公司子公司。第一财经
阿里云用户会紧张,不难理解:平头哥的真武芯片就装在阿里云的灵骏超节点里。但短期的答案很简单:控制台里的实例、价格和配额,不会因为这份公告明天就变。今年8月,阿里已经把云智能集团和平头哥整合,组建“AI云与算力服务”。 一位阿里内部人士9月说得更直接:“平头哥可能会上市,但是这只是在公司层面,在工作层面,不会有任何影响”。 公告里没有提到任何产品下架或调价安排。东方财富第一财经
但“算力服务”从来不是一张统一的账单,两个方向早就分开了。
一边是高端AI算力在涨价。3月18日,阿里云官网公告,从4月18日起调整AI算力、CPFS等产品价格,平头哥真武810E等算力卡相关服务价格上涨5%-34%。 理由是全球AI需求爆发、核心硬件成本上涨。这次调价发生在11月公告之前,和上市没有直接关系。中国新闻网
另一边,面向个人开发者的模型订阅在变便宜。11月9日,阿里云把Token Plan个人版三档套餐的月度额度上调了约74%至78%,月费不变。 一个在涨价,一个在加量,这才是今天云账单的真实分层。第一财经
分拆真正会改变的,是平头哥和阿里云之间那本账的记法。
过去,平头哥更像阿里云的“内部车间”:芯片进了阿里云的数据中心,收入在集团内部结算,外界很难看清芯片到底赚不赚钱。上市以后,招股书要把平头哥从阿里云拿到的收入、关联交易的定价、外部直接销售的比例说清楚。摩根大通把关联交易定价的公平性,列为决定平头哥能否拿到高溢价的三个核心问题之一。36氪
这里有个容易被误读的数字。财报披露,阿里云公有云和混合云产品中,有60%以上的平头哥芯片被外部商业化客户使用。 这个口径衡量的是阿里云对外服务中平头哥芯片的渗透率,而非平头哥直接向外部客户销售芯片的收入占比。 直接外销占多少、内部怎么结算,都要等招股书。东方财富知乎
这就是为什么,分拆对云用户的影响不在“明天”,而在“定价”。如果平头哥要向资本市场证明自己能独立盈利,它卖给阿里云的价格就不能永远是一个内部成本价;关联交易怎么定价,会直接改变阿里云AI算力的成本底座。如果定价向市场价靠拢,降价空间就会变小。反过来,阿里仍是控股股东,云和芯片还在同一个战略盘子里,从公告和现有信息看,短期更可能优先保供应、保客户,而不是主动提价。公告没有给出调价安排。
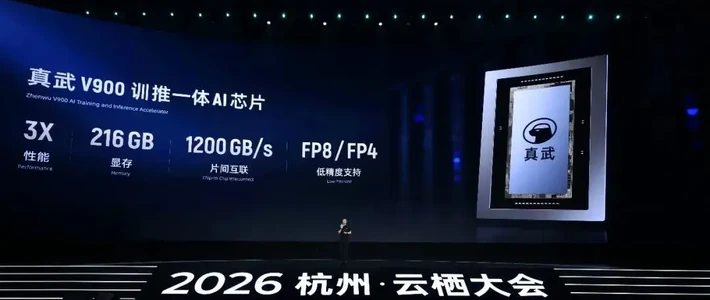
真正值得盯的还有两个时间点:一是招股书披露的关联交易和外部收入占比,二是真武V900量产后,阿里云真武实例的定价。V900搭载216GB显存,片间互联带宽达1200GB/s,官方称其算力是真武M890的3倍,计划2027年一季度量产。 如果供给顺利,它至少给了阿里云一个压低单位算力成本的工具;会不会体现在报价上,还要看届时的供需和关联交易怎么谈。知乎
所以,普通云用户不用因为这条新闻迁移业务;AI大客户倒可以在下一轮合同里多问一句:你买的算力,芯片供应商和云平台是不是同一个老板,关联交易怎么定价。上市钟声不会改明天的账单,但招股书里的关联交易数字,会决定下一轮账单怎么算。