双11前夜,喊了一年涨价的存储市场,终于出现了一个"叛徒"。
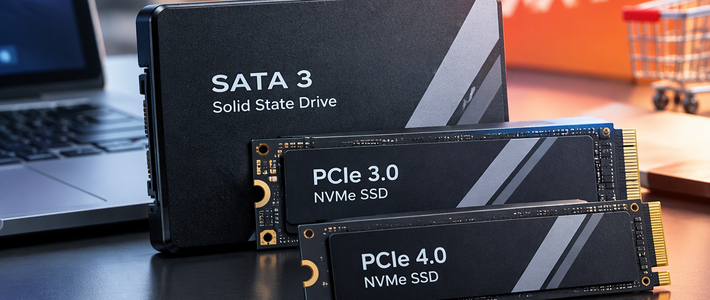
CFM闪存市场的渠道报价显示,截至10月27日当周,渠道SSD价格全面下调:256GB PCIe 3.0一周跌了13.16%,120GB SATA跌11.76%,主流的1TB PCIe 4.0跌7.69%来到120美元,连最坚挺的2TB也跌了4%。知乎知乎
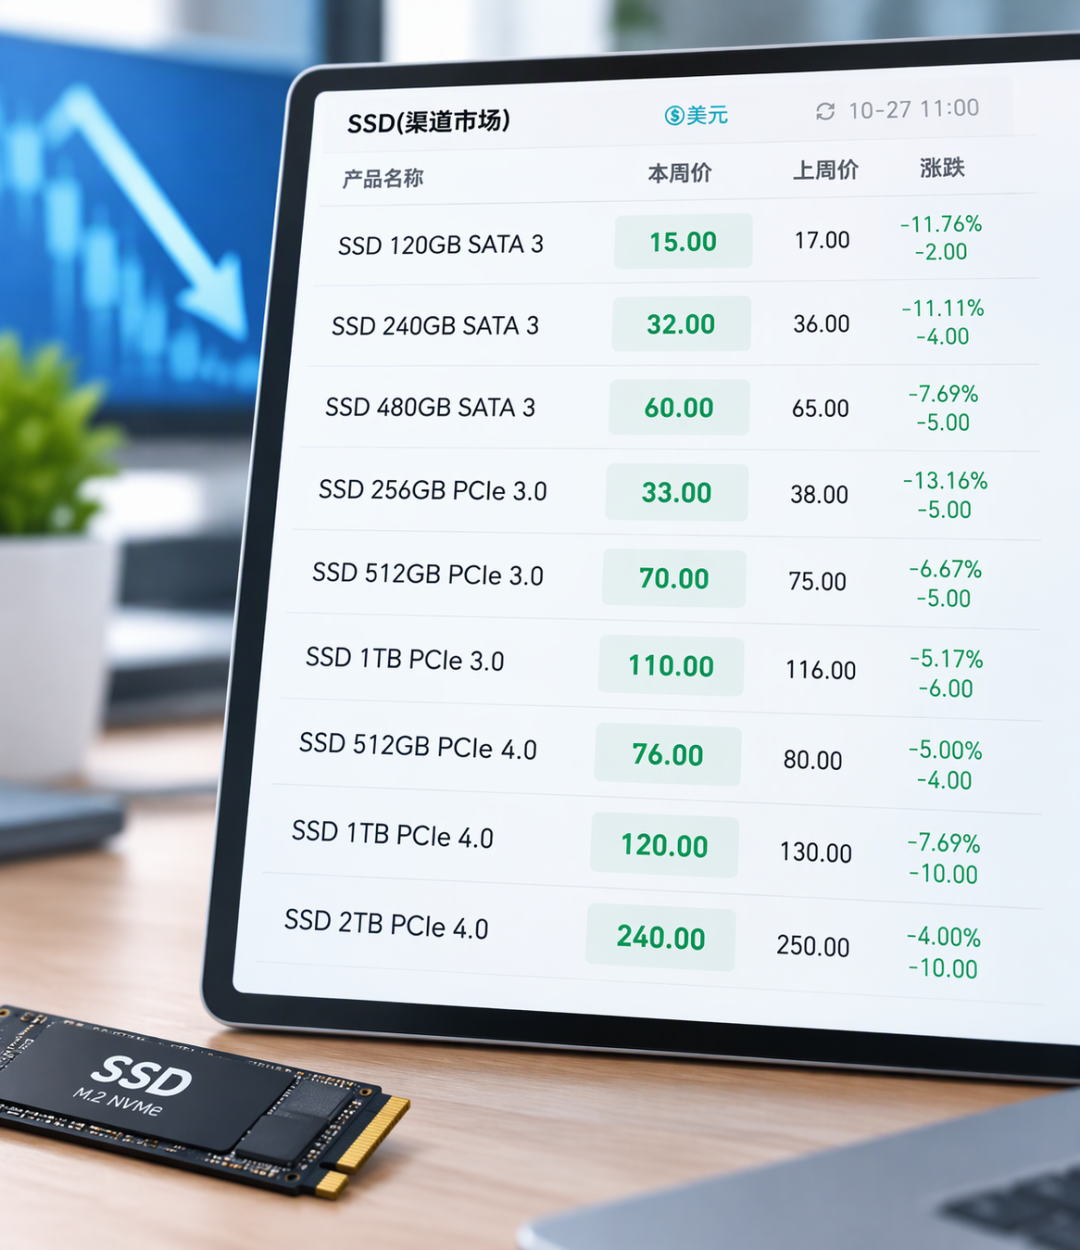
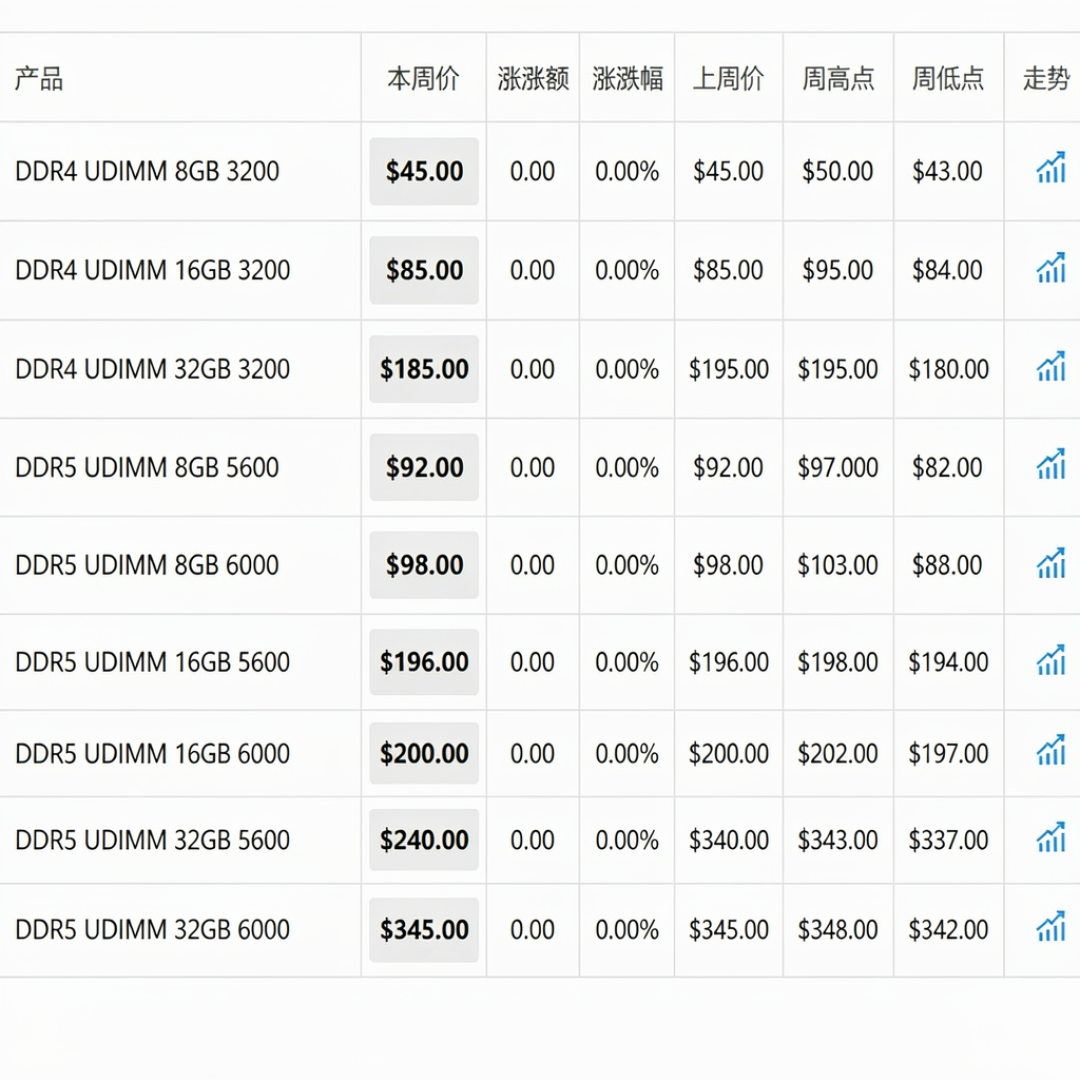
对比之下,内存条的渠道报价纹丝不动。机械硬盘那边,希捷三季度每TB均价环比涨16%、同比涨33%。为什么偏偏是固态先降?知乎36氪
其一,闪存太卷了。 DRAM市场三家大厂握着绝大部分产能,想控价就控得住;NAND呢,玩家多、产品同质化严重,又赶上年底冲业绩,一家开始杀价抢单,小厂跟进,大厂被迫下场。知乎
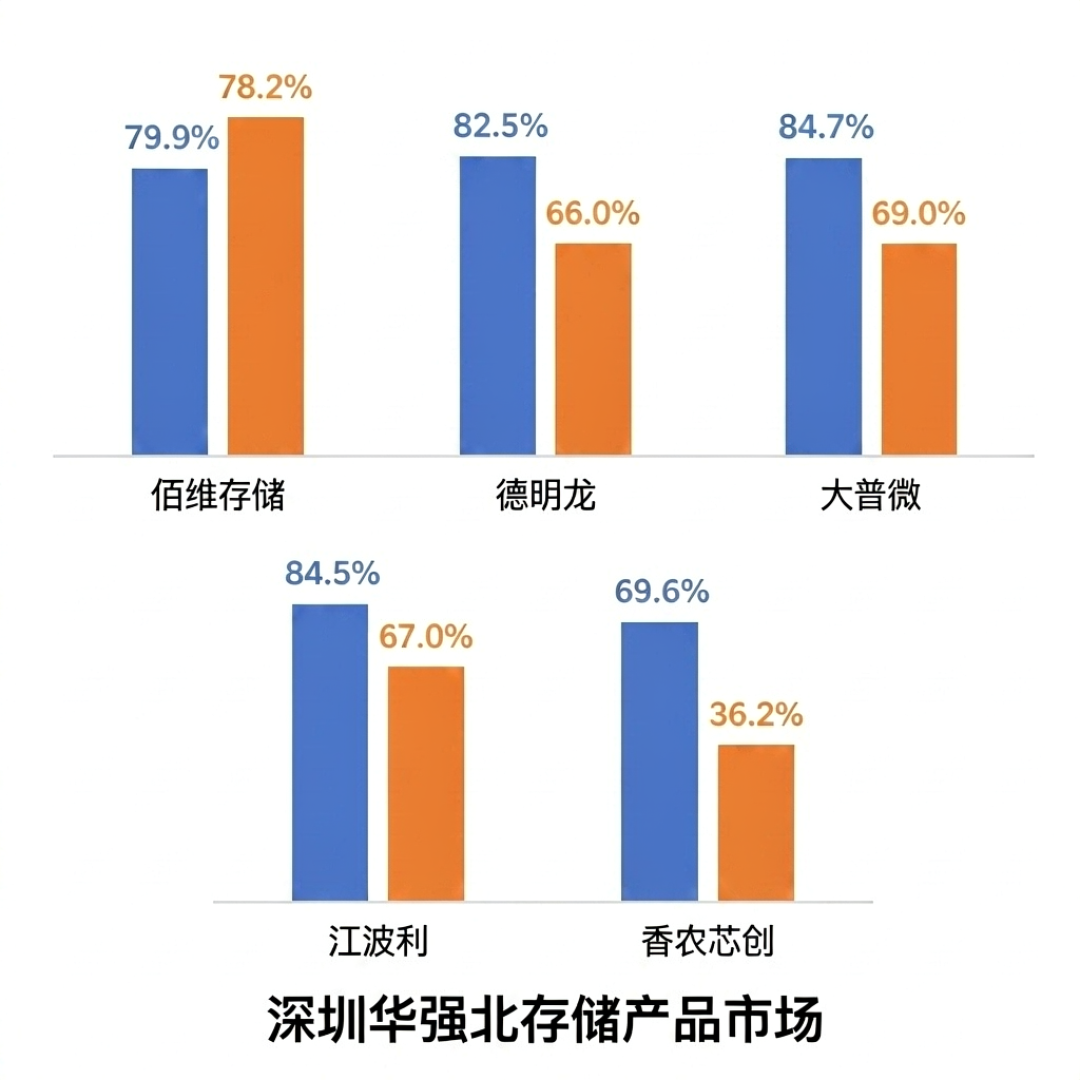
其二,渠道真的扛不住了。 华强北商户反馈,10月存储产品销量普遍下滑两到三成。1TB固态涨价前最低200多元,如今普遍要600元以上。谁还下得去手?于是报价坚挺、成交冷清,局部甚至出现倒挂——前期高位囤货的商户,现在只能折价抛售回笼现金。知乎知乎知乎
上游更难看:QLC晶圆的贸易价和原厂指导价差距拉大到30%以上,原厂"有价无市"。知乎
但先别急着欢呼,这波降价得泼三盆冷水。
第一,降的是渠道一手报价,从工厂端传到消费端需要时间。落到双11的价签上,可能只便宜几十块。知乎
第二,这只是高位回调。摩根大通预测四季度NAND合约价还要环比涨18%、DRAM涨13%。企业级SSD三季度合约价更是还在涨20%,AI在疯狂抢产能,消费端只是捡漏。36氪
第三,别指望回到2023年"400多元2TB"——那是五大原厂一年合计亏掉约250亿美元换来的白菜价,尝到甜头的原厂不打算再干。而且HBF这类新技术还在后头:这种堆叠NAND的高带宽闪存,每GB成本只有HBM的约十分之一,晶圆消耗却是普通TLC的6.5倍(Bernstein测算),AI数据中心一旦放量,消费级闪存的产能会被挤得更紧。知乎知乎
那双11到底怎么办?看你站在哪一队:
刚需队:装机、给NAS补全固态或SSD缓存、买移动固态——可以出手。渠道降价正在向零售端传导,双11价格大概率是年内不错的窗口。
等等队:继续等。有观点预计1TB PCIe 4.0最终会回到400~500元区间。但这不会一夜发生。知乎
买机械盘队:别等了。希捷最新财报显示,近线盘供给已基本锁定至2028年,缺货短期无解,等只会更贵。36氪
出货队:手里闲置的大容量固态现在还挺值钱,趁市场还没把降价完全传导到零售端,早出手。知乎
等等党还没赢,但这条裂缝至少证明了一件事:价格是被真实需求托起来的,需求跑了,价格就得追回来。