


















96
45
拦截零碎浪费:低薪族一年攒下第一笔积蓄
2026-11-04 19:58:06
0点赞
0收藏
0评论
我是一名最普通的基层上班族,拿着大众化的固定月薪,没有高薪提成,没有副业收入,更没有家庭资源可以依靠。工作以来很长一段时间,我都陷入了所有人都熟悉的月光困境:工资到手明明够生活,没有大额消费、没有奢侈开销、没有超前透支,可每个月余额总会莫名其妙清零,一年到头几乎存不下一分钱。过去我一直固执认为,存不住钱是因为工资太低,收入仅够维持日常开支,根本没有储蓄的空间。直到我亲身摸索、实践、打磨出一套适合普通人无痛攒钱的方式——“零钱守卫计划”自动储蓄方法,坚持一年多后,我彻底改变了自己的金钱观:普通人存不住钱,从来不是赚得太少,而是零碎花销失控、消费习惯混乱、存钱方式错误,一直靠意志力对抗人性,最后必然持续月光。
在建立储蓄体系之前,我和大多数年轻人一样,从来不乱买贵重物品,不会盲目攀比消费,也没有不良嗜好。但翻看每一年的账单,我终于发现了问题的核心:真正掏空我们钱包的,从来不是几千块的大件消费,而是无数笔被我们轻视、被我们忽略的小额支出。一杯奶茶、一顿外卖、偶尔打车、短视频随手下单、会员自动续费、凑单购买的闲置物品、日常解馋的零食、朋友小聚的小额分摊……每一笔消费金额都很小,少则几块,多则几十块,花的时候毫无痛感,甚至觉得完全不值一提。可正是这些零碎消费,日积月累、层层叠加,悄无声息地吃掉了我工资的三分之一甚至更多。
最可怕的是,这类消费属于无意识消费,花完就忘,没有记账印象,没有心疼感受。每到月底没钱的时候,我总是疑惑自己的工资到底花去了哪里,却从来不会把这些细碎的小额消费纳入开销统计。除此之外,我过去一直使用最错误的存钱逻辑,也就是绝大多数人的通病:先消费、后存钱。每个月工资到账,先满足生活需要、满足消费欲望,剩下多少再决定存多少。可普通打工人的生活永远充满不确定性,生活用品替换、人情往来、临时应急、突发支出层出不穷,无论怎么节省,月底几乎都没有结余,存钱永远只是一句口号。
曾经我也跟风尝试过各种各样的存钱方法。我坚持每天记账、严格控制开销、减少社交娱乐、压缩饮食支出,靠极致自律逼迫自己省钱。但我很快发现,依靠意志力省钱根本无法长久。人性天生喜欢舒适、排斥克制,越是压抑消费欲望,越容易产生逆反心理,一旦心态松懈,就会出现报复性消费,不仅攒不下钱,反而会花费更多。反复坚持、反复崩盘,让我一度陷入严重的金钱焦虑,甚至悲观地认为,工资不高的普通人,注定无法存钱,只能一辈子月光。
经历无数次失败之后,我终于悟透了普通人存钱的底层逻辑:**存钱不靠忍,靠机制;省钱不靠抠,靠拦截;攒钱不靠自律,靠自动化。**对于工资普通、没有额外收入的我们来说,想要存下钱,绝对不能通过降低生活质量、委屈自己的方式实现。真正可行、长期稳定的存钱方式,是改变资金分配顺序,拦截零碎浪费,隔离消费资金,让存钱变成不需要思考、不需要坚持、不需要克制的自动化习惯。基于这样的思考,我结合自己真实的收支情况,打造了专属普通打工人的“零钱守卫计划”,全程零压力、不内耗、不降低生活品质,只靠规则存钱,让我在工资不高的情况下,成功告别多年月光,稳稳攒下了人生第一笔积蓄。
我的零钱守卫计划,核心原则非常清晰:大钱理性规划,零钱坚决守卫,杜绝无意识浪费,实现全自动储蓄。整套方法没有复杂的理财技巧,没有高风险的投资操作,全部是普通人随手就能设置、终身受用的简单操作,专门解决低薪人群攒钱难、存不住、容易崩的问题。
计划最核心、最关键的第一步,就是颠倒存钱顺序,实行工资到账优先自动储蓄。过去我一直是先花后存,现在我严格遵守先存后花的黄金原则。工资入账的第一时间,我不会优先消费,不会任由余额自由支配,而是通过银行自动转账功能,直接分流固定储蓄金额。我不会盲目设置过高的储蓄比例,不会为了存钱压缩基本生活,而是根据自己的薪资水平,设置合理、无压力、可持续的储蓄额度,保证剩余生活费足够支撑整月正常生活。
我彻底放弃了手动存钱,全部开启自动化储蓄。手动存钱最大的弊端就是充满人性的侥幸和拖延,每个月都会给自己找借口,本月开销大、临时用钱、下月多存一点,最后月月落空。而自动储蓄完全规避所有人为问题,工资到账瞬间自动划转储蓄资金,钱直接进入专用储蓄账户,不进消费账户、不经自己手心、无法随意动用。因为看不见余额、摸不到资金,自然不会产生消费想法,在完全无感的状态下默默攒钱,真正实现无痛储蓄。
计划第二步,也是我这套方法最精髓的亮点:零钱全自动拦截归集。普通人最大的存钱漏洞,就是轻视零钱。我们对大额消费万分谨慎,却对小额消费肆无忌惮。我针对自己的消费漏洞,专门设置了每日零钱自动归集,每天凌晨系统自动清算账户所有尾数余额、消费剩余零钱、闲置零散资金,统一转入储蓄账户锁定存放。
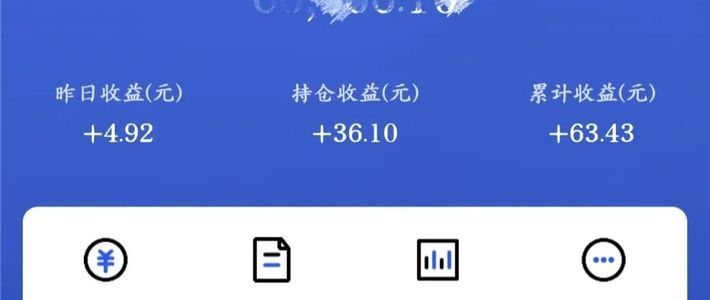
从前,这些零钱是我消费浪费的重灾区,几块几十块的余额,总会被我随手用来买零食、点外卖、凑单网购,不知不觉全部消耗干净。现在,所有即将被浪费的零钱全部被系统拦截留存。这些钱不是我省出来的,是原本一定会被浪费掉的钱。单日金额看似微不足道,日积月累下来非常可观。坚持一年,仅零钱归集这一项,我就攒下了几千元的隐形存款,这也是低薪人群提升储蓄最容易、最高效的方式。
计划第三步,实行三账户隔离管理,从根源杜绝月光。所有存不住钱的人,基本都存在资金混乱的问题,所有钱财混在一个账户,有钱就想花,没钱就焦虑,毫无规划可言。我将资金严格分为三个独立账户,各司其职、互不干扰。
第一个是日常消费账户,只存放当月生活费,覆盖吃饭、通勤、购物、社交所有刚需开销,花完即止,绝不透支、绝不挪用储蓄资金,从源头控制超额消费。第二个是核心储蓄账户,只进不出、长期封存,不绑定任何支付软件,不参与日常消费流水,专门积累长期存款。第三个是应急备用金账户,专门应对突发疾病、人情开销、紧急支出,避免突发状况掏空储蓄,为存钱计划兜底。
三账户隔离让我的收支变得极度清晰,消费有上限、储蓄有保障、应急有兜底,彻底告别了有钱乱花、没钱焦虑的恶性循环。与此同时,我关闭了所有无痛消费通道,取消免密支付、自动续费、代扣服务和超前消费功能,让每一笔消费都需要手动确认、理性思考,大幅减少冲动消费和无效消费。
坚持零钱守卫计划一年多,我的生活和心态发生了巨大改变。从前的我,每到月底就焦虑不安,害怕突发用钱,害怕生活变故,没有任何抵御风险的能力,总觉得工资普通就注定平庸。如今即便我的薪资没有提升,没有额外收入,我依然可以每个月稳定存下积蓄,存款稳步增长,内心变得踏实又安稳。
我终于明白,存钱从来不是高薪人群的专属能力,而是普通人最靠谱的自我保障。高薪人群靠机遇增收,普通人靠习惯守财。我们无法快速提高工资,但可以立刻改变消费和储蓄习惯。真正的存钱,从来不是苦行僧式的自我克制,而是科学、理性、可持续的资金管理。我依旧正常生活、正常社交、正常享受生活,没有降低半点生活质量,只是戒掉了无意识的零碎浪费,用系统代替自律,稳稳积累财富。
现在回头看,大多数年轻人存不下钱,不是收入太低,而是消费太随意、存钱太佛系、习惯太糟糕。无数人一边抱怨工资低,一边肆意浪费零钱、开通自动扣费、习惯性冲动消费,永远无法攒下积蓄。人与人之间的财富差距,从来不是一时的薪资高低,而是日积月累的存钱习惯。哪怕每月存钱不多,坚持一年、三年、五年,也会形成巨大的差距。
零钱守卫计划最大的优势,就是适配所有普通上班族,简单、无痛、稳定、可持续。不需要理财天赋,不需要高额收入,不需要超强自律,只需要做好自动储蓄、零钱拦截、账户隔离,就能彻底摆脱月光。
工资不高,从来不是放弃存钱的借口;生活普通,也不是得过且过的理由。成年人最大的底气,从来不是突如其来的好运,而是日积月累的存款。对于没有背景、没有依靠、独自打拼的普通人来说,存款就是退路,储蓄就是安全感。
慢慢存钱、慢慢沉淀、慢慢安稳、慢慢变富,是平凡人最踏实、最靠谱的人生进阶。只要坚持科学储蓄、守住零碎小钱、拒绝无效浪费,哪怕薪资微薄,我们也能一点点攒出生活底气,拥有选择人生的自由,在普通的日子里,活出自在与安稳。