看一个行业有没有变天,别盯新酒节,盯酒头价目牌。
10月5日,北京精酿啤酒节在顺义奥林匹克水上公园收了摊,五天、300余款精酿。双十一开抢在即,但最近精酿圈里转发最多的不是稀缺酒款,而是价格截图:青岛的精酿馆生啤价目牌上,浑浊IPA已经从2023年的38-48元/杯滑到28-35元,小麦啤甚至出现15-18元档。知乎知乎
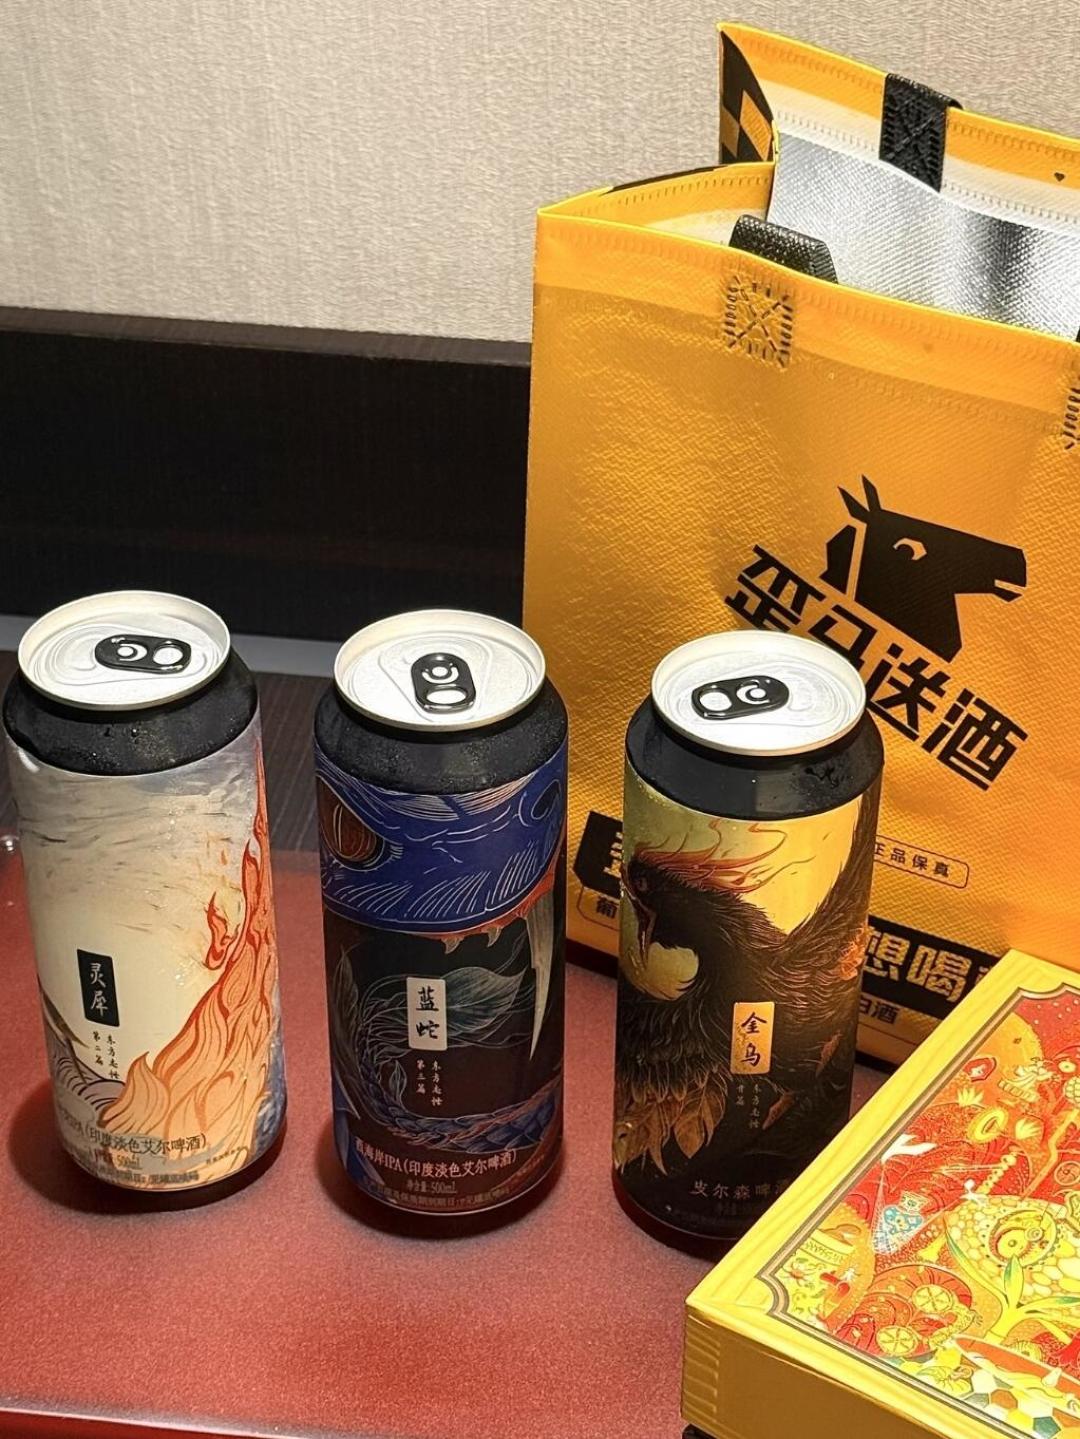
小红书有人实测歪马送酒上仙游金乌皮尔森单罐8.9元,盒马把大九酿造的柑橘酸啤做到16.9元/500ml——同厂品牌自营电商款,330ml要卖30元。而另一边,百威亚太中国区收入上半年下滑6.4%,重庆啤酒交出上市以来首份营收、净利、销量"三降"半年报。小红书知乎
这不是个别门店在赔本引流,是精酿整体被推进了"大众价格带"。这篇把打酒馆、即时零售、商超、电商四个渠道的秋季精酿价格盘子整理成一张谱,再讲清三件事:便宜从哪来、哪些便宜是真红利、哪种便宜是偷工减料——让你在双十一下单前手里有把尺。
一、先把账数清楚:今年秋季的精酿"价格谱"
酒馆打酒:浑浊IPA主流带28-35元/杯,小麦啤15-18元/杯(青岛市场,2022年至今连续三年下探,本地观察者的原话是"前几年想都不敢想");一位崂山店主晒过细账:小麦啤一杯卖20元,纯利约6元。
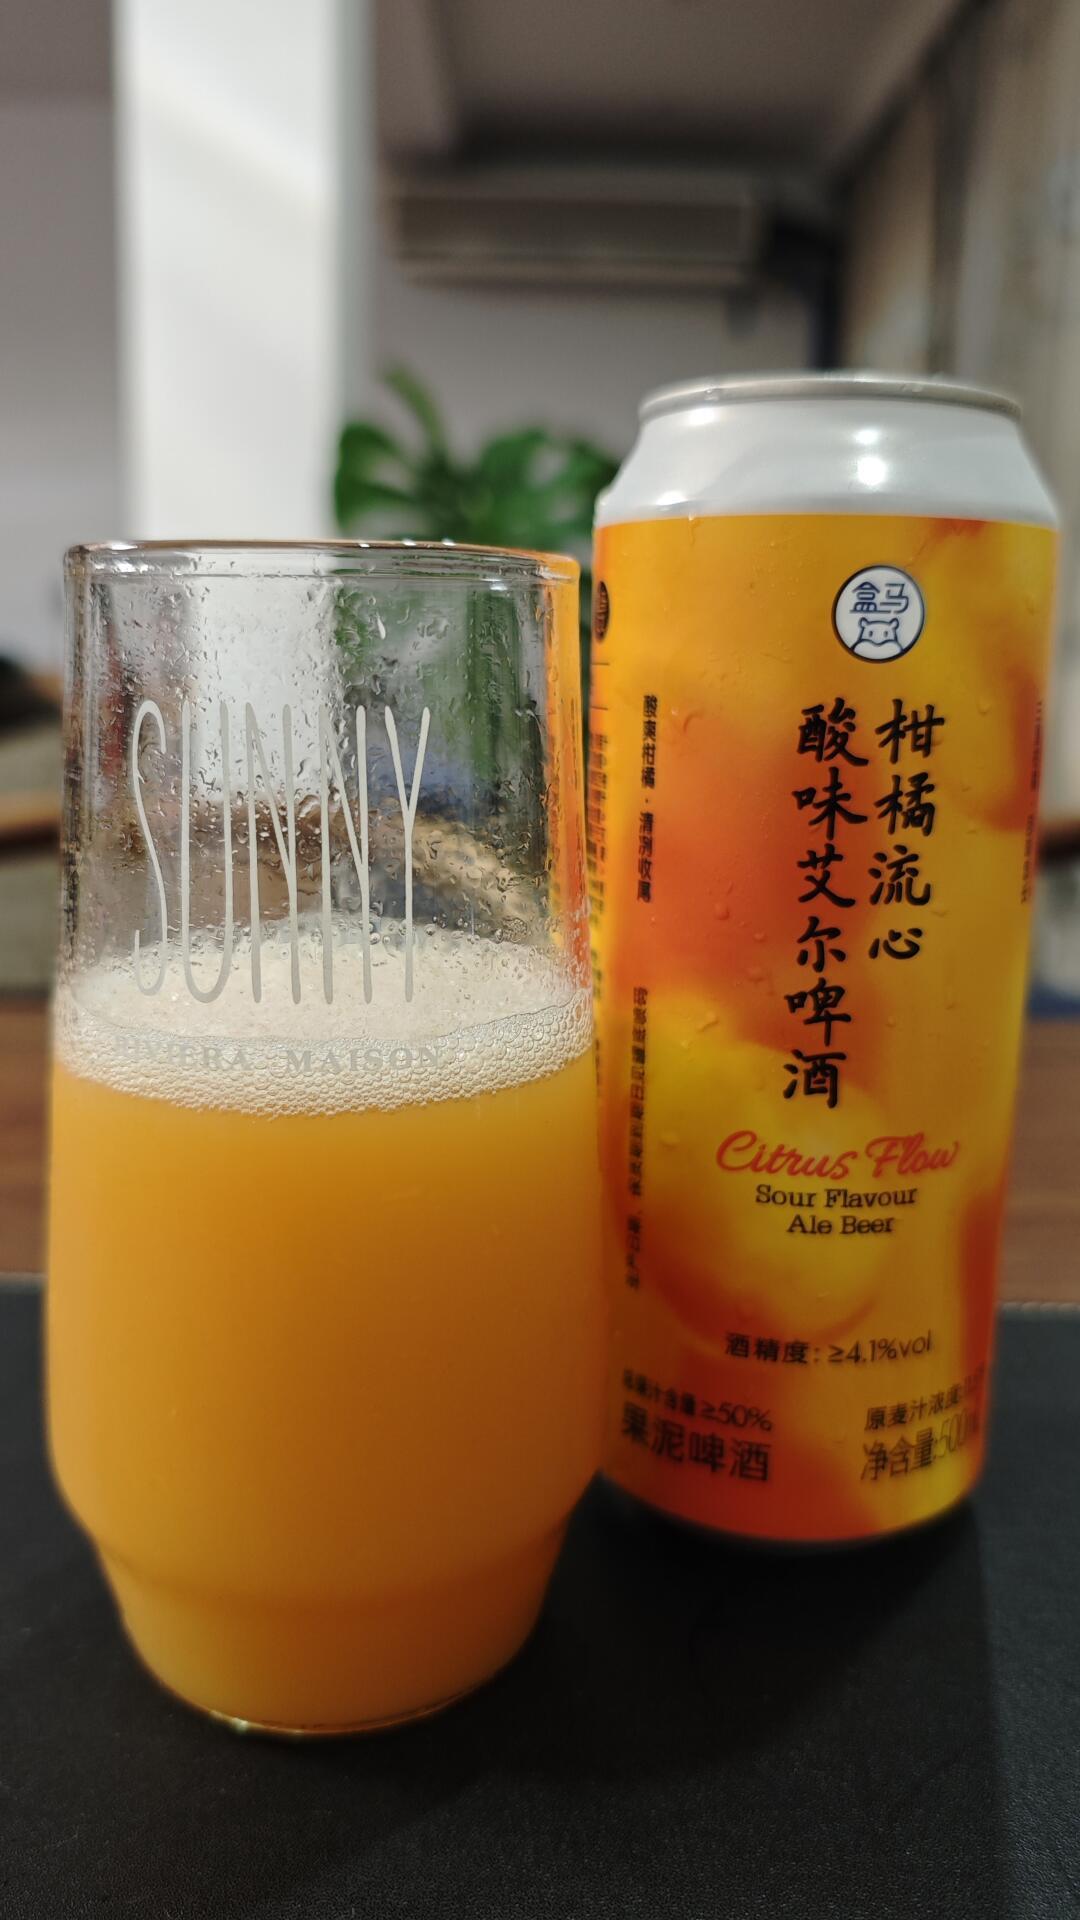
即时零售:歪马送酒仙游金乌皮尔森8.9元/罐(4.5%vol),被晒成"回购最多的口粮"。盒马柑橘流心酸啤16.9元/500ml、大九代工,对比同厂自营款30元/330ml,每毫升单价便宜了约六成——自有品牌把品牌溢价直接砍掉。小红书
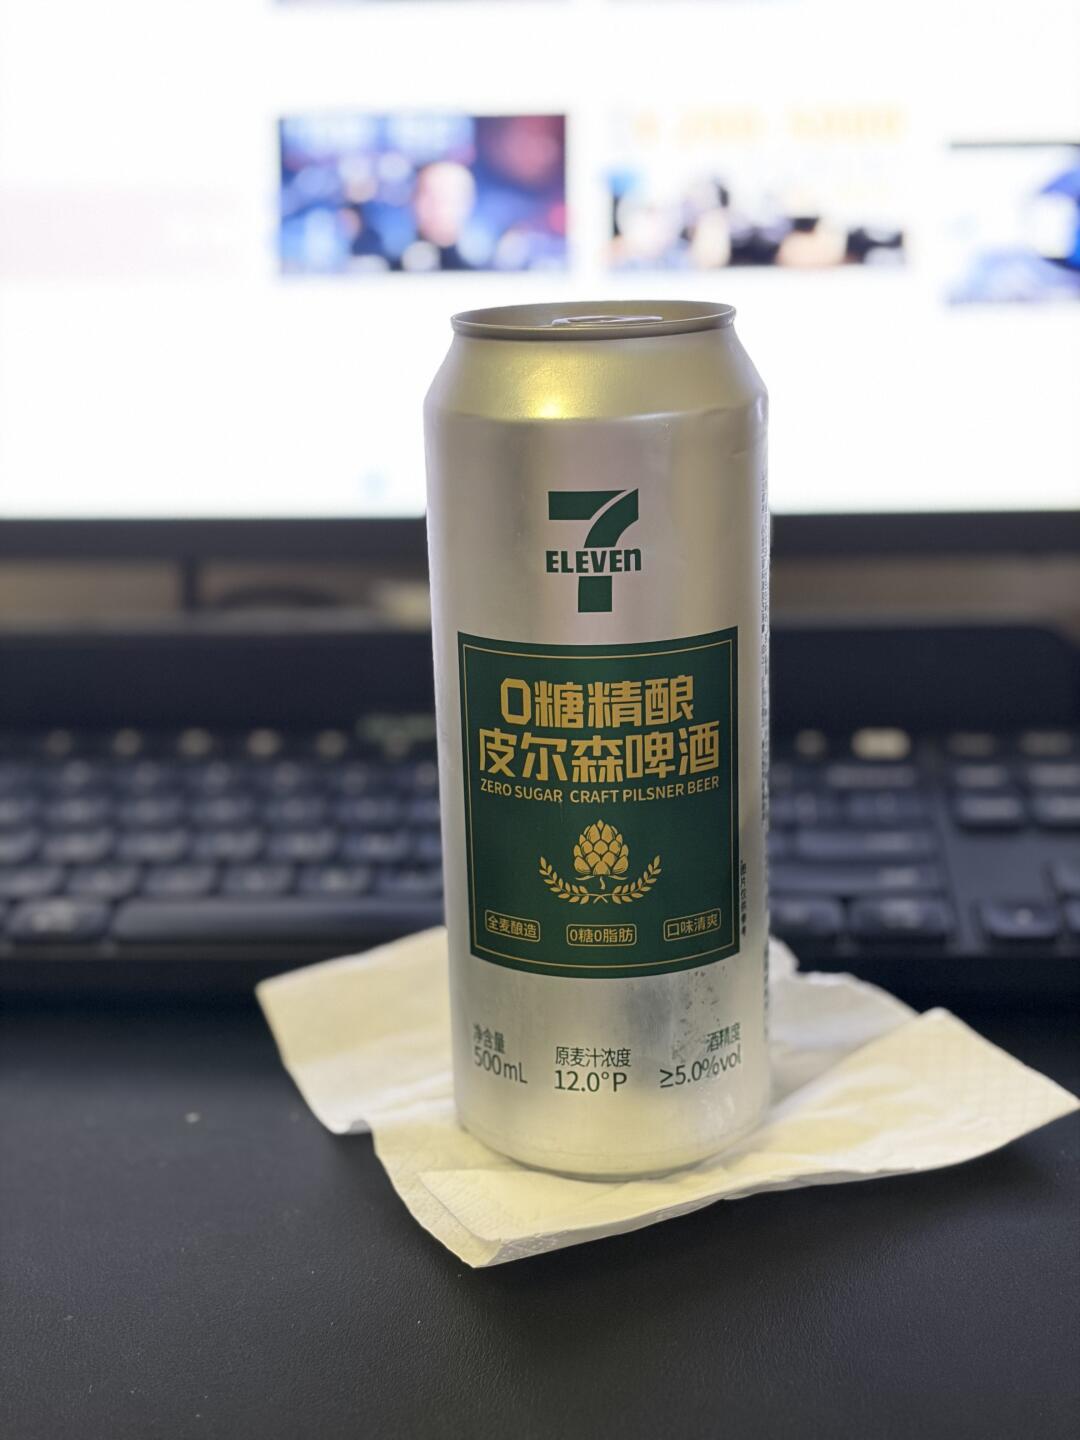
商超便利店:7-11自有0糖皮尔森5.5元,2025年10月到2026年9月的实测帖价格纹丝不动。青岛德式小麦则进了山姆全国门店,走"全国都有"的口粮路线。小红书小红书
大盘锚点:六大上市啤酒企业2026半年报里,"8元价格带"是唯一的增长引擎——燕京U8上半年销量61.41万千升、同比增超25%,珠江8元档高档啤酒销量增8.16%、毛利率58.1%。知乎
结论先行:这一轮降价集中在皮尔森、小麦、口粮IPA这类标准化风格款;桶陈、限量款不但没降,还在往百元档继续上探。精酿市场正在和工业啤酒一样长成"哑铃":一头是8-10元口粮,一头是百元桶陈,中间不上不下的价格最先被挤掉。知乎
二、为什么降了?四条成本线在同时往下压
1. 原料从高位回落。 2022-2023年进口麦芽、啤酒花因供应链问题暴涨过一轮,2024年下半年起国际麦芽价格回落,国内甘肃、新疆的啤酒花和麦芽产能陆续接上,部分品牌原料成本降了15-20%。需要说明:这是本地单商圈层口径的样本,方向可信,别当全国平均数用。知乎
2. 门店供给翻倍,价格战是真刀真枪。 青岛精酿店从2022年的三四十家涨到九十多家,面对面的两家店"你卖38我卖30",客人直接走过去。本地一份覆盖37家门店的小范围调研显示:约六成门店2026上半年客单价同比下降10-25%,但因房租人工没降,利润跌得比客单价更狠——降价不是老板大方,是被密度卷的。知乎
3. 代工成本透明化,渠道自有品牌重置了锚点。 有精酿品牌方在知乎晒出代工行情:一吨代工费从几百到两三千不等,量大再往下压(该数字出自代工厂关联方的自述,仅作区间参考)。盒马、山姆、便利店的自有精酿绕开了"品牌溢价"这一层,消费者第一次可以用"每吨出厂成本"来倒推一罐酒卖几块才算合理。知乎
4. 行业叙事整体转向。 巨头集体从"高端化涨价"切换到"8元带提质",质价比成了全行业的定价语言。中国酒业协会《2024中国精酿啤酒消费白皮书》里67%消费者"愿意尝试不同风格",现在这批尝鲜客被8元档直接接走——精酿的新客入口正在从40元一杯的酒吧变成5.5元一罐的便利店。知乎
三、4种便宜放心抢,1种要绕开
便宜①:原料红利型降价。 皮尔森、小麦、拉格这类标准款,跟着酒花麦芽一起降下来的,逻辑最硬,闭眼买。判断方法:看它是不是"常年款"而不是靠清库存的过季桶。
便宜②:渠道结构型降价。 自有品牌、代工款、平台补贴,同一酒厂给盒马代工的版本比自家电商款便宜一半——这种便宜是真的,但代价是批次周转不受你控制。一条底线:价格能降,日期不能降,罐底喷码是最后的防线。
便宜③:酒馆"降酒提餐"型引流。 20元一杯、6元纯利的酒,占便宜的是你,放心喝;但别指望同店的限量款也打折——人家回本全靠那杯58元的桶陈。
便宜④:加量不加价型,价格战里最好的形态。 本地观察里的真实案例:拾伍岁月IPA从38降到32,同时干投酒花量提升20%。愿意把酿造参数(酒花品种、投料量、原麦汁)公开写出来的品牌,降价才敢信。知乎
要绕开的1种:降原料型低价。 用国产降级麦芽、酒花浸膏替代整花,把每吨成本往死里压——从业者原话是"老客一口就能喝出来"。普通人验证不了口感库,就用背标锚定:一款按"浑浊IPA"卖的酒,原麦汁只给到10-11°P、还卖出皮尔森的价格,先想"这价把酒花吃掉了",再想"我捡漏了"。
四、双十一前的行动清单
你要买的是 | 合理价格锚(500ml口径) | 下单前多看的1眼 |
|---|---|---|
口粮标准款(皮尔森/小麦/拉格) | 6-9元/罐 | 背标原麦汁与酒花品种是否敢印全 |
口粮浑浊/双倍IPA | 9-13元/罐 | 出厂日期距今别超一个月,低价先查临期 |
酒馆打酒 | 25-35元/杯正常 | 若比罐装单价还便宜,警惕周转慢的滞销桶 |
桶陈/限量 | 没降价,也没有降价迹象 | "平价款"打五折,先查是不是清库存批次 |
顺带提醒:酒仙网式前置仓正在退潮,有"半年关10店亏200万"的行业案例,即时零售的超低价是平台补贴出来的窗口期,别囤整箱赌渠道稳定性——买了就喝,是对待补贴价最好的姿势。知乎
五、接下来盯什么
麦芽、酒花进口价曲线:如果明年春天反弹,最先被砍的一定是5元档便利店精酿;
代工厂是否继续晒吨价:把价格战卷成"裸成本竞赛"的,会逼出一批只会讲故事的中间品牌;
8元带新客会不会回流:尝鲜进门的用户如果留在口粮档,酒馆端这轮降价就是行业成熟;如果喝完5.5元就散了,明年这波店该关还得关。
高端红利退潮不是精酿的终点,是精酿"不装高端"的起点。对一年喝掉三五箱的人来说,酒终于卖回口粮本来的价格,其实是大厂和酒馆一起说了句实话——真正的新闻不是精酿便宜了,而是便宜之后,你得能看懂它为什么便宜。