9月30日,美光交出2026财年第四财季财报:单季营收542.3亿美元,同比增长379%。放在存储行业,这是一个夸张到失真的数字。36氪界面新闻
但把四个分部的毛利率排开,最扎眼的不是创纪录的营收,而是Cloud Memory。这块承载HBM的业务,毛利率83%,在四个分部里垫底。知乎
Core Data Center和Mobile and Client都是90%,Automotive and Embedded是84%。
同一季度,HBM收入增长却快于公司整体。卖得最火的AI内存,为什么没把毛利率拉上去?
先看钱是从哪来的。当季DRAM收入398亿美元,占公司总收入73%,环比增长27%。拆开量价,bit出货量只涨了中个位数,平均售价却涨了近20%。
NAND更猛:收入141亿美元,环比增长42%,出货量约增10%,均价涨了约30%。数据中心SSD当季收入接近100亿美元,同比增长超过十倍,占NAND收入三分之二以上。
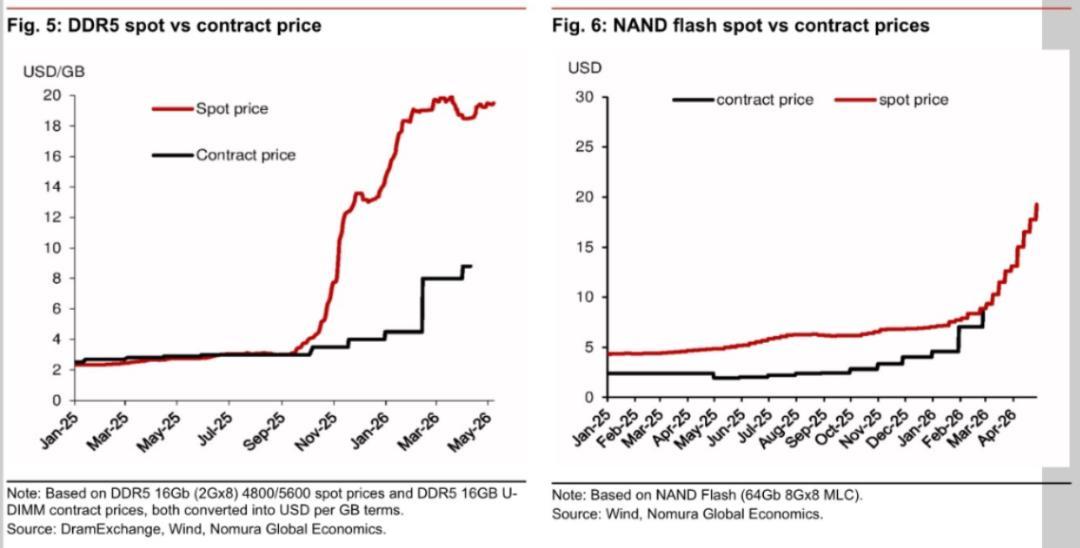
也就是说,这一季的利润,主要是常规存储涨价涨出来的。
HBM走的是另一套账。它大多走长期协议。公司披露,2027自然年大部分HBM bit供应已经签约,价格同比显著上升,HBM4按计划爬坡。
但合同价要等到交付才进利润表,当季Cloud Memory的毛利率还停在83%,环比持平。HBM收入占比在提高,分部毛利率却还没跟上。
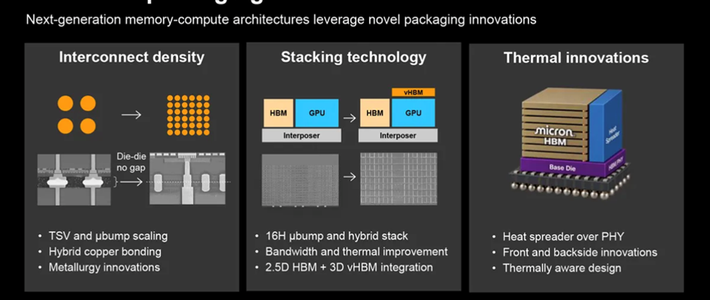
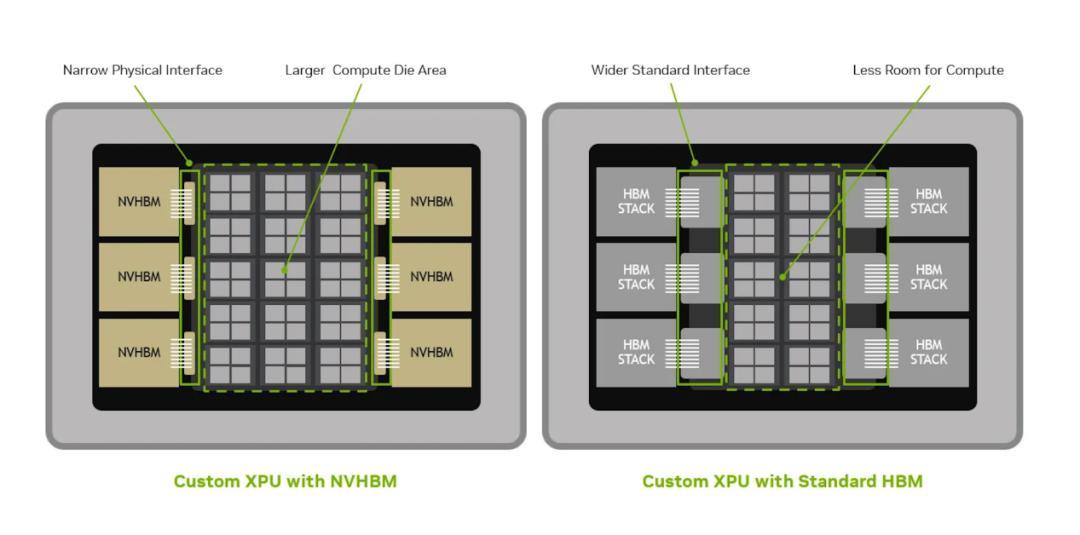
成本端也不轻松。HBM要把多颗DRAM堆起来,再通过先进封装送到GPU旁边。堆叠的复合良率只有50%到60%,任何一层出问题,整颗就报废。36氪
生产同样容量,HBM耗用的先进晶圆约为普通DRAM的3到4倍。良率爬坡和工艺迁移都会推高每bit成本。
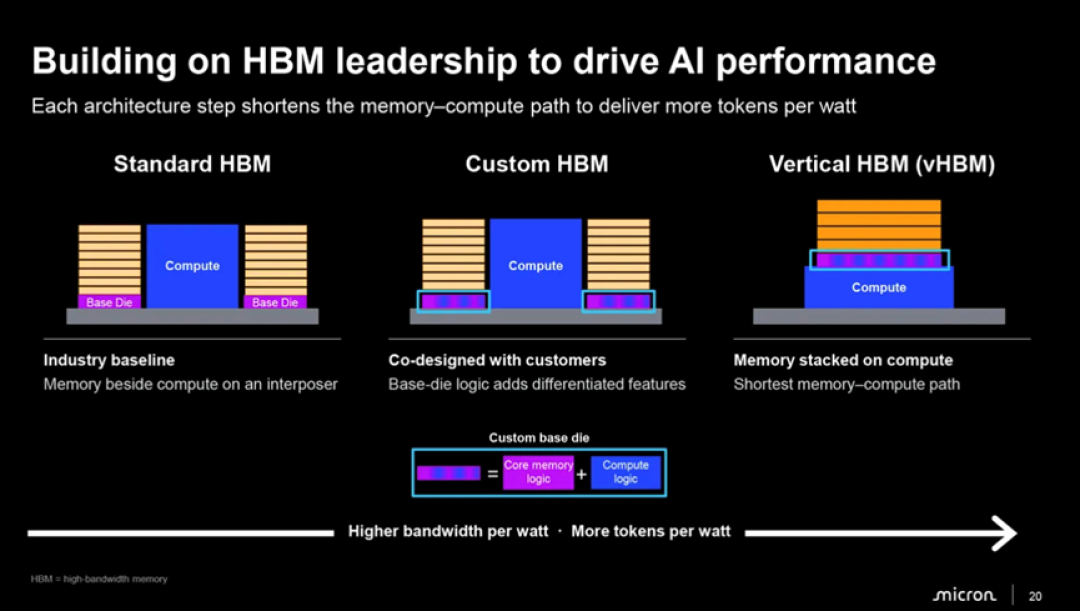
三星、SK海力士和美光三家都在抢份额,谁慢一点,高端订单就可能换人。据行业媒体报道,普通DRAM的利润率已经追平甚至超过HBM。知乎
所以83%不是需求出了问题。它至少有两层原因:一是时间差,常规存储的合约价先涨,HBM的长协价后到;二是成本,HBM的良率和晶圆消耗都更吃亏。
这也是为什么,美光给出的FY2027第一财季指引里,收入615亿美元、non-GAAP毛利率86.3%,都高于市场共识。但公司同时说,第一财季是全年毛利率的低点。
第四财季末库存103.72亿美元,库存天数129天,环比多了9天,部分成本会在第一财季确认。
真正决定下一段的,是两件事:HBM4能不能顺利爬坡,以及2027年的合同价能兑现多少。
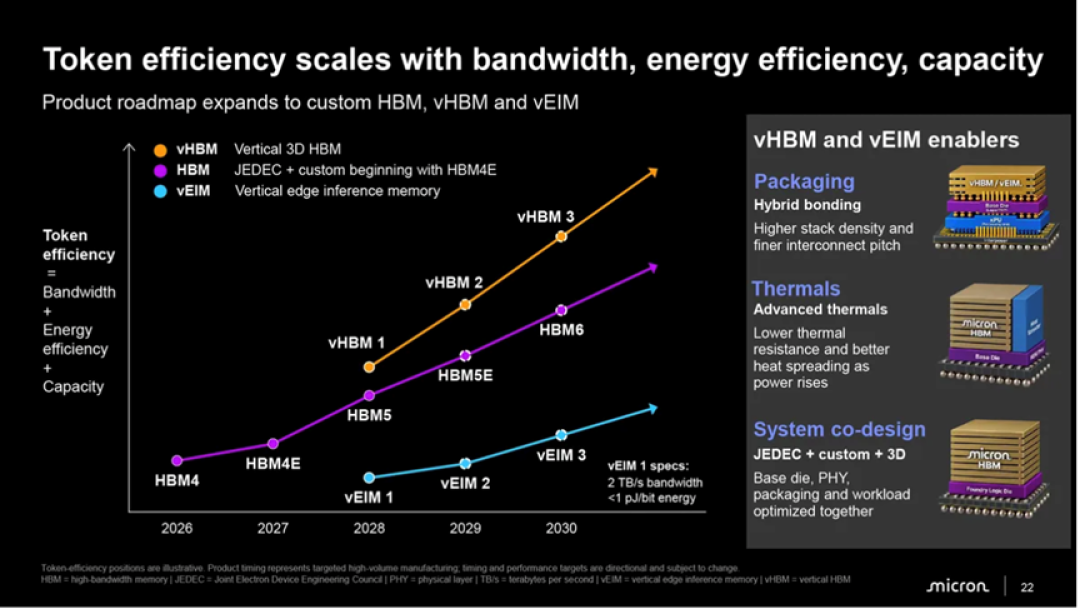
中信建投把2027年HBM均价大幅上涨列为看多逻辑的第一条,前提是Cloud Memory的毛利率向常规DRAM靠拢。
另一个前提是常规存储别掉价。
TrendForce数据显示,2026年第三季度DRAM合约价环比涨13%至18%,第四季度预计涨10%至15%。知乎
如果涨幅守住10%,同时HBM毛利率继续修复,公司毛利率中枢有望维持在86%以上。
长期协议既是底气,也是天花板。公司披露,26份战略客户协议覆盖到FY2030超过35%的收入,目标约50%;剩余履约义务约1500亿美元。知乎
其中约75%适用带上下限的定价框架,客户财务承诺共320亿美元,协议期限已延伸到2031年。采购量和价格下限托住了收入,价格上限也压住了弹性。
对普通买家来说,这份财报没有给出内存条降价的时间表。HBM单位容量占用的晶圆和先进封装产能更多。公司此前披露,2027年产能已有超过75%被长协锁定。
只要AI客户还在锁产能,常规DRAM的供给就很难突然宽松。83%这个数字往上走,靠的是HBM涨价和良率改善,不是产能一夜之间变多。
下一次看美光,别只看营收又创了什么纪录。把Cloud Memory的毛利率和HBM4的爬坡进度放在一起看,才知道这轮存储景气还能走多远。