一、"用利息生活"的人,第一次见到本金变绿
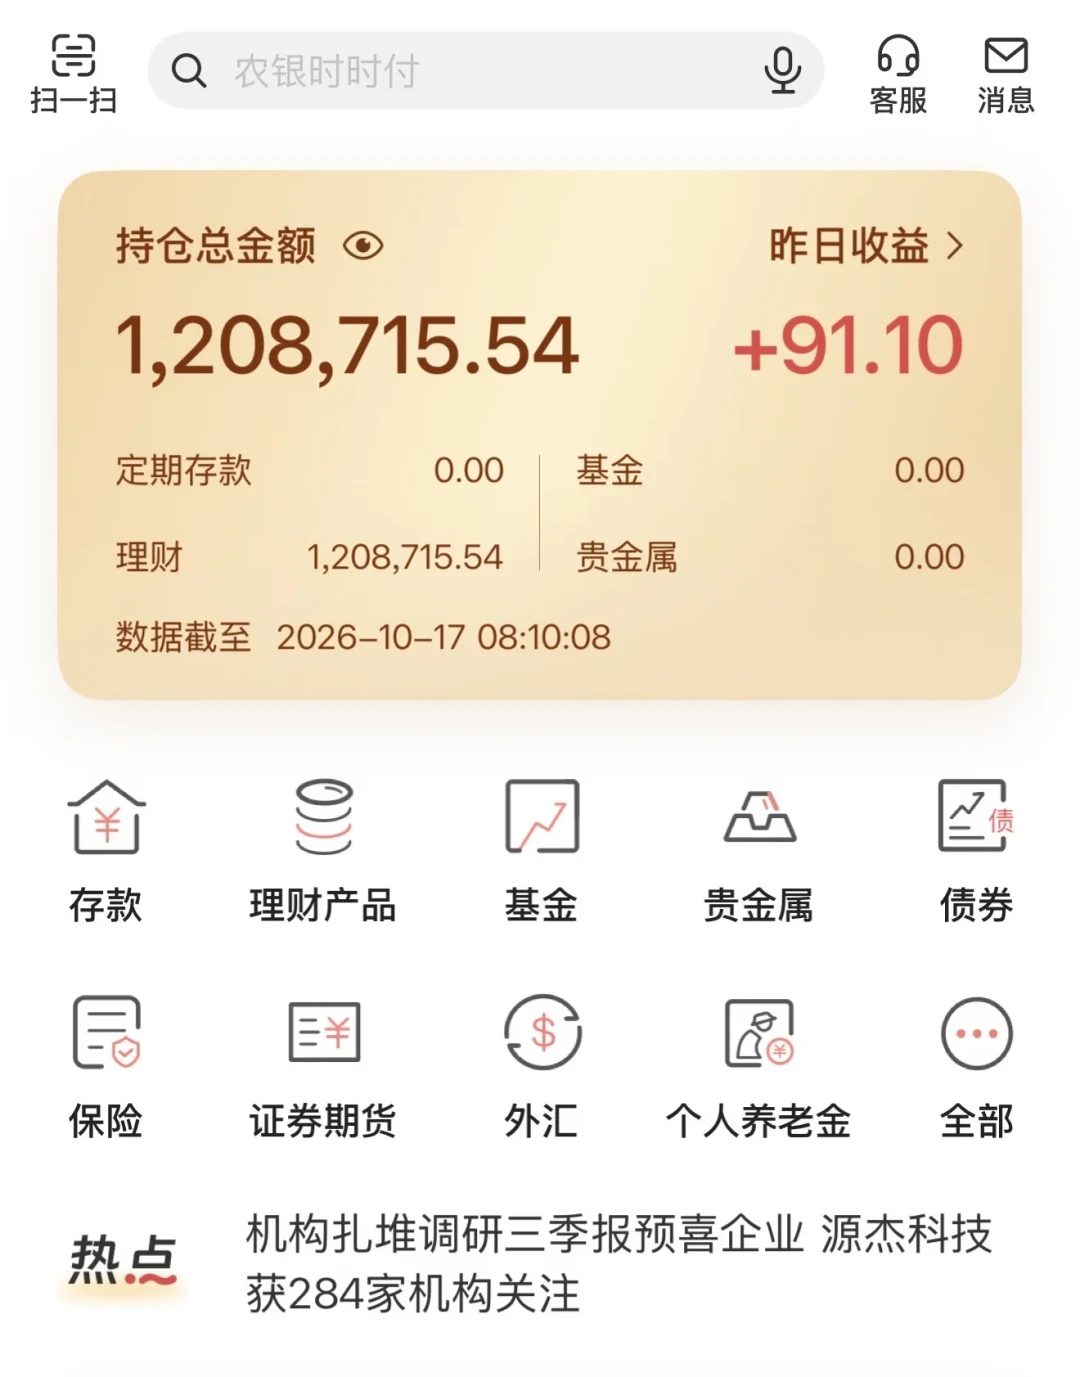
10月18日,知乎上出现一个问题:“农业银行的农银理财亏成狗了?“题主自述买了6款农行理财,全部亏损,本金最多亏了1000元。 同一周的小红书更热闹:10月16日有人发帖"农行的理财怎么这样?!没盈利就算了,还亏了”。 10月17日有人晒出"理财131万,今日+100.69”,留言区一片"求带"。 还有位持仓一百二十万的作者,把昨日收益+91.1元自嘲成"低保",帖子标题就叫《低保+90,下周准备多元化持仓》,另一篇则写下"10月比9月好点,下周准备撤回一部分"。而8月那条105条评论的"农业银行理财!避雷!“长帖下,楼主一直在更新——10月14日"热乎乎刚出炉的数据”,10月19日继续记录。知乎小红书小红书
评论区里的数字比标题更扎心:有人说"5个月亏了3000多,农行理财再也不会买了"。 有人说"匠心240和520两个月的,一直亏,负900多",有人说"已经到期,10000亏500,真无语了"。 还有人说有收益的时候"一天十几块",亏的时候"一天小三千"。不止农行,另一位用户晒出"华夏银行R2理财,-25%"。小红书小红书
这批人有个共同点:不是股民,不是基民,是"用利息生活"的储蓄型用户——买的是银行APP里推荐页上"中低风险R2"、业绩基准两三个点的产品,图的是比定期高一点、比股票稳一点。“买了农行十年理财都没亏过,就今年买,开始亏本金”——这条安徽IP的评论,可能就是你的处境。小红书
二、为什么偏偏是10月:含权的另一半,这次露出来了
先把锅从"农行"头上拿开。这不是某家银行塌房,而是一轮行业性回撤撞上了信息差。东方财富10月17日的报道把这轮回撤定性得很清楚:A股十月持续震荡,波及含权理财,南开大学金融发展研究院院长田利辉的说法是,这次不是2022年11月那种"净值崩塌",而是"收益中枢下移、波动黏性增强"——投资者的体感不是突然亏掉,而是"涨得慢、修复慢"。东方财富网
记者手里的样本很具体:一位王女士10月14日当天理财收益-152.66元、持仓收益-1162.91元、近一个月-0.86%。资深金融监管政策专家周毅钦的测算更说明结构:截至10月11日,混合类理财收益指数近1个月年化收益率-7.38%;而截至10月15日,固收类理财产品近1个月年化收益率仍有1.82%。 问题就在这:亏的是"含权"的那部分,标签上写的却是R2。东方财富网
南财理财通的统计可以把"行业性"三个字坐实:三季度全市场公募"固收+权益"理财产品的平均净值增长率只有0.36%,当季净值下跌的产品有3943只、占比约11%。东方财富网
更反直觉的是发生了一次"倒挂":二级(中低)风险的"固收+权益"产品三季度平均净值增长0.39%,三级(中)风险反而平均-0.08%——风险标得更高的,这轮反而亏钱。原因是权益端三季度剧烈调整(科创50一个季度跌了30.7%),风险等级更高的产品为了增厚收益配了更多权益,结果"权益端缩水、固收端补不回来"。东方财富网
再往前数,这不是今年第一次,7月已经晃过一轮:知乎有财经专栏引用Wind数据复盘,7月19日前后全市场逾8600只净值型银行理财近1个月出现回撤,占全市场的16%-17%。知乎
同一篇专栏还点名:“农银理财多款产品近1月年化-1.02%到-2.34%”,并提示R2级"固收+"历史上最大回撤通常在1%以内、这次部分回撤到了1%-2%。 也就是说:9月底10月中的这轮,是年内第二波。知乎
10月20日,央行宣布开展隔夜逆回购、单日操作量上限保持在1万亿元,对冲的正是税期、月末因素叠加下的短期资金需求。界面新闻
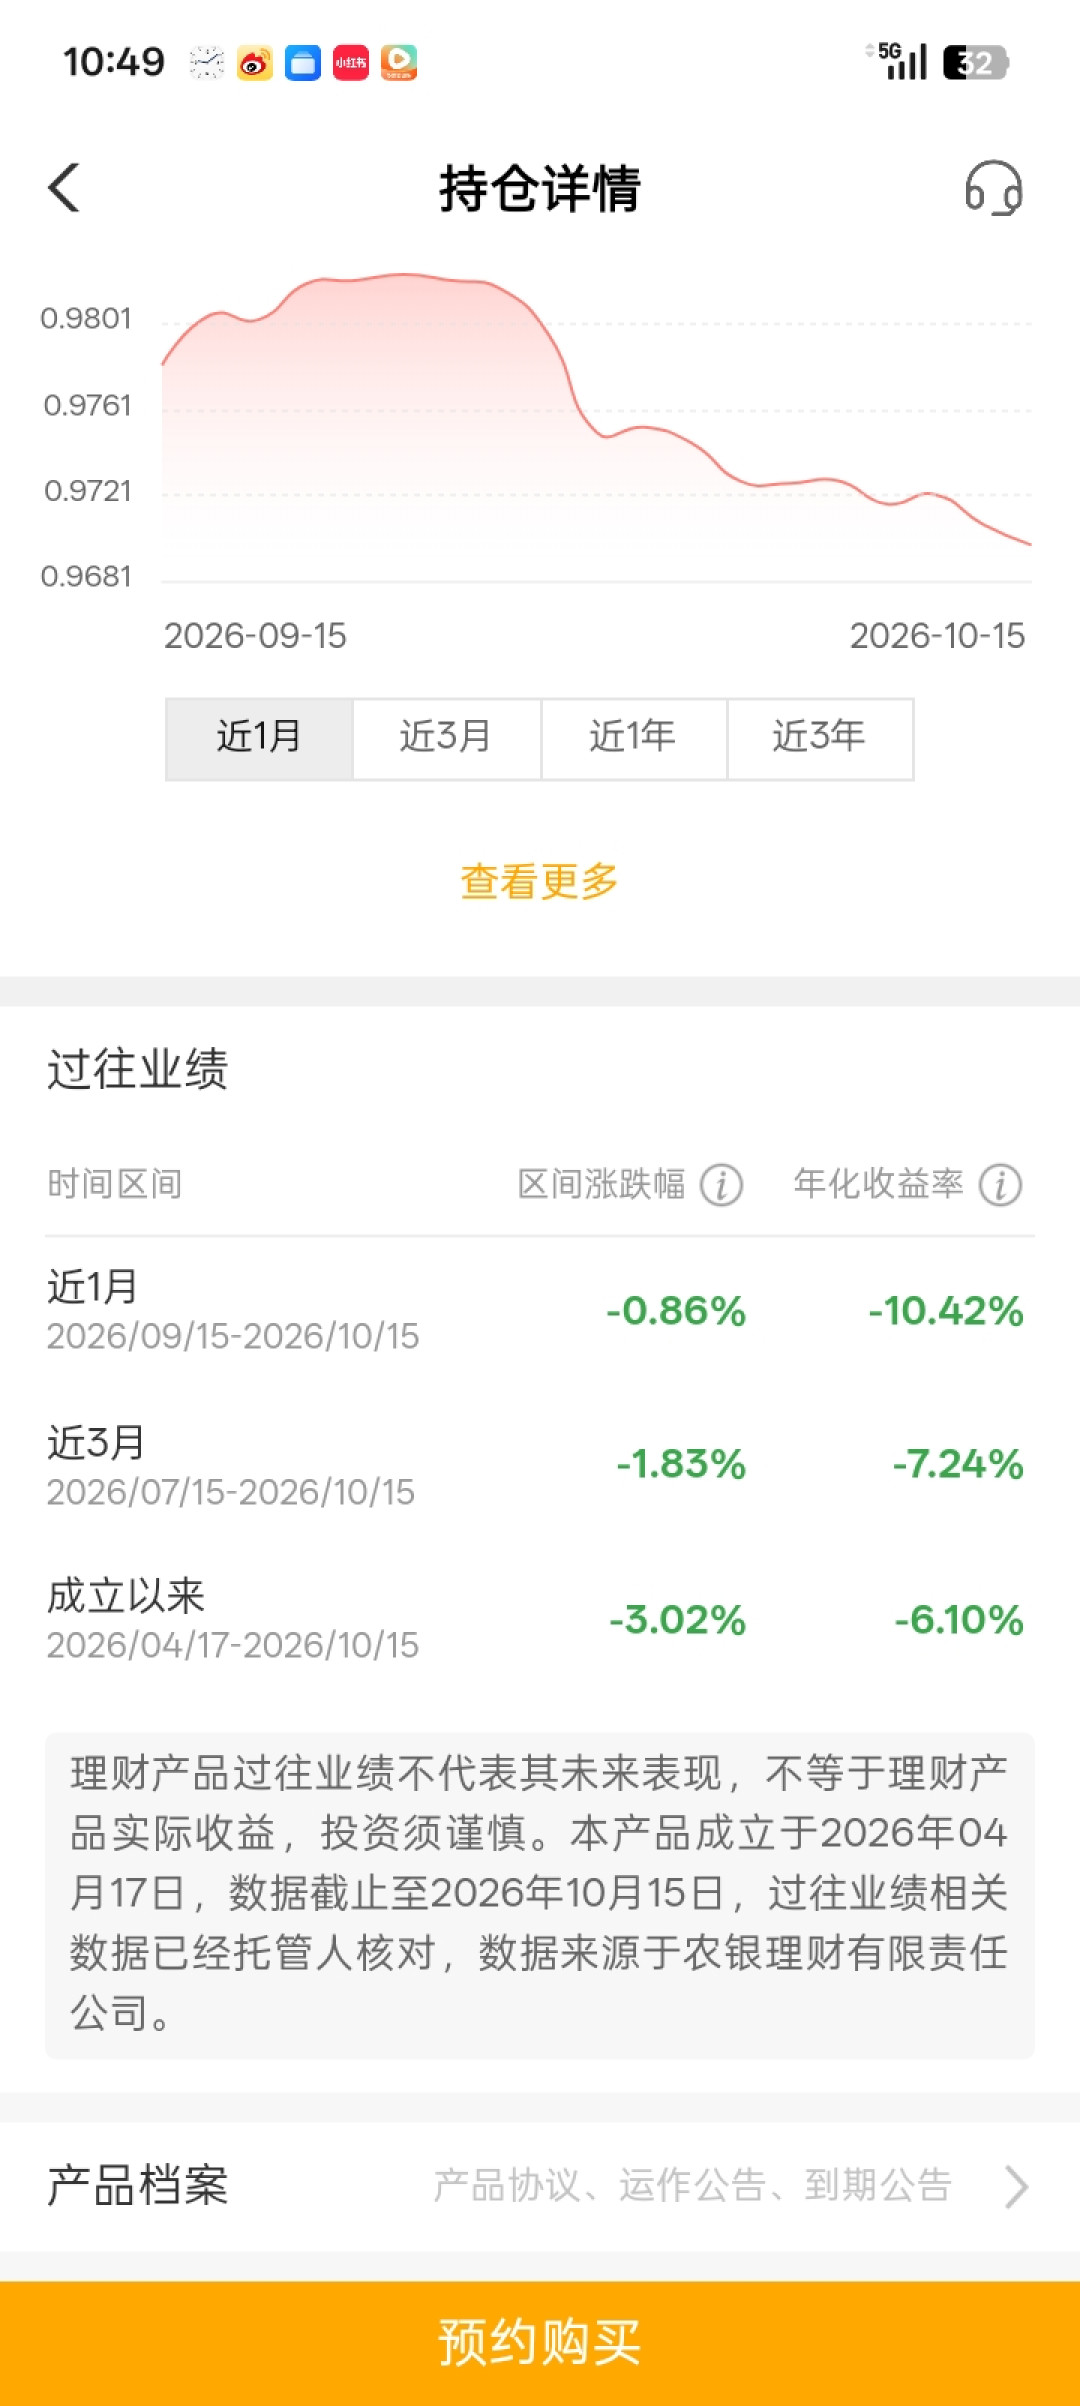
然后是你自己产品里的那个信息差:你以为的"R2中低风险=安稳固收",和产品实际的持仓,是两回事。辽宁那位"两个月负900多"的用户,是在评论区的互相追问里才搞明白的——“理财不全是固收的,有的含权,优先股,有的跟指数挂钩”。 换句话说:同样挂着R2标签,有的产品亏的是债市波动的钱,有的亏的是权益市场的钱,还有的是封闭期里你根本碰不到的浮亏。这不是抽象风险——10月中旬一位用户晒出的产品详情页写得明明白白:农银进取·灵动360天(科技领航),R2中低风险、固收类、非保本浮动收益,成立以来年化-6.10%,10月15日单位净值0.969761;业绩比较基准那一栏更直白——中债-新综合财富(1年以下)指数收益率×98%+中证800指数×2%。 那2%的中证800,就是你没见过的"另一半"。小红书小红书
同一轮行情里,"农"字头的两家机构给出的答案也不同:法巴农银理财的"固收+权益"产品三季度平均净值增长0.95%、居全行业第一——农行副行长孟范君10月17日刚介绍过,这家合资理财公司的资管规模已突破千亿元。 差距不在招牌,在仓位和久期。东方财富网
三、先把手里的产品分三堆,再谈赎回还是硬扛
把帖子里的产品线摊开,其实正好分三堆。
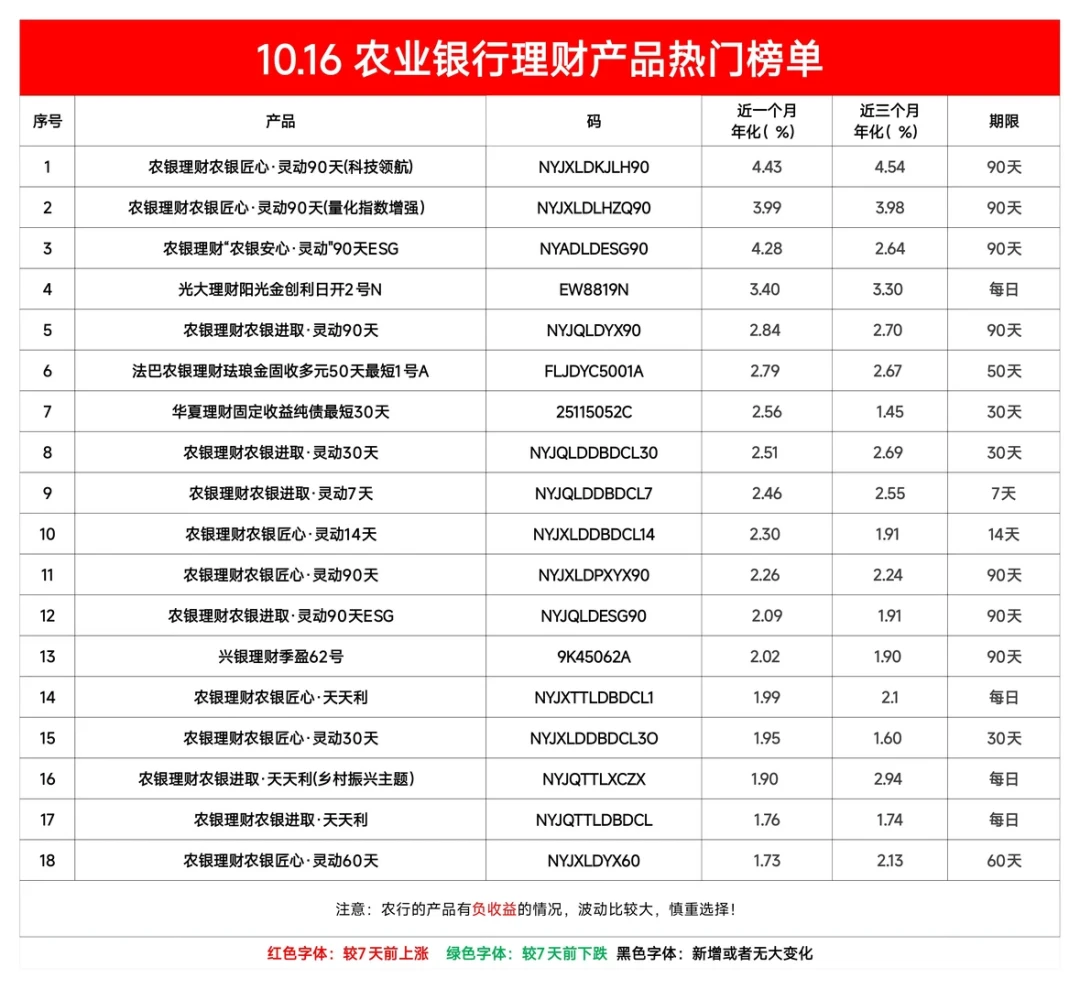
第一堆:开放式短周期(灵动7天/14天这一类)。 小红书上"买了10万的灵动7天"那位楼主的态度很典型:净值曲线平滑、经历过债弱到债强周期表现稳定、年化2个多、7天封闭基本随时可跑,评论区"老农家的"用户给出的评价是"这四个算农行里稳的,但是收益太差"。 这类产品的浮亏大概率随债市修复,你的卖出自由还在手里——要不要撤,看的是你对"2个多"这件事的耐心,而不是某一周的净值。小红书
第二堆:封闭式中长周期(匠心灵动/玲珑240天、520天这一类)。 这是这次抱怨最密集的一堆,也是最尴尬的一堆:“亏了也赎回了,怕再不赎回亏更多”,评论区里马上有人接"关键是还在封闭期,赎回不了"。 有用户晒出匠心240和520"一直亏,两个月了负900多"。 这类产品你买到的本质是"用流动性换票息",现在要做的不是盯着净值,而是记下到期日——同时接受一个反直觉的事实:"到期看就没事"是上一代预期型理财的经验,在净值化产品上不总是成立。小红书小红书
第三堆:含权/挂钩型(R2标签下混着优先股、指数挂钩条款的那批)。 判断标准要换:你承受不了权益波动,这类就不该出现在你的"保本"仓位里。那位重庆用户说"理财经理推荐的都亏,我明确表示只需要稳定保本,不追高,只当放闲置资金",亏完之后的结论是"再不敢买了"。 但更准确的动作不是拉黑农行,而是以后让经理把产品说明书里的"投资性质"那一页指给你看。小红书
四、现在就可以做的五件事
今晚打开掌银,把每只持仓的详情页翻出来,只看两栏:投资性质和开放/赎回规则,按上面三堆归类。
把"业绩比较基准/展示年化"和"近1月净值走势"放在一起看。展示数字和到手数字不是一回事,这轮"买的时候说是稳健理财、年化还是正的,现在负10"就是这么来的。
在封闭期的,设定到期日提醒;临近到期的浮亏产品,先算一笔账:赎回去买货币基金/存款的收益差,能不能覆盖你锁死的这段浮亏。别在情绪最重的那天做决定。
留证据:购买记录、跟理财经理的聊天记录。投诉这条路可以走,但评论区里已经跑过一遍的人给了预期管理——“投诉了也没有结果,就分行经理给我打了电话安慰,告诉我投资哪些是由总行控制的”。 对结果别抱太高期待,重心放在你自己的持仓结构调整上。小红书
看到"刚成立、收益展示特别高"的新品,先停三秒。前面那只灵动360天,成立于2026年4月17日,不到半年年化就转成了-6.10%——“刚成立收益好高"和"别买,血泪教训”,往往是同一只产品的上下半场。
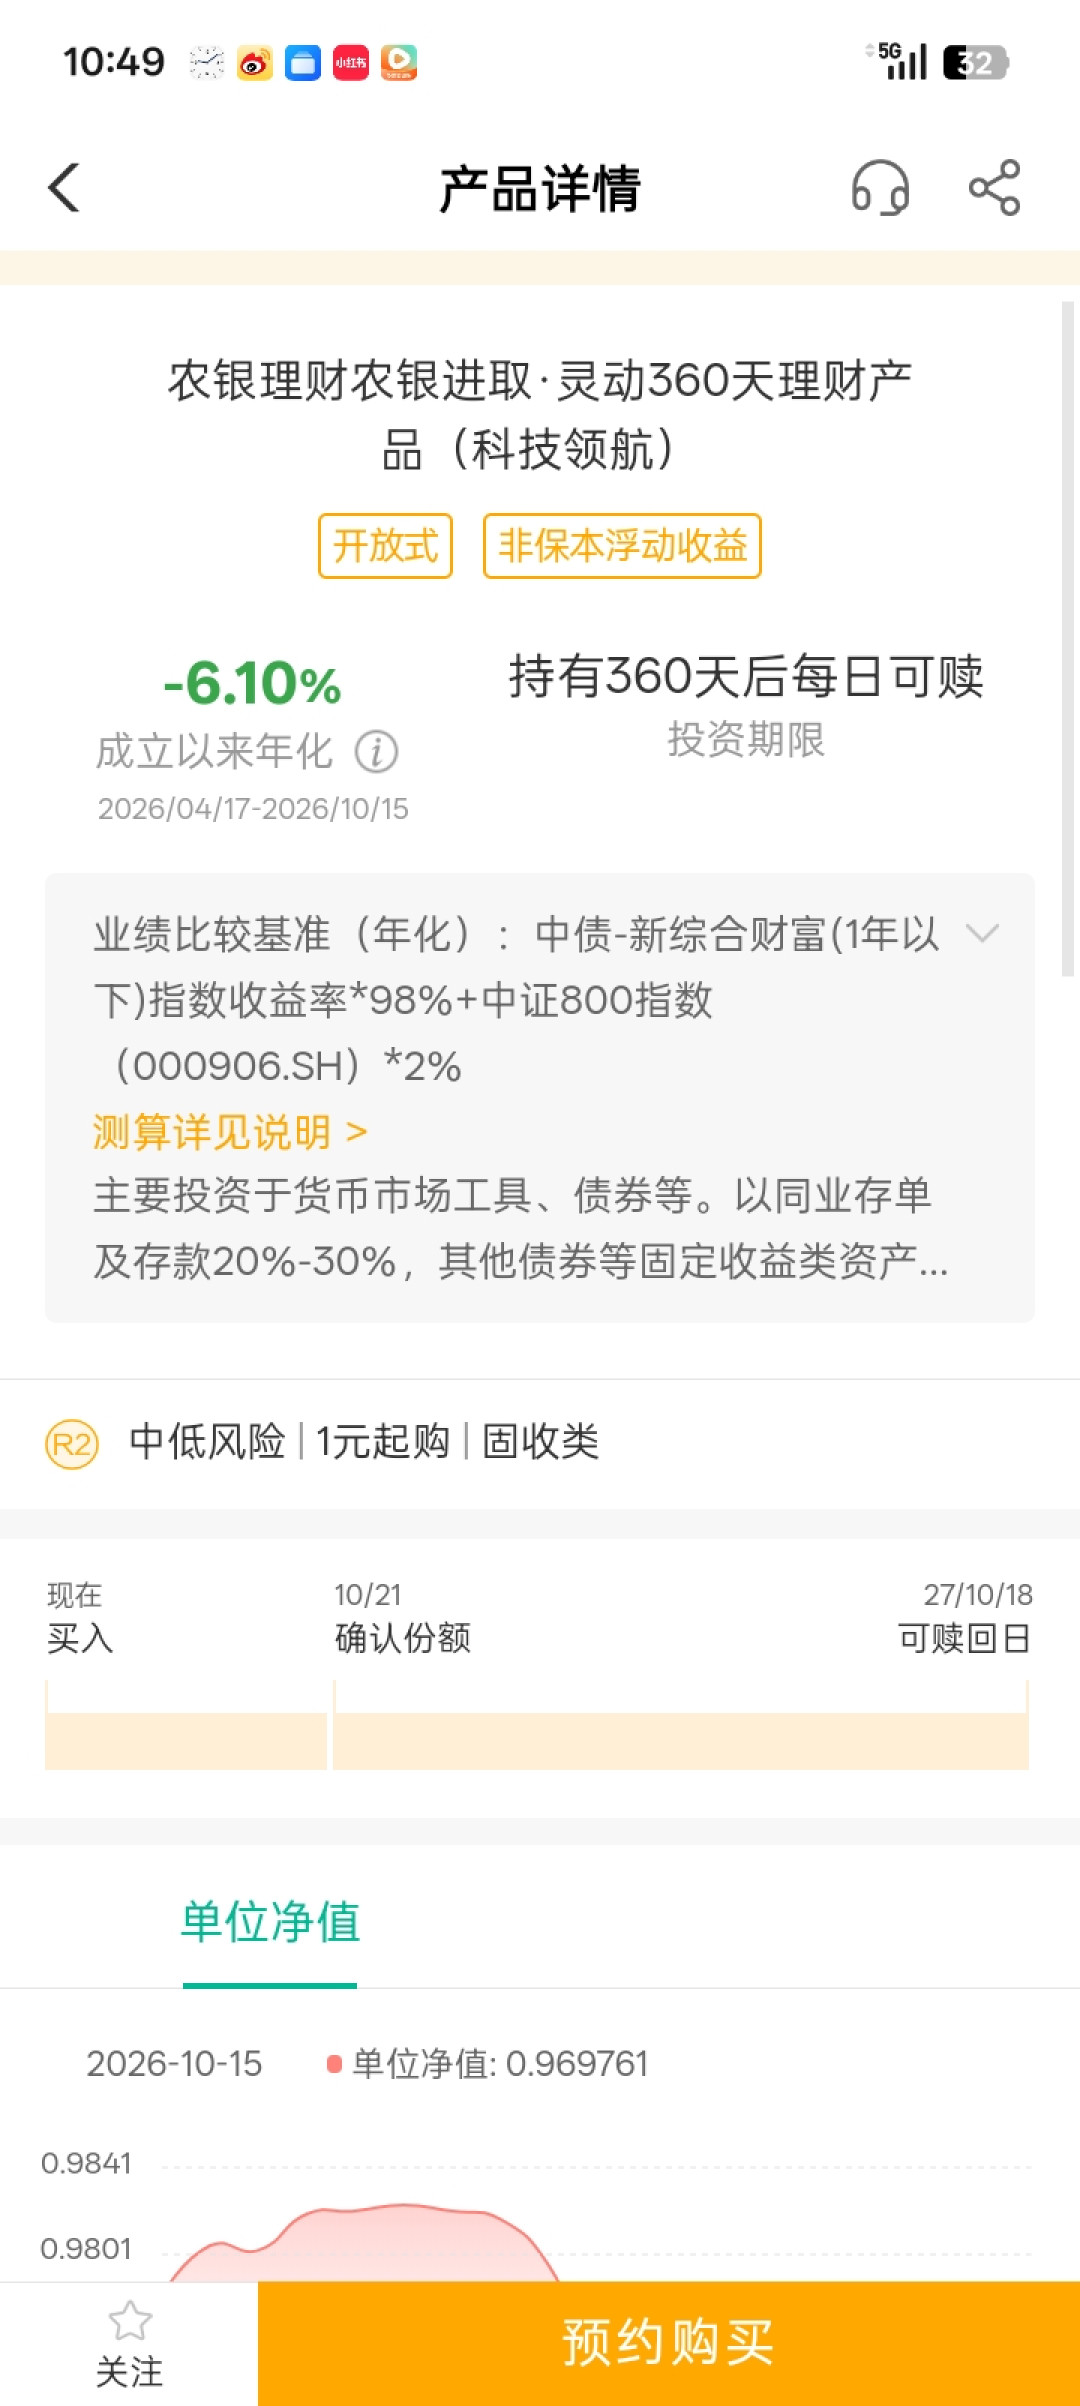
上面那位晒灵动360天的用户,过往业绩页记得很清楚:成立于2026年4月17日,不到半年,近1个月区间涨跌幅-0.86%(年化-10.42%)、近3个月-1.83%(年化-7.24%)、成立以来-3.02%(年化-6.10%)。"刚成立、展示收益高"的产品,半年后就是这张图。
五、接下来盯什么
债市和含权理财有没有出现修复信号——10月19日已经有人发帖"10月比9月好点,下周准备撤回一部分",央行隔夜逆回购也在给月末资金托底,但要确认的是后续几天的走势,不是一天的收红。 年底的止盈季会不会让下一批封闭式产品重复"到期即亏"的剧本;以及一个长期功课:把你手里所有"中低风险"产品的投资性质翻出来看一遍,这一步大多数人从来没做过,也是这轮亏完之后最值钱的一课。小红书
这轮"农行理财亏了"的集中吐槽,本质是储蓄型用户在净值化时代的一场遭遇战:不是产品变成骗局,而是你过去凭直觉买的那类产品,本来就有你可能没见过的另一半。分堆、算账、设提醒,比骂它快。