日系车企在华市场正经历一场剧烈的格局重塑。曾经势均力敌的丰田、日产、本田,如今销量走势显著分化。丰田凭借稳健策略逆势微增,而日产与本田则深陷下滑泥潭。究其根源,企业在新能源转型节奏与中国市场本土化适应能力上的差异,成为了决定其当前市场地位的关键。
 智能速览
丰田2025年在华销量超178万辆,成日系唯一正增长品牌。
日产销量连续7年下滑,但降幅收窄,新能源N7成新增长点。
本田销量大跌24.28%,新能源车型失利与本土化滞后是主因。
丰田采用“燃油稳盘+新能源补位”策略,巩固基盘同时开拓新市场。
日产推行GLOCAL模式,放权中国团队,与华为合作开发智能车型。
 精华内容
从昔日三足鼎立到今日一家独秀,日系车企的分化并非偶然。其背后,是各自在燃油与新能源、全球化与本土化之间权衡与抉择的清晰映射,揭示了在华生存法则的深刻变迁。
丰田:双线并进
丰田的微增得益于“燃油稳盘+新能源补位”的双线策略。在燃油车领域,RAV4荣放全年销售20.42万辆,同比增长6%;亚洲龙销量达12.67万辆,同比大增39%。卡罗拉锐放等车型月均销量稳定在1万辆以上,构成了坚实的市场基本盘。
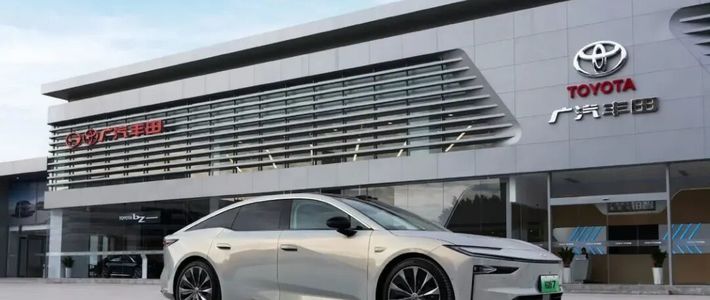
智能化升级也成为稳固燃油车份额的重要手段,2025年丰田推出了多款迭代车型,覆盖10万-30万元主流价格区间。在新能源领域,广汽丰田纯电车型铂智3X全年销量达7万辆,成为品牌电动化转型的核心抓手。
同时,丰田计划在上海独资成立雷克萨斯纯电及电池研发生产公司,预计2027年投产,彰显了其深耕中国新能源市场的长期决心。这种既不放弃基本盘,又积极开拓新能源赛道的策略,使其在日系三强中率先触底回升。
日产:本土破局
日产虽然全年销量仍下滑6.26%至65.3万辆,但降幅明显收窄,且从2025年6月起月度销量实现六连涨,显示出复苏迹象。其关键转折点在于新能源车型和本土化战略的深化。
纯电轿车N7全年销量超4.5万辆,成为拉动品牌回升的新增长极;年底上市的N6首月销量达7387辆,进一步证实了其新能源产品的市场潜力。商用车领域,郑州日产同比增长30.67%,成为重要补充。
更深层次的变化在于日产推行的GLOCAL(全球+本土)模式,给予中国团队更多自主权。与华为合作的首款车型天籁·鸿蒙座舱上市一个月订单破万,便是本土化战略成功的例证。日产计划在2026年底前推出5款新能源产品,本土化放权将是其破局的核心驱动力。
本田:转型困境
本田以24.28%的同比降幅成为日系三强中表现最弱的品牌,连续5年下滑。其困境主要源于新能源转型失利和本土化滞后。2025年,本田寄予厚望的纯电车型P7和S7双双折戟,未能打开市场局面。
面对转型僵局,本田选择收缩战线,削减了电动车研发预算并终止了部分纯电车型开发,转而通过扩大混合动力车销量来确保收益,战略摇摆不定。
在燃油车领域,本田对CR-V等少数主力车型的依赖度过高,产品结构单一。更关键的是,其坚持核心零部件以日本进口为主的供应体系,中国团队研发权限有限,难以快速响应市场需求。广汽本田在年底因供应链和生产线改造陷入持续停产,进一步加剧了其市场压力。
市场未来
日系三强的分化,是在中国自主品牌凭借新能源强势崛起的背景下发生的。自主品牌已构建起从入门到高端、从纯电到混动的完整产品布局,在智能座舱、自动驾驶等领域的技术迭代速度远超合资品牌。
面对这种格局,丰田的稳健、日产的探索和本田的摇摆,代表了传统外资车企在中国市场的不同应对姿态。无论是深化本土化研发,还是调整新能源战略,留给日系品牌的调整时间窗口已不多。
2026年,随着各家新战略的落地和新产品的推出,将成为检验其转型成效、决定其未来市场地位的关键一年。
日系三强的分化,是传统车企在中国新能源浪潮中转型阵痛的缩影。丰田的稳健、日产的探索与本田的摇摆,为行业提供了深刻的镜鉴。面对自主品牌的强势崛起,留给它们的调整时间窗口正迅速关闭,其最终命运将取决于能否真正理解并拥抱中国市场。