












3
5
2025年中国黄金白银走势总结:史诗级上涨背后的逻辑与变局
2026-01-13 21:17:45
0点赞
0收藏
0评论
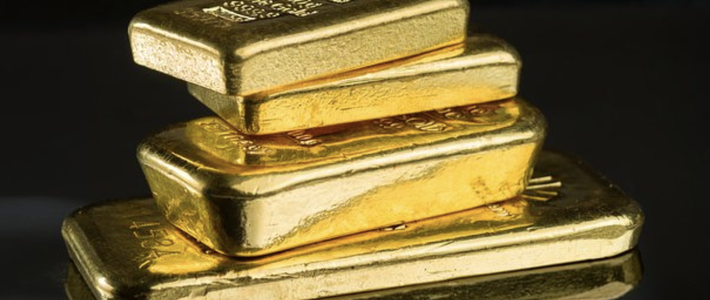
2025年注定是中国贵金属市场载入史册的一年。受全球宏观政策转向、地缘局势动荡与供需格局重构的多重驱动,黄金与白银同步上演“史诗级暴涨”行情,不仅全年涨幅刷新多年纪录,更重塑了市场定价逻辑与投资者配置偏好。从年初的稳步上行到年末的加速冲刺,两大品种走势虽高度联动,但核心驱动因素与波动特征呈现显著差异。
黄金:多重支撑下的稳健牛市,消费与投资双旺
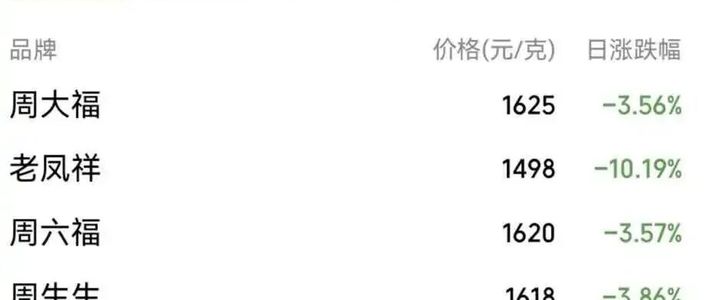
2025年中国黄金市场呈现“国际引领、国内共振”的强势格局。国际现货黄金年内涨幅达67%,累计超50次刷新历史新高,从年初约2600美元/盎司一路飙升至年末的4500美元/盎司上方,国内市场同步跟涨,主流品牌黄金首饰克价从年初800元左右暴涨至年末1360元,单克涨幅达560元 。全年走势可分为三个阶段:3月突破3000美元/盎司开启首轮上涨,年中短暂回调后,9月美联储启动降息周期推动金价二次冲高,10月突破4000美元/盎司,12月在年末配置需求助推下站上4500美元/盎司关口 。
支撑金价走强的核心逻辑呈现“短期催化+长期共振”特征。其一,美联储全年三次降息累计75个基点,联邦基金利率下行带动实际利率走低,大幅降低黄金持有机会成本。其二,全球地缘政治风险加剧与经济不确定性上升,强化黄金避险属性,资金涌入寻求资产保值 。其三,央行购金潮持续发力,中国央行连续13个月增持黄金,全球各国出于“去美元化”与储备多元化需求,大规模增持黄金,成为金价“压舱石”。其四,国内市场需求旺盛,2025年前三季度黄金消费量达682.73吨,其中金条及金币消费352.12吨,黄金ETF增仓量同比增长164.03%,投资与消费需求形成双重支撑 。值得注意的是,年内金价曾与美债实际利率出现短期脱钩,反映出黄金定价逻辑重心向货币属性与避险属性迁移,其“终极价值储藏”地位被重新定价。
白银:工业与金融属性共振,涨幅领跑贵金属
白银在2025年走出了远超黄金的“爆发式行情”,成为贵金属市场的“黑马”。伦敦现货银价从年初约30.1美元/盎司飙升至年末的66美元/盎司附近,年内涨幅超125%,国内沪银期货主力合约更是突破15477元/千克,创下上市以来历史新高,全年累计涨幅接近100% 。其走势节奏与黄金高度契合,但波动幅度显著更大,9月突破40美元/盎司、10月站上50美元/盎司、12月冲刺60美元/盎司,期间回调迅猛但收复失地速度更快,呈现典型的“高弹性”特征 。
白银的暴涨源于“金融属性+工业属性”的双重共振。一方面,作为“影子黄金”,白银受益于美联储降息与避险情绪升温,在黄金突破历史高位后,成为资金寻求性价比配置的理想标的,推动金银比向历史中枢回归 。另一方面,基本面供需缺口持续扩大成为核心支撑:全球白银市场已连续五年供不应求,2025年缺口达9500万盎司,供应端因矿产刚性、回收乏力增长缓慢,年复合增速仅1.2%;需求端则受益于能源转型,光伏产业用银量持续激增,新能源汽车与AI算力服务器领域贡献新增量,工业需求占比超58% 。此外,美国将白银列为“关键矿物”提升其战略价值,进一步助推市场情绪。不过,白银市场规模小、流动性不足的特点也加剧波动,年末上期所不得不上调交易保证金比例与涨跌停板幅度以防范风险 。
市场特征与风险启示
2025年中国贵金属市场呈现三大显著特征:一是国内价格与国际趋势高度联动,但受汇率、供需差异影响形成独立波动节奏,显示国内定价影响力提升 ;二是投资需求主导行情,黄金ETF与白银期货持仓量大幅增长,资金推动型特征明显;三是品种分化加剧,白银凭借工业需求增量与估值修复,涨幅显著跑赢黄金。
但行情背后的风险同样值得警惕。黄金三年累计上涨2.4倍,已高于估值中枢,存在一定泡沫风险 ;白银的短期暴涨叠加监管政策收紧,高位获利了结可能引发深度回调,历史数据显示其年度涨幅超100%后常伴随剧烈波动 。对于投资者而言,2025年的行情证明了贵金属在宏观风险对冲中的核心价值,但也凸显了品种选择与风险控制的重要性——黄金更适合长期配置,白银则需警惕其“涨快跌也猛”的特性。

总体来看,2025年中国黄金白银市场的史诗级上涨,是全球流动性宽松、地缘局势动荡、供需格局重构与资金配置需求共振的结果。这一轮行情不仅改写了贵金属的价格纪录,更重塑了市场对其定价逻辑的认知,为2026年的走势奠定了“高位震荡、结构分化”的基础。