



















10
21
超聚变将上会:押注智能体时代算力,国产算力突围成长样本
2026-11-11 18:28:22
0点赞
0收藏
0评论
撰稿|多客
来源|贝多财经&贝多商业
近日,上市审核委员会定于2026年11月12日召开第61次上市审核委员会审议会议,审核超聚变数字技术股份有限公司(下称“超聚变”)的首发事项。目前,超聚变已递交招股书(上会稿)。
此次冲刺创业板IPO,超聚变计划募资80亿元,分别投向新一代算力基础设施研发及产业化项目、超聚变智慧制造园区及研发中心项目,面向智能算力、AI及供电架构的关键技术研发项目,以及补充流动资金。
超聚变从核心业务独立交割、供应链自主重构,到收入规模三年突破580亿元的完整成长路径,将为国内硬科技企业在复杂产业周期中实现技术突围与商业闭环,提供一条可参照的突围路径。
一、国资入主,营收三年连跨台阶
据招股书,2021年华为拟剥离x86服务器业务,设立超聚变有限作为业务承接主体。为推动产业升级、打造数字经济龙头,河南省设立超聚能作为收购主体,受让超聚变100%的股权,以实现算力核心产业落地,完成国资战略布局。
天眼查显示,本次IPO前,超聚能持有超聚变31.3777%的股份,为该公司的控股股东,河南省国资委为其实际控制人人;中国移动旗下资本平台中移资本持股13.7611%,为其第二大股东。
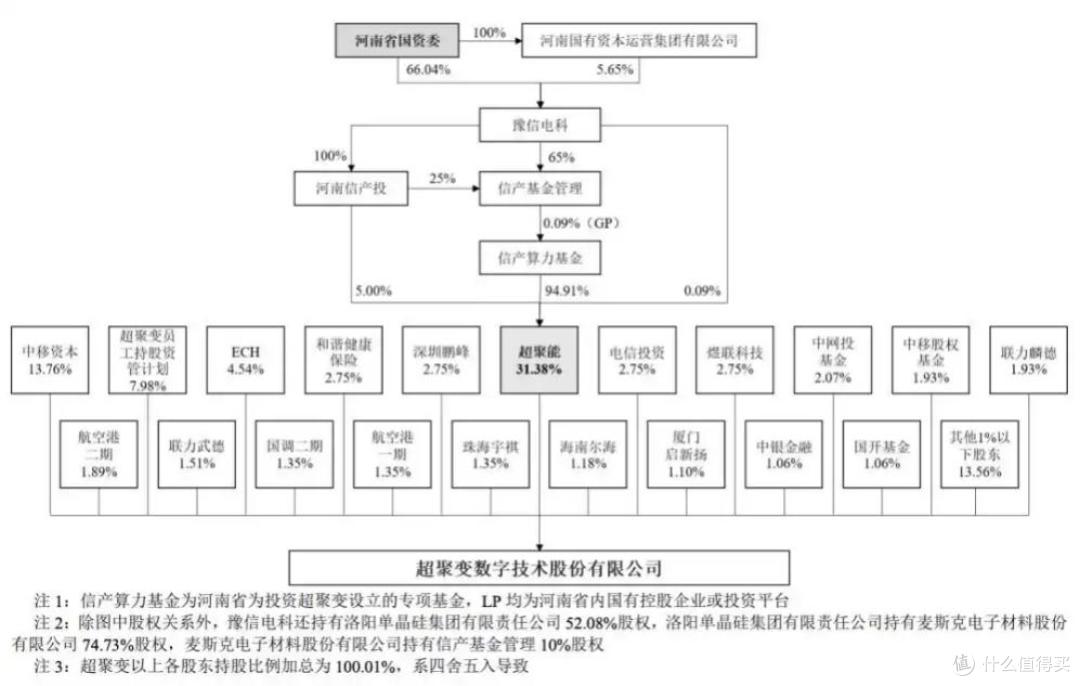
此外,电信投资、中国互联网投资基金、中国国有企业结构调整基金二期等国资平台,招商资本、高瓴创投、工银资本、中银资产等投资机构,均出现在超聚变的股东名单中,共同构成地方国资主导、国家队加持、资本机构护航的阵容。
外部资本青睐背后,是超聚变在算力基础设施与数智化服务领域的扎实积累。该公司定位算力基础设施与数智化服务商,聚焦AI和数据时代的水平全栈解决方案提供算力业务,并积极推进新兴业务的探索和布局。
超聚变中招股书中透露,其已建成数据与AI使能平台底座,识别了100余个业务场景,完成60多个智能体开发落地;服务全球超过100个世界500强客户及60多个算力高地,全球品牌知名度和影响力不断提升。
从财务数据看,超聚变的增长轨迹清晰而陡峭。2023年至2025年,超聚变的收入分别为250.92亿元、442.67亿元和582.46亿元,三年间复合年增长率约52.36%;2026年上半年,该公司实现收入372.86亿元,维持正向增长。
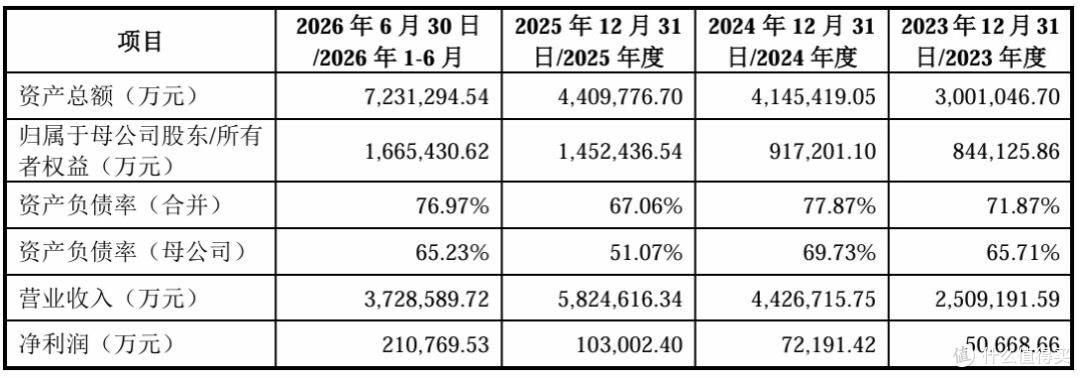
更值得关注的是盈利端,超聚变的净利润从2023年的5.07亿元跃升至2025年的10.30亿元;2026年上半年的净利润达21.08亿元,已相当于2025年全年的两倍有余,盈利弹性在AI算力高景气周期中得到充分释放。
二、全栈技术,国产替代卡位领先
按照业务板块划分可知,算力是超聚变的核心基本盘。锚定算力基础设施与算力服务主赛道,超聚变持续推进算力技术创新、产品研发及市场拓展,以全面响应AI产业快速发展的行业需求。
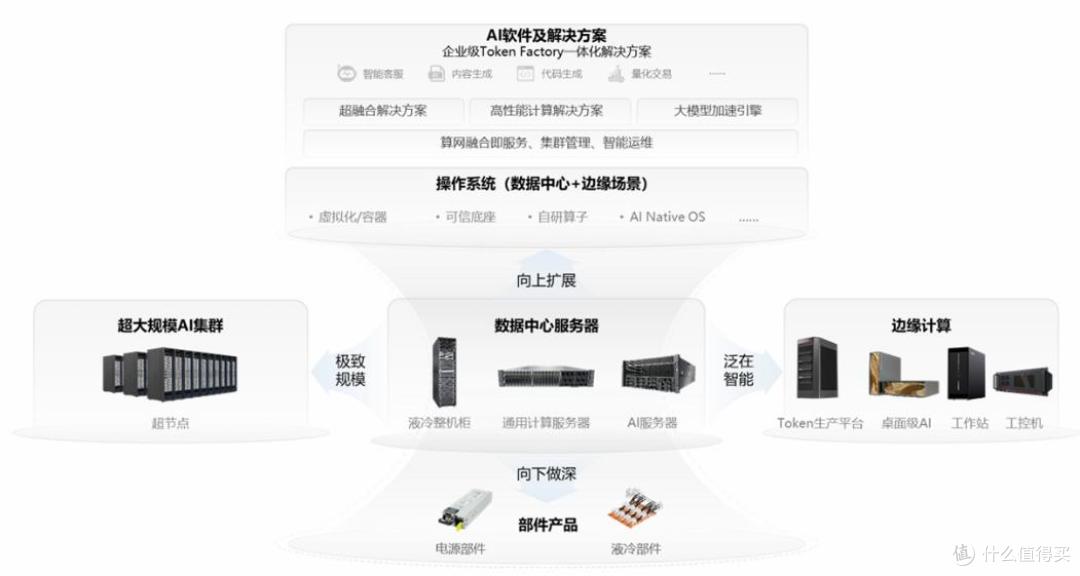
围绕x86、ARM等多样算力架构,超聚变构建起面向智能计算、通用计算场景,覆盖机架服务器、液冷整机柜及超节点的完整产品体系,并通过一站式迁移调优和软硬协同能力,推动国产化算力从零散试点快速走向大规模商业化落地。
凭借成熟的产品交付能力与完善的服务体系,超聚变的市场覆盖范围持续向核心行业渗透,目前已积累互联网、运营商、金融等行业的客户资源,并成为政府、运营商及大型央国企推进国产化替代的重要合作伙伴。
2023年、2024年、2025年度和2026年上半年(即“报告期”),超聚变来自算力业务的收入分别为250.85亿元、442.32亿元、580.38亿元和371.15亿元,在主营业务收入中的占比稳定在99%以上,主业聚焦特色鲜明。
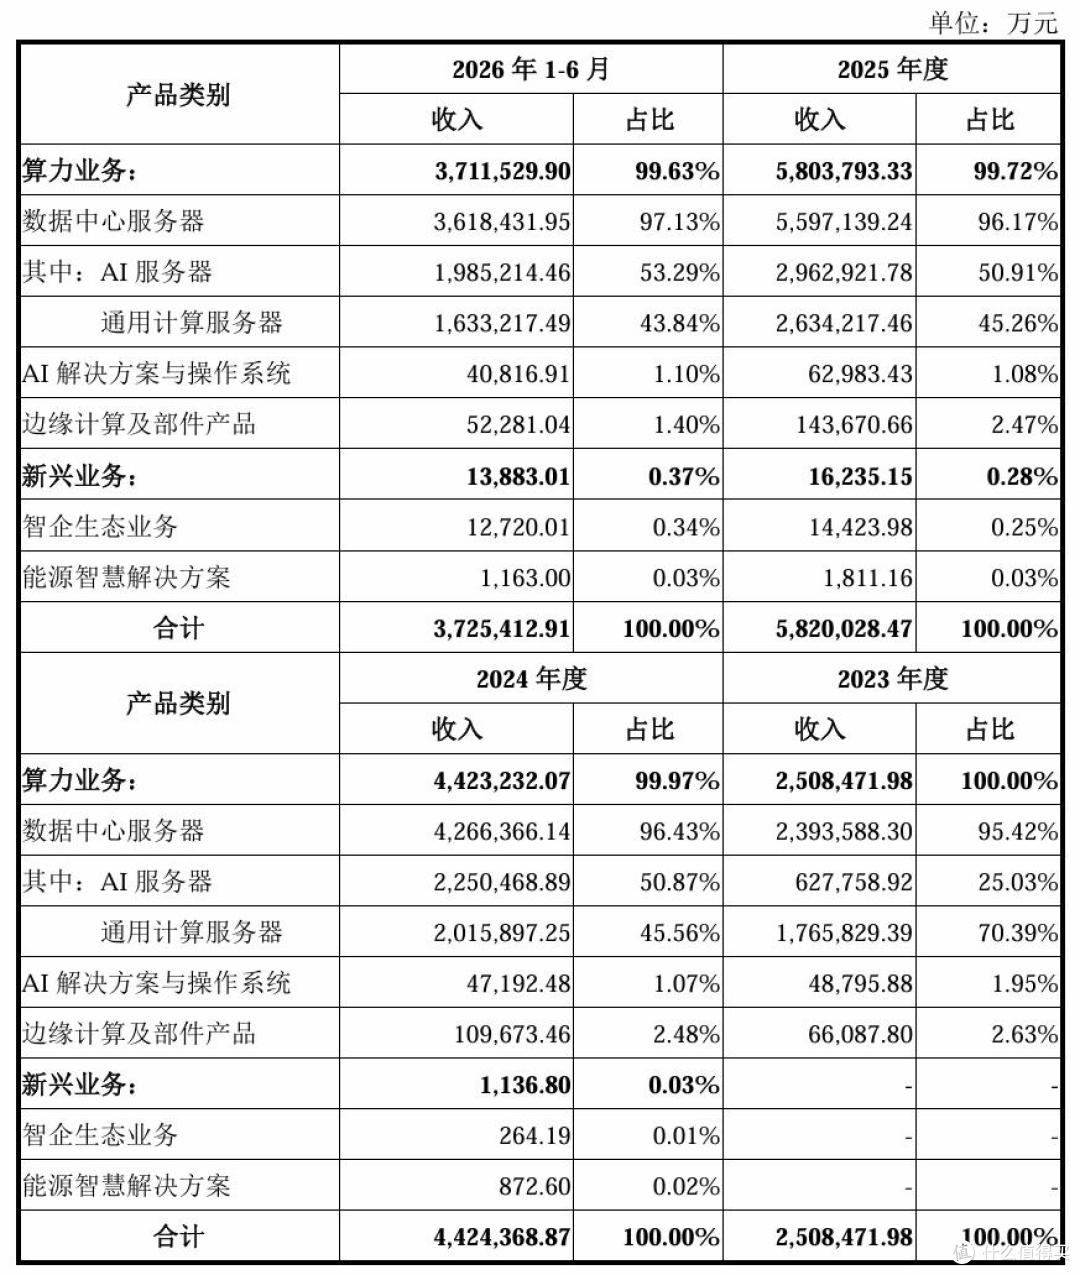
其中,AI服务器的收入占比持续攀升,由2023年的25.03%增至2025年的50.91%,2026年上半年进一步来到53.29%,已成为超聚变算力业务的关键增长引擎,并驱动该公司的收入结构从通用计算主导向AI计算主导加速切换。
超聚变的市场地位抬升同样清晰,IDC统计数据显示,2022年至2025年其服务器在中国市场的占有率从11.7%提升到14.2%,出货量排名跃升至第二位,实现收入与市场地位的双重提升,并在高价值细分赛道建立领先优势。
具体来看,在主流x86服务器市场,超聚变在运营商、企业级市场拿下份额第一,互联网领域稳居第二,金融行业位列第三;在AI产业核心的国产化智算赛道,以及冷板式液冷领域,该公司同样位居榜首。
同时,超聚变与华为仍存在生态协同关系,并凭借对昇腾生态的深度适配能力和液冷整机柜的工程壁垒,构建起差异化竞争优势。目前,该公司已成为国产算力昇腾生态的最高等级伙伴,出货金额、出货量在昇腾算力合作厂商中排名第一。
三、场景延伸,第二曲线轮廓成型
在算力主业站稳脚跟后,超聚变并没有局限于单一服务器赛道的竞争,而是主动向外延展能力边界,重点布局智企生态业务、能源智慧解决方案两大新兴业务,将算力主业沉淀的数字化能力延伸至企业服务与能源场景。
招股书(上会稿)显示,智企生态业务以超聚变自主研发的“超聚变®智企ERP”等核心商业软件为依托,赋能客户实现智能体时代的数智化转型,现阶段该公司已同步预研AI原生的新一代企业级软件。
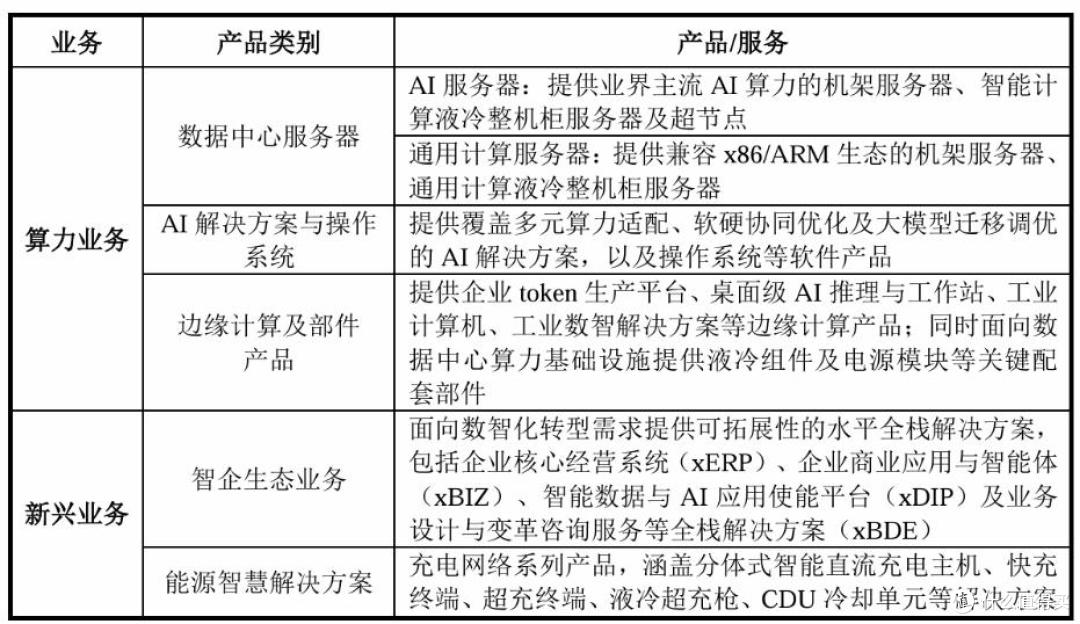
超聚变对外提供的能源智慧解决方案,则以充电网络系列产品为主,并已立项研发面向AIDC、兆瓦充电站等高压直流场景的产品及解决方案,涵盖数字储能系统、固态变压器、能量管理系统等。
超聚变的新兴业务在报告期内的商业化进程,呈现出从无到有、由点到面的拓展节奏。2023年该板块尚无收入贡献,2024年实现收入1136.80万元,2025年快速放量至1.62亿元,且两条赛道均完成产品研发定型与市场交付。
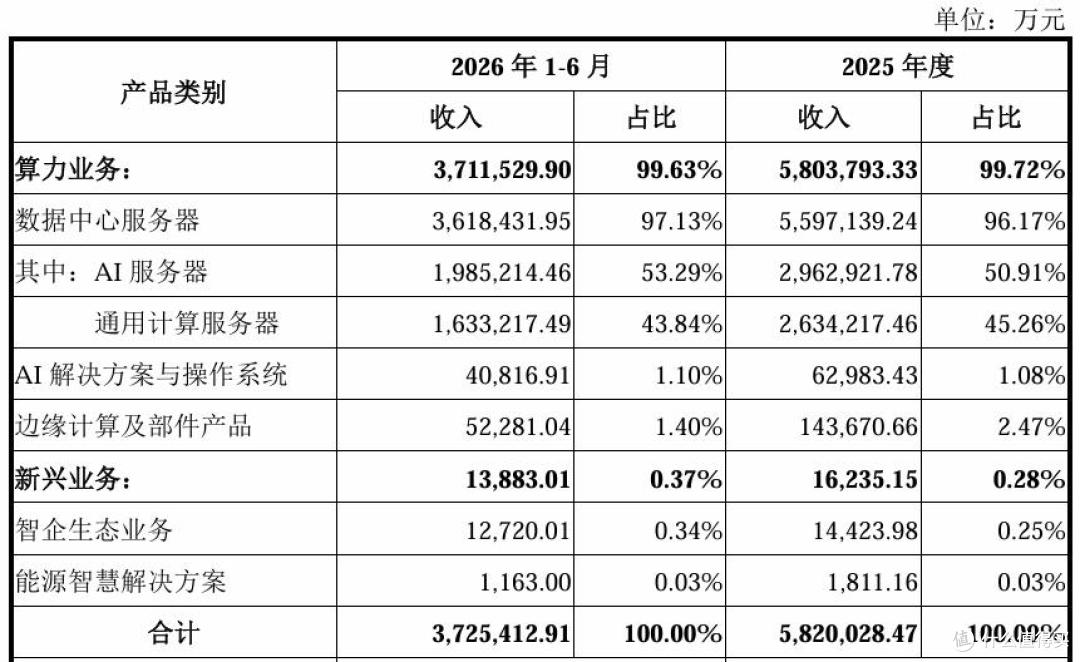
进入2026年,超聚变的新兴业务进入业绩释放“快车道”,上半年共实现收入1.38亿元,其中城企数智业务贡献1.27亿元、能源智慧业务贡献1163万元,构建起“硬件+服务”的双轮增长逻辑,成为该公司收入结构优化的核心抓手。
超聚变表示,该公司本次申请首次公开发行股票并在A股上市,核心目的是把握人工智能从“技术工具”向“智能体”演进的历史性机遇,借助资本市场的资源赋能,构建“算力+算法+数据+应用”一体化的产业生态。
这一目标能否落地,很大程度上取决于募资投向的执行成效。随着IPO进程推进,超聚变有望加大算力硬件研发、产能扩张与生态协同投入,巩固其在国产服务器、智算及液冷赛道的优势。
上述投入的落地进度与产能释放节奏,也将成为市场持续关注的焦点。









