

最近打开银行App的"外币存款"栏目,你可能会怀疑自己看错了:一年期美元定存挂到4%以上,个别银行特定档位利率最高触及4.30%,而当前市场人民币存款利率普遍不到2%。利差摆在眼前,很难不心动。但先别急着换汇,弄明白这笔高息是怎么来的,再算你能不能接得住。知乎
美元存款为啥突然涨了?
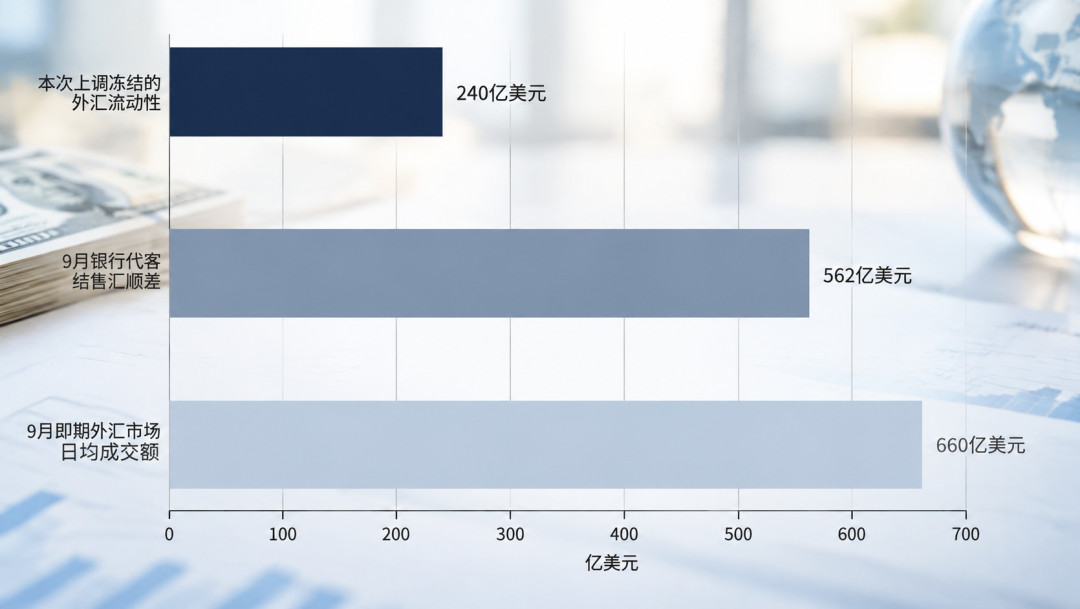
三股劲拧在一起。第一股是美元利率:美联储9月16日重启加息,把联邦基金利率目标区间上调25个基点、升至3.75%—4%,直接带动境外美元市场利率整体上行。第二股是美元流动性:央行宣布自11月15日起把外汇存款准备金率由4%提高到6%,近五年来的首次上调,估算约冻结200亿至240亿美元境内美元流动性。第三股是揽储竞争:出口企业赶着结汇,银行体系里的美元越留越少,只能抬价把美元留住。缺美元,是银行抬价的真实姿势。高息,是银行补缺口的动作,不是给你的福利。知乎知乎知乎
关键不在利率,在汇率
算笔账:10月中旬按6.71的购汇价换成美元、存一年期3.9%的定存,明年到期换回人民币时,银行现汇买入价跌破6.562就跑不赢直接存人民币。就算抢到4%以上的档位,汇率逻辑也不变:自2025年初以来人民币对美元累计升值约10%,人民币每再升值1个百分点,到手的利息就缩水1个百分点;升值幅度一旦超过4个点,利息全给汇率打了工。小红书知乎
已经有人尝过真亏:1.2万美元存了一年,到期反而亏了4000元。报道里还有人在咬牙硬扛,抱着"不结汇就不算亏损"的心态继续等待——但那只是亏损没进你的账户,不是没发生。第一财经
下单前,先看清小字
那些4%以上的高息产品,几乎都挂着一串准入条件:只收新转入的新资金、1万美元甚至5万美元起存、限客户等级、严格限定存期,提前支取一律按活期计息,原本约好的高息收益直接全部损失。知乎
期限曲线也藏着话:国有大行2年期美元定存挂牌利率只有0.8%,远低于短端,说明银行自己也不愿用高成本吸纳长期美元,这波高息是有窗口期的。知乎
还有一笔常被忽略的账:换汇要占用个人年度5万美元便利化购汇额度,买卖还得各付一次点差,帖主自己算的保本线都没把点差计进去,真实保本位还要再高一截。知乎小红书
到底哪两类家庭能参与?
一是手里本来就有美元在"裸奔"的:学费、生活费、货款趴账上睡觉,把存量放进高息档位是顺手动作。二是明确一年后要用美元、能把存单到期日和用汇日期对上的。至于纯粹被利差吸引的换汇党,市场分析人士已经把话挑明:不建议没有真实美元收支需求的普通客户,单纯为了追逐利差专门换汇参与这类高息美元存款产品。你盯着3个点的利差,人民币累计升值超3%的强势走势,早就在一点点磨掉美元存款的高息收益。知乎第一财经
年底这波"高息"就在柜台里,但它不会自动属于你。要不要动手,判断标准只有一个:你有没有真实的美元用处,而不是挂牌利率有多好看。
(本文为公开市场信息梳理,不构成投资建议;具体利率与产品条件以银行柜台公示为准。)
当前文章无评论,是时候发表评论了