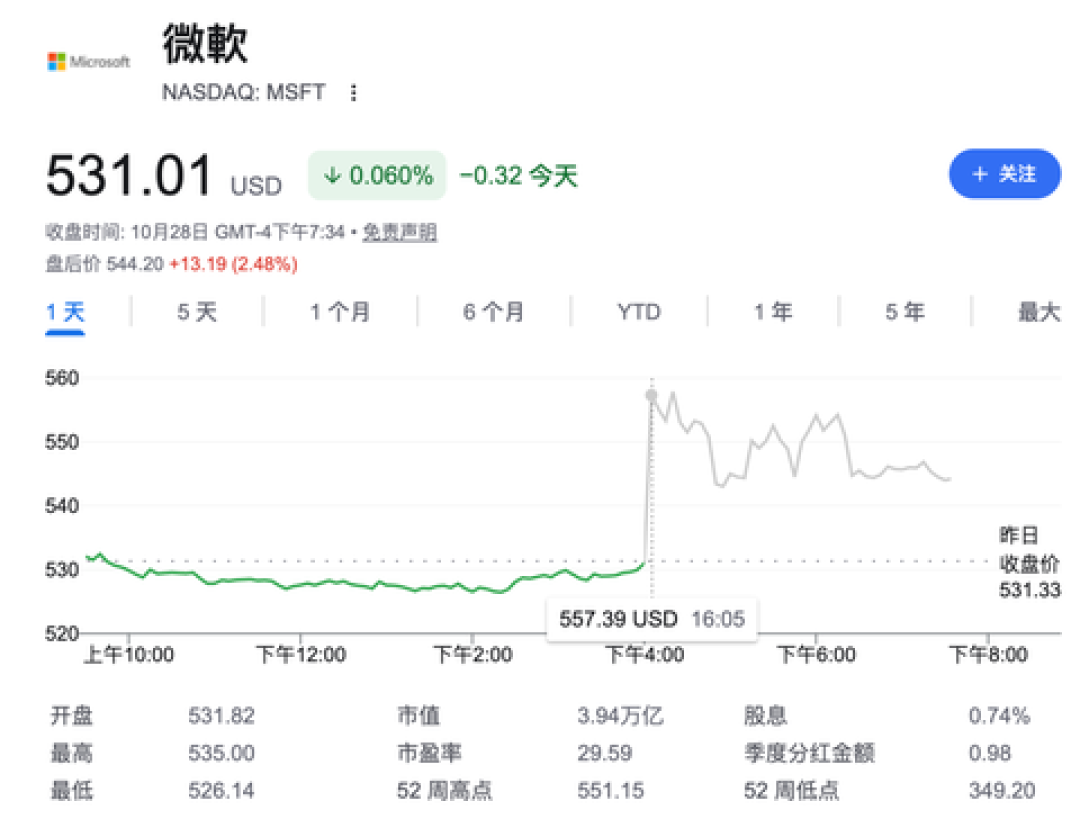
美国东部时间10月28日盘后,微软交出2027财年Q1财报:营收923亿美元、同比增长19%,Azure单季增长48%。 整个季度资本支出452亿美元(含融资租赁),比分析师预期的517亿少花了65亿。 财报发布后,公司股价盘后上涨超过2.8%,在2027财年仍计划投入1700亿美元做AI的前提下,现金流保持了正值。智东西cnBeta财联社
不到36小时后,这家自由现金流仍然为正的巨头做了另一件事:启动250亿美元的美国债券发行,这是它时隔九年多首次叩响美国投资级债市的大门。 如果财报真的"终结了烧钱之争",为什么转头就要借钱?如果发债说明缺钱,为什么1150亿美元的订单扑上来抢着借给它?这两件事拼在一起,才是微软此刻真正的资产负债表:债市,比股市多问了一个问题。IT之家
先看明面上的数字:一场完胜的发行
这次发行的规格,放在美国企业债历史上都排得上号:最多10笔债券,期限从2年铺到40年,最长的一档2066年到期,承销由富国银行、摩根大通、瑞银领衔。 高峰订单超过1150亿美元,认购倍数4.6倍。 作为对照:微软上一次叩美国投资级债市的大门还是2017年,那笔分7档融了170亿美元。IT之家华尔街见闻今日头条
明面上的故事很顺:双AAA评级+财报超预期+罕见供给=投资者疯抢。到这一步,它读起来像债市对AI投了信任票。
但利差和CDS的分化,把"信任票"删了一半
真正把这笔交易读明白的,不是认购倍数,是两个利差细节,外加一条信用衍生品的暗线。
第一处:微软40年期债券定价在国债上方约105个基点,明显低于评级更低的Alphabet同期限债券约133个基点的水平——微软赢。 第二处:同一周,评级比微软低的宝洁公司发行的30年期债券,以60个基点的利差定价,创2003年以来最低溢价;而微软的30年期,收在95个基点——微软输。 宝洁的钱被市场当成"永远能还",微软的钱被当成"得看AI这局怎么走"。华尔街见闻华尔街见闻
暗线在财报前就铺好了:微软五年期信用违约互换(CDS)价格10月创历史新高,单月上涨接近9%,眼看要录得连续第五个月走高——有史以来最长连涨;Alphabet的五年期CDS同月涨了16%。 连"避风港"级别的信用都在被重新定价。知乎
Wealth Enhancement的高级投资策略师Ayako Yoshioka说得很直白:“对于5年、7年期的微软债券,我会毫不犹豫地认购。但一旦拉长到30年期,商业模式层面的不确定性仍然需要在定价中有所体现。”华尔街见闻
那1150亿美元订单到底是为什么来的?GW&K的组合经理Brett Kozlowski给出的是结构原因而不是情感原因:“这笔交易的时机感觉颇具机会主义色彩”——强劲需求在意料之中,主要来自市场对"极为罕见的长久期AAA债券"的渴求,加之逾6%的收益率形成吸引力。 换句话说,买主要的是"稀缺的安全资产",不是"看好AI叙事"。认购倍数说明微软卖得动;利差分化才说明债市怎么想:它已经把微软的AI故事放在了精确的位置——比Alphabet稳,但远不如宝洁踏实。华尔街见闻
钱不够花?把现金流账本摊开
这个季度,微软现金口径的物业和设备支出达到394亿美元,较去年同期的194亿美元增长逾一倍。 经营现金流虽然同比增29%到580亿美元,扣除资本开支后,本季度自由现金流还剩186亿美元——为正,但同比已经下降27%。 更要紧的是现金储备:截至季度末,现金及短期投资较上一季度减少123亿美元,降至645亿——账上"余粮",只够再撑一个季度级别的开支强度。金十数据cnBeta
而开支根本停不下来:公司披露的商业剩余履约义务(订单储备)高达6770亿美元。 9月的报道则显示,微软计划未来6年将数据中心容量提升至38GW、达当前3倍有余,算力缺乏是它近来面临的最大障碍。金十数据IT之家
资本开支"少花65亿"也不是因为收手:微软同时下调了全年资本支出预测、将1750亿美元调整至1700亿美元,但CFO艾米·胡德解释,是部分第三方数据中心容量没能按时交付、导致相关支出推迟到后面的财季。cnBeta
为微软供货的不只是自建:自2023年以来,微软已与CoreWeave、Nebius和Nscale签署总额超过800亿美元的数据中心容量合同。 就在两周前,微软放弃了一项与Nscale有关的英国数据中心容量安排,原因是供电能力不足,Nebius在新泽西的一处设施建设进度也慢于预期。cnBeta知乎
所以这笔250亿发债的正确读法不是"现金断了",而是"未富先备":这笔债券发行只会让微软的总租约调整后杠杆率微升至0.7倍,资产负债表依然健康。 但方向确实变了:上一季度,微软还在净偿还48.5亿美元债务、并未发行新债;这一季度,公司重新进入公开债券市场,把部分长期资本需求转向了债务融资。华尔街见闻金十数据
这不是微软一家的事:3130亿美元供给潮已经顶到天花板
把镜头拉远:超大规模云计算商及数据中心开发商今年通过全球投资级债券发行已累计融资逾3130亿美元,较2025年全年规模高出近两倍,并推动全球债券发行总量飙升至创纪录的6.63万亿美元。 Natixis首席策略师Jack Janasiewicz的总结是:“信贷市场正在承担大量甄别赢家与输家的工作,市场对发行仍然开放,但并非对所有人都开放。”华尔街见闻华尔街见闻
同行的选择已经出现分歧:Meta放弃了债市,转向股票市场完成了250亿美元的股权融资;甲骨文则承诺至2030财年净债务增量上限为100亿美元,用自我约束缓解投资者对其债务扩张的担忧。 微软在8月6日Alphabet发行250亿美元债券之后跟进入场,成为又一家下场发债的头部云厂商。华尔街见闻IT之家
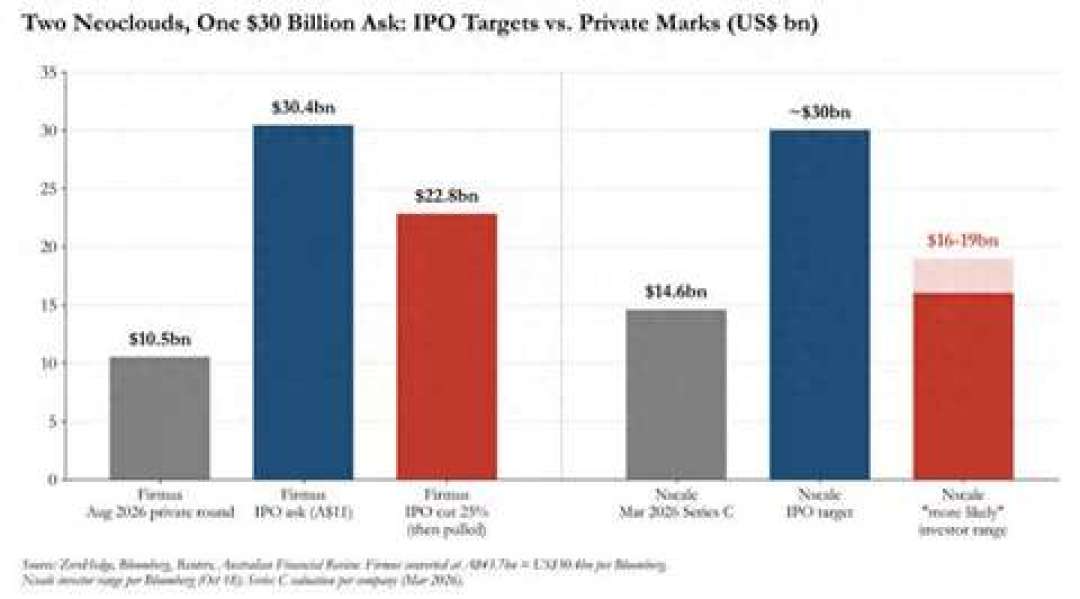
而给巨头们"打工"的新云厂商,私募估值和IPO要价之间的裂口已经摆上了图表;博通等高收益AI相关信用的CDS成本,一度触及历史高位。华尔街见闻
对"四大云厂商三家自由现金流转负,微软也开始借钱"这类今早在微博被疯转的说法,需要一个关键纠偏:Alphabet上一季度自由现金流降至-90.7亿美元,股价盘后大跌近10%;而微软是+186亿。 它是第一个"趁现金流为正给现金流买保险"的人,不是第一个"没钱"的人。财联社
这单债,三类人各看各的信号
拿着微软、纳指ETF或AI产业链仓位的人:读这笔交易,利差优先于认购数。债市对"AI资本开支何时变成可持续现金流"的耐心,就是股价下一阶段的定价锚。值得盯的第一个信号:微软首席财务官Amy Hood已在业绩电话会上表示,公司会在"认为时机合适时"进一步行动——下一次发债的30年/40年期利差是否继续走阔,比认购倍数更能说明风向。 第二个信号:板块内是否出现更多甲骨文式的净债务上限承诺——供给端自我降温,对全体持仓者是正面信号。第三个信号:全年1700亿美元资本开支之下,微软的季度自由现金流还能不能守住正值,这是它和Alphabet们真正的分界线。华尔街见闻
今早盯A股AI硬件板块的人:A股开盘主要指数全线下跌,CPO、半导体等算力硬件板块延续前日跌势,创业板指低开3.29%。 导火索不在财报——财报是利好的——而在债务成本的定价端。你的持仓逻辑(算力资本开支→订单)第一次被"资本开支的钱从哪来、多少钱"反向牵制了,这是新变量,别用"外围利空"一句话带过。金融界
看到"发债"就喊AI要崩的人:0.7倍杠杆、双AAA、4.6倍认购,三个数字请收好。债市的警告是对整个行业的AI商业模式收长期限的"保险费",不是对微软个体的破产预警。把行业叙事误读成个股危机,是这波传播里最大的噪音。
一句话收尾:财报回答的是"AI赚不赚钱",债市回答的是"这局能撑多久"。微软这次用250亿美元买到的,不是一张AI叙事的信任票,而是一张写明了条件的欠条——期限拉长,问的就不再是信用,而是故事。