10月12日工博会现场,ABB机器人中国区总裁韩晨罕见地把软银收购进展摆上了台面:综合反馈,整体进展向好、各项流程都在正常推进。去年10月8日宣布的这笔53.75亿美元交易,交割窗口写的是"2026年中后期"——现在窗口已经过大半。第一财经
对财经读者,这是并购瓜;但对跑ABB机器人的自动化工程师、系统集成商和中小工厂老板,真实的问题是:我的机器人,以后会不会更贵?售后会不会更差?坏了备件找谁? 我把全网的时间表、数字和社区反馈拼在一起,一次说清。
一年时间,一笔交易:这张时间表你可以直接对
2025年4月:ABB宣布将机器人业务100%分拆,目标2026年二季度独立上市。36氪
2025年10月8日:计划突变——软银宣布以53.75亿美元全资收购ABB机器人业务,分拆上市搁置。该部门2024年收入23亿美元、约占集团总收入7%、EBITA利润率12.1%,员工7000多人,是工业机器人"四大家族"里全球份额第二(仅次于发那科)。第一财经
2025年末:软银设立Robo HD控股公司,把ABB机器人、Agile Robots、AutoStore、Berkshire Grey、Skild AI等资产收进同一个盘子。DeepTech深科技
2026年1月14日:做机器人基础模型的Skild AI完成14亿美元C轮,估值140亿美元,软银领投。
2026年6月24日:孙正义在股东大会称软银已开始量产机器人,收购ABB机器人业务后要将机器人做到"世界第一"。知乎
2026年7月中旬:ABB官宣以55亿美元全现金收购英国执行器龙头Rotork(罗托克),创下自身史上最大并购——卖机器人的钱,转手投进了另一门生意。知乎
2026年10月12日:韩晨确认交易"仍处于预设时间窗口之内"。按交易条款,这笔交易尚需欧盟、中国、美国监管批准,预计2026年中后期完成交割。
ABB为什么肯卖:两组数字
36氪梳理过这笔交易背后的财务账:机器人部门2024年运营EBITA只有3.29亿美元,同比下滑39%。2025年二季度进一步降到7400万美元,利润率收缩到9.1%——同期ABB集团整体EBITA利润率是19.2%。36氪
更关键的是中国市场。GGII数据显示,2023年国产工业机器人在国内份额首次过半(52.45%),GGII对2025年的预期是突破60%。MIRDATABANK口径下,2024年前三季度国内出货量前十里,埃斯顿、汇川已经反超ABB排到第二、第三;2024年ABB中国区机器人与离散自动化业务收入同比下滑12.4%。而中国恰恰是全球第一大机器人市场——2024年安装量29.5万台,占全球54%,还是前五大市场里唯一正增长的。36氪
一句话:业务还是全球第二,但增量和利润都不在这条赛道上了。 用一位业内受访者的话说,“趁着还能卖钱,不如尽早出手”。

软银买的是什么:物理AI缺的那双手
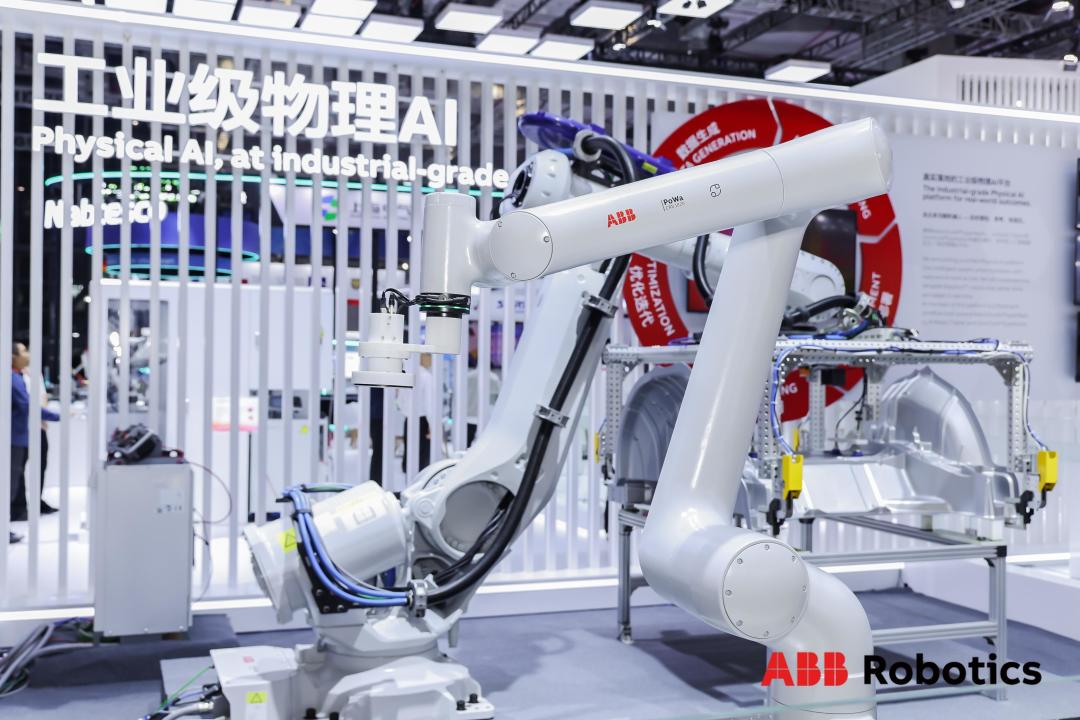
孙正义在收购公告里毫不掩饰野心,称软银的下一个前沿就是物理AI。拆开看他这一年多的落子:模型层领投Skild AI(一个模型适配四足、人形、机械臂的机器人基础模型),仓储层有AutoStore和Berkshire Grey,本体层押了Agile Robots、傅利叶、Agility,算力底座是Arm和Ampere。ABB机器人补的是最硬的一环:全球存量产线、宝马这类大客户和工业现场认证——这些恰恰是人形机器人公司最缺的入场券。36氪
交割完成后,一个会被反复提起的格局变化:四大家族里,发那科、安川、ABB(软银)三家背后都是日本资本,库卡属于美的。知乎一个浏览量超50万的相关回答里,"卖给软银之后日本独占三席"是评论区吵得最凶的一句。知乎
故事的另一面:ABB拿着卖机器人的钱,去买了"看不见"的生意
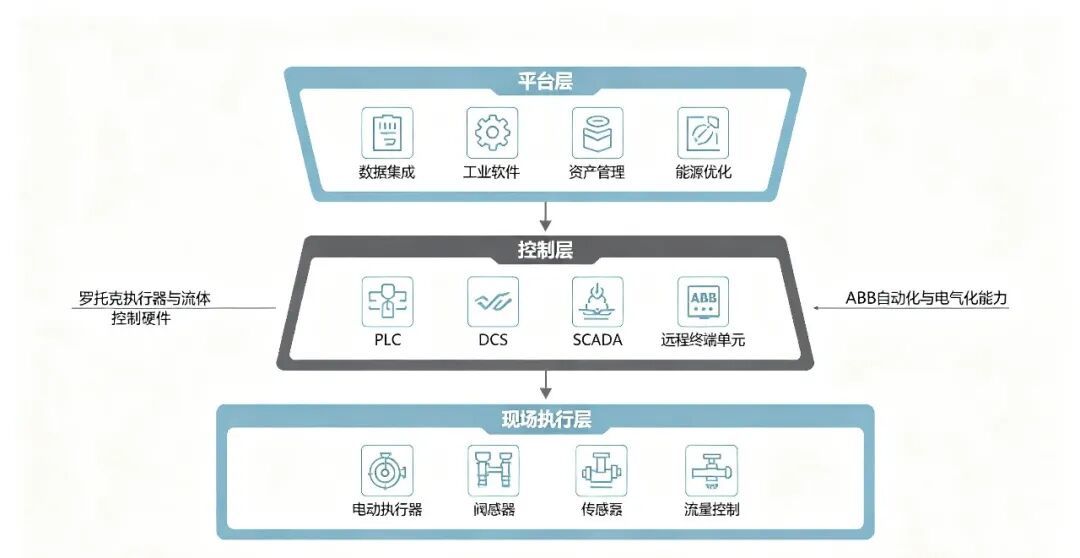
7月中旬的Rotork收购,比机器人交易本身更像行业风向标。Rotork是全球最大的独立电动执行器厂,油气、水务、化工、发电的阀门后面给它装"大脑",调整后营业利润率24.6%。据ABB自己的测算,这笔买卖能为集团贡献约3%的营收增长,交割后立即抬利润率。微信公众号
多家行业信源指向同一个判断:西门子、艾默生、霍尼韦尔这三年在做同样的事——收缩机器人整机这类红海业务,加仓现场执行层和工业软件。"ABB"这个品牌接下来的重心,不再是那台你熟悉的机械臂。 这对你判断"还值不值得押注ABB生态"很重要。
三拨人,三笔账
1)产线已经在跑ABB的(IRC5/OmniCore存量+RobotStudio工具链)
交割前不用慌:服务、备件、软件授权按既有合同走,目前没有厂商停供或备件异常涨价的公开信息,不建议囤积式抢备件;
盯住交割公告里的两件事:中国区服务签约主体是否变更、保修义务由谁承接。社区对洋品牌售后响应慢早有积怨,"我们厂有ABB机器人,售后只能打400,单独联系根本不搭理你"这类吐槽在知乎工控话题下很常见。换东家后服务网络是收紧还是重整,现在没有任何公开承诺;知乎
过渡期第三方维保和备件生态的独立性会升值,B站上围绕ABB控制器维修、RobotStudio教学的内容生态已经很大——现在就把长期合作的可信集成商和维修渠道谈好,比什么都实在。
2)正在选型、纠结进口还是国产的工厂
交割窗口就是谈判窗口:让集成商在报价单里写清楚"若交易交割,后续服务与保修的承接安排";
进口四大和国产的取舍逻辑没变(稳定性与行业认证 vs 价格与响应速度),但品牌东家变更本身就是新的风险项,选型权重可以加一格"服务连续性"。
3)学ABB机器人的学生和转行的人
短期不会"技能贬值":存量产线是5-10年的生命周期,RobotWare生态和维保市场反而处于存量红利期;
真正值钱的判断是:行业资本正在流向执行器和工业软件(ABB自己就是例子),往"机器人+PLC+现场层"复合技能走,比只学单一品牌示教更抗风险。
接下来盯这五个信号,比吃瓜有用
监管节点:欧盟、中国、美国三地监管对这笔53.75亿美元交易的态度,是交割时间最大的变量;
交割公告与新主体:ABB机器人是否更名、Robo HD旗下的组织安排——今年工博会上"最后亮相"的说法已经在社区流传,但以官方公告为准;
中国区售后与备件政策:有没有正式的合同承接与保修转移说明;
软件路线图:RobotWare/OmniCore的升级承诺目前公开信息为零,任何"换东家就断更/必涨价"的说法都别当真;
ABB集团的下一手:Rotork之后现金往哪投,决定了"ABB"这个词未来五年在你眼里等于哪门生意。
这笔交易,财经叙事里是"软银豪赌物理AI",但你产线视角的叙事版本只有一句话:2026年,你工厂里的洋机器人可能换东家了。 交割前不必恐慌,但合同条款里多写一句,能省掉明年打给400热线的所有口水。预设窗口能不能兑现,未来几个月就会给答案——上面五个信号,建议收藏着对照。