











8
24
双11分期月费率0.55%?我换算成年化12%,这费不值得缴
2026-10-30 05:53:16
0点赞
0收藏
0评论
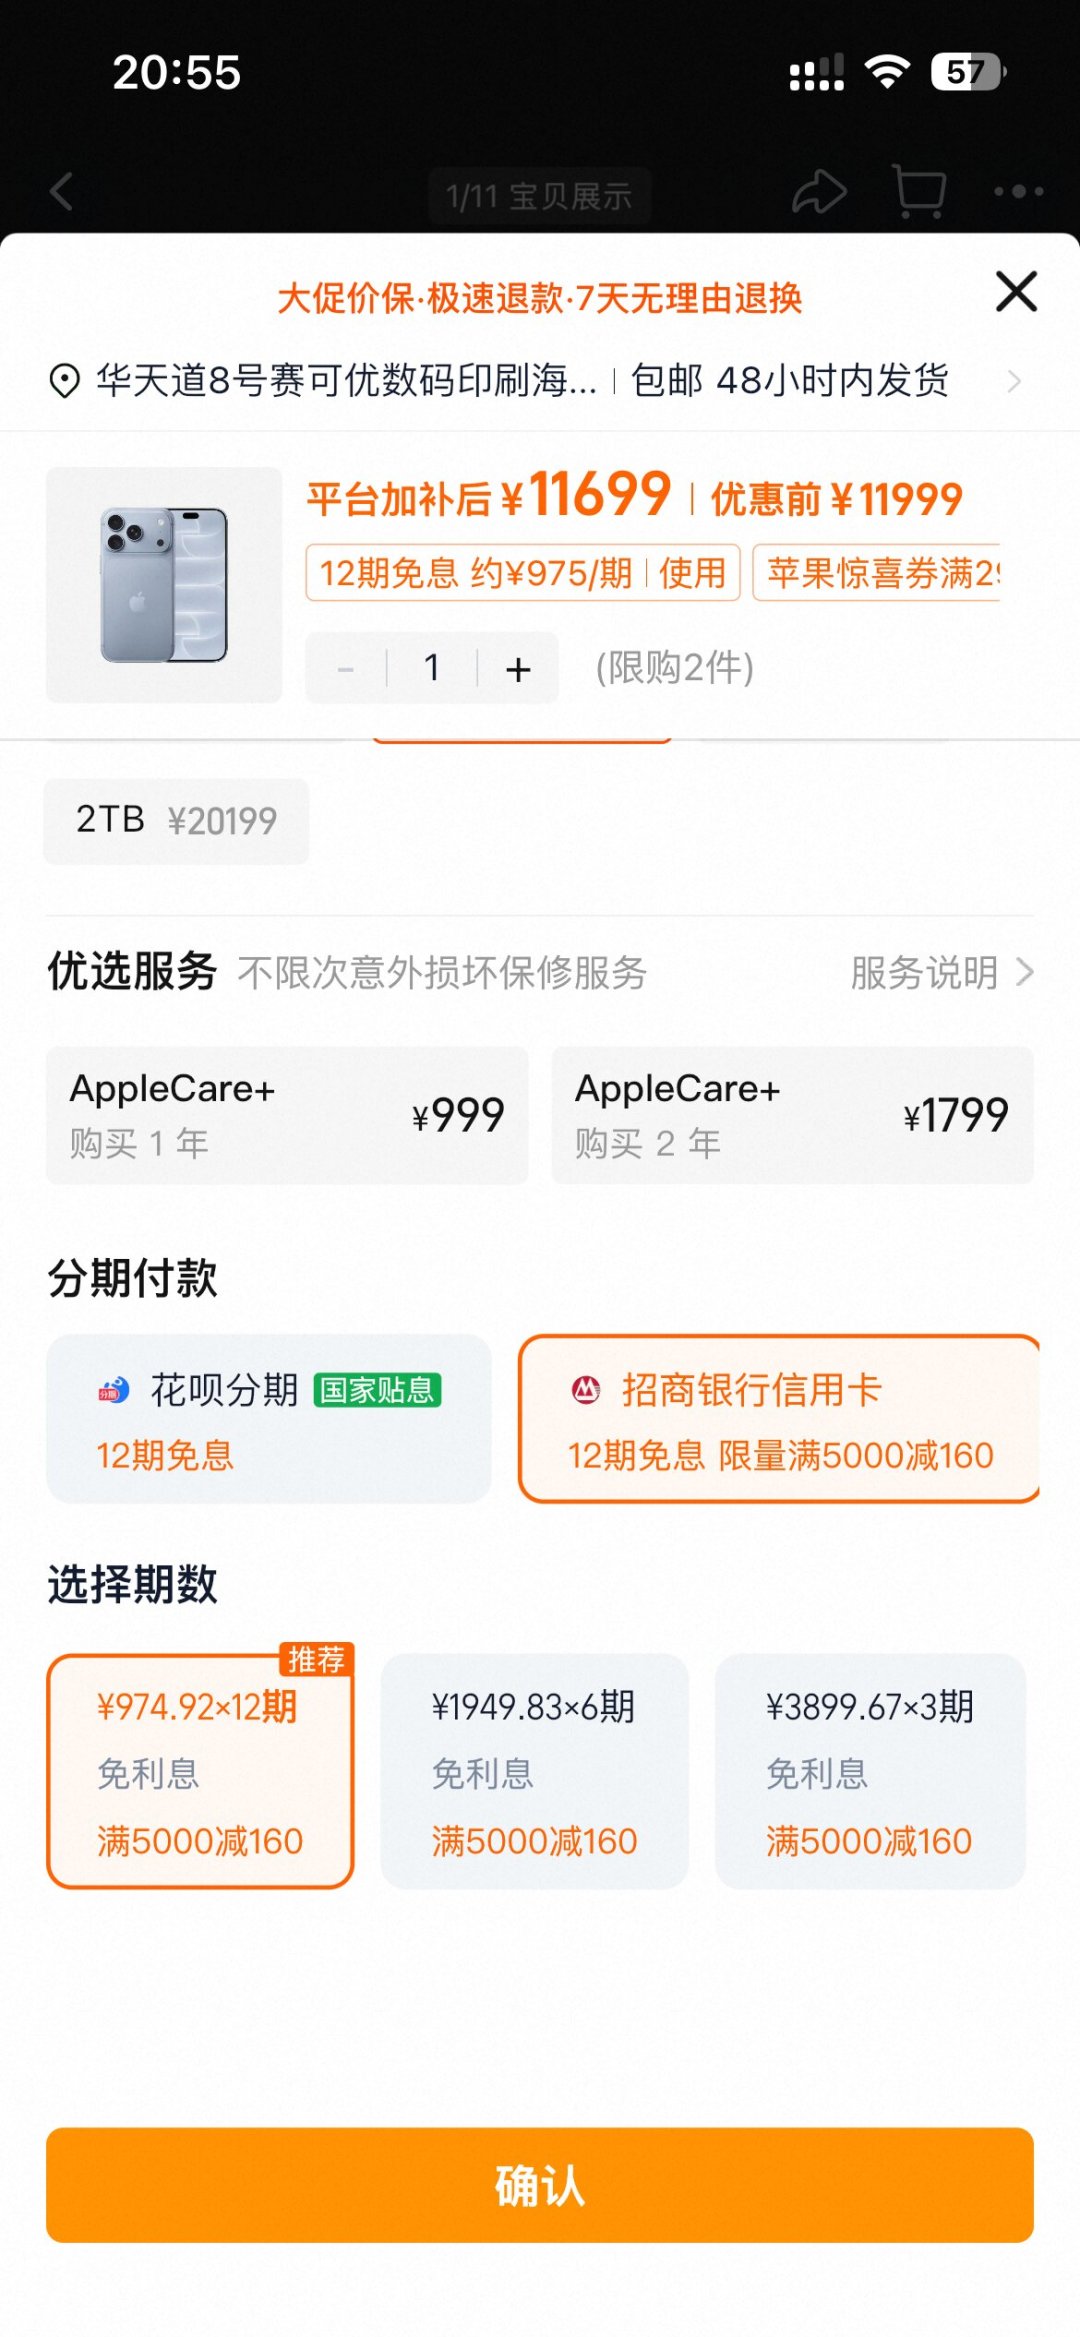
双十一第一波的账单陆续进了门。昨晚家里把换洗衣机的尾款挂上购物车,页面写着"12期免息",导购又补了一句:就算收费的,月费率也就0.55%,“换算成年化才6.6%,比很多贷款都便宜”。
我听到这句话,笔就停下了。去年我家买烘干机,我就是被这套话术说服的——这笔账我算错过一次,今年不能再错第二次。
去年那笔账,我是怎么算错的
去年秋天,家里换烘干机,12000元,门店给的方案是12期、每期手续费0.55%。我当时心算:0.55%乘12,年化6.6%,跟银行定存一比,觉得"认了,就当买个分期"。
签完单我多看了一眼回款计划:每个月还本金1000元,另付手续费66元,12期手续费合计792元。问题就出在"6.6%"这三个字上——它是拿12000元全额、借满一整年才算出来的利率。可我的本金每个月都在还得越来越少,到第12期,我欠的只剩最后那1000元。整笔钱摊下来,平均占用的本金正好是6500元,但我交的是按全额算的费。
我拿792元除以平均占用的6500元,拉成一年,真实年化12.18%,不是6.6%。销售没说错数字,只是那套"月费率乘12"的换法,把收费方式从"按真实占用收"偷换成了"按原始全额收"。同样这792元,我去年多认可的其实不是6.6%,是接近翻了一倍的价。
这个坑不是针对谁,是所有"每期固定费率"的分期共通的算术问题:本金在走,费用不缩。
一个能带走的换算式
后来我把这类账统一成一个近似式,贴在手机备忘录里,凡事先套一遍:
真实年化 ≈ 月费率 × 期数 × 24 ÷ (期数 + 1)
它的原理就是"平均占用是原始本金的一半多一点"。用我去年那笔12000元验算:0.55% × 12 × 24 ÷ 13 = 12.18%,和我后来逐期算的IRR(名义年化11.97%)几乎贴合,可以放心口算。
我顺手把常见口径的分期列了张表(以下费率均为示例档位,具体以办理页面当日公示为准):
期数 | 月费率(示例) | 每万元手续费合计 | 真实年化(套公式) |
|---|---|---|---|
3期 | 0.36% | 108元 | 6.48% |
6期 | 0.36% | 216元 | 7.41% |
12期 | 0.36% | 432元 | 7.98% |
12期 | 0.55% | 660元 | 12.18% |
24期 | 0.50% | 1200元 | 11.52% |
看这张表会发现两件事。第一,期数越长,同样的月费率并不越"摊薄",反而因为占用时间拉满,真实年化通常还往上走。第二,月费率数字看着都小,一旦换成"年化"这把统一的尺子,和存款利息就不是一个量级了。
拿自家存款利率,给分期称个重
判断值不值,得有个参照物。我把家里的参照物摆出来:国有大行目前的挂牌利率,一年期整存整取0.95%、三年期1.25%、五年期1.30%、活期0.05%(2025年5月20日起执行,我存钱前在手机银行公示页对过,和多家平台公示一致)。
这意味着两笔账:
第一笔,收费分期值不值。 分期真实年化在7%到12%这个区间,而我手里这笔钱就算不动,躺在一年期定存里一年也就0.95%。为了"少占现金"去付7%以上的年化费,等于用12块钱的成本,去换一块钱的收益。只要账上有全款,收费分期就是纯亏,没什么好犹豫的。
第二笔,免息分期值不值。 免息的时候逻辑反过来。我家这次洗衣机12000元、12期免息,不掏现金,钱继续按一年期0.95%放着,12000 × 0.95% × 13 ÷ 24 = 61.75元。注意这个量级:它不是"免息赚一笔",是"顺手不浪费"。指望免息分期"省出个年终奖"的,是拿前几年1.5%以上的利率讲的话,现在的存款水位撑不起这个说法。免息的真正价值,是让这笔钱在十二个月里保持随时能用的状态,是流动性,不是收益。
我家的决策树,五步
把两笔账合起来,我家这次大促就照这个顺序走:
先问要不要买。 分期是付款方式,不是购买理由。页面能凑出多低的价格,都不改变"不需要就是多花"。
查是不是免息。 只认页面公示的免息期数与商品范围,口头承诺不进清单。
收点费,就套公式。 用上面那条"月费率 × 期数 × 24 ÷ (期数 + 1)",把任何分期换算成和存款可比的年化,再对照自家资金能拿到的真实利率。
年化差距悬殊,直接全款或不买。 只要真实年化明显高于自家资金收益,账上又有全款,就不碰收费分期。
确实缺现金流,把它当工具,不当便宜。 收费分期此时买的是周转,费用就是价格,按上面的表认清楚,别把它叫"省钱"。
我家这次的结果:洗衣机12000元走12期免息,钱原样躺在定存;烘干机的教训贴在了记账本的扉页上;至于那个"比很多贷款都便宜"的说法,我现在听到只会先问一句——您这个"年化",本金是按全额算的,还是按真实占用算的?
作者声明:以上是我替自己家算的一笔账,我的选择不是普遍建议;文中分档费率为示例口径,分期与挂牌利率一律以办理当日平台页面和银行公示为准,政策与规则以官方原文为准。
内容由AI生成