

10月1日,微博上的热搜话题给出一笔扎眼的账:500万放余额宝,一天收益144.87元,一个月大约4346元。 最高赞的反应不是在羡慕,而是在怀旧:当年1万块放余额宝一天还有1块多,现在1万块一天两毛都难。微博
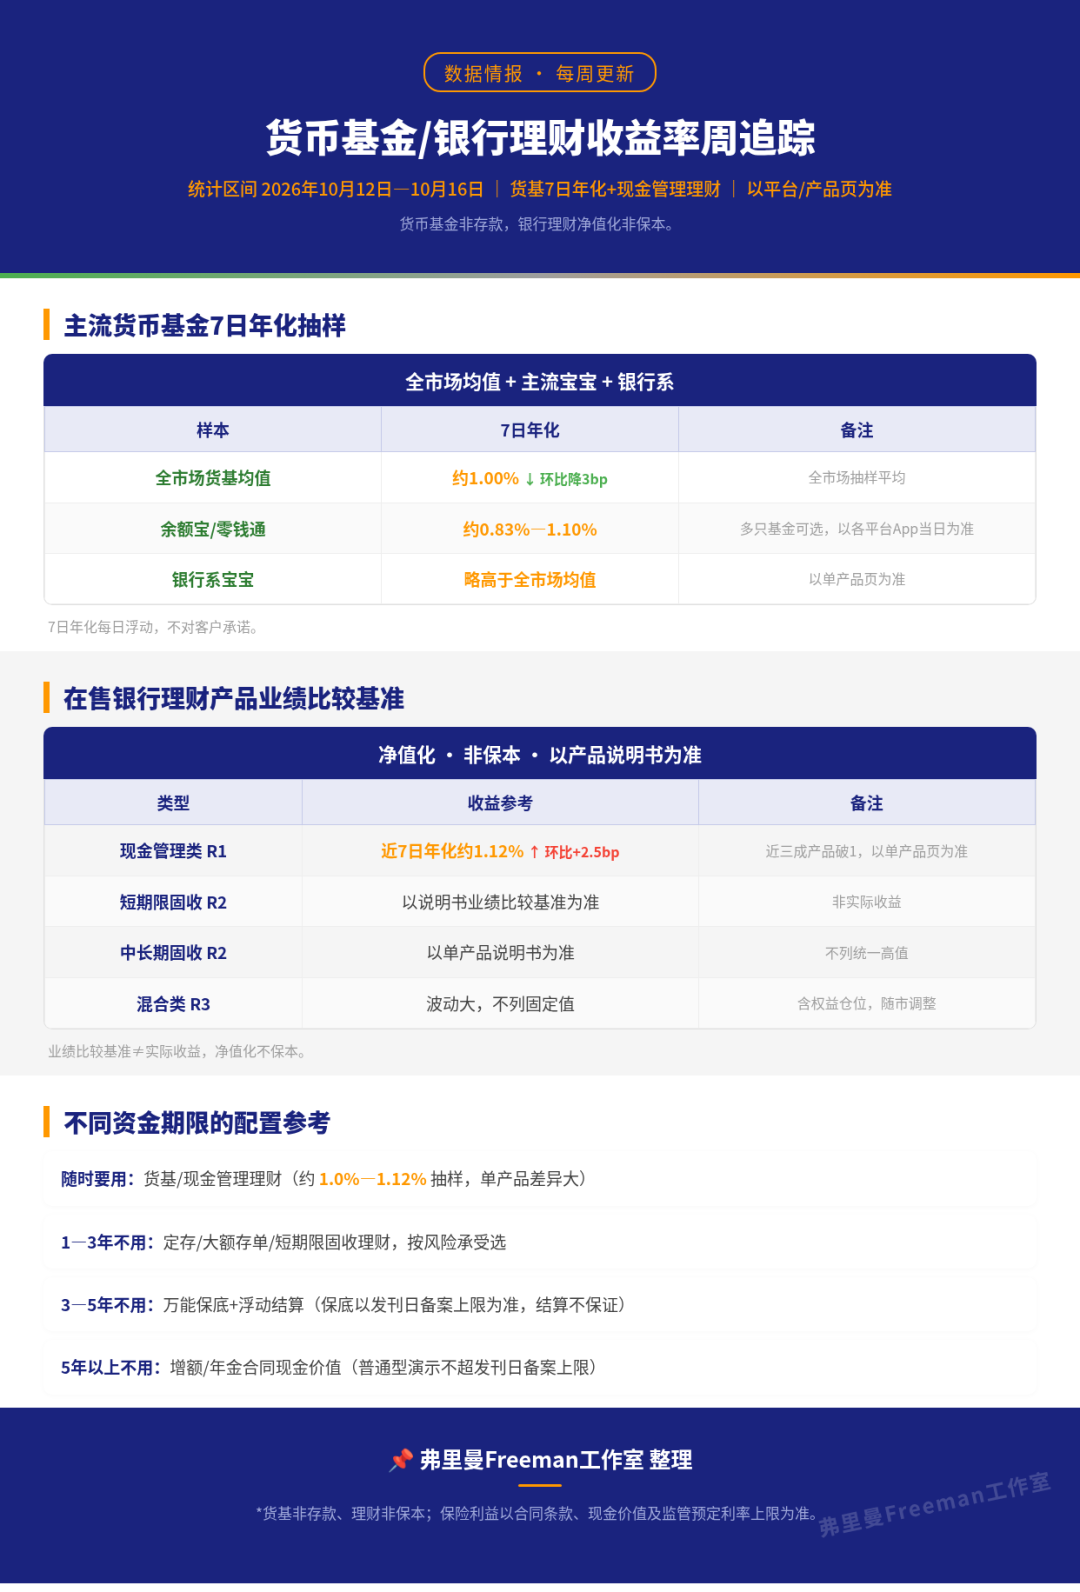
而10月25日发布的货基/理财周追踪显示,10月中旬全市场货币基金近7日年化均值约1.00%,环比又降了3bp;余额宝、零钱通这类主流宝宝类报0.83%—1.10%。 但真正值得停下来想想的不是"收益低"这件事本身——很多人嫌余额宝低、咬牙换去的"现金管理类理财",正在同步破1。知乎
先把三个数分清,再决定搬不搬钱
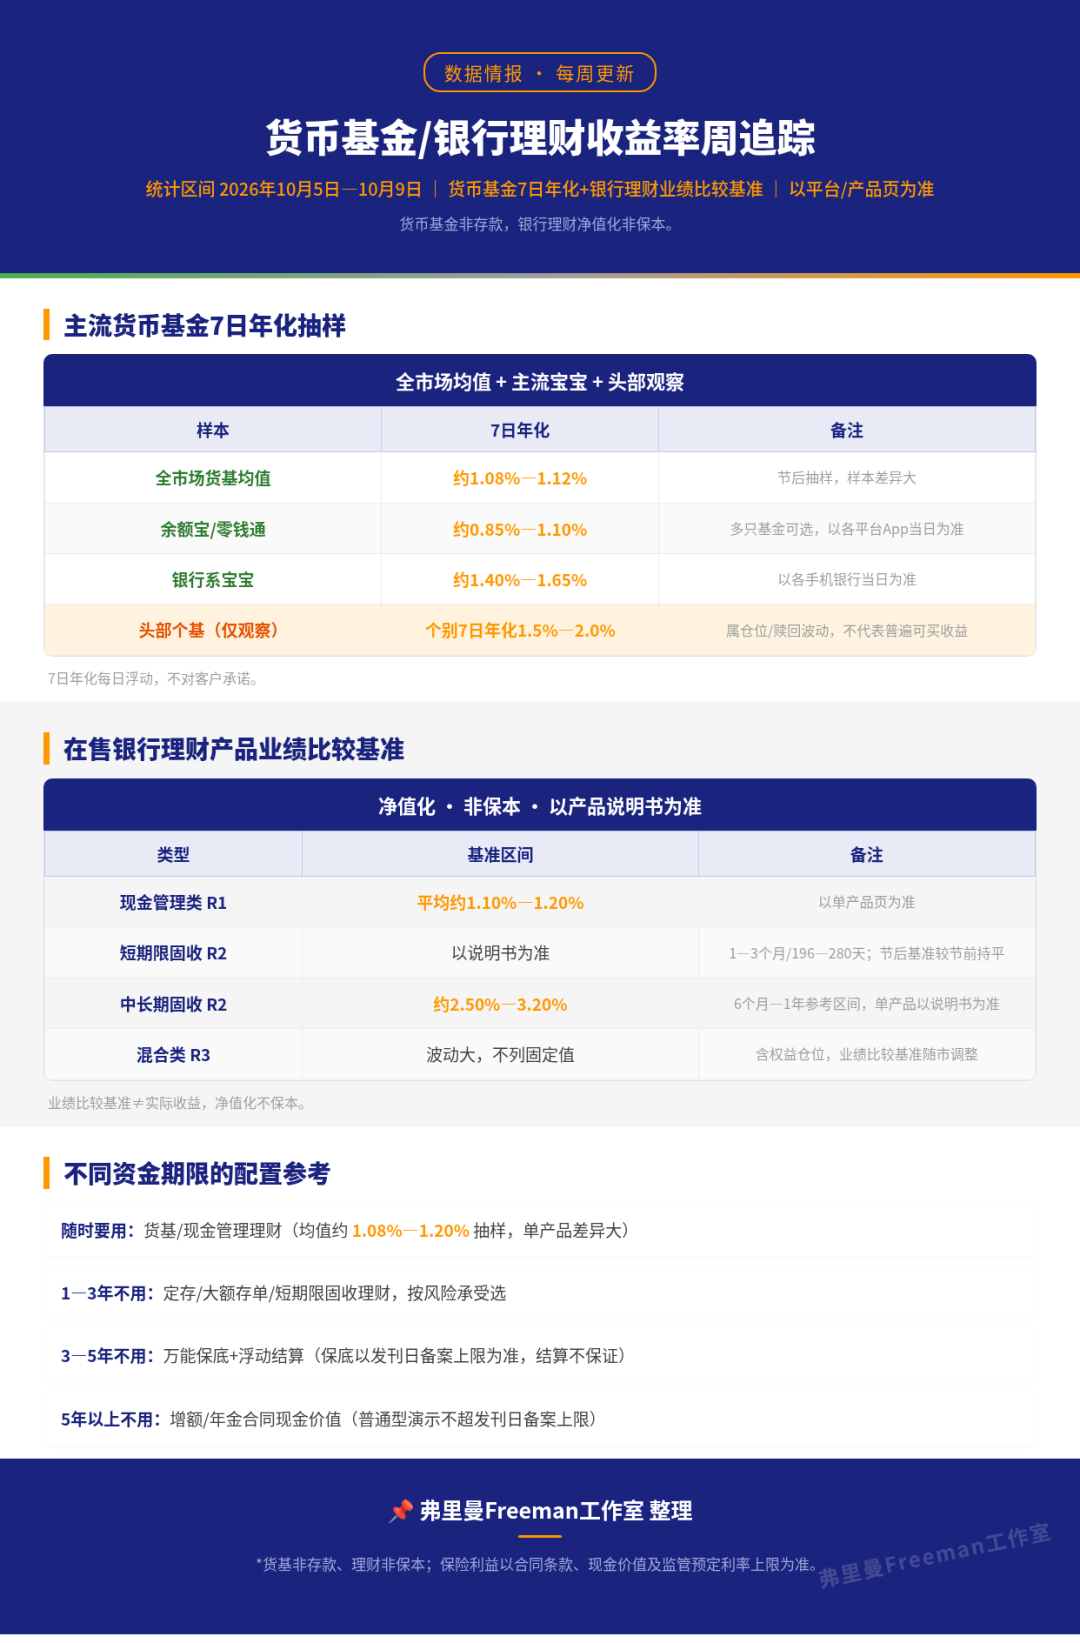
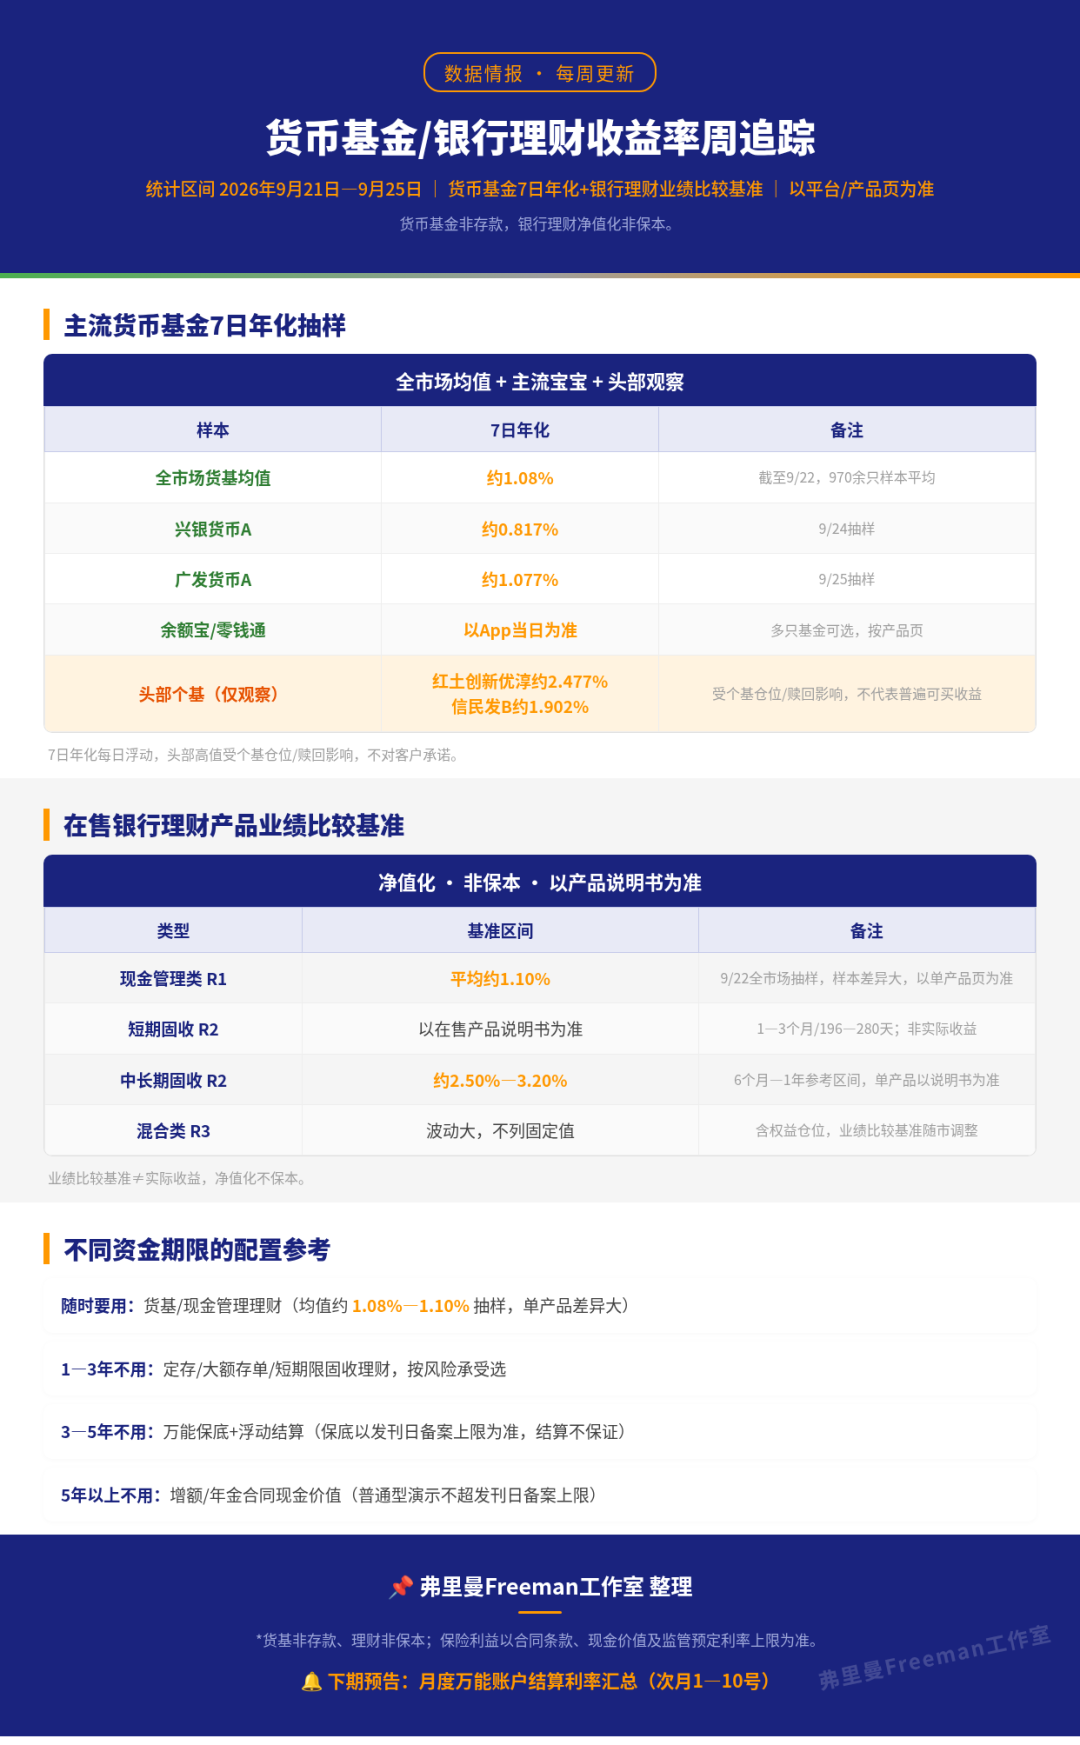
① 1.00%:全市场货币基金近7日年化均值。家庭"活钱账户"的收益中枢,已经坐在1的板凳上。而9月下旬这一均值还是1.08%,一个月又掉了近10bp——中枢下移不是感觉,是周度数据连着的趋势。知乎
② 29.2%:3004只现金管理类理财产品里876只近7日年化跌破1%,股份行理财子的破1比例达33.5%。 普益标准的口径也对得上:截至9月末,全市场存续现金管理类产品近7日年化平均只有1.07%。 翻译一下:货基之外那条"搬家路线"的目的地,也在同一个位置。知乎东方财富
③ 0.83%对1.65%:同样是随取随用,余额宝、零钱通在0.83%—1.10%区间,银行系宝宝类(余利宝、朝朝宝等)普遍报价1.40%—1.65%。 10万块放一年,差出500—800元。这是目前活钱里少有的"不牺牲流动性就能拿到的差价"——但它只够回答"哪部分顺手挪过去",不足以回答"要不要整体搬家"。知乎
三个最常见的误读
第一,7日年化是后视镜,不是仪表盘。 它是把过去7天的收益折算成一年,季末冲高、节后回落都正常,别拿某周高值当长期收益预期。 某周看到"破1"恐慌、某周看到1.5%又冲动,都是被后视镜带着开。想核对真实到手,看万份收益。知乎
第二,"破1"不等于亏钱,真正会亏的是下一步。 多数破1产品仍在0.8%以上,这是收益中枢下移,本金没动。危险的错觉发生在下一步:把R2理财当存款、把短债基金当保本。10月末的一份理财产品统计就很直白:混合类产品过半数在亏,而波动率低于0.5%的35只全部正收益,中位数收益率只有0.95%。 低波那一档把收益锁死到接近零,高波那一档的亏损是真的。东方财富
第三,追来换去本身就是成本。 业内对"投资者行为损耗"的估计是每年约3个百分点。 在"1字头"时代,10万块换与不换的年息差只有几百块;一次操作失误——申赎踩在15:00截点后、到期撞上大额支付系统维护、回撤日割肉——带来的流动性损失,往往比这几百块大。东方财富
家庭活钱的正确拆法:按"多久不用"分四档
第一档,应急金(随时要用,几万到几十万):放货币基金,别折腾。 有用户实测,1万块放余额宝一年约97.3元、零钱通约89元——这点钱买的不叫收益,叫"立刻能用"。 操作细节:现金管理类产品的实时赎回设有单日不高于1万元的额度限制,超出部分只能等T+1。 想多拿一点,核对一下银行系宝宝类的报价再挪。小红书东方财富
第二档,3个月内的大额支出(双11预算、装修款、学费):用现金管理类理财,盯三件事。 一是赎回时效——10月末已有多家理财公司把到账从T+1一路压到次日8时前,但各家条款不同,下单前看公告。 二是15:00申购赎回截点;三是到期日别撞付款日,有真实教训:年终奖预算60万买了7天理财,到期日撞上大额支付系统维护,取不出来。 有证券账户的,月末季末国债逆回购常有脉冲,可以薅,但别把脉冲当常态。东方财富小红书
第三档,3—12个月不用的钱:短债基金是2%档的候选——短债基金的平均收益能做到2%左右。 但它不保本:货币基金几乎没有单日下跌,短债会,10月28日债市收盘长端还在拉升、30年国债收益率上行超1BP。 给自己一个测试:如果浮亏0.3%你就会想清仓,这档不适合你,退回第一档不丢人。知乎东方财富
第四档,3年以上不动的钱:别再趴在任何宝宝类里。 活钱收益中枢还在下移——3月同业活期存款自律管理升级的讨论升温,正是当时担忧货基收益进一步下行的推手。 你多等一个季度,能锁的利率可能更低。定存、大额存单、国债合同该签就签。第一财经
接下来盯这三个信号
同业存款、存单自律管理的进一步收紧节奏——它直接决定货基收益会不会再下一个台阶;
开放式固收理财的收益与条款走向——现金管理类破1之后,近1个月年化约1.66%的开放式固收也在环比下跌0.27个百分点,而赎回时效还在从"T+0.5"卷到"T+0.25",说明理财子在保规模而非抬收益,破1比例短期可能继续上升。东方财富
存款利率和LPR的下一次下调窗口——它决定第四档"锁息"还剩多少空间。
1%时代,家庭活钱的正确姿势不是再找一个收益"高一点点"的账户,而是把一笔混在一起放了几年的钱,终于分成四笔。收益被抹平之后,流动性结构是最后的免费午餐。
当前文章无评论,是时候发表评论了