













7
5
平安重疾险性价比怎么样?平安福20到底坑不坑?
2020-09-05 22:26:41
1点赞
1收藏
0评论
创作立场声明:来源——幸运学社
平安是一个神奇的保险公司,常年处在风口浪尖上。
黑它的人不在少数,但是买它的人更是不少。
其实,如果你买平安的意外险、财产险、医疗险这些,都是可以考虑的。
但是你跟我说买平安的重疾险,我就......
所以,如果对保险有啥问题,都可以问我呀~
一
平安旗下有20几款重疾险,如果一款款说起来,那估计这个问答就要成为老太婆的裹脚布了。
这里我们挑一款大家最为如雷贯耳的,哪怕没买过也听过它名字的,你邻居家的四大爷的女儿的同事的表姐都在推荐的平安重疾险:
平安福!!!

有朋友问我为什么这里不写e生保,平安e生保扪心自问真的还不错。
可惜它是医疗险,不符合我们今天重疾险的主题。
所以赶紧来看看平安福。
平安福已经升级到最新版本了,现在的它叫「平安福20」。
虽然与旧版平安福对比有一定改善,但还是有不少短板。
首先是缺失中症保障,平安福系列一向是只保轻症、重疾,所以平安福20也是没有中症保障。
其次是轻症赔付比例很低,只有百分之二十,已经算是市场垫底的存在了。
然后是癌症多次赔付间隔期太长,别的产品都是三年,平安福20竟然要五年。
二
我们拿平安福20跟热销的大公司产品,光大永明的嘉多保来对比一下,看看到底平安福20到底经不经得起比对。
先一张上我熬夜做的图。
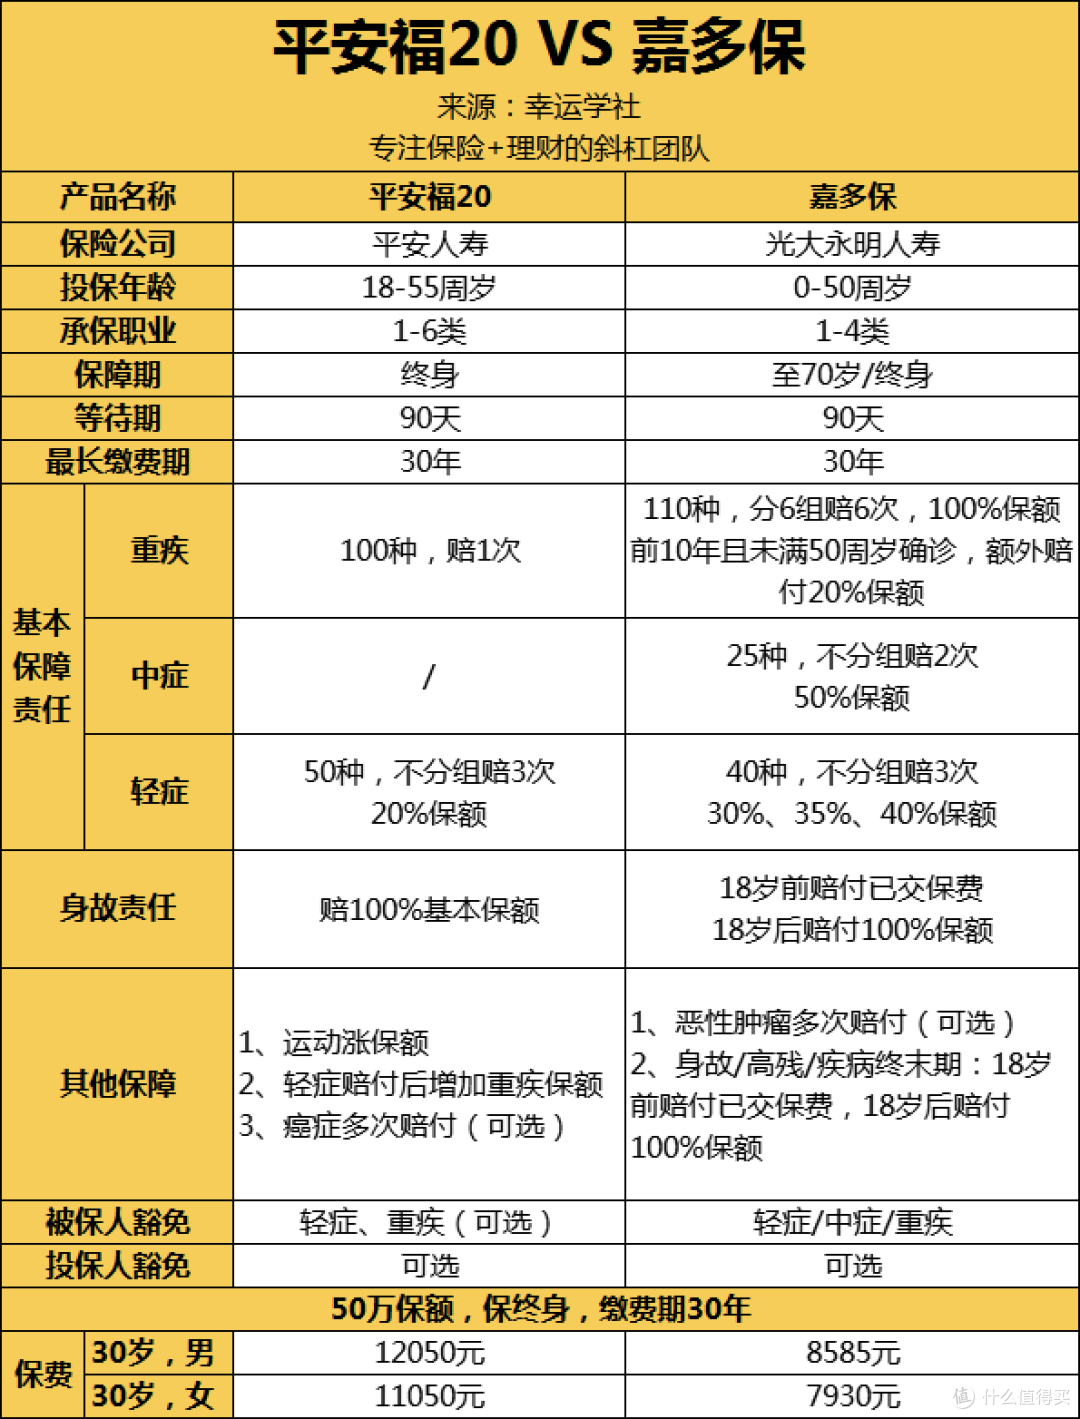
一个个来看。
1、重疾
平安福20只赔付1次;而嘉多保赔付6次。
2、中症
平安福20就不用说了,一如既往的没有中症;嘉多保中症赔付50%,还可以赔2次。
3、轻症
平安福20的轻症赔付比例仅为20%,嘉多保最少赔付30%。
4、癌症二次赔付
平安福20要求首次必须是癌症,间隔期5年;而嘉多保间隔期只有3年,且不要求首次必须是癌症。
这个差距还是非常明显的。
5、保费
那平安福20的价格要比嘉多保贵多少呢?
30岁男性,买50万保额,保终身,缴费期30年;
平安福20的保费要比嘉多保高出4000多元,贵了40%。
也就是可以用品牌溢价,多换40%的保额及更好的保障。
值不值得,就见仁见智了。
三
虽然光大永明人寿的保费规模排30名左右,跟平安不是一个级别。
但他主要股东是央企背景的光大集团和全球500强的加拿大永明金融集团,股东实力也很强。
如果你非要这么比,那我们就拿同样第一梯队的中国人寿的国寿福(臻享版)来做对比看看。

· 第一个看等待期
平安福20的等待期为90天,而国寿福(臻享版)的等待期为180天,相差了一倍。
很肯定地说,平安福20的等待期设置肯定是更为合理的。
· 第二个看保障
重疾、中症就不说了,这兄弟俩几乎一样。
轻症方面,平安福20比国寿福(臻享版)保障的轻症病种多了20种。
这点平安福20胜出。
· 第三个看保费
这两位都是典型的品牌溢价,但是同等保障下到底哪个更贵呢?
答案是——平安福20。
不论男女投保,平安福20每年的保费都要比国寿福(臻享版)还贵那么一两千元。
而且平安福是30年缴费的,国寿福是29年缴费的。
这样看来,平安福20与国寿福(臻享版)对比起来,并不占优势。

平安福好不好,一直都是一个争论点。
没有标准答案。
如果你不介意性价比,希望有品牌,那是可以考虑的。
如果不是,那就慎重吧。





