








2
4
家庭保险配置指南:先保障后理财
2026-02-08 16:04:43
0点赞
0收藏
0评论
一、先保障后理财
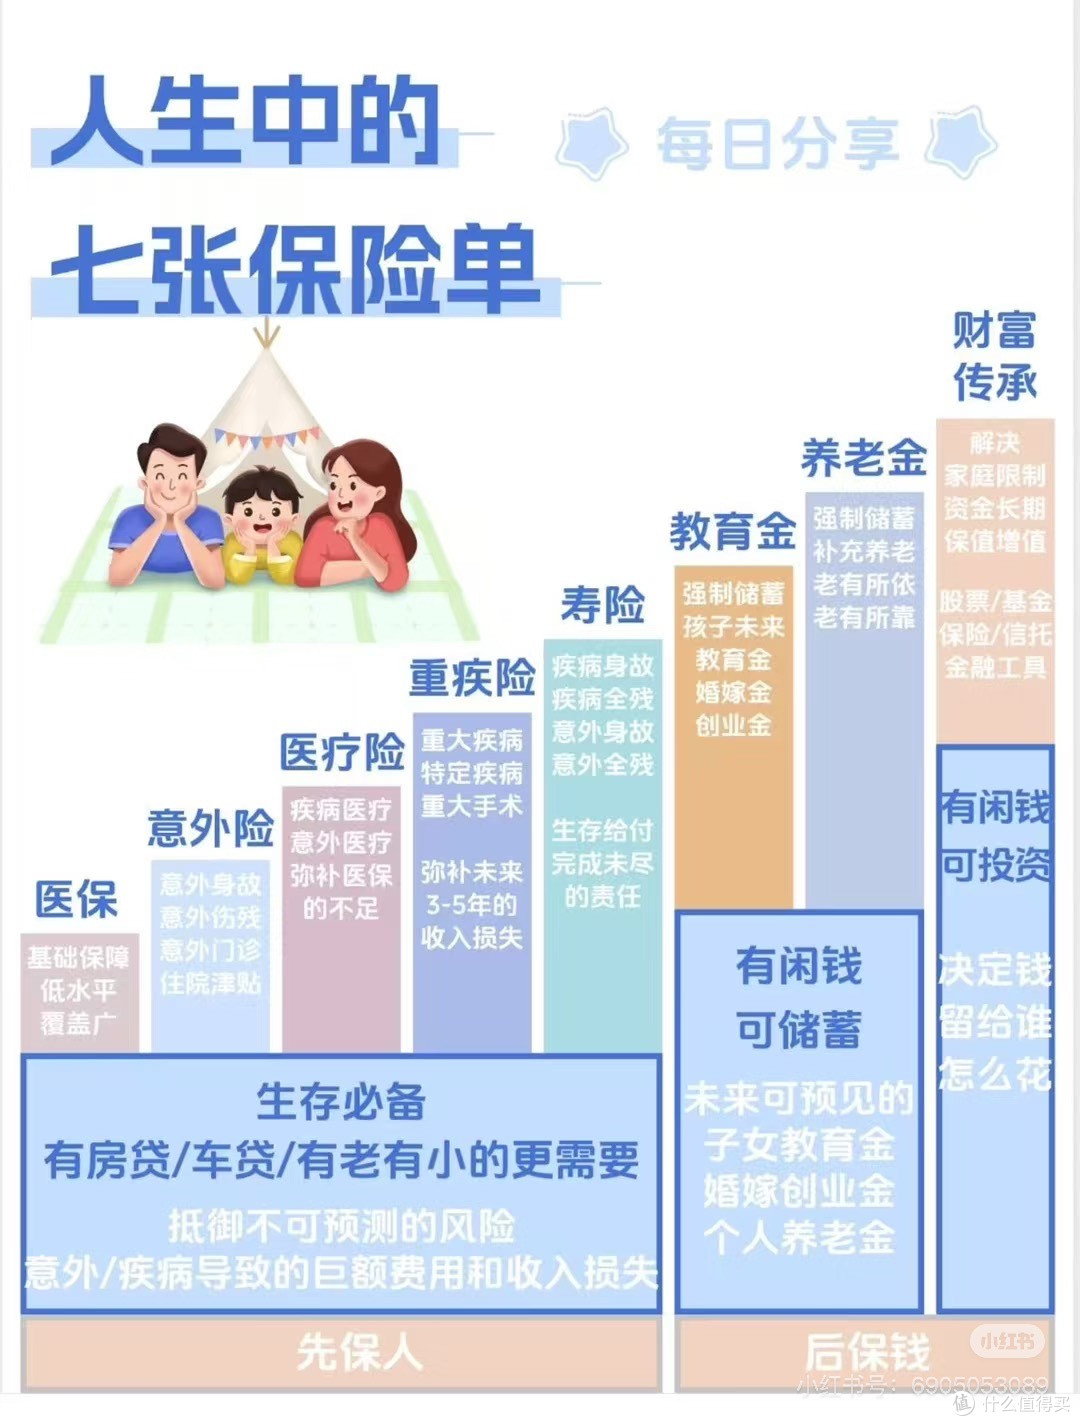
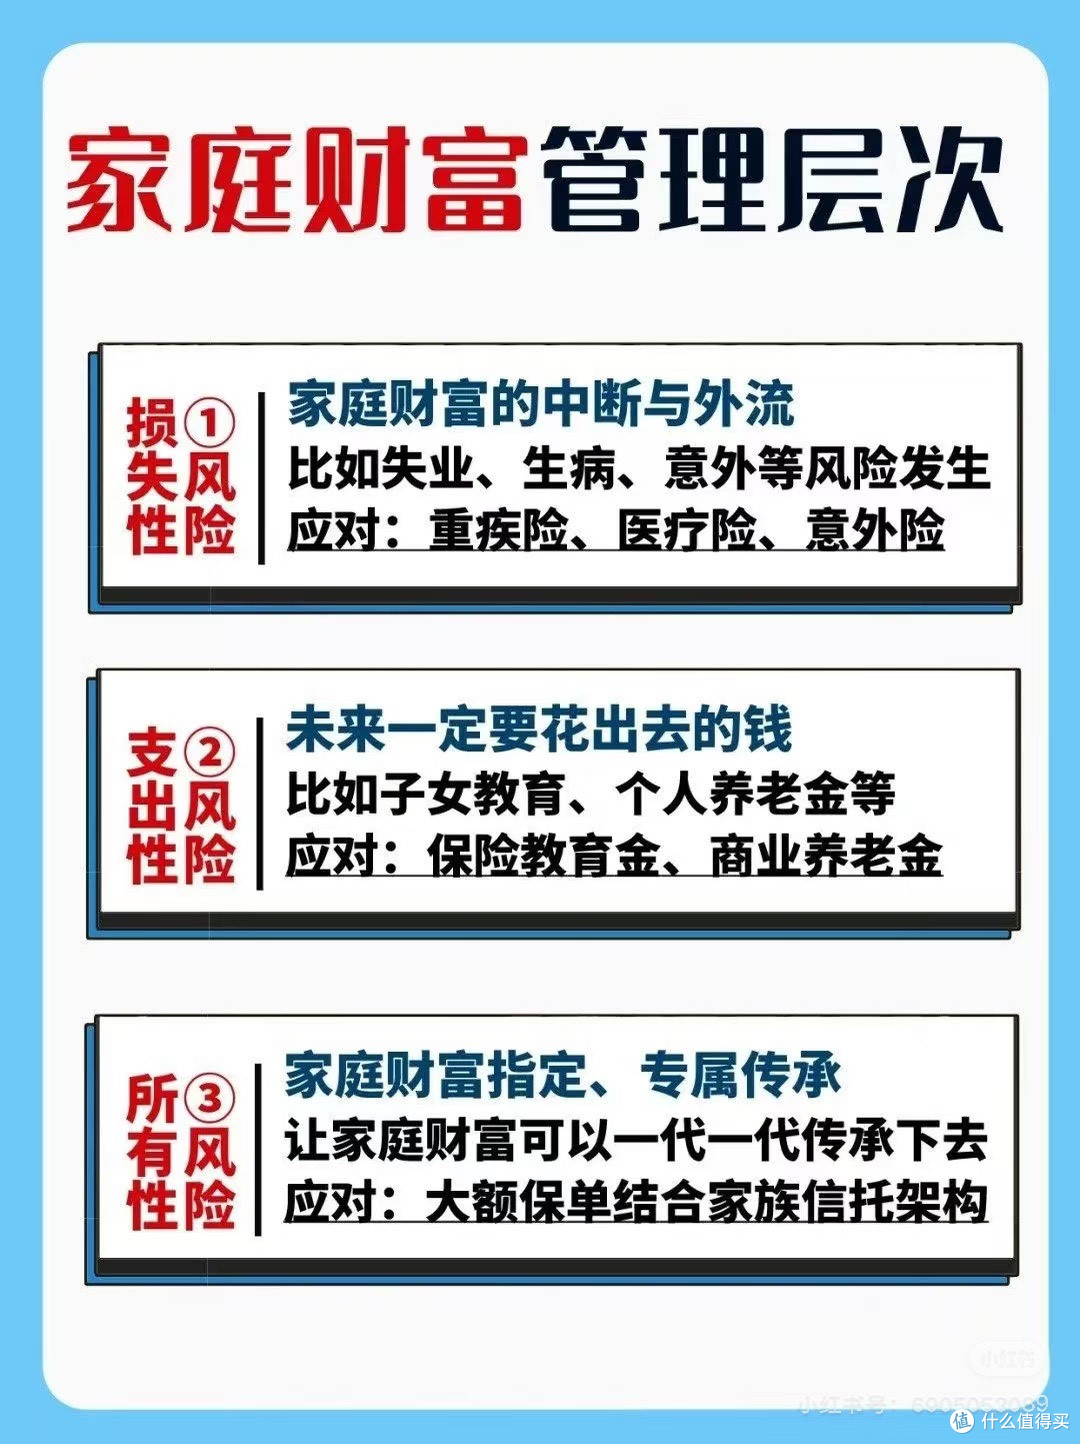
别被“返还型”“分红型”吸引。全家基础保障做足前,优先选纯保障的消费型产品。年保费建议控制在家庭年收入8%内。
二、按人按需配置
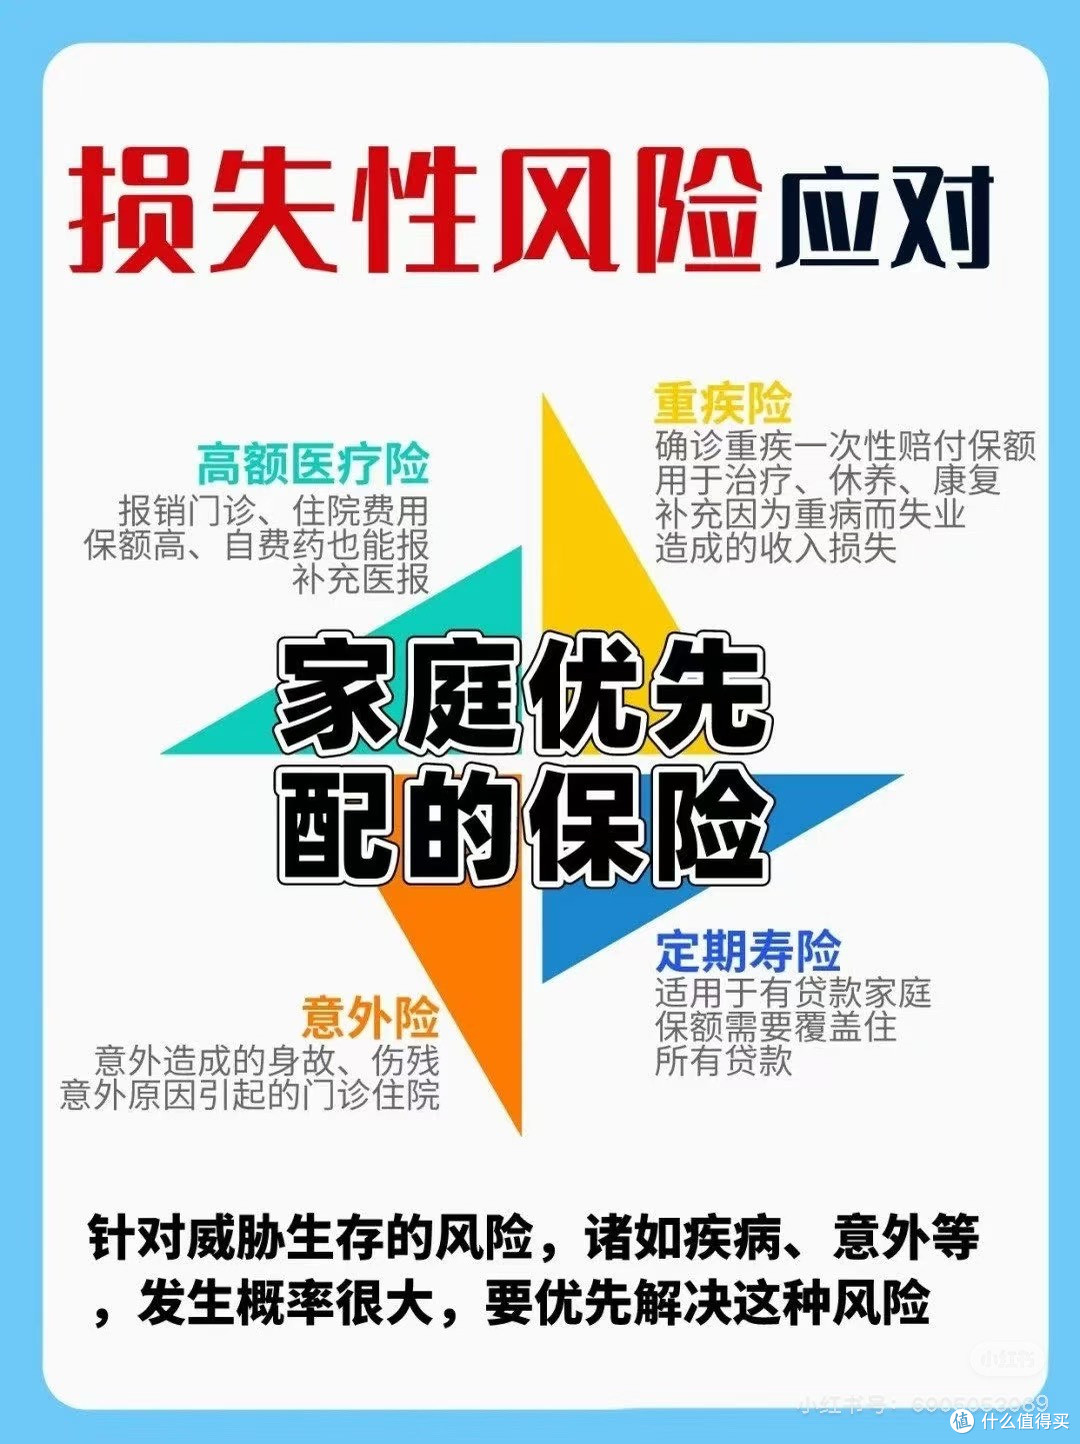
1. 家庭支柱(你与伴侣):寿险+百万医疗+重疾险+意外险是“黄金四角”。寿险保额最好覆盖房贷及未来5-10年家庭支出。
2. 孩子:医疗险+重疾险+意外险。不必配寿险。优先关注少儿高发疾病保障。
3. 老人(60岁内):防癌医疗险+意外险。重疾险保费易倒挂,谨慎选择。
三、关键注意事项
• 健康告知逐条核对,有问必答,不问不答。这是未来理赔顺畅的基础。
• 优先选有“就医绿通、垫付”等服务的医疗险。
• 家庭支柱的保障期尽量覆盖关键责任期(如60岁前)。
• 电子保单统一存放,并告知一位信任的家人。
四、简单起步方案
年轻家庭若预算有限:全家百万医疗险+夫妻定期寿险+综合意外险,年保费可控制在5000-8000元,即建立基础防护网。
保险不是一步到位的事。先抓住核心风险,随着收入增加,再逐步完善。它的意义不在于“用上”,而在于当风雨来时,你能守住家的屋檐。