






 深耕汽车兴趣领域




9
15
被误读的万亿负债:拆解全球车企的财务真相
2025-02-11 08:05:41
2点赞
2收藏
1评论
当刷到国内车企万亿的负债视频时,评论区充斥着"车企要完"的论调,我就知道其实99%的人根本没看懂车企负债表。

一、万亿负债背后的行业密码
汽车行业有个不成文的规律——规模越大,负债越高。
2023年大众2.5万亿营收对应3.2万亿负债,丰田2.1万亿营收对应2.6万亿负债,本质上都是重资产行业的生存法则。
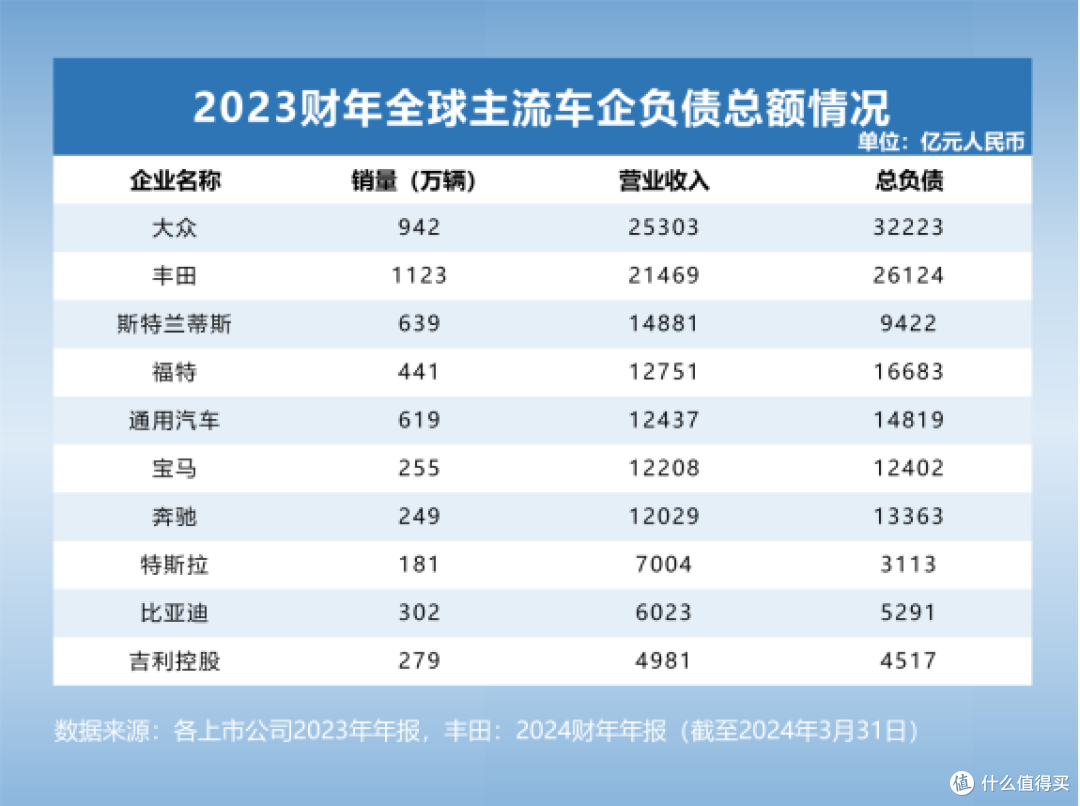
这就像普通人买房:首付30%相当于股东权益,剩下70%房贷就是负债。
车企建工厂、搞研发的投入,可比买房烧钱多了。大众每年研发投入超千亿,相当于每天烧掉3个"小目标",不借钱怎么玩?
但中国车企展现出不同特质。
比亚迪6023亿营收对应5291亿总负债,负债率87.8%,比大众(128%)、丰田(123.8%)健康得多。
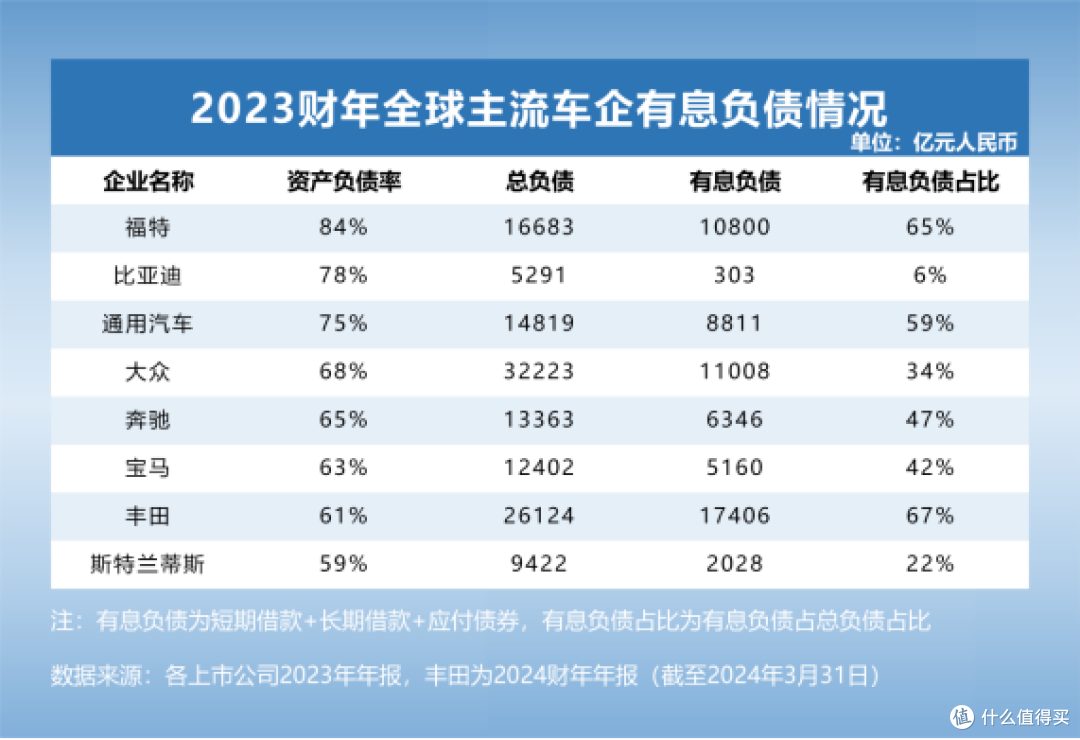
更惊人的是其有息负债占比仅6%,意味着每100块负债中,只有6块需要付利息——这财务控制能力堪比互联网大厂。
二、藏在报表里的致命陷阱
有息负债才是真"负债刺客"。
丰田1.7万亿有息负债(占总负债67%),每年光利息就要吃掉半个广汽的利润。
反观像比亚迪,303亿有息负债放在总负债里就像洒洒水,其秘密在于:
1、预收款玩到极致:
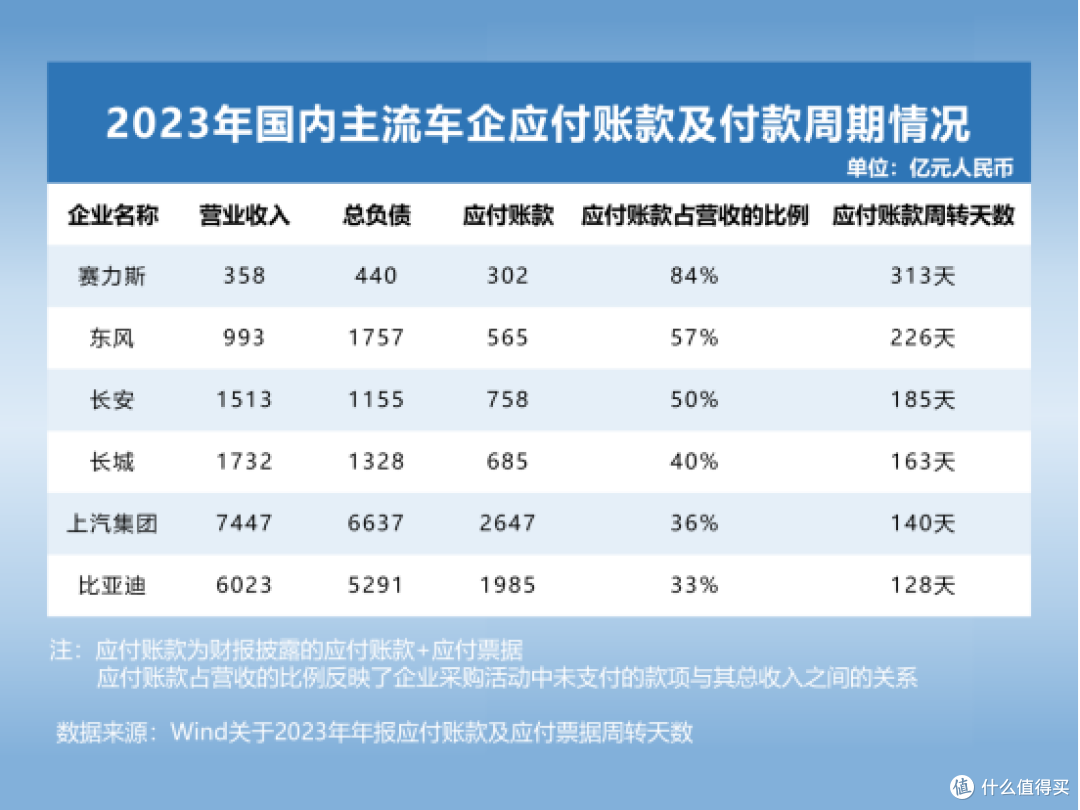
手握128天账期,意味着还没造车就先收钱。
2023年比亚迪合同负债(客户预付款)达932亿,这些无息负债直接变成现金流弹药。
2、供应链话语权:
33%的应付账款/营收比,比大众(41%)、丰田(39%)更强势。
简单说,比亚迪欠供应商的钱,占生意的比例比外资巨头还低。
有个细节值得玩味:
就是另外一家国内某车企313天的供应商账期,表面看是占便宜,实则暴露供应链掌控力薄弱——拖得越久,关键零部件议价权越弱。
三、中国车企的负债新哲学
观察国内车企的负债结构,会发现两条进化路径:
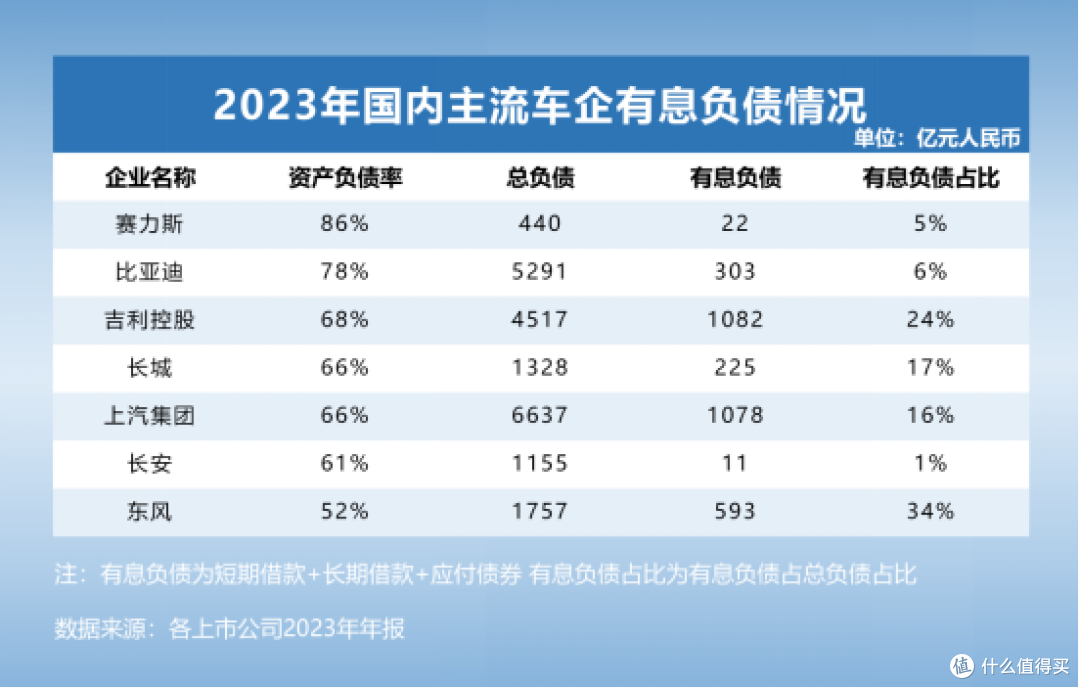
吉利模式:有息负债占比24%,主要用在收购沃尔沃、路特斯等国际资产上,属于"花钱买时间"的激进派。

比亚迪模式:
用6%的有息负债撬动5291亿总负债,核心是靠技术壁垒吃透产业链。其动力电池自供率超90%,相当于自己掌控了最大的成本项。
这种差异直接反映在抗风险能力上。

当2024年欧盟加征电动车关税时,依赖全球供应链的车企被迫涨价,比亚迪却靠着垂直整合把海豚车型在欧洲降价5%。
四、警惕"健康负债"的边界
当然,低负债≠绝对安全。
有两个预警指标需要关注:
应付账款/营收比超过50%(如某车企84%),意味着企业过度占用供应商资金
有息负债利率超过5%(参考福特2023年融资成本5.8%)
令人欣慰的是,国内头部车企大多在这两项上都守住了底线。

比亚迪5.6%的综合融资利率,甚至低于部分央企的发债成本,这与其手握1900亿现金储备直接相关。
总结:
下次看到"XX车企负债X万亿"的标题,建议先翻三个数据:有息负债占比、应付账款周转率、现金短债比。
就像判断一个人是否真"缺钱",不能光看花呗账单,得看他钱包里有没有硬通货——对车企来说,技术储备和供应链掌控力,才是真正的"现金等价物"。











校验提示文案
校验提示文案