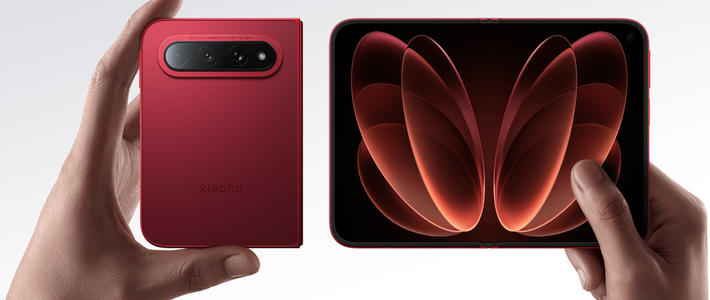
过去两个月数码圈最提气的一条新闻,在量产机交付不到三周后,走向变得微妙起来。9月16日,小白测评公布小米18 Fold 16GB+1TB量产机的能效实测,机内内存丝印是海力士LPDDR6、搭配速率10667MT/s——不是那个被喊了一个月"全球首发"的长鑫。微博
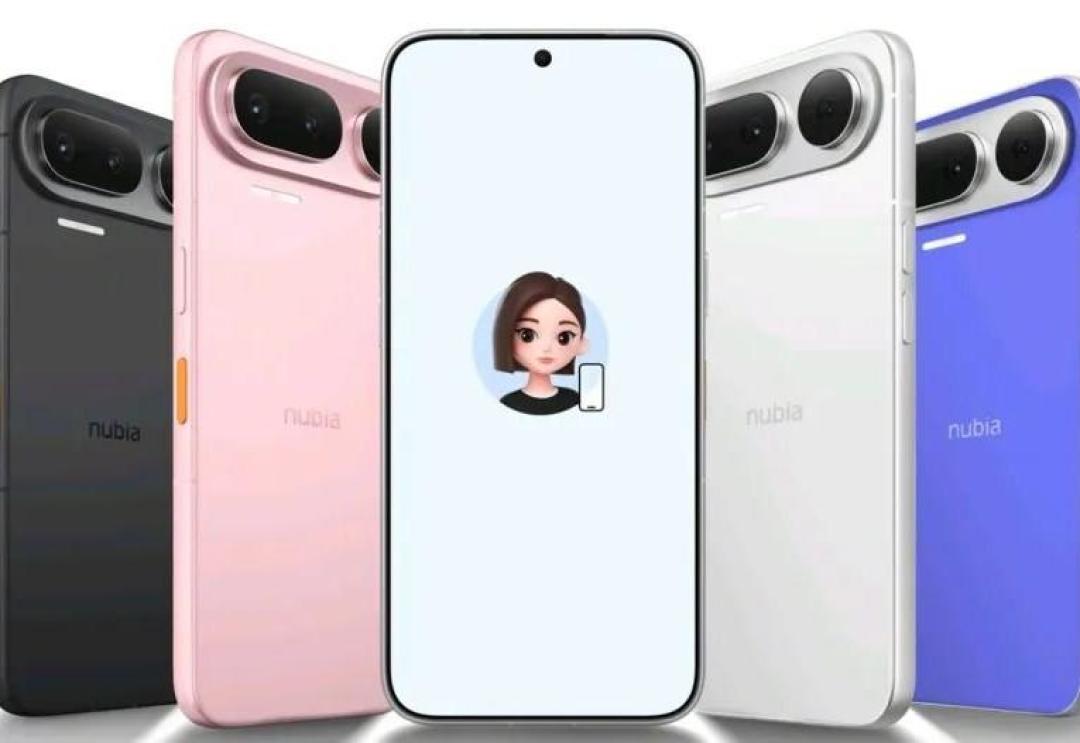
同一天,努比亚NaviX Ultra(第二代豆包AI手机)的官方参数表更干脆:LPDDR5X内存,长鑫/三星双供,没有海力士。微博
两条消息看似打架,拼在一起其实是同一件事:手机内存的双供应商时代,真的开始了。而SK海力士,恰好被架在这个变化的支点上——出货量上它还是赢家,话事权上它第一次松动。
20天,从"全球首发"到"拆机抽奖"
把官宣、博主爆料、拆机实测按时间线拼起来,故事是这样的:
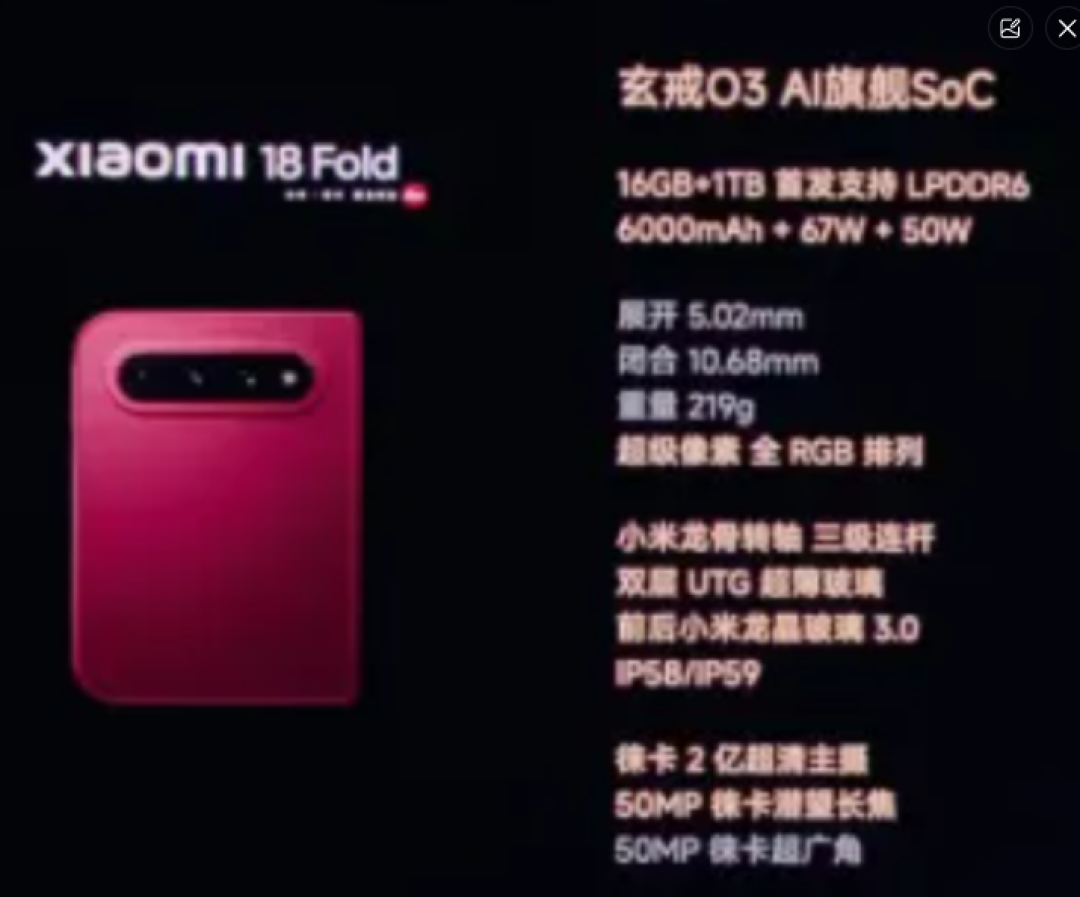
8月29日:长鑫官宣全球首颗LPDDR6量产,首发搭载小米18 Fold。官方口径:峰值速率12800Mbps、与SoC搭配速率10667Mbps,对比LPDDR5X带宽提升60%、功耗降低20%。雷军发文祝贺,玄戒O3全行业第一个支持LPDDR6,小米18 Fold起售价10999元。知乎
9月7日:数码闲聊站核实爆料:"LPDDR6量产初期产能比较紧张,小米18Fold会用长鑫+海力士双供来保供应。"8000+赞、700+评论。微博
9月9日:知乎"小米18fold陶瓷特别版拆机后内存用的是海力士"话题阅读量冲到73万,维修圈博主杨长顺的拆机进一步点燃"混用"争议。知乎
9月12日:半导体博主"智慧芯片案内人"给出更具体的比例:"LPDDR6确实是双供应商,长鑫+SK海力士,海力士占比更多一些。"同日补充:这一代折叠首销较上代增长明显,高配版首销备货卖完。微博
9月16日:小白测评实测量产机,丝印海力士LPDDR6,10667MT/s,玄戒O3 Geekbench6多核峰值14481分;努比亚NaviX Ultra首销一秒破亿,国补到手5499元起,参数表写"长鑫/三星"。微博
9月17日:有博主把苹果也拉进牌桌——长鑫正在被苹果测试(用于中国市场机型),该问题在知乎53万阅读。 花旗同日发报告,称这轮存储紧缺将持续到2031年。知乎微博
社区的情绪比新闻更有意思。"首发长鑫"被双供戳破当晚,博主AndyTalker阴阳怪气地追问,“你为什么不一次性把话说全?那我之前那些帖子怎么办?“这条吐槽拿到了185条评论。 护的一方说"都是顶级LPDDR6,别乱叫混用”;最实在的,是那句刷屏的行业吐槽"抽奖环节又来了,你希望抽到谁家的”。微博微博
海力士赢在出货,长鑫赢在官宣:为什么会是这个结果
第一,新制程爬坡期,产能就是话语权。 闲聊站那句"量产初期产能比较紧张"是全部反转的题眼。长鑫官宣了LPDDR6量产,但要在9月就供满一款热门折叠旗舰的所有SKU(陶瓷特别版拆机照样是海力士),明显没这个产能。而海力士握着全球26%的DRAM份额、常年给各家旗舰供LPDDR的产线惯性,它的LPDDR6在同一时间也装进了机器——你买到那台的内存,丝印是海力士,代际和搭配速率却和"首发"完全同规格。 三星则更尴尬:LPDDR6至今没发货,旗舰首发的位置二十多年来第一次没它的事。知乎
第二,手机厂商此刻需要"第二条腿",比需要情怀更迫切。 就在这几天:三星被曝本季度全面上调手机内存、闪存价格,成本最快半年传导到终端。 花旗说这轮存储供不应求要持续到2031年;IDC把2026年全球智能手机出货预测直接砍到略高于10亿部、同比-16.7%,史上最大跌幅。 华为、小米、荣耀9月初被用户抓包同日上调售价、单台涨200到1000元。当内存厂敢喊"爱买不买",多一个能供货的二供,比任何供应商的承诺都值钱——这才是双供的真正商业动机,情怀只是发布会台词。小红书小红书
第三,长鑫的账面已经够格当"另一条腿"。 上半年营收1503亿元、同比+873%,净利776亿元。 DRAM份额7%、全球第四;QUICK FactSet口径下二季度息税前利润率82%,反超海力士的76%登顶全球存储厂。 韩媒《朝鲜日报》甩出"长鑫HBM3良率只有25%、海力士超90%"来唱衰,说的却是AI内存战场——在移动内存这块,长鑫已经把货装进了旗舰。 装机圈那句老话同样适用于手机:你评价一个供应商行不行,看它有没有量产发货,别看对手媒体怎么说。微博知乎微博
那海力士和长鑫的颗粒,用起来到底有没有差?
参数层面是同级的:海力士LPDDR6量产实测搭配速率10667MT/s,长鑫LPDDR6官宣与SoC搭配速率10667Mbps(峰值12800Mbps)。知乎"长鑫DDR5颗粒性能追平海力士"这个话题(8万阅读)里,被顶最高的反驳说得很直白:三星、海力士用EUV造颗粒,长鑫用DUV多重曝光,时序会紧一档——但"家用其实不用计较太多"。知乎
不过得说句公道话:目前公开的所有拆机、所有跑分实测,样本全是海力士颗粒的机器,长鑫LPDDR6量产机至今没有一份公开能效数据。这意味着双供抽奖真正的代价不是"谁更好",而是不确定性——厂商宣传的是A方案的能力,你手里那台跑的是A还是B,出厂前谁也不知道,售后更不会告诉你。对绝大多数用户,两家的同代同速率颗粒,差异小于你选12GB还是16GB带来的差异;但你要是冲着一万块折叠屏的极致能效曲线去的,这份确定性目前是交给供应链随机发放的。
Q4买新机,先问清三件事
把"首发XX颗粒"当发布日期看,别当配置表看。 发布会写"首发长鑫LPDDR6",只说明它是第一个官宣量产的,不说明你买到那台装的是它。同理,“搭载LPDDR5X"后面藏着”(长鑫/三星)"这样的括号,才是这轮新机季参数表最该看的部分。
钱花在"代际+容量"上,不是花在颗粒厂牌上。 16GB LPDDR6和12GB LPDDR5X是真实、可写进合同的差距;海力士还是长鑫,是同一行参数后面的括号。想要厂牌确定性?现阶段只有一个办法:看第三方量产机拆机,别的都别信。
别把"国产拉低手机价"当成继续等降价的理由。 双供压价要等长鑫LPDDR6产能真正爬坡上来才显形,业内普遍看的是2027年;而眼前的传导方向是反的——三星全面涨价、新机同季普调、IDC砍了16.7%的出货预测。这轮"内存税",Q4先落地,松动是后面的事。
接下来盯这四个信号
拆机能不能终于抽到一台长鑫LPDDR6的量产机(目前社区看到的还全是海力士);
苹果是否正式采用长鑫——到今天为止只是测试报道,一旦确认,全球最大单一客户的二供就立住了;
会不会有更多厂商学努比亚,把"长鑫"直接印上官方参数表;
三星LPDDR6何时发货——三家同代际齐货,手机内存才算真正开始打价格战。
海力士的股价、扩产和救市,有金融区的人算账。对普通买手机的人,这一轮LPDDR6最大的意义只有一句话:"用什么内存你只能认"的时代,第一次出现了裂缝。只是这场"首发"大战的第一回合,落进你手机里的是不是海力士颗粒,有人觉得是捡了定心丸,有人觉得是错付了——而长鑫在官宣里的胜利,可能半年内都不会出现在你的机器里。抽奖从"三选二"变成"二选一"的那一刻,游戏性质就变了。