9月1日,蔚来发了2026年二季度财报:二季度总营收321.4亿元、同比增长69.1%,经营利润2.06亿元,连续第三个季度盈利。 放到一年前,这件事的含金量李斌自己给过注脚:曾有机构投资人对他说,只有1%的人相信蔚来四季度能盈利。百家号腾讯新闻证券时报
但接下来是魔幻的一幕:财报发布后,蔚来港股、美股连续两日下跌,李斌也专门回应了这轮股价波动。 9月3日下午,李斌在上海总部花了三个小时开媒体沟通会,最后忍不住反问:去年说能不能盈利,我们盈利了,然后能不能持续盈利,我们也持续盈利了,现在到底怎么看蔚来?今日头条腾讯新闻
股民的震荡是股民的事。但对另一群人——把蔚来ES8、乐道L80/L90研究了大半年、钱包打开又合上好几轮的人——这条新闻其实比任何一次降价传闻都更直接地回答了那个老问题:还要不要等?四笔账,一笔一笔算。
第一笔账:"盈利"是真的,而且成色比"盈利"两个字更硬
先把口径说穿:2.06亿经营利润是非公认会计准则(Non-GAAP)口径,GAAP口径下蔚来二季度仍净亏5.28亿元,主要是计提了股权激励费用——但去年同期,这个数字高达49.95亿元。腾讯新闻
真正能说明"怎么赚的"的是毛利率。二季度蔚来整车毛利率达到18.5%、同比提升8.2个百分点,已是两年多来的最好水平;李斌在沟通会上把它摆在同季度对手旁边,小米19.2%、小鹏12.1%、理想9.4%、零跑约10%。百家号
更关键的是,这个18.5%是在一个成本逆风季度里做到的——李斌原话"单台成本比去年底上涨1.4万元,15个亿就没有了",内存、铜、铝、电池都在被AI智算中心抢货,他预计下半年还会再涨两三千,“完全无法谈判”。腾讯新闻
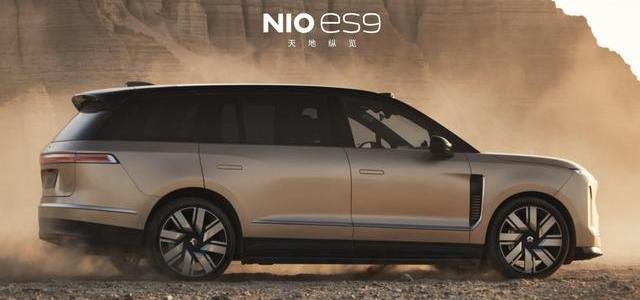
车没涨价,毛利率反而守住。靠的不是省,是卖贵:上半年蔚来品牌单车均价大幅提升6.7万元至40.4万元(杰兰路口径),其中ES8与ES9合计占品牌销量约75%,两款车型的毛利率均超过20%。 二季度ES9、乐道L80、ES8五座三款新车集中上市,销售与管理等费用环比涨了26.5%到44.25亿元,也没把这点利润吃掉。腾讯新闻
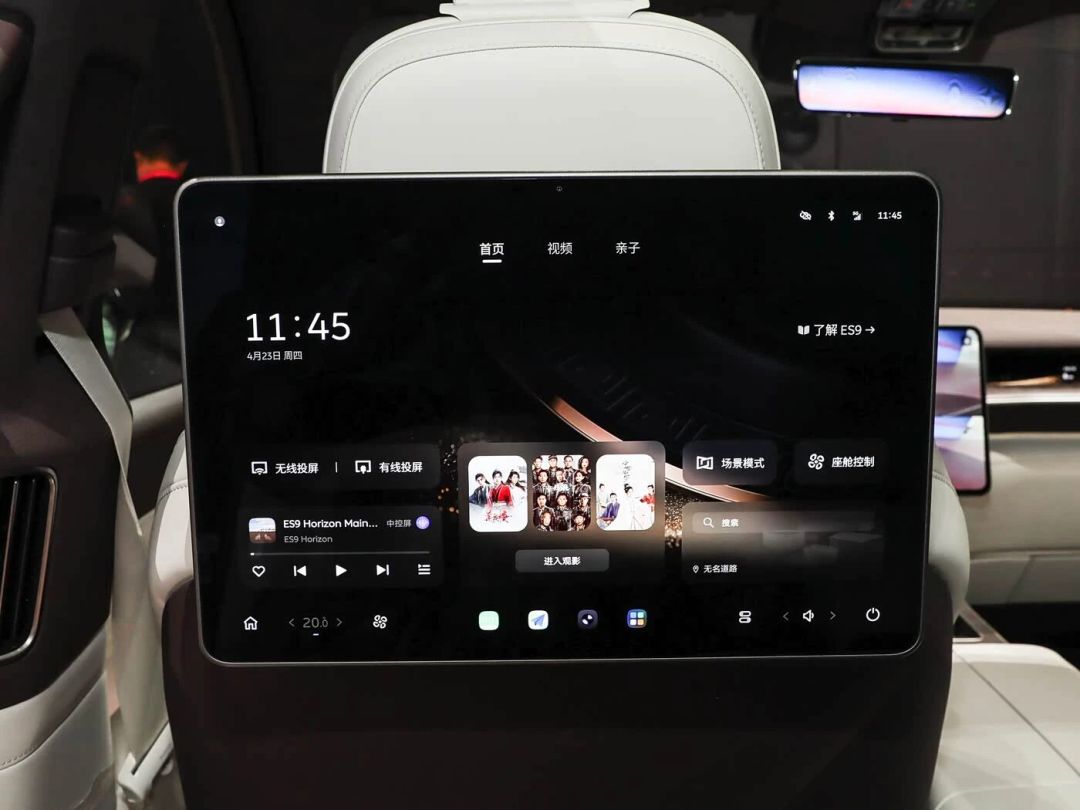
这笔账对买家的含义:蔚来已经不靠降价救场,也没有理由靠降价救场。去年三代ES8靠"降价近10万"打出爆款的那一幕,财务上被证明是不再需要打的牌。
第二笔账:等降价的人,愿望被李斌当面拒绝
观望党最需要的是一句痛快话,这次有了,而且不止一句。
关于乐道会不会便宜到15万以内,李斌的原话是:乐道要坚决定位于丰田大众的高线,肯定不会进入零跑、比亚迪的主销区间,所以大家期待特别便宜的乐道是不存在的,不会跳到15万以下,基本上还是在20万元的区间。腾讯新闻
关于会不会打价格战,李斌的表态是:我们今年没有去以价换量,甚至还收窄了一些变动折扣,比如1万元的购置税保底补贴。 他给的经营优先级就一句:保毛利总额、EBIT最大化。腾讯新闻
关于二手车背刺:秦力洪明确说,二手车价波动会非常大的影响新车销售,蔚来在持续跟踪这个指标,这不光为了业绩,也是为了"减少用户的犹豫度和价格损失感"。腾讯新闻
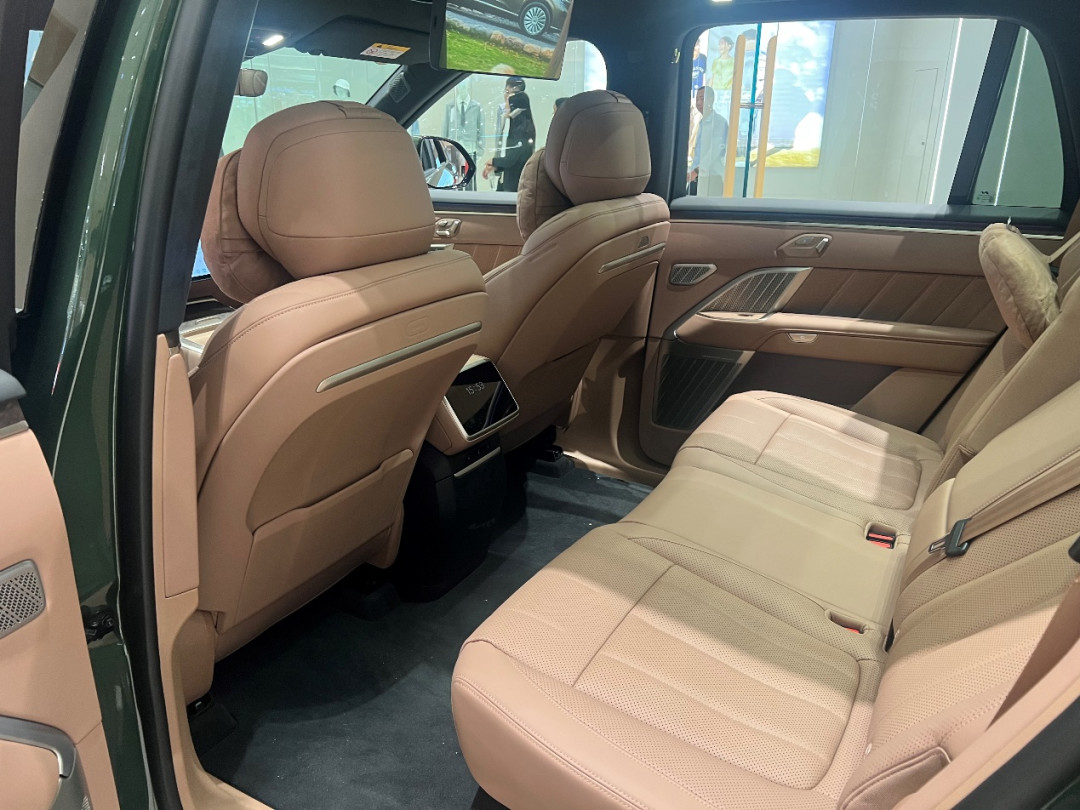
再对照终端现实:从去年8月到今年9月,“乐道史低”“锁单截止某日"式话术几乎月月滚动,5月乐道L80还被曝给已生产现车加推8000元选装基金。 很多人等了一年"官方大降价”,等的其实是这种局部权益窗口和清库动作——它存在,但它不是官降,也不会变成官降。今日头条
第三笔账:"月均4万"和"增长40%-50%"对不上数——市场不买账的算术原因,也是买家最该看懂的信号
3月发2025年报时,李斌明确提出了2026年销量同比增长40%-50%的目标,参照基数是2025年总交付量326,028辆,对应今年要卖到45.6万-48.9万台。蓝鲸新闻电动知家
9月1日给出的三季度指引是10.8万-11.1万辆;8月全公司实际交付35,836台、同比增长14.5%,前8个月累计262,893台、同比增长57.9%。 7月交付35,934台,倒推9月要做到约3.62万-3.92万台,前9个月累计约30万台。IT之家
在9月3日沟通会上,李斌对四季度的喊话是"月均4万辆":四季度合计12万台,全年约42万台,同比增速回落到29%附近。 要兑现当初的40%增长线,四季度得卖出15.4万台以上、月均5.1万——而ES8首爆的2025年四季度,蔚来季度总交付124,807台、月均也只有4.16万。两个口径同时为真的概率很低。腾讯新闻
更可信的解释是:增速目标已经被换成了经营质量——李斌的原话是,“月度交付量这个指标,我们内部已经一年多不看了,每天都要看CBU经营机制”。 市场按增长定价,蔚来交的是质量,这就是"连续盈利却压不住股价"的算术答案。对买家,这个错位至少给出两个可用推论:其一,蔚来大概率不会年底冲量清库式放价,"等官降"大概率落空;其二,也别指望它冲量,热门配置的提车政策只会更硬。腾讯新闻
第四笔账:生存垫和服务资产,比去年厚了不止一档
"蔚来会不会倒"这个拖了三年的购车顾虑,这季财报给的底气是:二季度现金储备提升至567亿元、环比增长85亿元,连续四个季度实现正向经营现金流。 而2025年,蔚来还是通过多轮融资累计到账约180亿元人民币才过日子的——现在是不融资也能自己进钱。百家号财经天下
更贴近车主的是另一条曲线:服务与社区业务去年收入突破100亿元,今年上半年58亿元且持续盈利,李斌称它是"基于保有量的确定性收益"、蔚来的第二增长曲线。 能源侧,第五代换电站已完成三品牌车型兼容,同时开始布局电力交易业务。 换句话说,蔚来能长期给车主提供的那套服务网络,商业上第一次被证明不只是情怀成本。腾讯新闻知乎
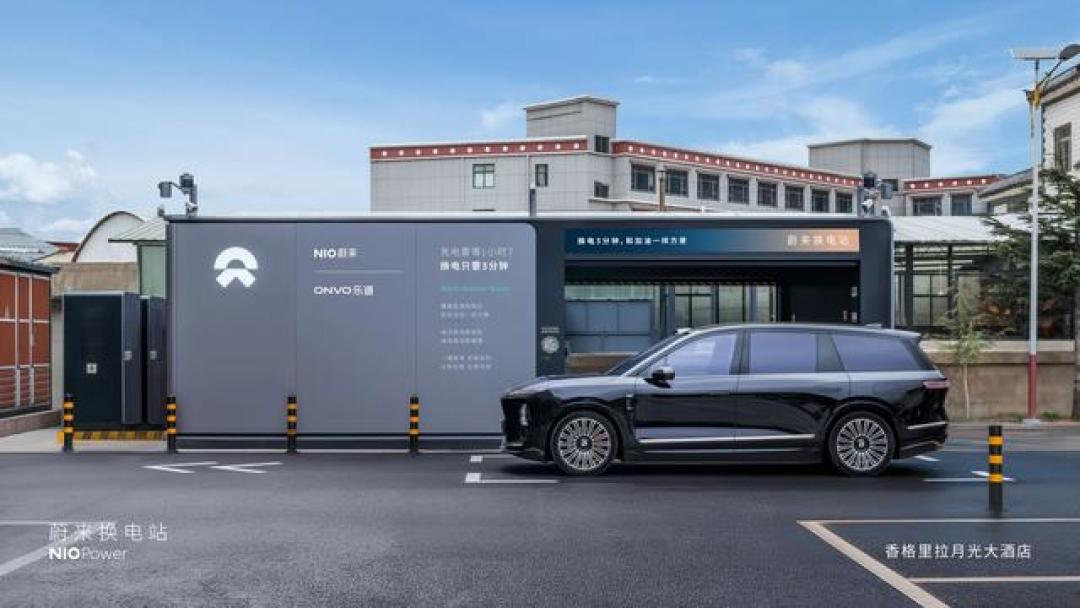
至于高均价能维持多久,反而是现在更该盯的问题:蔚来品牌二季度国内平均成交价40.6万元,7月进一步突破43万元;同期乐道品牌8月只交付了8,810台,同比近乎腰斩。前者说明高端盘还撑得住,后者是这套"卖贵不卖多"策略真正的压力测试。
不同状态的人,现在怎么办
40万上下、目标锁在ES8/ES9的人:等降价没有官方窗口了,会出现的是局部权益(现车、选装基金、店端贴息)。你真正该盯的是锁单节点和权益截止日,拖久了被消耗的是权益不是车价。BaaS还是买断,按5年持有算月租和换车计划,这是这台车唯一还值得纠结的账。
看乐道、预算20万上下的家庭用户:等"15万以内的乐道"可以停了,李斌的原话已经把门关上;等到的只会是限时权益。L90/L80直接谈终端实际落地价和租电月租,顺带把二手车行情当参照系——按秦力洪的说法,L60在自己细分里的二手车价格"非常坚挺,排在第一",稳住二手价是这个体系对新车主的隐性承诺。腾讯新闻
等新款的:今年新车任务7月中旬已全部完成(秦力洪口径),而李斌给出的新车节奏是:2027年,蔚来品牌将推进5系、6系的新产品计划,乐道也将推出战略级新产品,萤火虫则坚持单车型策略持续迭代。今年压轴的ES8大五座版7月9日就已上市,以12个月为周期看"等新款"不成立;真要等四代ES8,参考三、二代之间那次近10万降价的历史,风险不小。知乎
还在等"蔚来倒下"理论的:连续四季正向现金流+567亿现金,这个理论短期没有弹药了。
接下来盯四个信号
10月初发布的9月交付:≥3.9万台说明Q3指引顶格兑现,"月均4万"还有戏;<3.6万台则全年目标进一步失焦,Q4权益反而会变多——对买家这是反向利好。
Q4是否重启"购置税保底"这类变动权益:那才是年底冲单的正式发令枪。
12月的Q3财报:下半年成本再涨两三千的情况下,整车毛利率守不守得住18%一线——守不住,"不降价"的承诺就有变数。
乐道月销能否走出个位数千台:它是唯一能让蔚来重新讨论"量价策略"的变量。
李斌那句反问是说给资本市场的——我把"活下去"证明完了,你们给不给价?但对观望的购车人来说,这场风波的含金量只有一句话:你要等的东西已经变了——不是降价,是权益窗口;不是蔚来会不会活,而是它守不守得住价。股价上的增长问题还没有答案,但你下单时的"倒闭"问题,已经有了。