11月2日,兰博基尼公布2026财年前三季度业绩。
三个数字放在一起,有点反常识:交付7,983台,比去年同期少157台;营收25.32亿欧元,多了1.23亿;营业利润5.64亿欧元,少了2,800万。易车猫头鹰车志
少卖车,多收钱,办法是把每台车卖得更贵。按交付量粗略摊算,去年同期每台车对应约29.6万欧元营收,今年是31.7万欧元,涨了约7%。
兰博基尼把原因写成“产品结构与定制化业务的正向拉动”。翻译过来:卖出去的车里,Revuelto、Temerario这些高价车型占比更高,车主在Ad Personam定制上花得也更多。
2025年全年,94%的交付车辆至少选装了一项定制服务,这已经是营收破纪录的关键。2026年Temerario开始交付,产品结构继续往上走。搜狐汽车
但营收涨了,利润反而降了。营业利润率从24.6%掉到22.3%,少了2.3个百分点。官方给了三个原因:汇率负面波动、折旧增加、美国关税。易车
美国是兰博基尼的销量支柱,关税加上去,车价没法完全转嫁;折旧摊在更少的车上,单车成本更重。长三角行健者
这不是第一次。2025年兰博基尼交付10,747台、营收32亿欧元,两项都创了纪录。营业利润却从2024年的8.35亿欧元降到7.68亿,利润率从27%降到24%。搜狐汽车汽车人杂志投资界微博
把时间拉长,2024年前三季度8,411台,2025年8,140台,2026年7,983台。凯哥来说车兰博基尼汽车中国易车
交付量连续两年同期往下走,营收却一路往上。兰博基尼在用一种很“超豪华”的方式应对市场:少卖一点,卖贵一点,把重心放在高利润车型和定制订单上。
这套打法的前提是品牌力足够硬,能让最顶端的那一小撮客户接受更高的单价。但关税、汇率、折旧不会因为车标是蛮牛就绕道。
2026年上半年,兰博基尼交付5,422台,同比降4.6%,营收17.4亿欧元,同比涨7.4%,营业利润率22.7%。还是同一个故事:少卖,多收,利润薄一点。CNMO科技
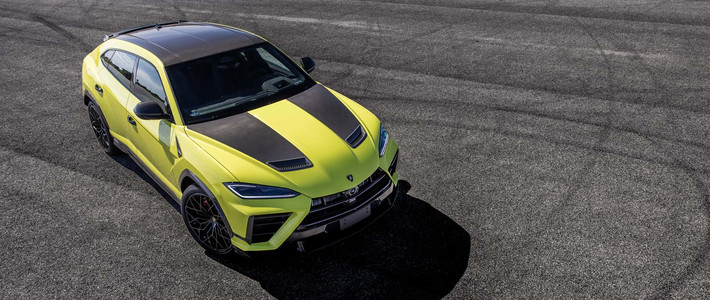
下半年,Urus SE Performante已经推出,812马力、1,000牛·米,是Urus家族的高性能旗舰。它能不能把销量和利润一起拉回来,是下一份财报的看点。高转青年
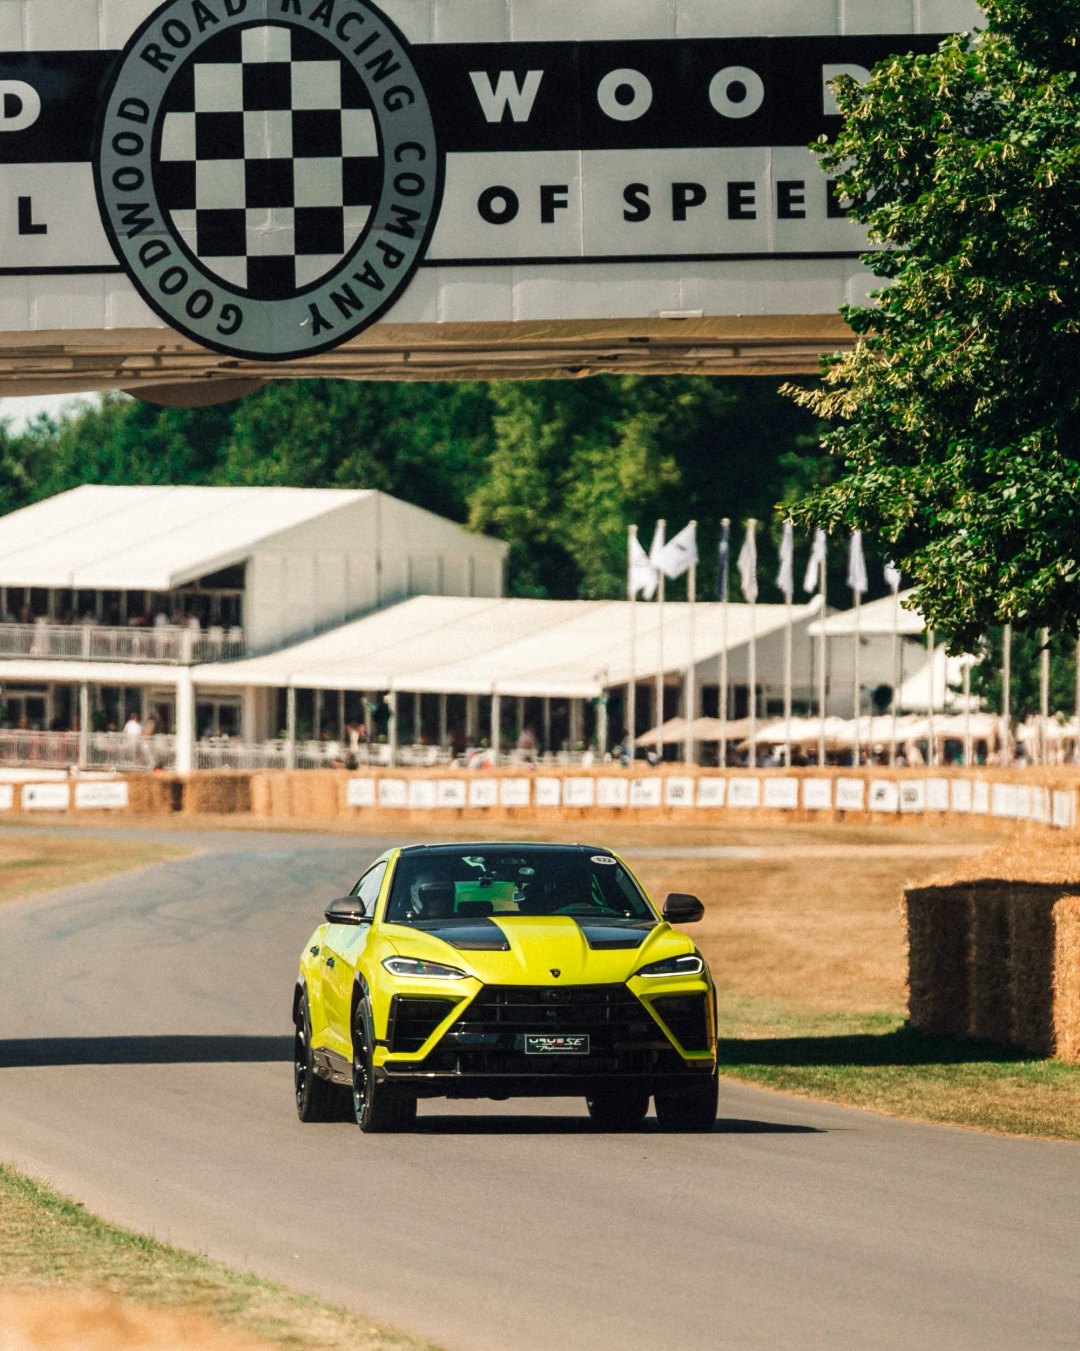
超豪华品牌最怕的不是少卖几台,而是失去“卖贵”的能力。兰博基尼目前还守着22.3%的营业利润率,但账本已经提醒它:涨价和定制能撑住营收,撑不住所有成本。
财报里还露出一台尚未发售的Fenomeno,仍在型式认证阶段——下一个撑价格的筹码,已经在路上了。猫头鹰车志