10月29日美股盘后,英特尔的股价在几个小时里跌掉两成多。当天收盘,它还是每股92.07美元、市值4827亿美元。
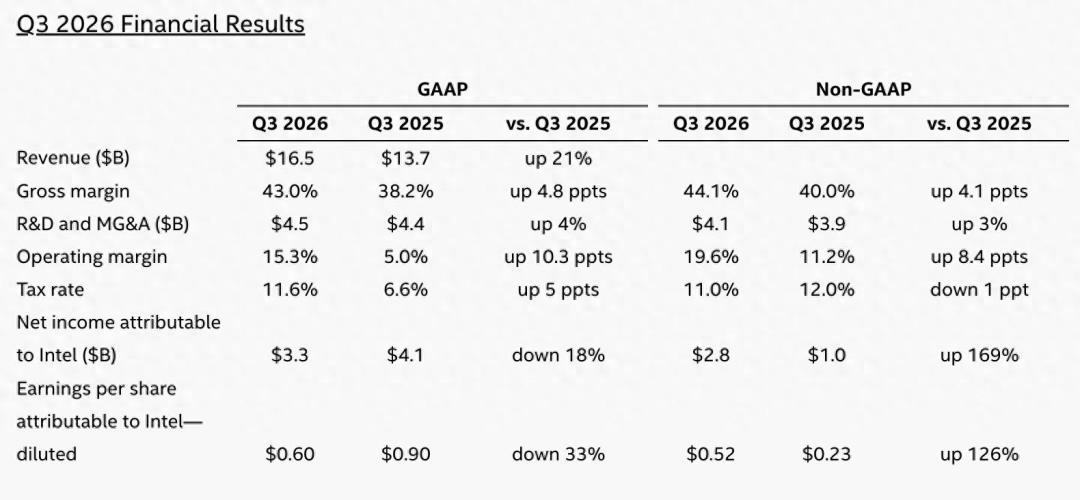
财报本身不算差。英特尔三季度营收165.13亿美元,同比增长21%;数据中心与人工智能业务73亿美元,同比增长78%,是这块业务15年来最快的一次增长。
可市场更关注的是下一季度的表现。英特尔给出的四季度营收指引是150亿到160亿美元,分析师平均预期为170亿美元;调整后每股收益指引0.25美元,分析师预期0.43美元;经调整毛利率指引38%,分析师预期42.8%。华尔街见闻
三季度交得出数据,四季度却交不出数。市场先交易后者。
三笔账
第一笔在以色列。10月,基里亚特盖特工厂发生爆炸,两名员工遇难,生产中断约两周。
CFO David Zinsner说,四季度营收会因此少约3亿美元,毛利率压低约2个百分点,两季合计约6亿美元。
这座厂用10纳米制程生产数据中心芯片,恰好是现在最缺的货。
第二笔在PC。三季度客户端业务营收81亿美元,同比下降5%。澎湃新闻
分析师原本预期89.8亿美元。英特尔对明年的判断更悲观:预计2026年全球PC市场规模下滑12%,2027年进一步下降10%。华尔街见闻
第三笔,是PC为什么卖不动。不是没人想换电脑,而是电脑变贵了。
内存才是那只手
AI服务器要训练、要推理,先吃掉的是内存。三星、SK海力士、美光把先进产能挪去供HBM和服务器内存。
消费级DRAM和NAND的供给被挤薄,价格一路往上。
调研机构Omdia的数据显示,内存和固态硬盘占一台PC的成本比重,已经从约15%涨到接近40%。爱范儿
宏碁董事长陈俊圣的说法是,四季度PC均价普遍要涨5%到20%。
TrendForce的预测更直接:四季度常规DRAM合约价环比再涨10%到15%,NAND涨15%到20%。爱范儿
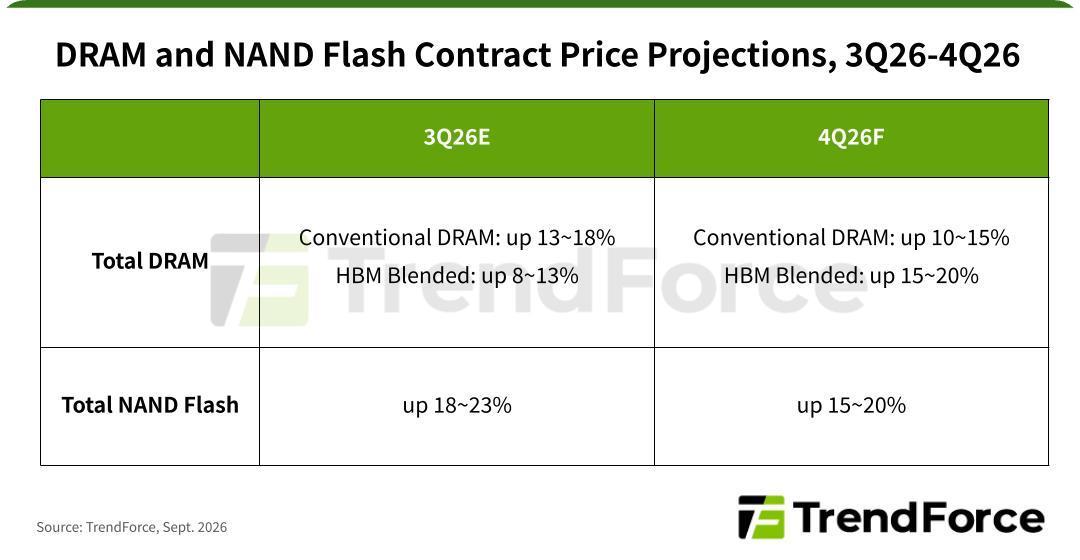
价格传到终端,需求就往下掉。Counterpoint的数据显示,三季度全球PC出货量同比跌了21%,四季度预计跌27%。
陈立武把内存涨价列为PC市场面临的首要挑战。他的预判是,2027年这会变成所有人共同的问题。华尔街见闻
另一边,订单接不住
数据中心则是另一番景象。二季度这块业务同比增长59%,三季度增长78%。
陈立武在7月的财报会上说,数据中心的CPU需求正在起飞,需求已经超过供应能力,而且供应能力还在增长。36氪
供应跟不上,价格就松不了。今年年初以来,部分服务器CPU在中国市场的累计涨幅超过40%。
但需求旺不等于能交货。晶圆、基板都卡着,以色列工厂又停了两周。
管理层说,要不是这些事,数据中心本可以更好。换句话说,英特尔现在不是没人买,是卖不出来。
PC那边的情况是,不是没人要,而是价格把买家推走了。
这份财报真正说的
把三笔账放在一起看,英特尔的处境有点别扭:AI把它从低谷里拉出来,也在按住它的另一条腿。
数据中心的需求是真的,但产能、良率、一次工厂事故,任何一样都能让订单变成纸面数字。
PC的需求也是真的,只是被内存价格抬到了很多人不愿意掏钱的位置。
对普通人来说,最该记住的不是23%的跌幅,而是两条线:内存合约价还在涨,英特尔预计PC市场要到2027年下半年才可能靠低基数改善。
想换电脑,先盯内存和固态的价格什么时候回头,比盯CPU型号有用。