

11月11日,有人在电商平台买了一箱6瓶装第八代五粮液。叠加平台超补、政府补贴和消费券,到手3800元,折合633元一瓶。
同一天,线下批价还是820元一瓶。中间近190元的差价,不是酒厂把价格打下来了,而是平台和渠道在补。
先看两组数字。
京东名酒11·11战报显示,10月8日至11月11日,京东酒类成交额同比增长25%,茅台成交同比增长10%,五粮液增长13%,泸州老窖增长10%。界面新闻
天猫开卖1小时,1145个酒水品牌成交超过去年全天,茅台酱香酒成交同比增长600%以上。
另一头,19家A股白酒企业前三季度合计营收2655.08亿元,同比下降7.63%;归母净利润973.68亿元,同比下降9.55%。界面新闻
单看第三季度,营收降10.05%,净利降12.98%。2026年1—8月,全国白酒产量207.9万千升,累计下降3.8%。
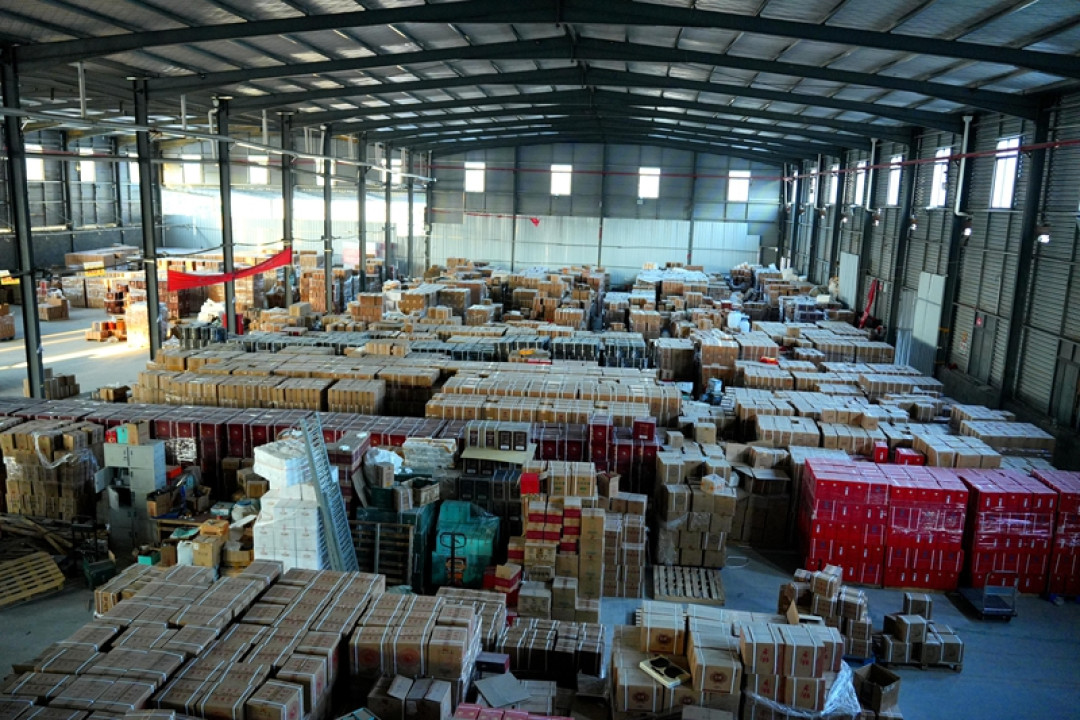
一边是大促战报飘红,一边是财报继续下探。行业分析师蔡学飞把这种局面概括为“流量向上、价盘向下”:大促更多是渠道库存借着促销往外走,不等于真实需求回来了。
那633元一瓶的五粮液,便宜在哪?
看批价。11月11日,第八代五粮液52度/500ml的线下批价是820元,和月初一样。批价没动,说明酒厂还在守价格体系;线上能卖到633元,靠的是平台补贴、政府消费券和店铺优惠叠在一起。
这也是为什么线下烟酒店很难跟。华致酒行今年上半年白酒业务毛利率只有6.53%,2021年同期是22.9%。每卖出100元白酒,毛利只有6.5元,还没扣房租和人工。有酒商算过账,卖一瓶亏一瓶。中国经济网
所以,633元是真实的到手价,但它是一张“补贴价”,不是新的“降价”起点。大促结束,补贴撤掉,价格大概率回到活动前。至少现在,看不到600元成为常态的迹象。
更值得看的是价格带的变化。
今年1—8月,终端价100—200元的白酒品牌,市场综合占有率比去年同期提高2.71个百分点;200—500元和500元以上的品牌,分别下降1.48和2.04个百分点。同期,白酒商品零售额累计下降8.2%。
翻译成买酒的场景:日常自饮,150元上下已经是主战场;500元以上的名酒,更多留给宴席和送礼。不是大家不喝白酒了,是喝酒的钱包分成了两本账。
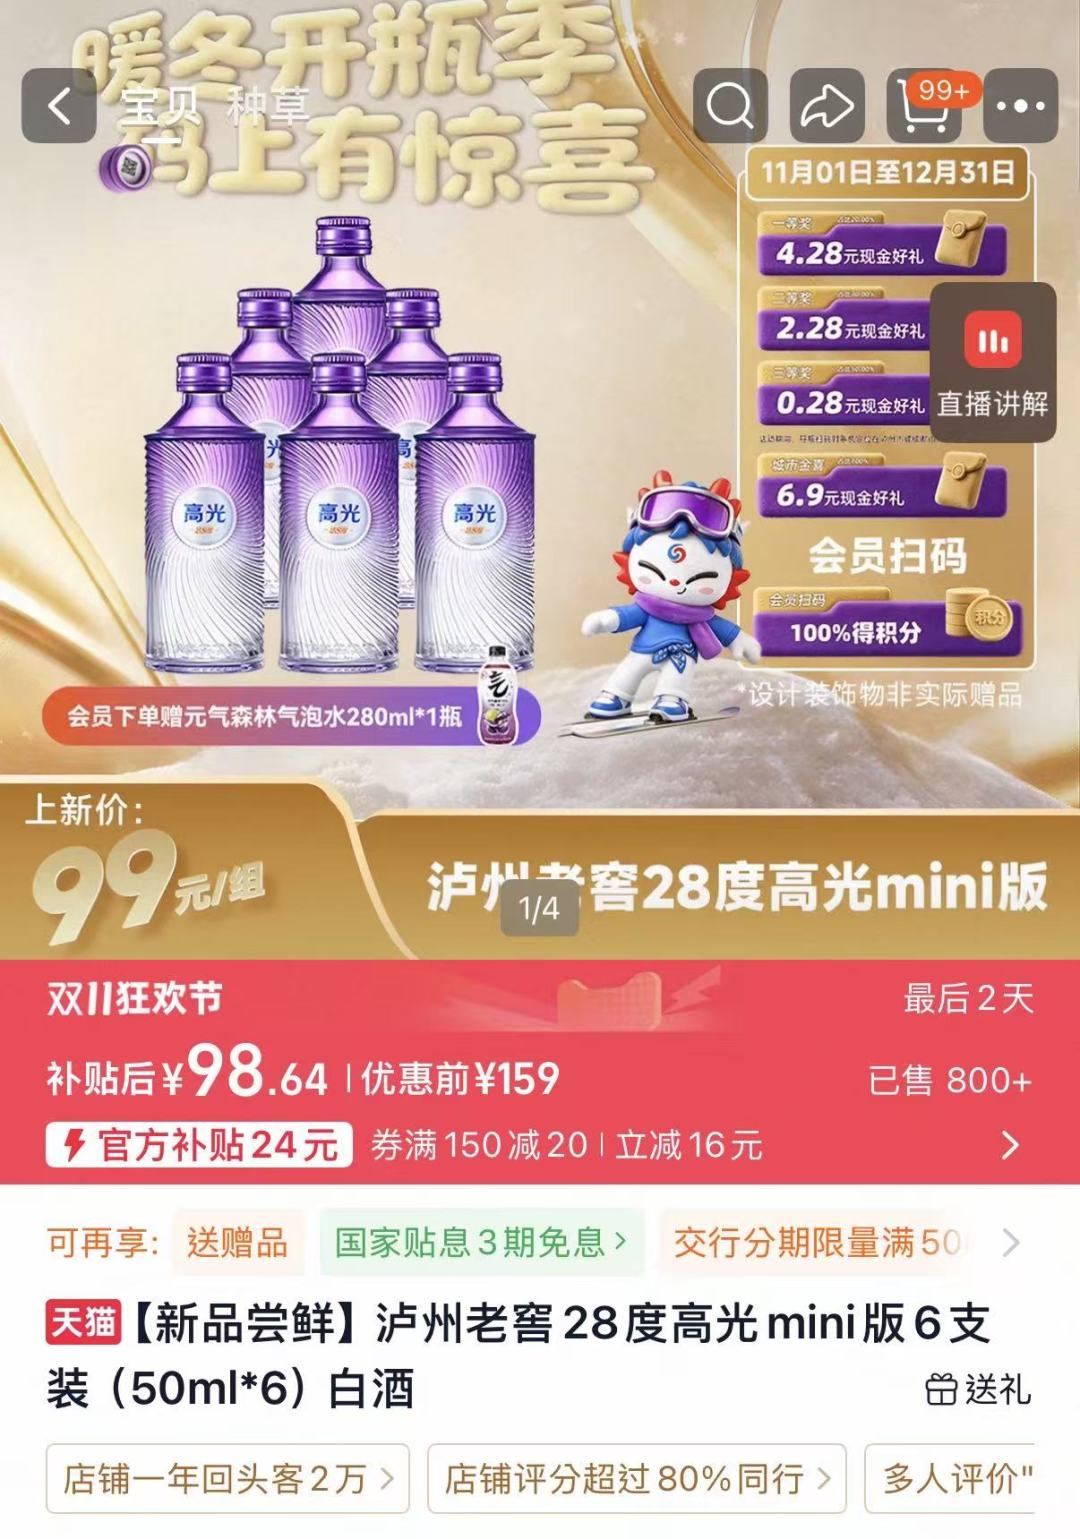
酒企也在把门槛往下放。今年5月,茅台、五粮液、汾酒、泸州老窖等9家名酒企业推出T9 50ml小酌瓶,全套1499元,登录美团闪购。汾酒青花20的50ml小瓶卖98元,泸州老窖28度高光mini 6瓶装也是98元。界面新闻
低度酒的动作更明显。汾酒42度青花30销量增长超三成,53度青花25销量翻番;白玉汾酒、玫瑰汾酒销量增长近8倍。中国经济网
在赤水河论坛的一场平行论坛上,这句话被摆上台面:年轻人拒绝的或许从来不是白酒的风味,而是被说教、被规训的饮用方式,以及那些“敬别人”远多于“敬自己”的场景。新华网
这话放到买酒上也成立。过去囤酒,囤的是面子和升值;现在更多人先问,这瓶酒什么时候开、跟谁喝。
所以今年双11,真正值得记住的不是“白酒卖爆了”,而是三件事:
第一,633元的五粮液可以买,但要确认是官方旗舰店或授权店,能开票、能保价。补贴价随时会变,别为了凑单买一堆喝不完的酒。
第二,日常喝,100—200元的口粮酒选择最多,没必要追高;送礼再按预算往500元以上看。
第三,别把白酒当理财。行业还在磨底,批价守得住,但炒差价的空间已经很小。酒买来是喝的,放太久,跑掉的不只是酒精度。
今年过年,先开一瓶,再决定要不要囤第二箱。


当前文章无评论,是时候发表评论了