

11月12日,英伟达一纸公告宣布黄仁勋辞去总裁、CEO及董事职务,即刻生效,由CFO科莱特·克雷斯出任临时CEO。五天后,Anthropic敲响纳斯达克钟,创下人类商业史上规模最大的一次IPO。一边是执掌33年的创始人从巅峰战绩中离场,一边是创始人集体在上市当天把控制权永久锁定。两套股权设计的差别在哪里?答案一句话就能说清:英伟达的董事会向股东负责,董事会可以解雇创始人;Anthropic把投票权锁进一股经济权益极小的特殊股票,把董事会任命权锁进一个不持股的信托,让董事会动不了管理层,股东也动不了董事会。知乎36氪知乎
导火索是私生活,刀柄握在董事会手里
11月8日,黄仁勋公开承认婚外情致歉,英伟达启动董事会独立调查;11月11日,媒体再曝光第二段婚外关系,股价盘中下挫。到12日官宣辞职,程序走完只用了四天。董事会随后给出的理由,是黄仁勋的个人行为以及调查过程中暴露出的“缺乏坦诚”。知乎
值得注意的是,黄仁勋辞职当天,董事会没有沿用原有安排,而是第一次正式创设董事长职位,把1993年起就在董事会的哈维·琼斯放了上去。后续动作没有给情感留余地:11月17日董事会主席公开表态,不打算恢复黄仁勋的CEO职务。董事会同时聘请顶级猎头机构海德思哲同步考察内外部继任人选,并明说不会也不可能去寻找一个“黄仁勋克隆体”。36氪第一财经
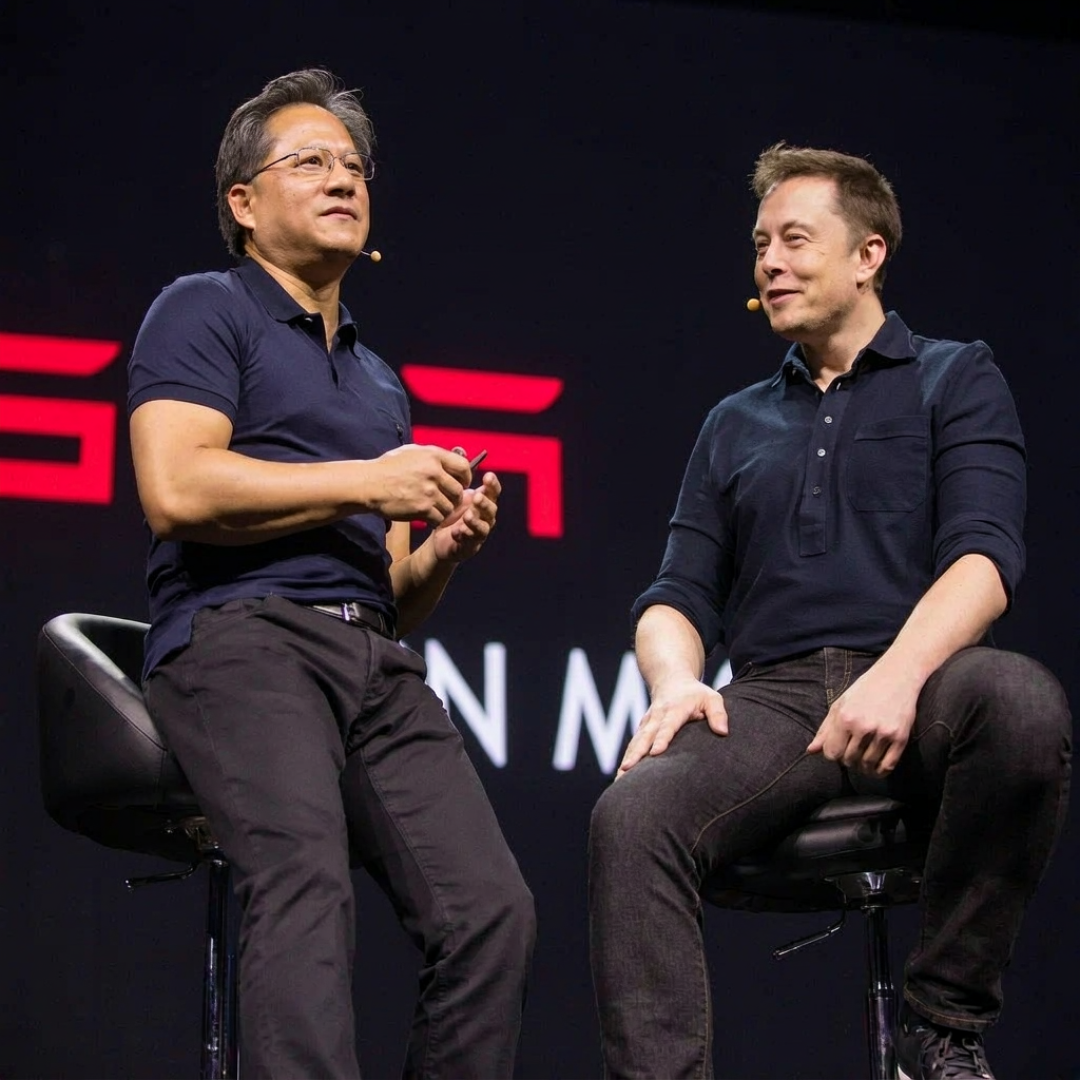
场外声音并不小:马斯克与Epic Games首席执行官蒂姆·斯威尼一同在一份呼吁英伟达请回黄仁勋的公开请愿书上签了名,签名人数已迅速突破19万。但这出戏能唱得如此干脆,根子在股权怎么搭。36氪
3.58%:他执掌33年的权力是借来的
根据英伟达2026财年报告,黄仁勋仅持有公司3.58%的普通股,低于贝莱德、先锋领航等机构投资者,在股东名册上排第八,且公司实行同股同权结构,黄仁勋没有任何超级投票权或一票否决权。知乎第一财经
这正是硅谷创始人统治标准剧本的反面:Meta的扎克伯格以13%的经济权益掌握61%的投票权,谷歌两位创始人2012年就以21.5%的经济份额行使73%的投票权。英伟达1999年上市时没有做这一步,黄仁勋60名直接汇报者、极度扁平的管理风格,权威全部来自业绩与董事会信任,没有一条制度保障。知乎知乎
所以当私德风险叠上合规调查,制度的信任可以一夜收回,和业绩无关——同一季财报里,英伟达营收1158亿美元、GAAP净利润653亿美元,双双同比翻倍,还把2027财年营收预期上调到增长75%,照样换不下CEO的位置。第一财经
Anthropic的三道锁:投票权、董事任命权和钱,分开放
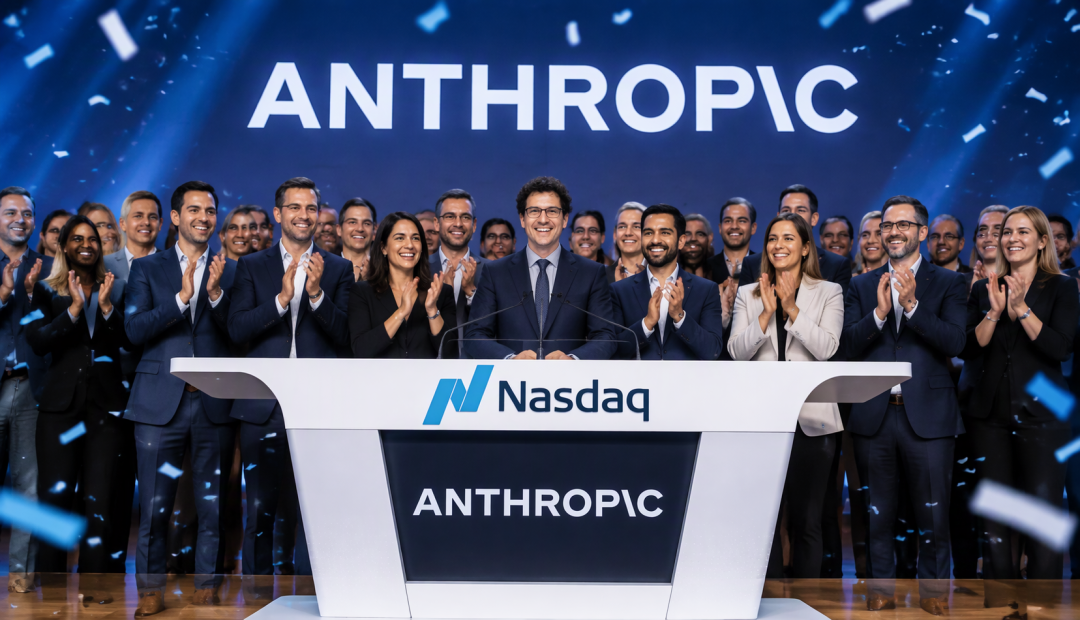
Anthropic的上市定价每股83美元,共发行9.8亿股,发行规模约813亿美元。首日开盘111.50美元,按完全稀释口径市值一度冲破2万亿美元,收盘涨幅收窄至约17%。知乎36氪
真正值得看的制度在招股书里。第一层锁投票权:七位联合创始人组成Founder LLC,持有一股特殊的F类股票,这一股股票就拥有公司50.1%的总投票权。这份投票权不来自也不比例于经济权益,不随后续增发稀释;只要每位创始人保留IPO时A类股的2%,控制权就在七人之间平分、按简单多数行使。换句话说,创始人可以持续减持套现,方向盘不跟着股份走。36氪知乎
第二层锁董事会:长期利益信托(LTBT)持有Class T股,有权任命董事会多数席位,部分受托人具有国家安全和公共政策背景。受托人不持有Anthropic股权、不分享利润、只按时间和服务取酬。第三层锁钱:英伟达、微软等七大科技巨头掏出260亿美元参与私募,拿到的全都是没有投票权的N类股票;二级市场普通股民买到名义上有投票权的A类股,也无法撼动创始团队的投票权优势。知乎知乎36氪
这套设计直接对着OpenAI的前车之鉴:2023年奥特曼被董事会罢免,随后在员工、投资人和微软等多方压力下回归,Anthropic干脆在上市之前,就把创始团队的控制权写进了股权结构里。它避免了OpenAI式的公开撕裂,代价是一个更安静、更难被外部观察到的问责赤字。36氪知乎
差别的本质:谁能解雇CEO
两套结构回答的是同一个问题,但方向相反。英伟达的董事会由股东选出,董事会一致投票就能让33年的创始人当天生效离职;Anthropic的多数董事由信托任命,外部资本出钱出力却插不进方向盘。招股书风险因素里,Anthropic自己承认:这套结构可能使更换董事和管理层变得更加困难,并可能剥夺股东以高于市价溢价出售股份的机会。知乎
被锁死的问责通道并非没有代价。受托人的挑选过程,Anthropic自认“与公司高管密切协作”完成,哈佛法学院教授Jesse Fried对这套结构的评价是:内置了冲突。知乎
被罢免一方付出的代价也已经在报价单上:11月20日英伟达单日暴跌14.01%,一夜蒸发4928亿美元市值,连跌7个交易日累计跌去27.74%。美国证券交易委员会正对英伟达潜在会计问题展开调查的市场消息,也在放大换帅后的不确定性。第一财经第一财经
治理换向的速度同样快:黄仁勋时代的英伟达执行了美国的对华限制,但始终没有放弃中国市场。新管理层上来后的第一份财报就把对华H200业务线砍掉,对中国的模型公司来说,算力从此更贵、更麻烦。这正是开篇问题的注脚:同股同权之下,创始人带得走股权和声望,带不走方向盘。知乎知乎
需要划清的证据边界是:目前可核验的公开程序只有致歉、调查、辞职、遴选四步,把辞职直接归因于美国党争或对华鹰派清洗的说法没有直接证据,只能算社区流传的未核验叙事。股权设计真正能解释的,是为什么黄仁勋留不住,为什么阿莫代伊们不会被资本市场换掉。
对普通读者,这个热点可以翻译成读任何AI公司招股书的三个问题:有没有一股经济权益之外的超级投票股?谁有权任命董事?创始人投票权和持股差多大?英伟达三个问题都答了传统方案:没有超级投票权、董事会由股东改选、创始人持股只有3.58%。Anthropic三个问题都答了新方案:一股F类股、董事任命权属于不持股的信托、创始人攥着50.1%的投票权。下一次风暴来临时,第一种公司可能再失去一个CEO,第二种公司失去的,只是外部纠正它的机会。
当前文章无评论,是时候发表评论了