8 月有人在微博晒了笔复购账:常喝的那款茶,88 买过,现在挂 130。巧的是,差不多同一时间,潮州官方口径的数字里,凤凰单丛正在上演另一出戏:上半年产量同比 +11.2%,全市种植面积干到 31 万亩,品类均价却在往下走——从约 170 元/千克落到约 155 元/千克,降幅约 9%。微博微信公众号
一边是"茶越种越多、行情越卖越便宜",一边是"我那口口粮茶一年比一年贵"。这两句话看起来打架,其实是同一件事的两面。把产区的价盘和零售端的克价摊在同一张桌上,天池这类品牌口粮的"涨涨落落"就没那么玄学了。
一、产区确实跌了,但跌的不是你喝的那一格
先把百味茶纪引用行业研究拼出来的三层价盘说清楚(口径是品类结构研究,毛茶/批发价,不是零售价,更不是某家店报价):
高价区:乌岽等核心产区高山老丛、名丛,约 500–1500 元/千克,这三年坚挺甚至微涨,部分明星品种涨 10%–15%——但只占销量约 8%–10%,还有点"有价无市"。
中价区:海拔 400–700 米的中山茶,中枢从约 250 元/千克滑到约 210,跌幅约 16%——占销量约 40%–45%,是单丛消费的主力区间。
低价区:400 米以下低山茶、新丛和外围产区,中枢从约 90 跌到约 70,跌幅约 22%——销量占比从约 45%–50% 一路扩到 50%–55%。
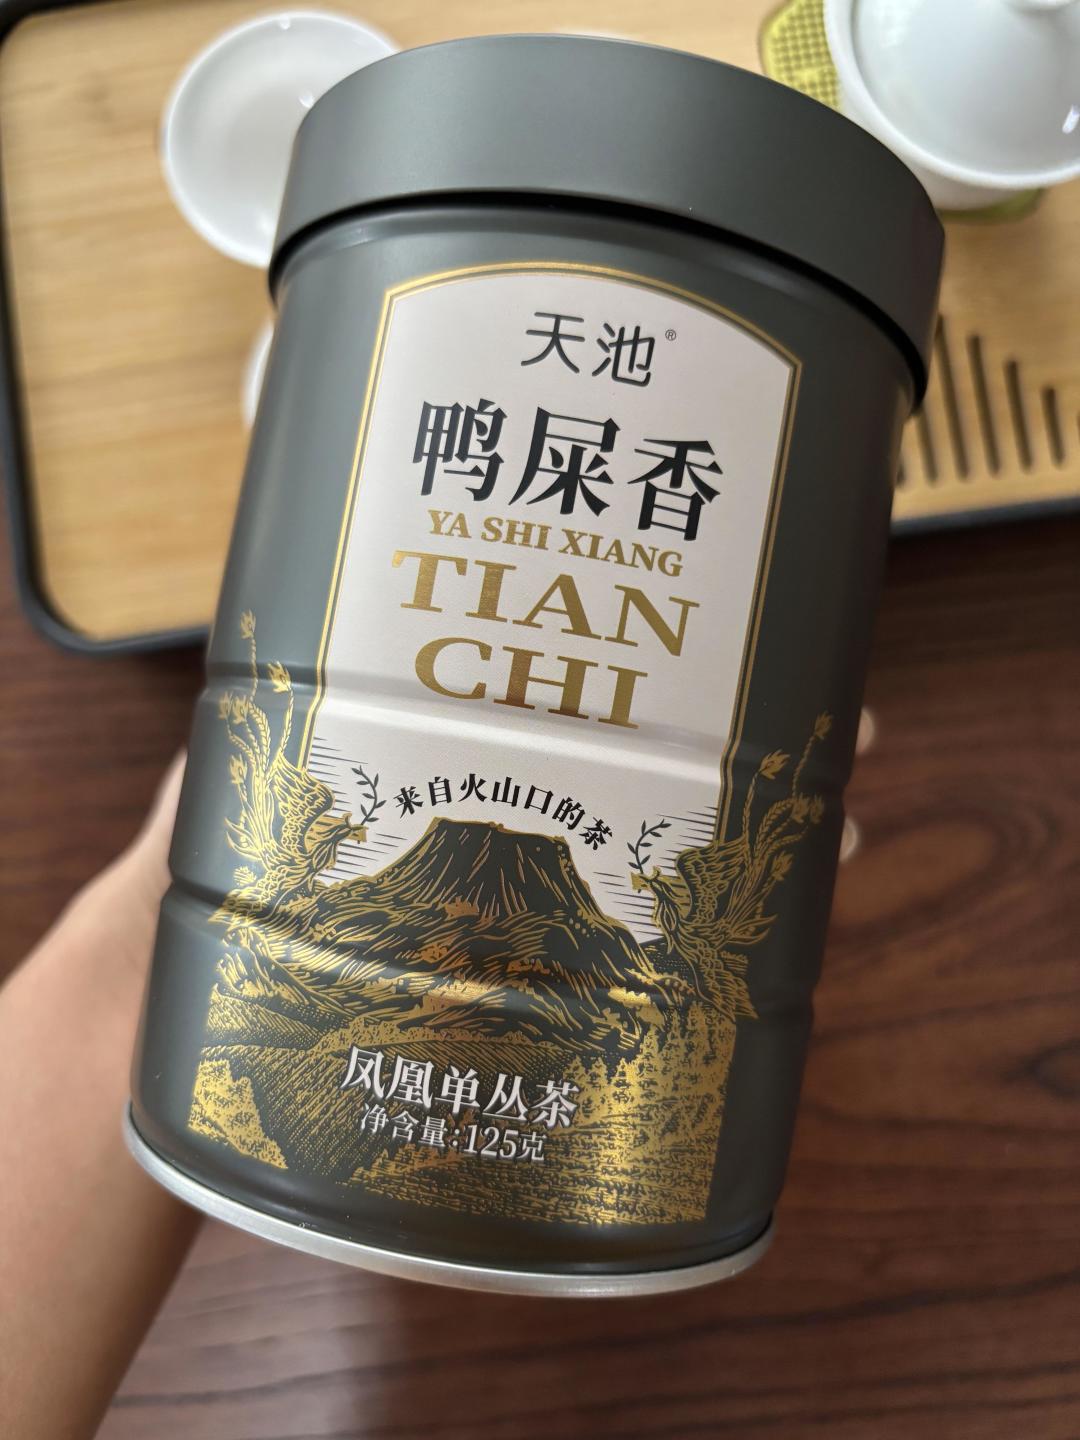
看清楚这个结构:跌得最狠的在底部,扛得住的在顶部,被两头挤的是中间。行业里叫"中间层被架空"。而天池的招牌故事恰恰长在顶部——乌岽山核心山场、一年只采春季、2016 年新三板挂牌的"凤凰单丛第一家上市茶企"(董事长柯泽龙,父辈从 80 年代做茶起家)。它的主力口粮线青山虽然定位入门,但原料底盘和渠道定位并不在"跌 22%"的那一格。产区均价 -9% 这条新闻,传导到它身上天然要打个折扣。微信公众号微信公众号微信公众号
二、低价区跌出来的红利,被一杯柠檬茶截走了
那便宜掉的那两成去哪了?答案是:被新茶饮接走了,接得干干净净。
超 100 个连锁品牌上过鸭屎香系列饮品,某头部品牌的鸭屎香柠檬单丛半年卖出超 1.2 亿杯。抖音上"柠檬茶底""奶茶底专用"的单丛茶料视频点赞三五千,摆摊教学一条接一条。低价区扩产能、跌价格,正好喂饱这条供应链——量起来了,价却永远到不了原叶茶的货架上。微信公众号抖音
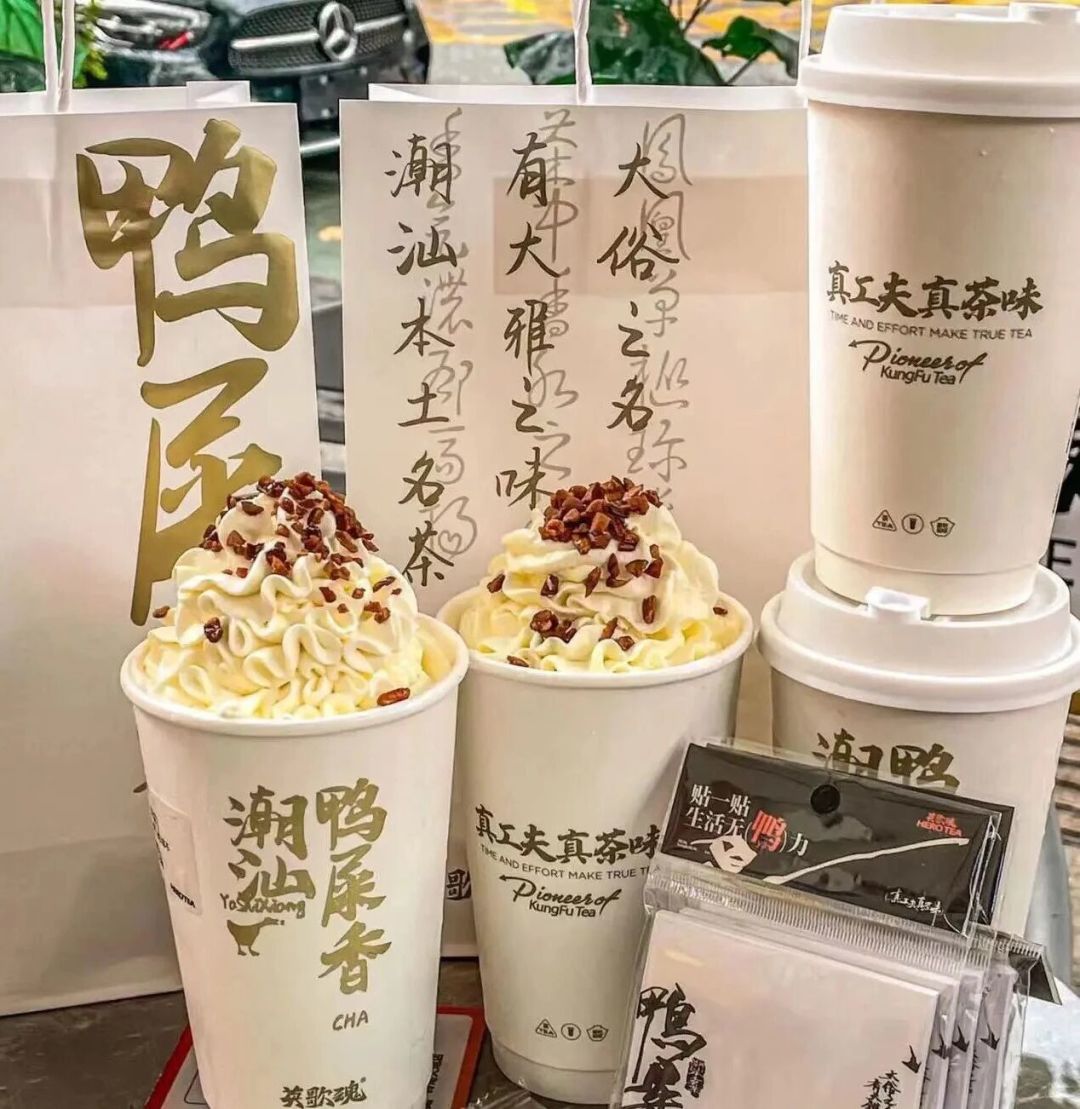
这就是"量涨价跌"里最容易被误读的部分:这波扩容的增量用户,是喝饮料的人,不是泡盖碗的人。 他们里会有一部分向上试探原叶单丛(这也是岩茶、铁观音没吃到的红利),但那要经过"品牌化、香型细分"再定价一轮。你在旗舰店看到的天池青山、金罐、1392,是这条链重新定价之后的产物,跟毛茶行情隔着好几个身位。
所以"产区跌价、口粮不降"不是商家黑心三个字能概括的:高价区本身没跌,中间的品牌溢价来自品控、标准化和上市企业的信用背书,零售端的报价体系本来就不跟着毛茶行情走。
三、零售端真实发生了什么:标价不动,动的是折扣和克重
再把社区里散着的零售样本捡起来对一对,你会发现关于天池"涨价"的体感,多数来自三个地方:
大促折扣变浅。 有实测帖给出青山系列鸭屎香 181 元/125 克(折斤价约 724);更早的笔记记录青山鸭屎香斤价带宽 464–992。知乎小红书
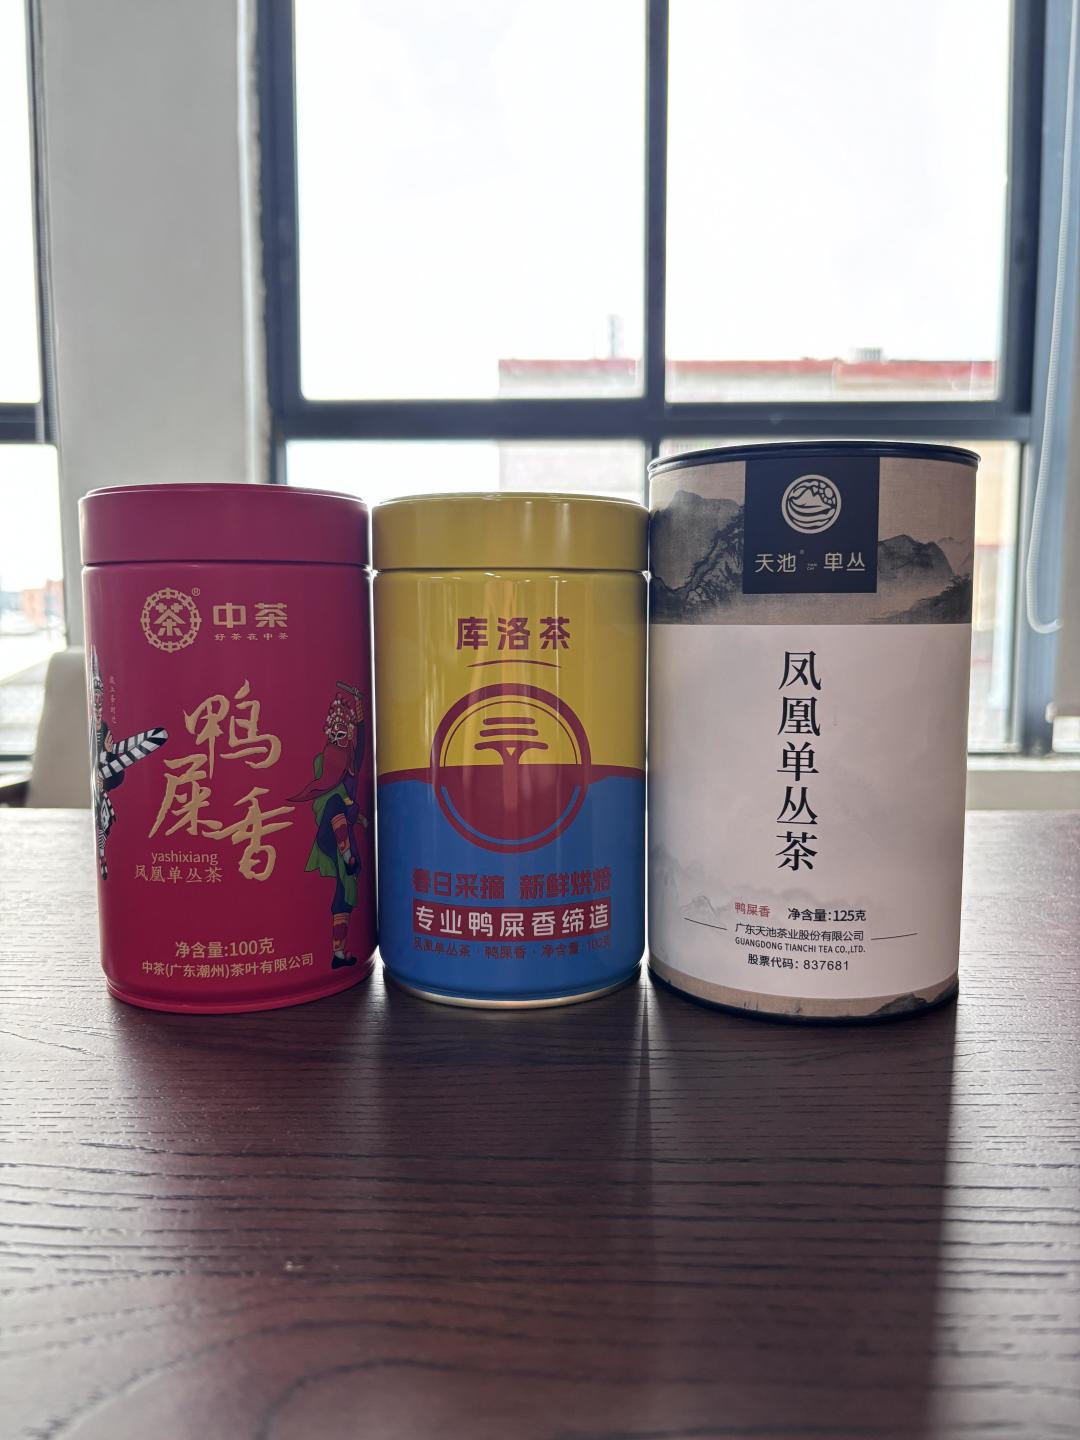
规格悄悄变。 125 克罐、金罐、礼盒装、胖东来定制款……同一款茶在不同渠道以不同克重存在,横向比价不做"克价换算",很容易把换装当成涨价。微博
批次感受变差。 B 站测评吐槽青山系列"去年茶拼配比较多、焙火偏猛",有人喝完说"寡淡";小红书也有"放了很久"的开汤记录,1392 蜜兰有人反馈"香气出走、只剩蜜韵和甜"。茶没贵,但你手里的批次不如新批次好喝——这种"变相涨价"才是口粮党真正该警惕的。哔哩哔哩小红书
顺带说一句反面证据:不是所有信号都指向"天池口粮在缩水"。“终于找到好喝不贵的鸭屎香口粮"的复购帖、胖东来定制款笔记(120 赞)都在,1392 批次也有人认可"甜度可以、没跑味时是好喝的”。目前的样本量撑不起"全线变差"或者"良心不变"任何一个强结论,能撑起的是一条朴素的判断:盯批次和生产日期,比盯标价有用。小红书
四、三种口粮姿势,对应三种动作
只喝青山/金罐这类口粮、图稳定的人:别指望等来"产区跌价传导"的降价浪,等双 11 的窗口按克价囤就行;下单前查一眼店铺近半年的规格变动,别用上一次的价格直觉做参照。
觉得口粮"越来越平"、想换的人:先别换品牌,先换批次——找当年春茶的青山新罐,或者用官方品鉴装(1392 旗舰店这类渠道放过一分钱/低价品鉴装)低成本试错。你嫌弃的可能不是天池,是上一年的拼配底。
想吃到产区跌价红利的人:正路不是去买来路不明的"乌岽高山平替",而是买柠檬茶/茶底级别的低山单丛料,十几块钱半斤,在家手打柠檬茶——这恰恰是这波量价背离里,普通茶客唯一能直接接住的便宜。进阶信号是:如果出现单丛品牌做的瓶装无糖茶饮料(微博上已经能看到供应链端在找带货渠道的单丛无糖茶),那才是产区红利第一次以零售形态流向喝茶人,届时可以再评估。微博
五、继续盯什么
给单丛口粮党留四个观察哨:
乌岽春茶季的青价传闻——高价区只要松动,品牌入门线的成本故事才会变;
天池各渠道的克重与批次公告——"换装"比"涨价"更常见;
新茶饮品牌继续放量还是退潮——它决定低价区的产能往哪流,间接影响品牌口粮要不要降价抢人;
单丛瓶装饮料是否规模化上架——那是产区价格真正"下乡进杯"的第一天。
行情跌在源头,是新闻;跌进你的茶壶,才是实惠。在中间这段传导还没走通的时候,把克价算清楚、把批次看明白,比刷十条"茶叶要崩盘"的帖子有用得多。