
10月13日,央行官网行政许可栏更新了一条:批准威士信息技术(北京)有限公司筹备银行卡清算机构。威士是 Visa 在我国境内成立的企业法人,而且这一次是外商独资——先进来的运通(连通公司)和万事达(万事网联)都是中外合资,Visa 是头一个不带境内股东、只身进场的。新华社第一财经
微博 #VISA进入中国市场# 挂了一整天,小红书玩卡圈也炸了。我翻到最热的一条帖子,3621 赞、273 条评论、863 收藏。楼主的原话是这么写的:小红书
“想问问现在有哪些 Visa 高等级卡值得办?毕竟现在基本都是终免,门槛也低。打算先办一张蹲着,等以后 Visa 升级、人民币卡落地,说不定能吃一波福利。”
这句话我看了三遍。它特别精准地代表了当下大部分中度玩卡人的心态——大家其实不太关心金融开放的宏观意义,关心的是"我能不能提前占个坑,等红利下来的时候接住"。
所以这篇不复述通稿,也不讨论"银联会不会被颠覆"(那是财经号的活儿)。我们只把"蹲"这一个动作拆开,算三笔账。
第一笔账:时间账。"一年内完成筹备"是上限,不是承诺
先把最容易被忽略的一句话说清楚:Visa 这次拿到的是"准予筹备",不是《银行卡清算业务许可证》。 新华社的报道写得很直白——威士公司需要在一年内完成筹备工作,之后才能提交开业申请,由央行会同金融监管总局审批同意后发证;筹备期间不得从事银行卡清算业务。也就是说,2026 年剩下的这两个多月,Visa 在境内一张人民币卡都发不了,一笔境内人民币清算都做不了。这是监管白纸黑字写着的,不是悲观预测。第一财经
那"一年后"是不是就能办卡?我们把前两张牌照的真实节奏摆出来对照:
卡组织境内主体 | 获准筹备 | 拿到清算业务许可证 | 筹备→拿证耗时 |
|---|---|---|---|
连通公司(美国运通) | 2018年11月 | 2020年6月 | 约19个月 |
万事网联(万事达) | 2020年2月 | 2023年11月17日 | 约45个月 |
威士公司(Visa) | 2026年10月13日 | — | ? |
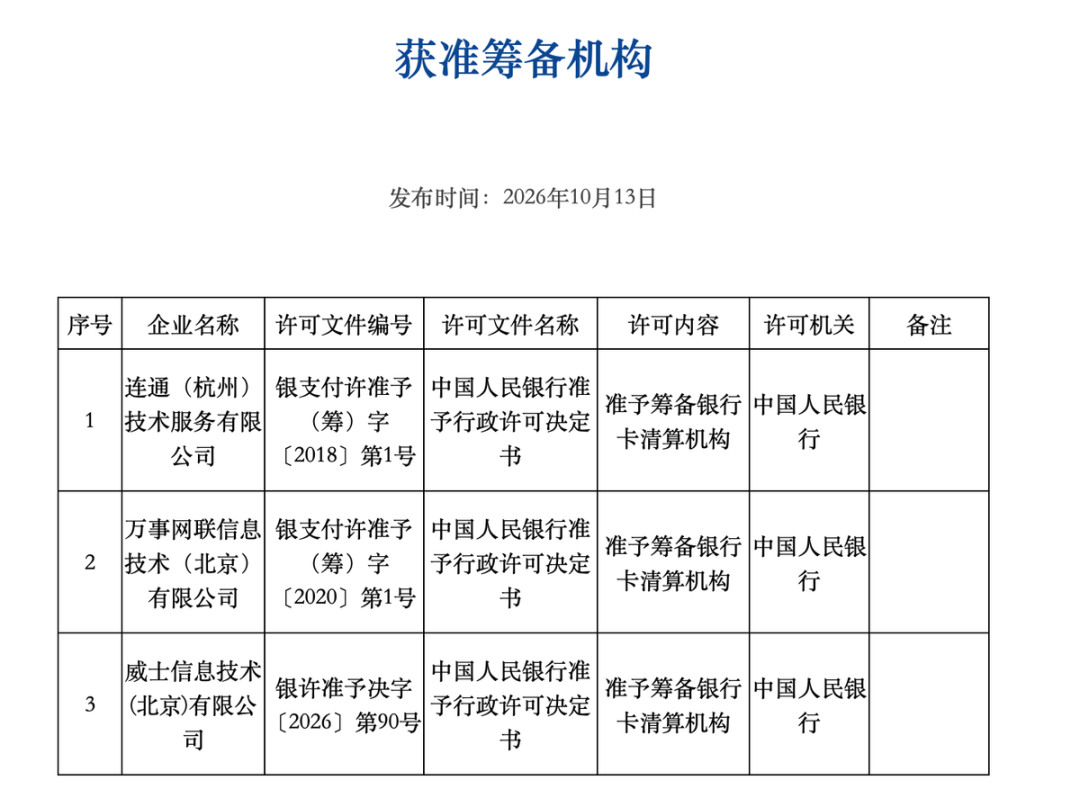
这张表是这篇里最该记住的东西。同样是外资卡组织,运通用了一年七个月,万事达用了三年九个月——中间差了 26 个月。"一年"只是监管给的筹备时限,不是任何一家实际用掉的时间。知乎第一财经
按这个区间往 Visa 身上套:
最乐观:威士把一年窗口用满、2027 年 10 月前递交开业申请,参照万事网联拿证到开业用了约半年,境内人民币 Visa 卡最早也要 2028 年前后才可能落地。
中位参照:按运通 19 个月的节奏,2028 年年中拿证,2028 年下半年到 2029 年发卡。
保守参照:按万事达 45 个月的节奏,2030 年才见得到卡。
Visa 是三家里头一个独资进场的,数据、系统、灾备、反洗钱全部要在境内落地,没有境内股东帮忙跑流程。它更快还是更慢,现在没人能给答案——但没有任何一种情形指向 2026 年。
所以第一笔账的结论很干脆:如果"蹲"的意思是今年内兑现,这笔账是负的;如果"蹲"的周期是一到三年,那你要承担的是"这段时间里这张高等级卡的年费和门槛成本",以及"等到真开业时,首发福利大概率给的是新户而不是你这种老户"的风险。
第二笔账:红利账。前两次开业确实热闹,但这一次撞上了完全不同的行业
先承认,"开业首发有肉"这个直觉不是凭空来的,历史上两次都验证过:
运通 2020 年开业:初期就和 16 家国内主流银行、云闪付/微信/支付宝三大移动支付平台、7 家非银支付机构分批展业,多家银行率先推出近 20 款运通品牌人民币信用卡。到目前为止,运通(上海)已经和 23 家发卡行推出了 200 多款运通品牌人民币信用卡和借记卡。新华社
万事网联 2024 年 5 月 9 日开业:开业当天十多家银行同步上线 30 多个"中国万事达"卡产品;到 2026 年 5 月开业两周年,官方口径是联合发行和升级超过 270 款产品,覆盖 30 多个主流钱包。知乎专栏
数字很漂亮。银行抢首发、抢新客,开卡礼和首刷礼在这个窗口确实最厚——这是玩卡圈的常识。
但问题在于,2026 年的行业底色和 2020 年、2024 年完全不是一回事。
央行《2026 年第二季度支付体系运行总体情况》:截至二季度末,全国信用卡和借贷合一卡存量 6.77 亿张,对比 2022 年三季度 8.07 亿张的历史高点,累计少了 1.3 亿张,连续 15 个季度下滑;光是 2026 年二季度单季就减少约 1000 万张,折算下来日均超 10 万张卡退出市场。第一财经
再看资产质量。西部证券的上市银行 2026 年中报业绩综述指出,二季度末上市银行信用卡不良率 2.82%,较上年末上升 27 个基点,压力集中在存量长尾客群。
这两组数字直接决定了银行现在的打法。第一财经 10 月 12 日的报道把话挑明了:信用卡权益正在告别无差别普惠补贴,权益分配将更多与持卡人实际用卡贡献挂钩;行业重心从"重发卡"转向"重用卡"。
这不是空话,10 月前后落地的动作一抓一大把:
民生银行:11 月 17 日起接送机礼宾车商务、豪华车型兑换积点上调;PP 卡新规下同一机场单日最多核销 2 次,跨机场设 3 小时冷却
汇丰银行:9 月 1 日起境外接送机及粤港澳跨境礼宾车改为"境外及港澳台消费每满 8000 美元兑换 1 次",单周期上限 2 次;境内机场、高铁龙腾休息室权益直接取消
邮储银行:10 月 15 日起中铁网络联名白金卡优行版,同一客户每日高铁 CIP 最多核销 4 次
广发银行:华润通联名卡 10 月 31 日起消费不再累计华润通外部合作积分,卡片到期后不再续卡
平安银行:7 月取消运通百夫长白金卡、悠悦白金卡系列的境内机场快速安检权益
交通银行:7 月末起怡然白金卡附属卡不再享有机场贵宾厅权益
民生银行:4 月一次性公告停发多点、高德、饿了么等 11 款联名信用卡
看清这个背景,再想 Visa 开业首发会长什么样。"开卡礼厚 + 权益薄 + 门槛高"是概率最大的组合,而不是再来一张能刷免年费、权益能打的大白金。别忘了运通自己都在收缩——平安 7 月砍掉的正是运通百夫长白金卡的境内快速安检权益;运通倒是反过来在 2026 年 3 月于上海虹桥 T2 开了内地首家自营机场贵宾室,那是它自己掏钱建的资产,跟银行给持卡人的普惠权益是两码事。知乎专栏
还有一个反证得说在前面:运通进来 6 年、万事达进来 2 年半,两家的产品在境内实际跑出来的存在感,玩卡圈自己是有评价的。小红书上当天流传最广的一张三家对比图是这么写的——“运通:高端权益天花板,国内商户偏少;万事达:欧美海淘/租车强,境内活动少;Visa:全球网点最多,中亚、格鲁吉亚这类目的地刷卡最稳”。知乎上也有人直接点出,前两家外资卡组织到现在发卡量都不算大。新增一条清算赛道 ≠ 新增一份普惠红利,这两件事之间没有必然的因果关系。小红书知乎
第三笔账:存量账。你手里那张 Visa 卡,不会自动升级
这是当天评论区里误解最多的一块,我挑几条真实的提问出来对:
“如果在境内刷 Visa 卡会不会转美元再转人民币还款?”(23 赞)——现阶段这个问题的前提就不成立。新华社的报道说得很清楚:一直以来,维萨公司只能在我国境内提供外币银行卡的跨境交易清算服务,不能发行 Visa 品牌的人民币银行卡。翻译成玩卡人的话就是——境内居民只能持 Visa 的外币卡在境外用;境外居民只能持 Visa 的外币卡在境内用。你现在手里那张境内发行的 Visa 单标卡,本质上是一张"只能出国刷"的外币卡。境内 POS 根本不受理它,不存在"转美元再转人民币"这一步,因为这笔交易压根发生不了。新华社
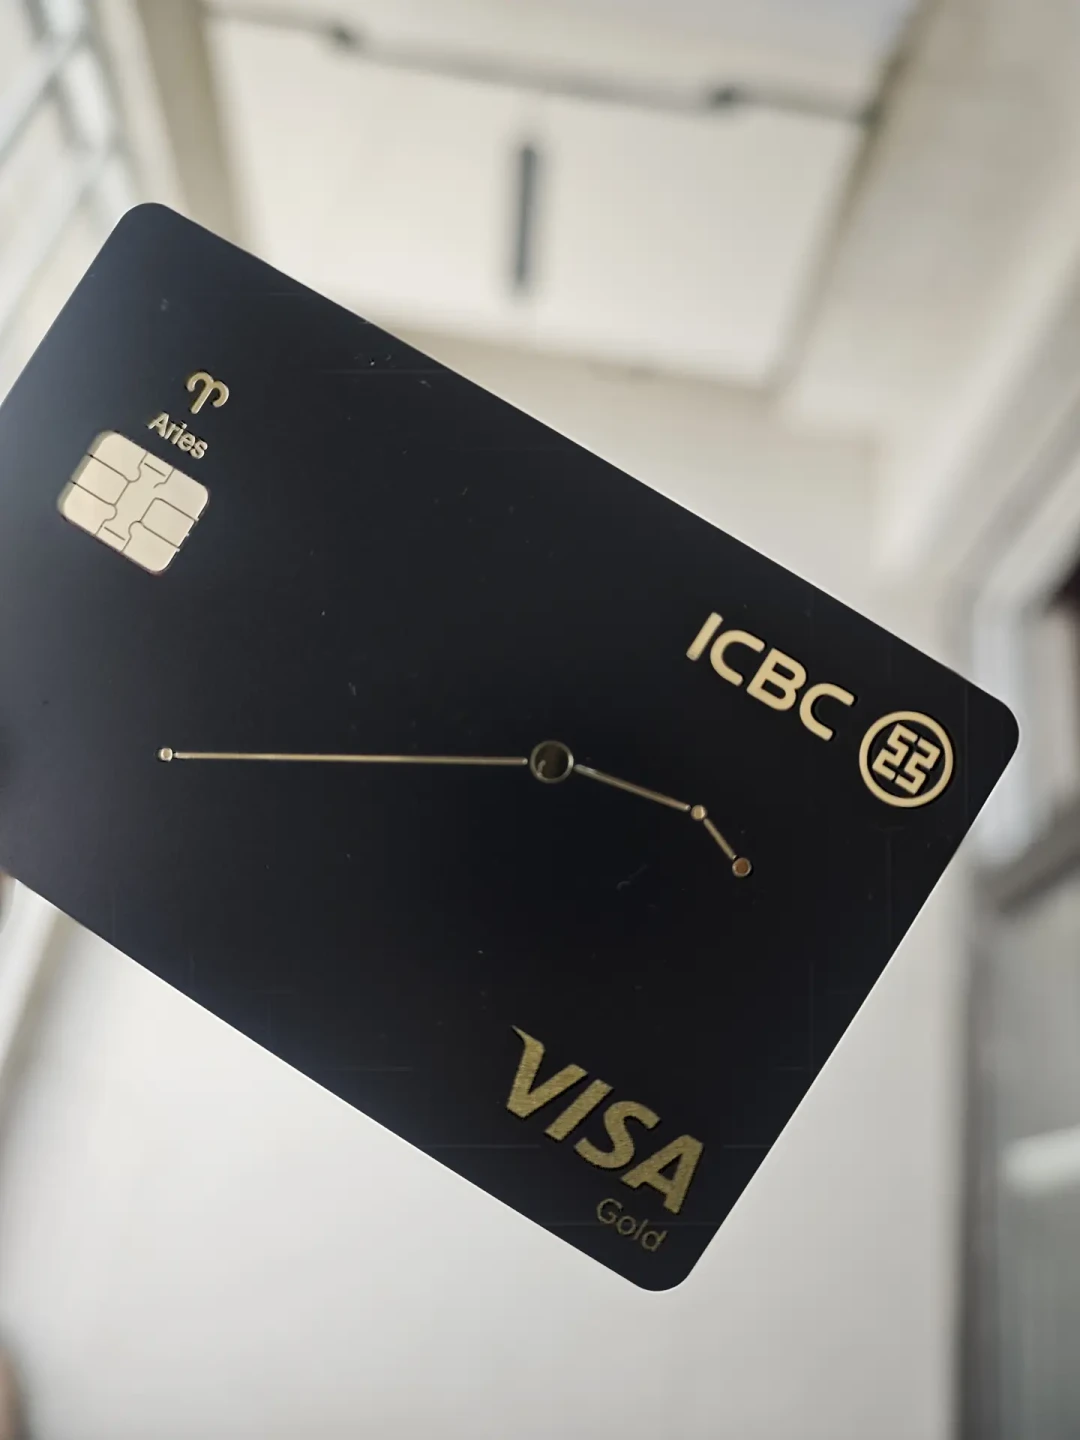
“星座卡没影响吧,本来就一张银联一张 Visa?”(64 赞)——短期没影响,长期也不是"自动"有影响。有回复说得很到位:“以前是只能国外用,中国境内只能走银联;后面 Visa 也可以国内刷了,但已经办的卡估计还是不行,所以对于你来说没变化。”(3 赞)这个判断我认同。威士拿到清算牌照后,境内单标 Visa 人民币卡是新的卡产品,银行要重新设计产品、重新报备卡 BIN、重新走审批。你现在这张外币单标卡的 BIN 段和账户结构就是外币的,不会因为牌照下来就凭空长出一个人民币账户。想用上境内 Visa 通道,大概率得重新申请一张新卡。小红书
“那张 Visa 卡就可以绑支付宝和微信刷了吧?”(46 赞)——这个推测方向对,但时间点错。参照工行那张微信联名套卡(一张银联、一张万事达,万事达走万事网联通道),境内单标外币卡要接进微信/支付宝的境内收单,前提是这张卡走的是境内人民币清算通道。你的外币卡不满足这个前提。
“希望和运通一样直接人民币单账户,别学万事达进来这么久了还是多币种乱七八糟。”——这条是玩卡人的真实偏好表达,值得记下来。多币种账户的还款体验(先转美元还是直接入账、能不能改人民币入账)确实是社区长期吐槽点,工行星座卡之所以能在小红书上有 8000+ 收藏的攻略帖,"11 个币种、外币直接入账、不用先转美元再转人民币"是最核心的卖点之一。Visa 未来做境内人民币卡时,这个体验大概率会被拿来对标。
一句话收口第三笔账:牌照改变的是"银行以后能发什么卡",不改变"你现在这张卡能干什么"。 为一张两年后才可能存在的产品,现在去申请一张高门槛、高年费的高等级卡,中间这段时间的成本是实打实要你自己付的。
别光等牌照:现在就能跑的那条线,其实已经通了
这是我最想讲的一段。因为很多"蹲卡党"没意识到——Visa 在境内的可用价值,2026 年 1 月就已经打开了一道口子,而且这道口子和清算牌照完全无关。
今年 1 月,Visa 率先支持中国持卡人把符合条件的 Visa 卡绑定到 Apple Pay,通过 Apple Pay 在境外 Visa 受理商户的线下、App 及线上场景支付,成为首家支持这个功能的国际卡组织,目前已有 13 家主要商业银行参与。对照一下,万事达是 4 月才跟上,首批中行、农行、中信、浦发的万事达卡支持 Apple Pay 跨境支付。第一财经知乎专栏
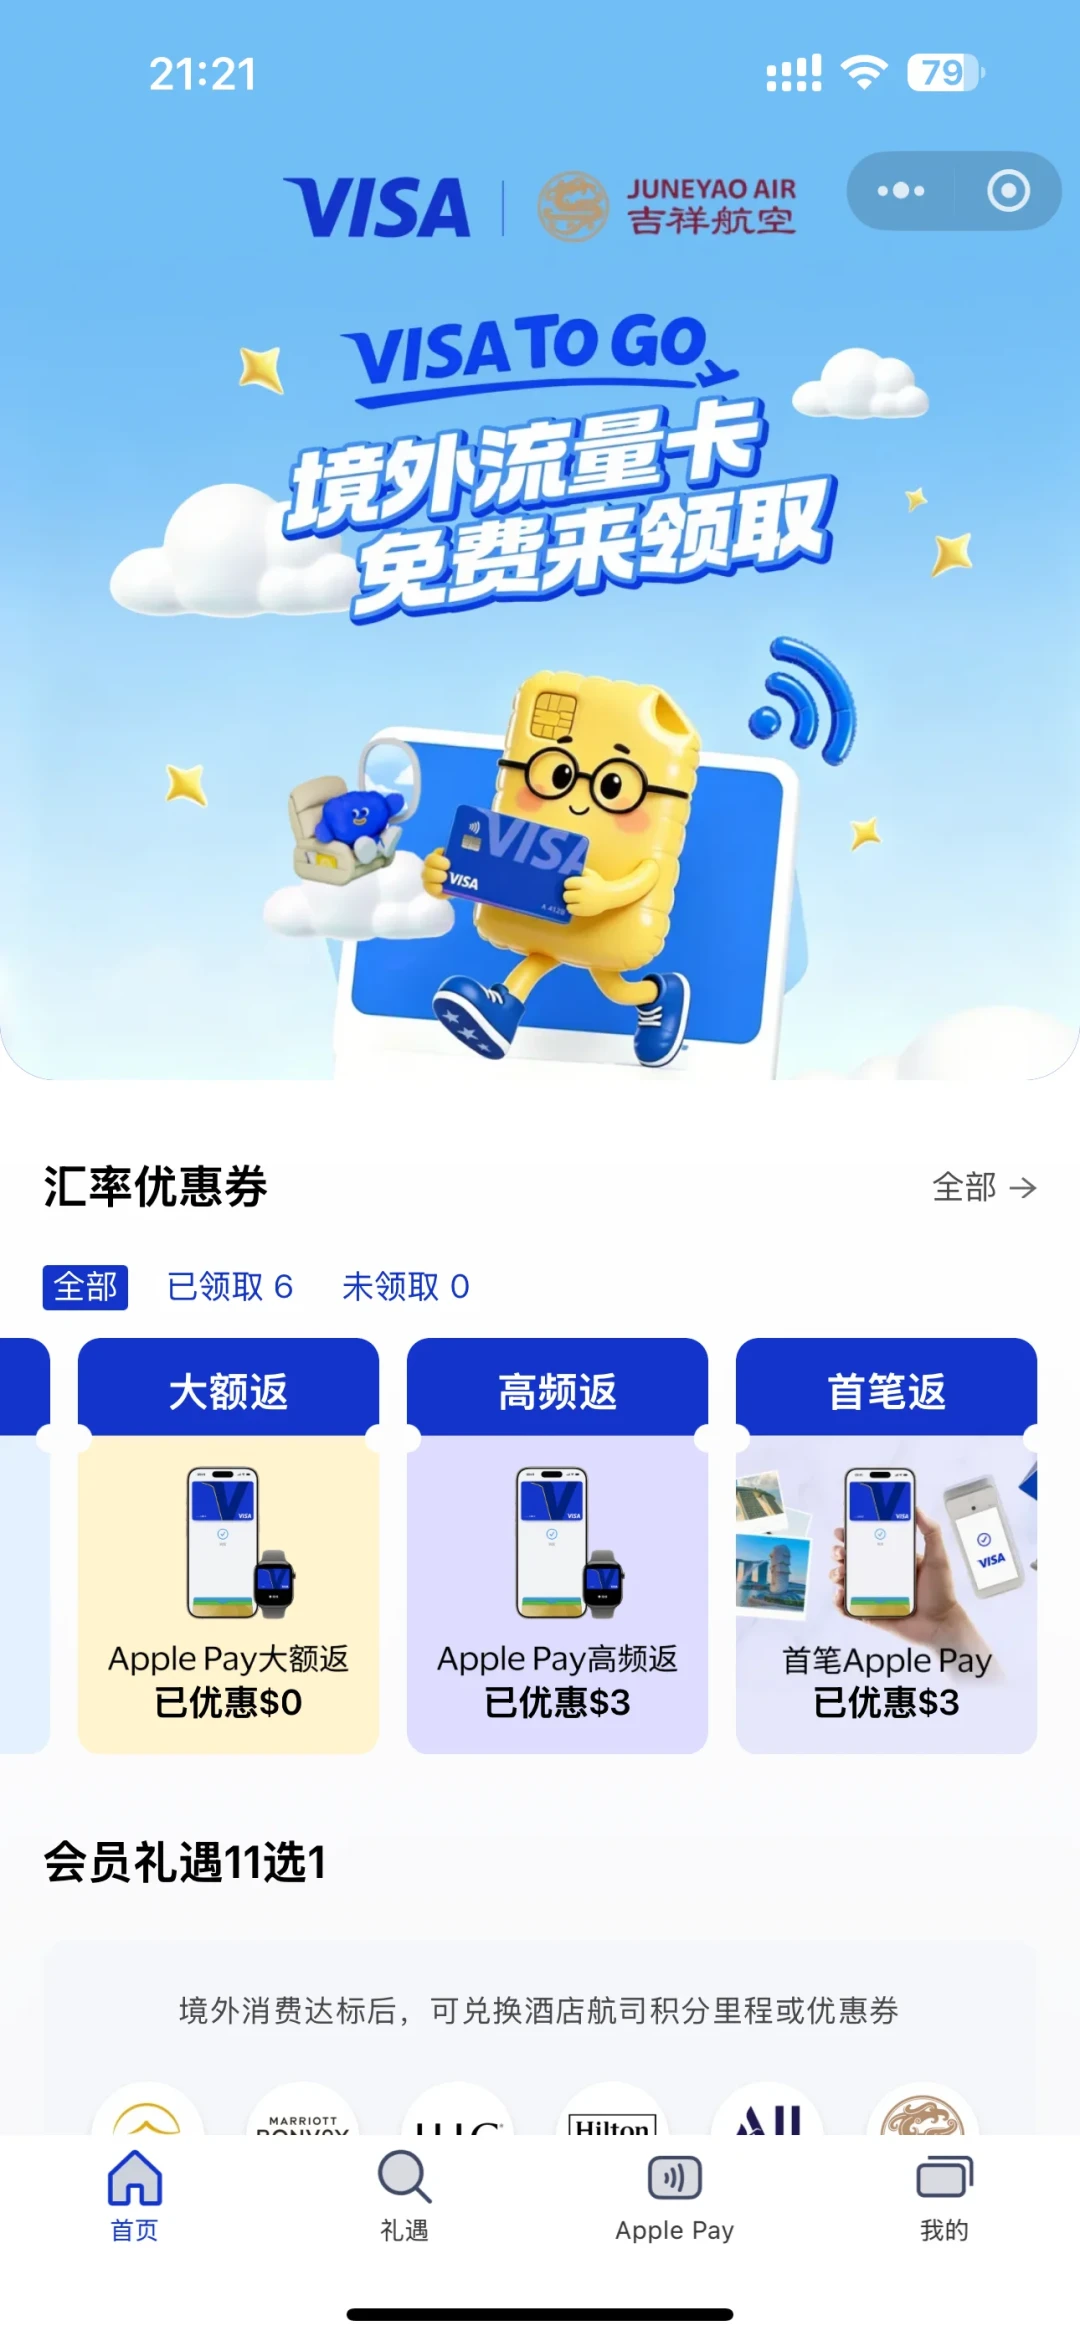
配合 Apple Pay 这条线,Visa 自己在微信小程序上做了一个叫 “V 享臻选” 的口子,把境外返现活动全搬了进去。目前还在跑的、有具体数字的几笔:
日本 Suica(西瓜卡)充值:Visa 首次充值有新人优惠,充 3 笔 500 日元返 6 美元;高频返是每充 3 笔返一次,最多 6 美元,叠加首笔 Apple Pay 返,合计最高 9 美元。社区口径折算下来大约"550 日元充 1500 日元"、“64-20”、“128-60”。小红书 10 月 9 日那条教程 1059 赞、329 评论、1349 收藏,10 月 13 日还有一条 269 赞、285 收藏——说明活动到 10 月 13 日还活着。小红书
韩国:Visa 卡绑 Apple Pay,境外首笔最高返 3 美元,不满 3 美元按实付返。
东南亚/日韩区域活动:马来西亚、泰国、印尼、菲律宾、越南,或日本、韩国——两个区域都可以报名,但奖励池共享,这个细节很容易踩。
发卡行自己叠的:工银 Visa 的 Apple Pay 境外首刷至高返 2 美元;建行龙卡 Visa 绑 Apple Pay 境外返现;民生 Visa 绑 Apple Pay 的活动帖 370 赞、160 收藏。有人算过,四个活动叠起来 Apple Pay 返现率能到 6%。
前置条件就两步:微信搜"V 享臻选"小程序 → 绑定你那张境内发行的 Visa 卡 → 一键领券;同时把卡加进苹果钱包。到账节奏:V 享臻选会立即显示"已优惠",银行侧实际到账大概一到两周。
不过这条路也不是没坑,社区实测翻车的记录不少:
有人在米兰大教堂购票,Apple Pay 连换农行、工行两张 Visa 单标卡都失败,最后手工输卡号才过——Apple Pay 走不通的时候,实体卡/手输卡号是备用方案,出境别只带 iPhone。
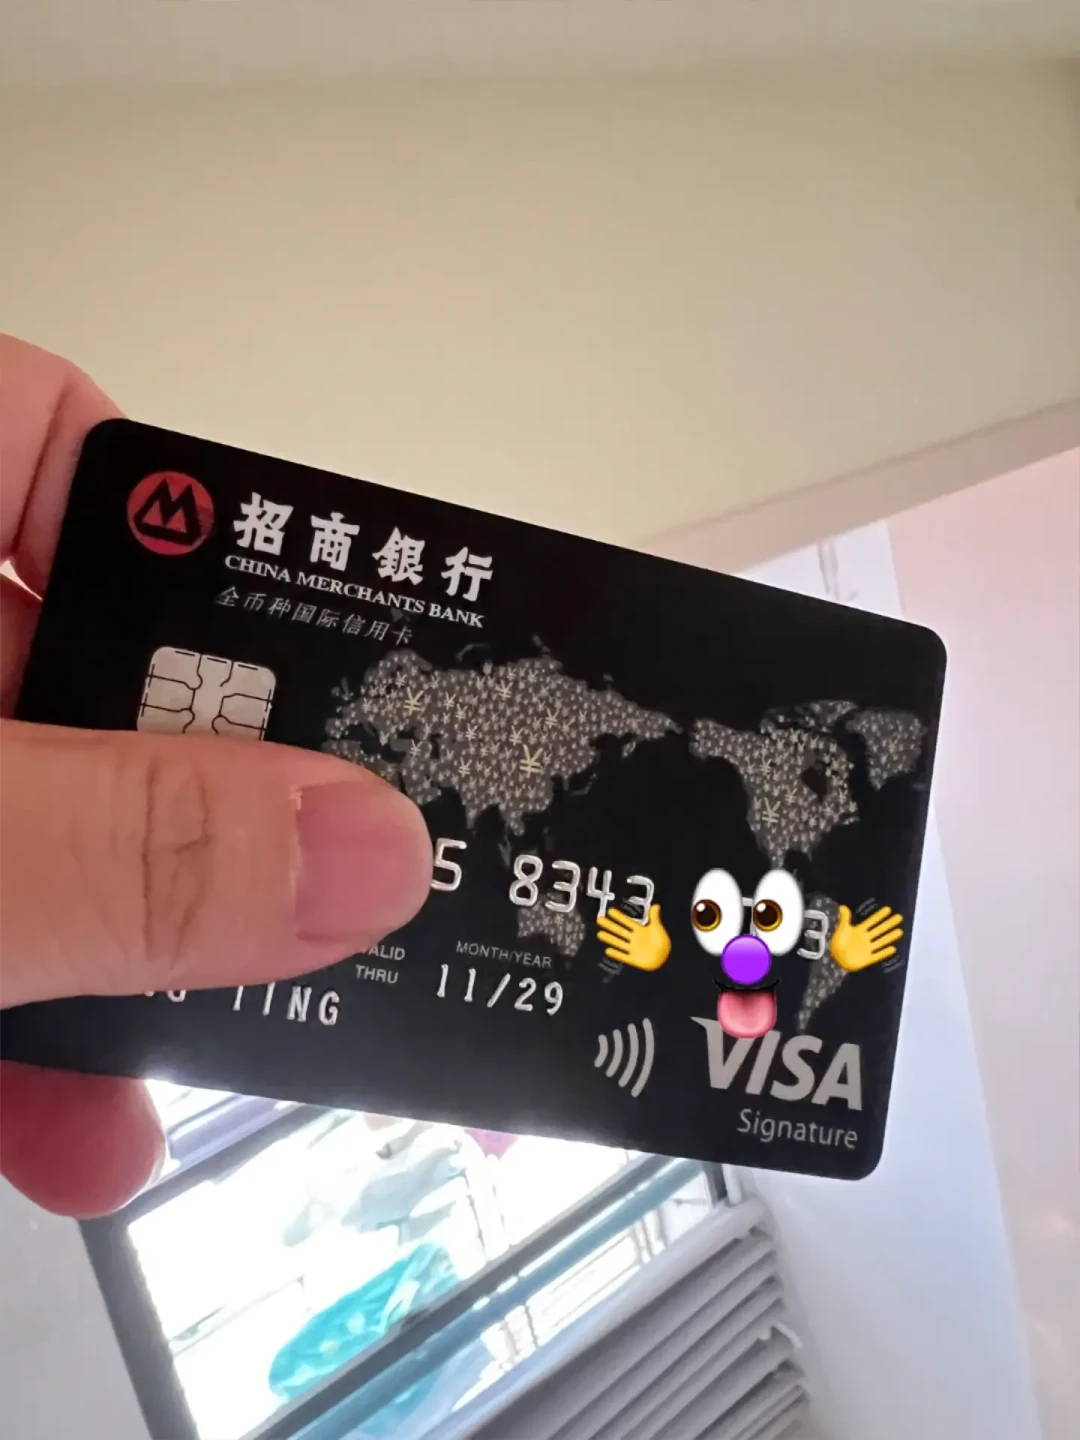
有人在国内下单港版 Apple Watch,用招行全币种单标 Visa 走 Apple Pay 一直支付不成功。这不奇怪,境内商户本来就不受理你的外币单标卡。
有人拿大山白 Visa 单标刷境内地铁,直接提示"无效票"。
英国现在几乎刷不了磁条 Visa 卡了,有人临出发前两天才知道,换卡来不及,落地靠 Apple Pay 在机场便利店买水。
还有一句风险提示必须带上:今年 9 月底到 10 月,多家银行发行的万事达卡出现过一批境外盗刷反馈——持卡人人在国内、卡没离身,凌晨收到巴西、乌拉圭、英国的交易提醒,币种是巴西雷亚尔、乌拉圭比索、英镑,支付渠道显示为 Apple Pay。绑卡换来了便利,也换来了一个新的风险面。 建议绑完之后把境外交易提醒打开、给 Apple Pay 单独设一个可控的额度习惯,发现异常立刻锁卡并走拒付流程。知乎专栏
四类持卡人的分诊:办、等、换、不动
① 纯蹲红利党(办卡的唯一理由就是"等人民币 Visa 卡落地吃福利")→ 不动。
现在办的这张外币单标卡不会自动升级成人民币卡,将来要重新申请。你付的年费和门槛成本换不到任何优先权,而且新卡组织开业的首发红利大概率先给的是新户。等威士真的递交开业申请、真的公布了首批发卡行名单,再去抢首发,性价比远高于现在蹲。
② 境外消费刚需党(今年底到明年有出境计划、留学、海淘)→ 现在就办,但办对档位。
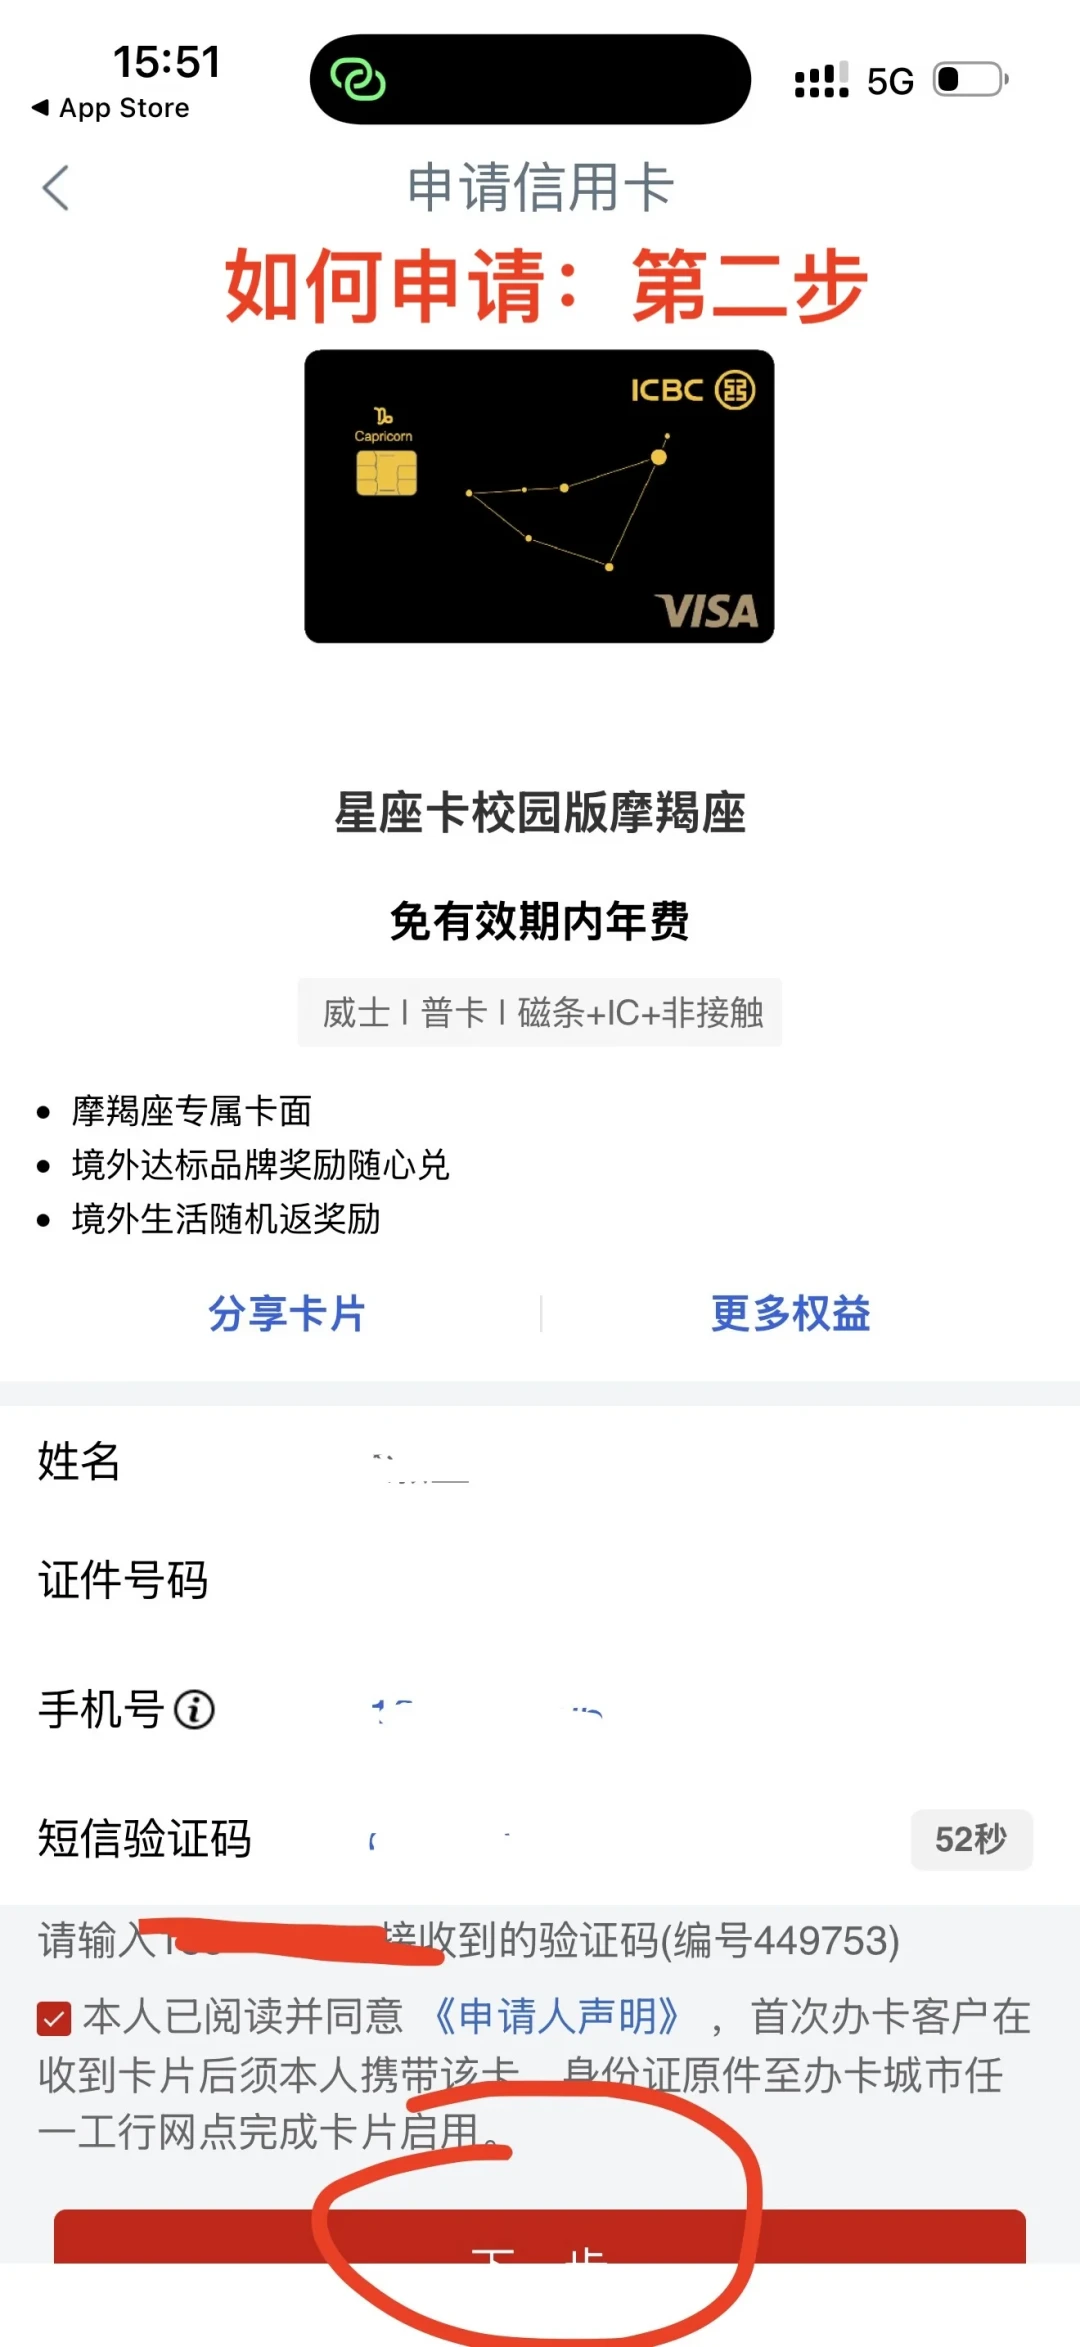
优先低门槛 + 有效期内免年费 + 多币种直接入账的单标 Visa 卡,而不是高年费高等级卡。工行星座卡是这个档位里社区讨论最集中的:年费全免、无消费门槛、11 个币种外币直接入账不用先转美元,攻略帖收藏能到 8000+,下卡速度快(有人 36 小时、有人 3 天)。理由很简单——境外刷卡能力现在就有,和牌照一点关系都没有;而高等级卡的门槛成本,不会因为 Visa 将来展业就变便宜。小红书
③ 手里已有 Visa 单标外币卡党 → 不销、不换,现在就把这两件事做掉。
一是把卡加进 Apple Pay,二是把"V 享臻选"小程序里的券全领了。这是这件事里唯一现在就能变现的动作,几分钟的事,且不需要任何新申请、不查征信。顺手核对一下自己这张卡的境外返现比例和货币转换费(有没有免那 1.5%),把出行主力卡的分工排清楚。
④ 手里还是 Visa 双标磁条老卡党 → 该换了,这个和 Visa 牌照无关,是已经在发生的淘汰。
双标卡的逻辑是境内走银联、境外走 Visa,但磁条这个载体在很多国家已经废了——英国的实测反馈是几乎刷不了磁条 Visa;建行那张 VISA 双标支付白金也已经被卡友写成"退出历史舞台"。换成芯片单标,或者直接换一张新的多币种单标卡,别等到在境外便利店付不了款才想起来。小红书
什么时候该重新看这件事:四个可核验的信号
不用天天刷新闻,盯这四个点就够:
威士公司什么时候递交开业申请。 监管给的窗口是获批之日起一年内,也就是 2027 年 10 月 13 日之前。如果 2027 年上半年就递交了,说明数据、系统、灾备这些硬骨头啃得顺,可以把发卡预期往前调;如果一直拖到窗口末尾,参照万事网联那 45 个月,就该把预期放到 2029 年之后。
哪家银行先出现"境内单标 Visa 人民币卡"的产品页或卡 BIN 报备。 这是最硬的落地信号。参照万事网联开业当天十多家银行同步上线 30 多款产品的打法,首发大概率是几家大行 + 股份行一起冲,抢新户的力度也在那一刻最大。
Visa 会不会在境内自建高端权益。 运通在 2026 年 3 月于上海虹桥 T2 开了内地首家自营机场贵宾室——这是"认真做境内高端客群"的硬指标。Visa 如果跟进类似动作,说明它不是来切个跨境利基就走的;如果不跟,那它的重心就在外籍来华、跨境商旅这些场景,跟境内玩卡人的关系会比想象的更远。
"V 享臻选"的活动预算和覆盖范围有没有扩大。 这是 Visa 在拿到清算牌照之前、唯一能在境内直接触达持卡人的营销口子。它加码,基本就是在为展业铺路;它收缩,说明优先级还在别处。
最后说一句我自己的判断:这件事对玩卡人的真实意义,不在"多了一个卡组织",而在"多了一条可以分开算返现和里程的通道"。 但这个意义要兑现,得等威士真的拿证、真的有银行发卡、真的有商户受理——三步一步都不能少。现在最值得做的动作,不是去申请一张新卡蹲着,而是把你钱包里那张已经存在的 Visa 卡,通过 Apple Pay 和 V 享臻选真正用起来。
至于"要不要现在办张高等级 Visa 卡占坑"——我的答案是不。在一个连续 15 个季度缩卡、日均超 10 万张卡退出、权益全面转向"按贡献分配"的行业里,提前一到三年为一张还不存在的产品付门槛成本,是这笔账里唯一确定为负的一项。









校验提示文案
校验提示文案
校验提示文案
校验提示文案