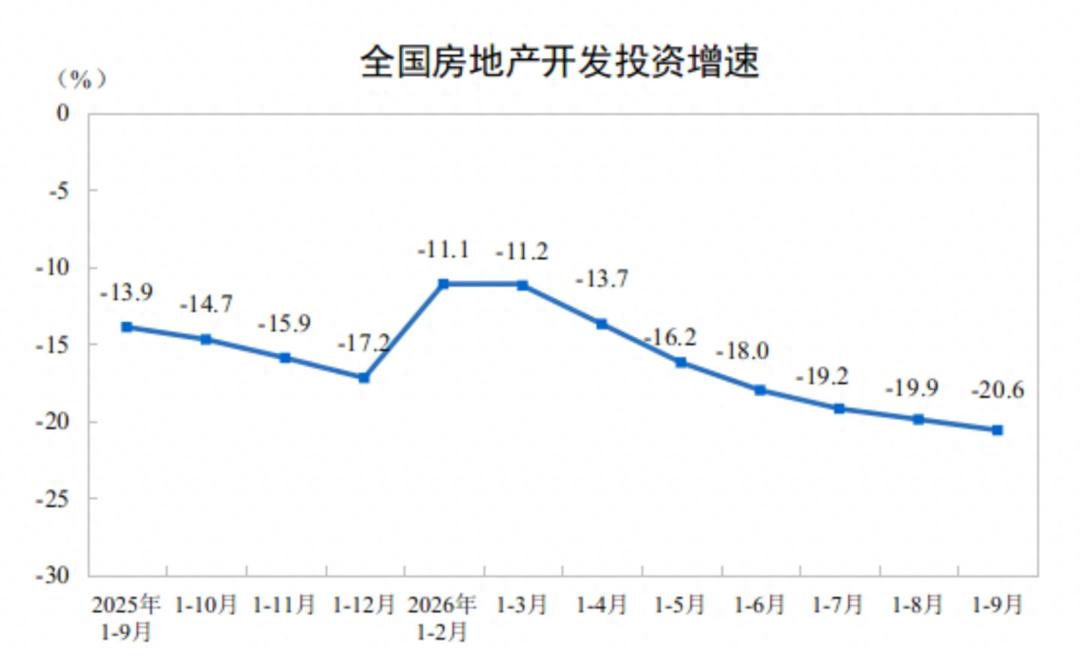
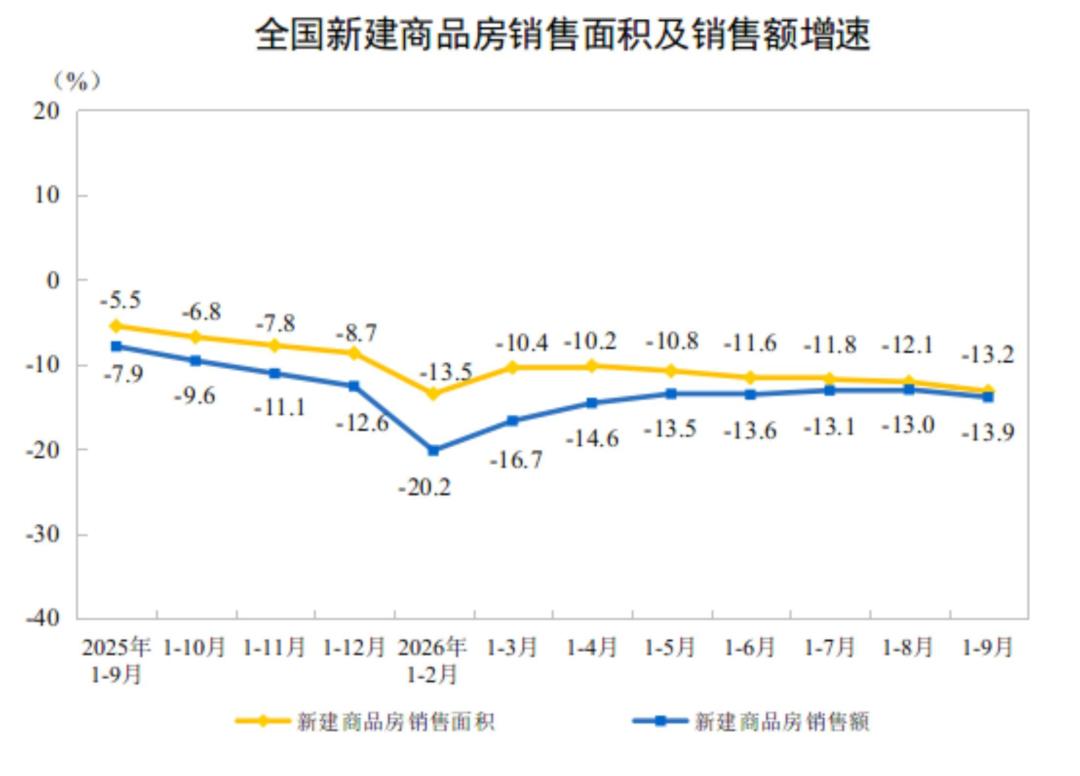
10月19日,统计局公布了1—9月房地产数据。总量还是冷的:全国房地产开发投资53364亿元,同比下降20.6%;新建商品房销售额53799亿元,下降13.9%;开发企业到位资金56813亿元,下降21.6%。但同一张数据表里藏着一个反差:按住建部口径,1—9月二手房交易网签面积61746万平方米,同比增长10.7%——总量在跌,二手在涨。知乎
再看另一份今早流出的跟踪数据:广发证券w42楼市周报显示,77城过去7天成交29569套,同比+33.5%,10月前17天同比+37.8%,增速比9月走扩了20个百分点。微博
两份数据放在一起,最近盯盘楼市的人应该已经感觉到了:这波热度不是均匀洒向整个市场的,它几乎全挤进了一个价格带——总价150万以下。
这条线是贴息政策画出来的
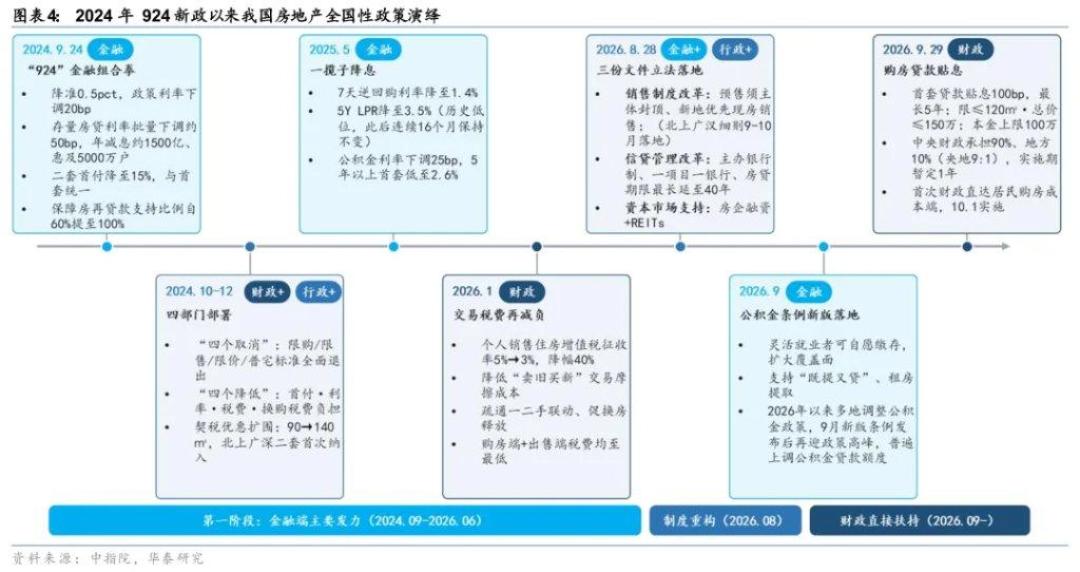
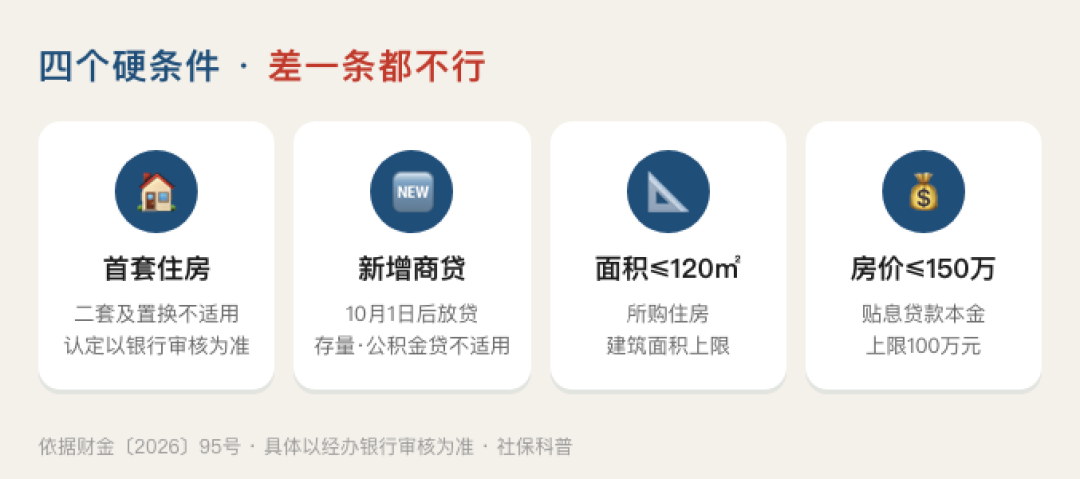
9月29日,财政部、央行、金融监管总局联合印发《关于实施居民购房贷款贴息政策的通知》(财金〔2026〕95号),10月1日起实施,实施期限暂定1年。规则不复杂,但每一条都在划定人群:首套住房的新发放商业贷款(新房、二手房都算,存量贷款、商转公、公积金贷不算);建筑面积≤120㎡;成交总价≤150万;单户最多按100万贷款本金、按年化1%贴息,最长5年;免申即享,银行每月计息时直接扣减,签贷款时确认贴息授权即可。知乎
这是中央财政第一次直接给个人房贷付息。三个条件叠加的结果,是楼市凭空多出了一条"线":线上,你和国家一起还贷;线下,一切照旧。
于是线的两侧,卖家分裂成了两个方向相反、目标却完全一致的阵营。
线两侧都在动,动的方向不一样
线的下沿,房东在主动把价格"塞进"线里。 每日经济新闻10月1日蹲点杭州朝晖路中介门店:贴息新政发布当晚,经纪人手机响个不停,有年轻客户第二天九点半就坐在店里,要求把朝晖、大关一带总价150万以内的房源全部整理出来。记者算了一笔账:一套总价140万的朝晖小两居,首付三成,商贷约98万——正好卡在100万的贴息上限以内。政策落地当天,有房源一上午把挂牌价从160万调到149万;临平远郊一位总价160多万的房东,挂了很久没人接,也在给中介打电话问"要不要降到150万"。每日经济新闻
线的上沿,业主在把价格贴到线上。 广州雅居乐万科热橙有房源7月25日挂130万、10月8日直接改成155万——精明的业主就在这条贴息线上下游走:报155万,购房者砍掉5万,照样能吃进贴息。微博评论区长赞第一条说得很直白:“同样的原先130、140的就会调到150”,底下的回复更不客气:“他们只会涨上去吸干国家补贴”。知乎微博
一降一抬,动作相反,赌的却是同一个东西:这条线制造了一批此前不存在的边际买家。线不是价格标签,是流动性分区。
先算清楚:5年贴息到底能省多少钱
网上同时在流传三个数字,口径还不一样,这是被房东"吸干补贴"能不能发生的前提。
"最多省5万"口径:100万本金×1%×5年=5万。这是政策说明里最常见的表述(每经、微博政策视频都用这个数)。微博
月供差口径:100万、30年、等额本息,按首套3.5%算月供4490元;贴息1个点后实际2.5%,月供变3951元——每月少还539元,5年下来约3.2万。知乎
真实案例口径:广州已发放到手的贴息确认案例:贷款40万、30年,原利率3.05%、贴息后2.05%,月供从1697元降到1488元,5年共省12540元。注意,40万按"本金×1%×5"算应该是2万,实际省了1.25万——差额出在两个细节上:本金余额逐月下降,以及"月供差额"并不等于"利息总额差额"。评论区较真的网友已经发现了这一点:“便宜不了5万,本金是每月在降的。”知乎
河北邯郸农行对返乡置业客户的现场测算给的是另一面:贷50万,每月少还400多元,5年省约2.5万——走的正是"本金×1%×5"口径。东方财富网
结论:100万贷款,5年实际能感知到的贴息落在3万~5万区间,不是"每年白拿1万"的体感。
现在做一道除法:杭州房东愿意降价11万(160→149)把你请进线里,他让掉的是贴息的2倍;广州业主贴着线上调5万挂牌价,你省5年的贴息他一个月收走。这笔财政贴息最终落在谁的口袋,取决于你的议价权,不取决于财政。 把挂牌价"贴到线上"的房源,等于贴息已被提前透支——这类房源在线下成交放量后正在变多,看房时先把它单独拎出来算。
77城数据泼的冷水:这条线不是万能的
广发证券w42周报做了一件单篇UGC做不到的事:把77个样本城市按"150万&120㎡以下成交套数占比"分了三组,看贴息线到底给哪类城市打了鸡血。
受益套数占比 | 929政策落地以来同比 | 过去一周同比 |
|---|---|---|
<20% | +39.4% | +31% |
20%~60% | +40.0% | +29% |
>60% | +31.0% | +23% |
三组全部改善——但如果"150万黄金线"真是万能钥匙,占比最高的城市应该跑得最快。实际是反的:过去一周,受益占比最高的组增速垫底,低受益组持续性最好。这说明10月的成交回暖里,有利率、有基数、有"8·28新政后供给收缩预期"的复合成分,贴息线只是其中一根,而且它的边际效果正在最快衰减。微博
上海的结构数据同样克制。10月上半月上海二手房成交9048套、同比+61.6%,但10月11日单日1615套里,150万以下成交497套、占30.8%;作为对照,9月19日单日1495套里150万以下只占21.2%——贴息把低总价占比直接抬了近10个百分点,但仅限底部。知乎
上海全部150万以下房源约150万套,在架挂牌只有约1.5万套,占1%;同时挂牌量在涨(10月11日头部中介76111套,创8月以来新高,9月新增挂牌14593套创半年新高),房东信心指数10月11日回落到13.16%的低位,愿意调价房源占比升到3.58%(7月以来最高)——其中绝大多数仍是降价。知乎
所以别把这条线读成"市场要反转":1—9月销售额还在-13.9%的区间里。卖方研究的跟踪判断是,两轮政策殊途同归,指向更广义的企稳,全国房价更大范围的企稳条件正逐步具备。 大摩在9月评8·28新政时说的是另一面:真正阵痛期在2027、2028年。 也有声音直接讲,贴息之后今年利好大概率到此为止。线改变的是热量的分布,不是总量的方向。知乎微博
站在线的哪一侧,走法完全不同
① 预算150万以内、能认首套的:你是线内受益者,但要防"贴线溢价"。
优先锁定总价≤150万且建面≤120㎡的房源;确认口径是"成交总价"(网签合同价),别被拆分合同糊弄;首付三成后商贷本金尽量落在100万以内吃满贴息额度。贴息后商贷实际利率约2%出头,低于公积金的2.6%。 所以一种被反复验证的组合是:首套先用纯商贷吃5年贴息,公积金账户和额度留着,贴息期后再考虑置换。盯一件事:目标小区的挂牌价是不是出现"贴线上调"的批量动作——有,说明房东在抢吃你的贴息,砍价就照着5万/年的口径往回扣。知乎
② 预算150万~180万、卡线外的:二选一,别碰歪路。
要么在线外买:放弃贴息,但线外卖家面对的是"挂牌量新高+房东信心低位"的买方市场,折价空间可以硬谈;要么缩面积/缩位置退回线内。广州已经有自媒体在教"跨线操作"——网签做低价、超出部分做装修家具合同、已放款的"对敲"重贷——这些玩法涉及网签价与实际成交价不一致,牵连贷款合规、税费基数和转手时的核验,省3~5万的贴息撑不起这个风险敞口,一律避开。知乎
③ 二套及以上、纯收租视角的投资人:贴息和你无关,但线会动你的盘。
底部流动性被政策加速,意味着"卖低买高"的置换链条从最底层开始转——这利好你手里中高端房源的出货窗口,但链条传导有时滞。更直接的提醒:150万~200万这个"够不着贴息的贴线段"目前是流动性洼地(线内被政策分流、线外无溢价理由),手里有这类房产的,挂牌定价别拿线内成交回暖当参照。
接下来盯四个信号
10月全月,重点城市150万以下成交占比能否守住30%上方(上海口径)——守住,说明线内需求是真的;回落,说明是政策脉冲。
广发w42里受益占比>60%那组的周度同比——已在垫底,连续走低则"贴线房源"的溢价故事讲完了。
“实施期限暂定1年”:2027年9月底到期前,会不会续期、会不会把存量房贷纳入——这是政策视频和评论区吵得最凶的变量,比任何机构预测的底都值得关注。
你目标小区的挂牌结构:贴线上调的多了,还是主动降进线里的多了——这两拨房东谁赢,决定贴息有多少真进你的口袋。
这条150万的线,不是市场给你的反转承诺,是一张流动性地图。你在图上哪个位置,决定了你接下来每一步该怎么走。